PPT分享(28页)|一文读懂半导体封测:从HBM到CoWoS,封装为什么决定了算力上限
- 2026-11-08 22:36:53
合集:AI产业链深度拆解 · 制造篇 > 后台私信回复关键词(见文末)领取完整 PPT 源文件
一、先看清这条链:两个时间尺度
这份材料最实用的一页,其实不是任何一组数据,而是它的产业框架:终端需求 → 订单 → 稼动率 → 加工费与盈利 → 设备与材料。
而它把这条链明确分成了两条速度完全不同的线——
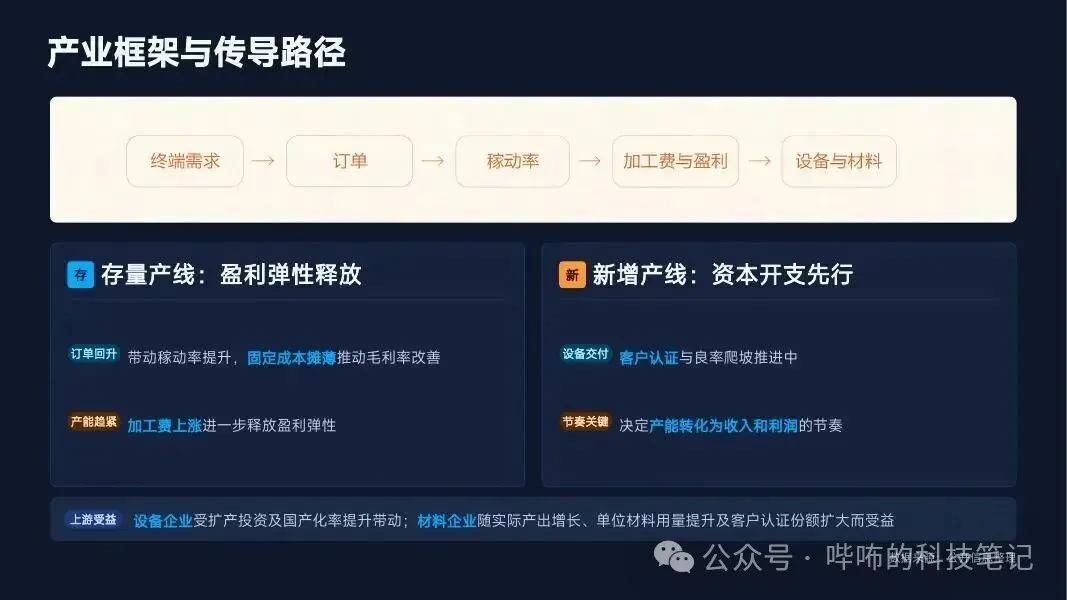
- 存量产线(快)
:订单回升带动稼动率提升,固定成本被摊薄,盈利随之改善;产能趋紧时加工费上行,进一步释放弹性。 - 新增产线(慢)
:设备交付、客户认证、良率爬坡三步依次推进,一步都不能跳。
所以「宣布扩产」和「真正赚到钱」之间,隔着一整个认证周期。很多人把扩产消息直接读成业绩,中间恰恰少了这三步。
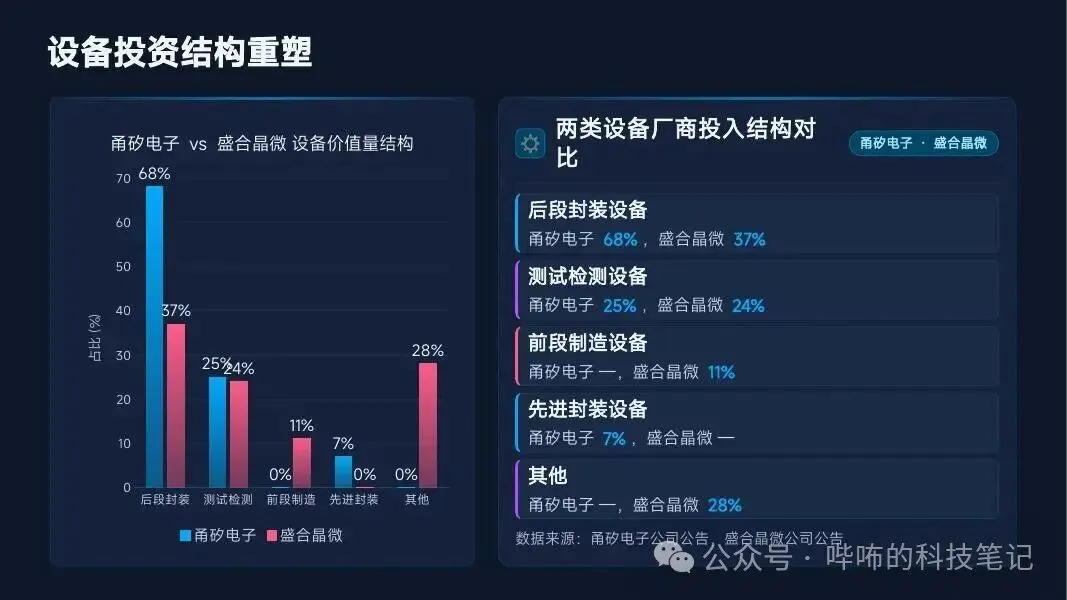
上游受益的方式也因此不同:设备企业跟的是「投了多少」,材料企业跟的是「产了多少」。前者受扩产投资带动,后者随实际产出增长——一个是投资的函数,一个是产量的函数。
二、稼动率超过 100%,不是统计错误
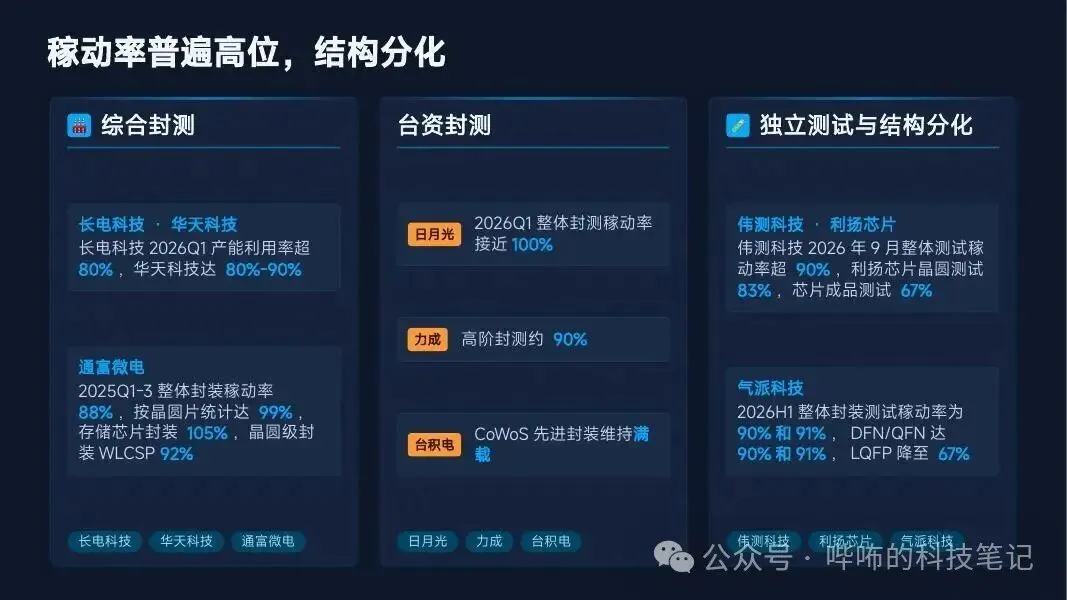
稼动率那一页最容易被误读。超过 100% 不是口径出错——分母是「名义产能」,它按标准节拍、标准机台数和标准可用时间算出来;实际产出超过它,靠的是把换线、待机、重工、工序间等待这些「没被算进去」的时间找回来。
但真正该记住的是同页的另一半:同样是封测,有的接近满产,有的只有六七成。这不是普涨,是结构性的。
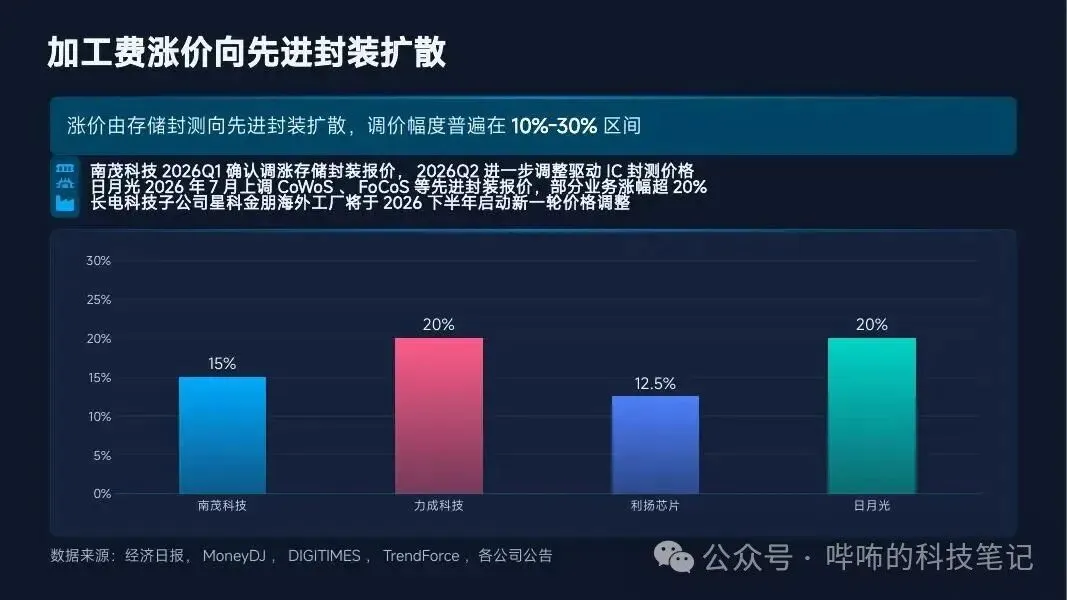
价格那一页,比幅度更重要的是「扩散」这个方向:从存储封测逐步向先进封装传导。价格是稀缺程度的信号,涨价出现的顺序,就是紧缺的顺序。
三、CoWoS-L 贵,靠的是「做得大」,不是「单位面积更值钱」
这两页必须放在一起读,我认为是全篇最有价值的一处。
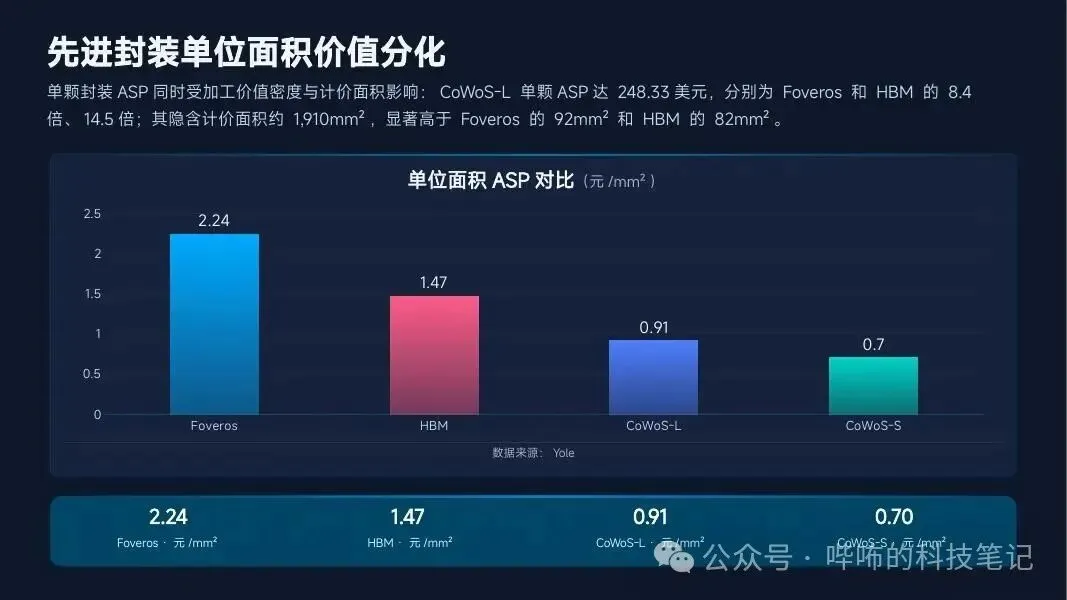
按页面给出的两组数字:单颗价格上,CoWoS-L 约为 Foveros 的 8 倍;但它的隐含计价面积,约为 Foveros 的 20 倍。两组数字一除——
按单位面积算,CoWoS-L 反而更低,大约只有 Foveros 的四成。
这个反差正好落在下一页的结论上:3D 靠单位面积工艺密度,2.5D 靠集成面积扩张。
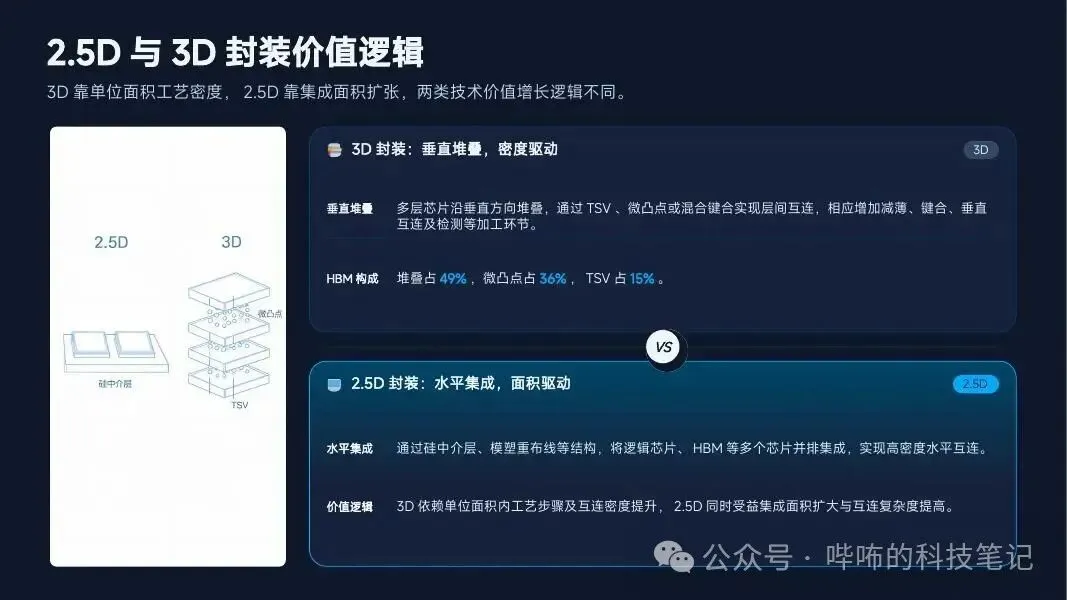
3D 是垂直堆叠:多层芯片沿垂直方向堆起来,靠 TSV、微凸点或混合键合实现层间互连,相应增加减薄、键合、垂直互连与检测这些加工环节。2.5D 是水平集成:通过硅中介层、模塑重布线,把逻辑芯片与 HBM 并排放在一起。
一句话区别:一条把面积摊大,一条把密度堆高。所以「谁更贵」这个问题没有意义——它们贵的不是同一个维度。
顺带说 HBM 的价值构成:堆叠占近一半、微凸点约占三分之一、TSV 只有一成半。直觉上大家觉得 HBM 最难的是打孔,但价值量最大的是「堆叠」本身。所以 HBM 的价值主要由「能堆多少层」决定——这也解释了为什么存储端的演进方向写的是「堆叠层数向 16Hi 及以上增加」。层数才是主变量。
四、Fab 化:一把判断产业升级的尺子
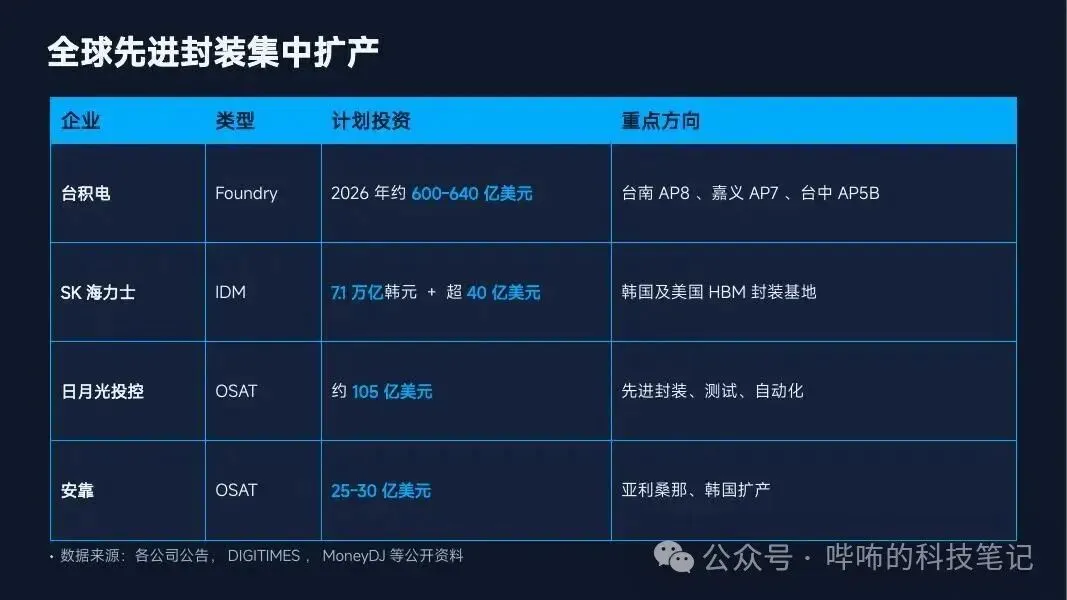
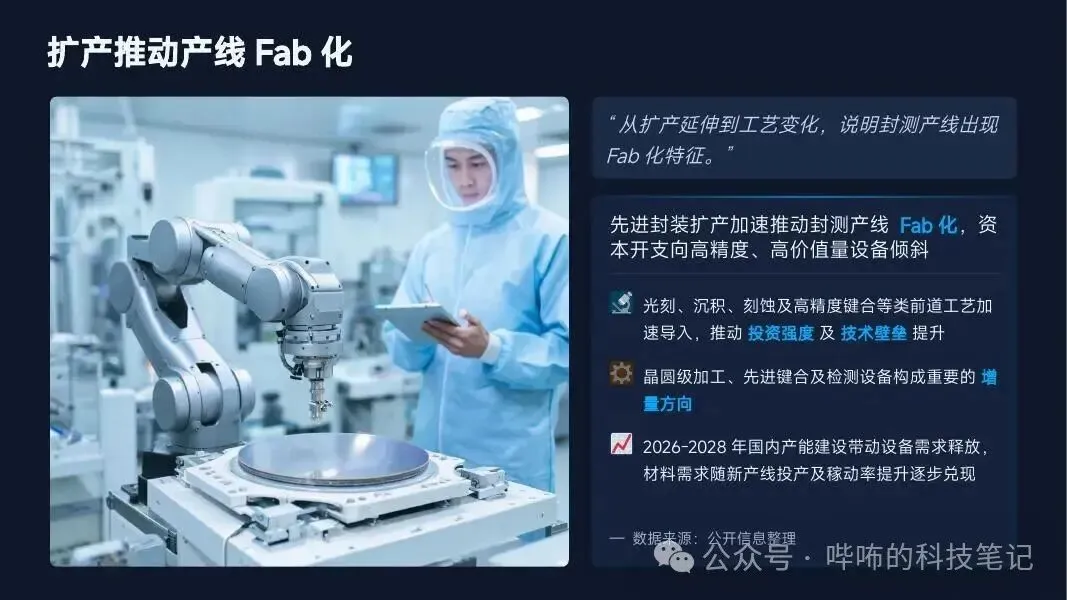
扩产那一章最值得记住的是「Fab 化」这三个字:先进封装扩产推动封测产线出现晶圆厂的特征——光刻、沉积、刻蚀、高精度键合这些「类前道」工艺加速导入。
这给了判断产业升级一把很朴素的尺子:不要只看它投了多少钱,要看它引入了哪些原本不属于它的工艺。
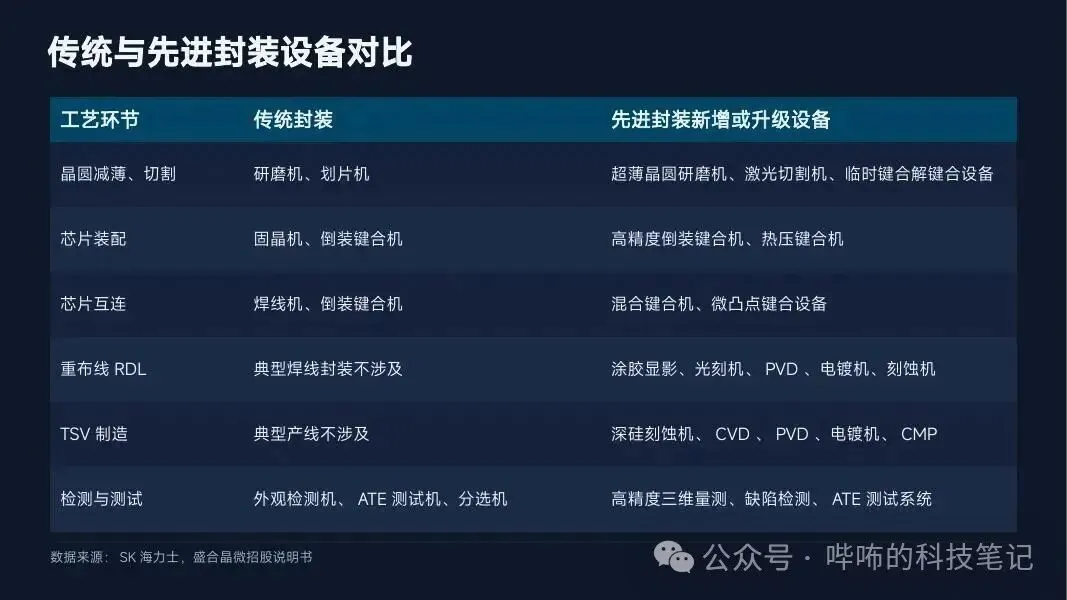
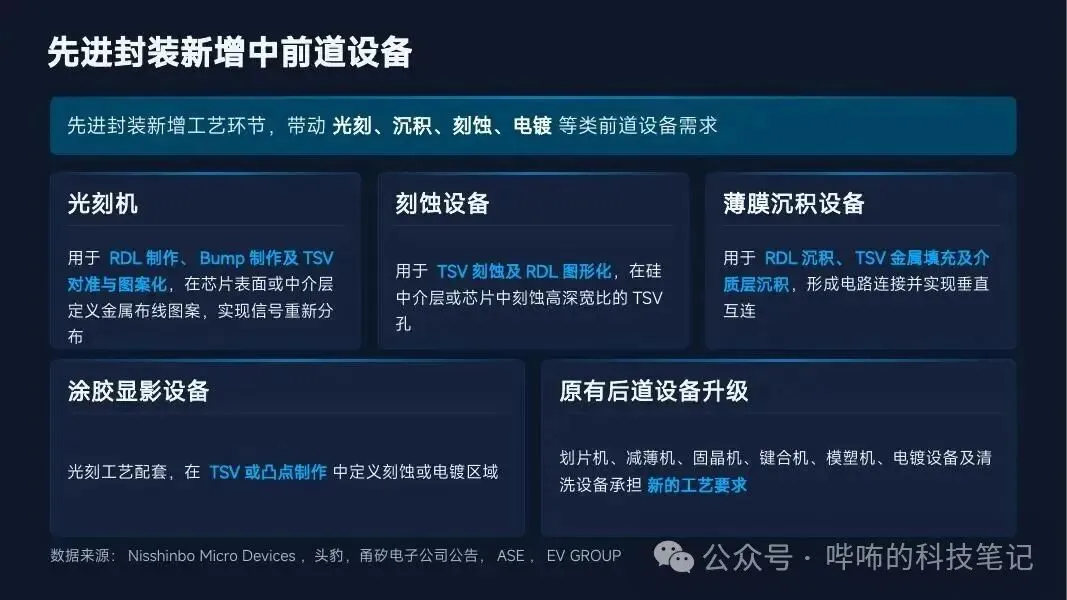
设备对比表把这件事做实了:RDL 和 TSV 这两个环节,在传统封装那一栏写的是「不涉及」。这不是升级,是凭空长出来的工序。而光刻机、刻蚀设备、薄膜沉积、涂胶显影这些原本属于前道的东西出现在封装产线上,正是「Fab 化」的字面含义。
五、三条压力,落在同一批工艺上
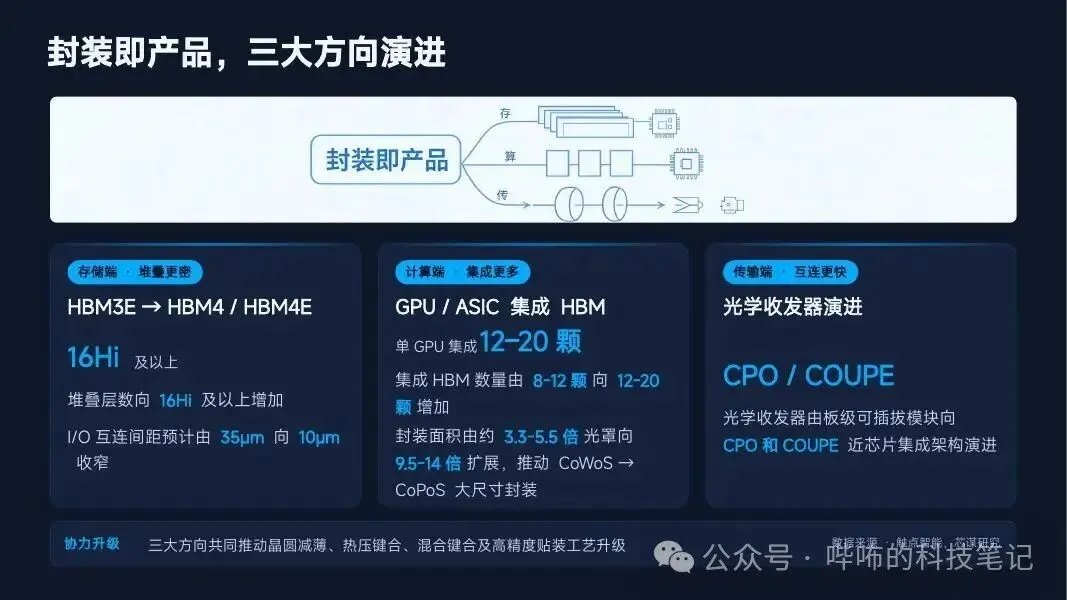
第四章那页我盯了很久,三个方向其实对应三条不同的压力:
- 存储端 · 堆叠更密
:HBM 堆叠层数往上加,I/O 互连间距由数十微米向十微米量级收窄; - 计算端 · 集成更多
:单颗 GPU 集成的 HBM 数量增加,推动封装面积向大尺寸扩展; - 传输端 · 互连更快
:光学收发器从板级可插拔模块,向 CPO 这类近芯片集成架构演进。
三条压力最后落在同一批工艺上:晶圆减薄、热压键合、混合键合、高精度贴装。而这四项工艺,恰恰都是「连接」与「形变」类难题——把片做得更薄而不碎、把两块面对得更准、把间距压得更小而不断。
这也解释了为什么技术侧的卡点看着零散、其实指向同一件事:当互连间距压到十微米量级,误差容忍度是按比例缩小的,翘曲控制、互连精度与良率因此同时变难。
六、材料:这条链上更纯粹的「量的受益者」
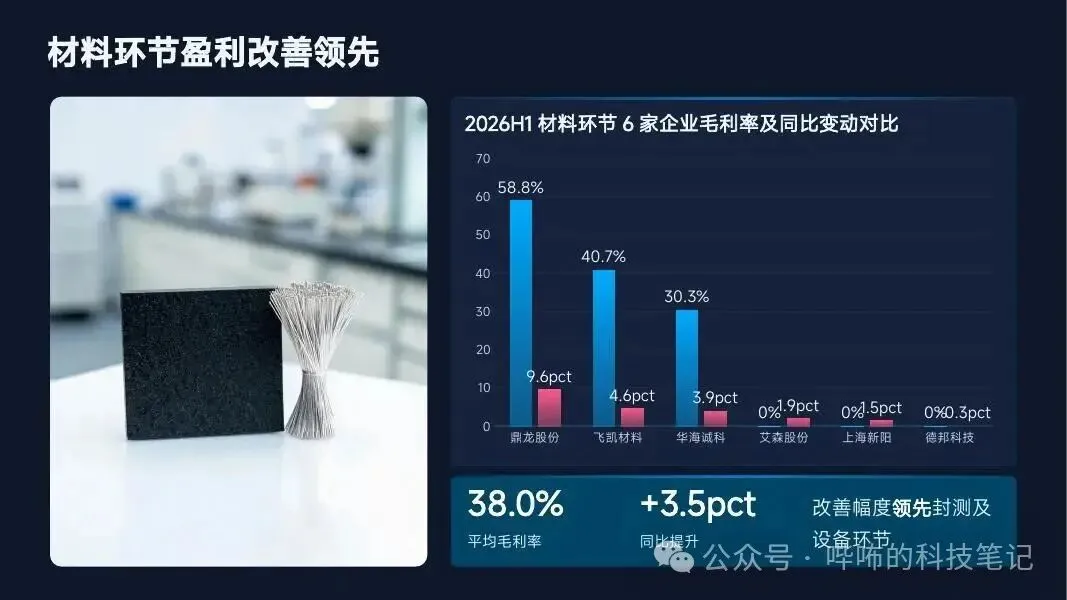
设备与材料受益的方式不同,这一点我认为值得单独讲:
- 封测赚的是「加工费」
,同时承担稼动率周期与价格周期; - 材料赚的是「用量」
——产出越多,用量越大,且不承担产线的固定成本。
所以材料环节的改善往往更平滑:它不需要等产能爬坡完成,只要产线在跑,就有消耗。而设备环节的节奏取决于交付与验收,波动更大。
七、风险:同一个问题的两面
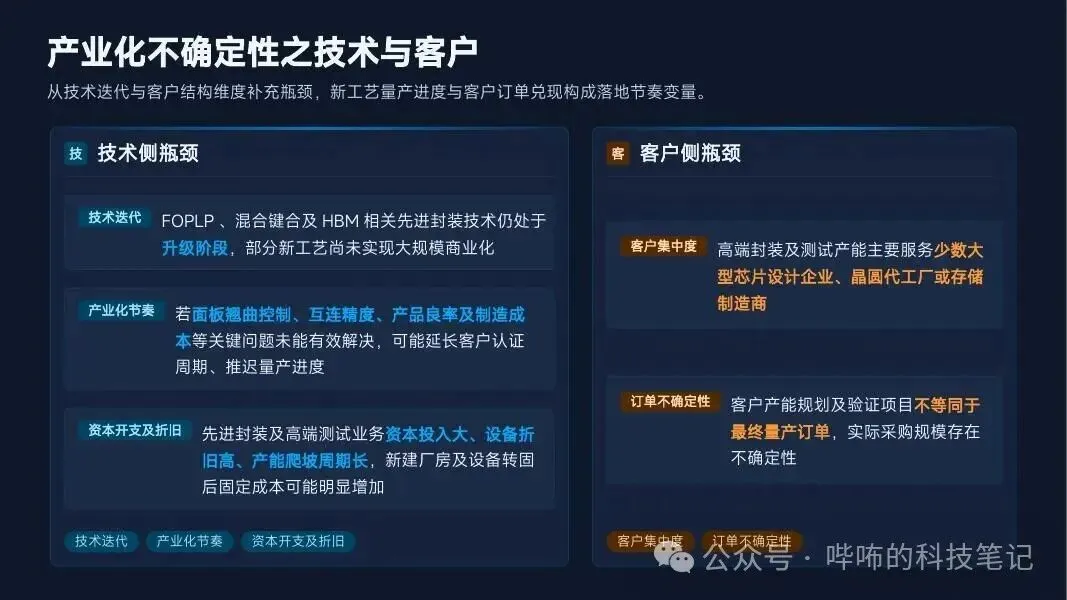
最后两页的不确定性,我认为要合起来读——它们其实是同一个风险的两面:
- 需求侧
:若算力与存储相关投入放缓,或消费电子恢复不及预期,订单增速会掉下来,稼动率随之下降; - 供给侧
:若新增产能集中投放而需求增速没跟上,部分环节会从供不应求转向供需宽松。
两端只要有一端跑偏,另一端就会立刻放大——因为产能是有刚性的,它不是开关,说停就停。
技术侧的卡点则集中在「新工艺还没大规模商业化」:FOPLP、混合键合仍处于升级阶段,翘曲控制、互连精度、良率与制造成本这几项,任何一项没解决,都会延长客户认证周期,把量产往后推。
结语:被压缩的是芯片与芯片之间的距离
结语那句是最好的收口:封装不再是芯片制造的后道收尾,而是决定算力上限的关键一环。
我读完的感受是——这句话里的「后道」两个字,正是这份材料想改掉的那个旧认知。过去封装在流程的末端,做的是保护、支撑、引出;现在它站在中间,做的是连接、集成、扩展。
而这条规律我在合集里遇到过很多次:先进封装把互连压进封装内、CPO 把光引擎搬到芯片旁、垂直供电把电源搬到芯片正下方、光波导把光路折叠进镜片。形式完全不同,动作都一样——把必须走很远的路,改成能就近走完。
这一次,被压缩的是芯片与芯片之间的距离。而封装,就是那段距离的施工方。
📥 资料获取
下载完整 PPT 源文件,请关注公众号「哔咘的科技笔记」,并在后台发送【半导体封测】,即可获取下载链接。
本文为技术科普与产业观察,仅供学习交流,不构成任何投资建议。文中所有方法论内容与判断均来自公开分享材料的整理与作者个人理解,不代表任何机构立场。数据引自厂商公开信息与公开基准结果。
作者:公众号:哔咘的科技笔记 · 2026年10月

