23页PPT-恒安标准人寿-税优护理险:岁优享2.0护理保险(互联网)产品介绍
- 2026-11-10 06:10:39
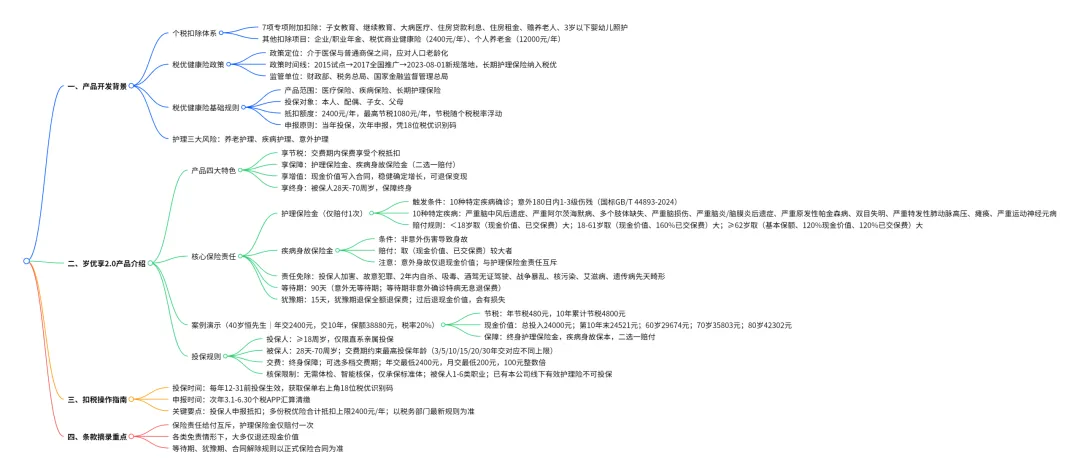
税优护理险|恒安标准岁优享2.0:节税、增值、保障一步到位,全家都能投
导语:人口老龄化时代,养老、失能护理已经成为每一个家庭绕不开的现实难题。看病花钱、失能照护,仅仅依靠社保,往往很难覆盖全部开支。而税优型长期护理保险,把个税抵扣、资金增值、失能护理保障结合在一起,今天就带大家深度拆解恒安标准岁优享2.0 护理保险(互联网),看懂这款可以抵个税的终身护理保险。
一、为什么要关注税优健康险?看懂政策背后的底层逻辑
随着社会发展,家庭的保障规划,不再只有基础社保,很多人都听过个税专项附加扣除,但大部分人并不了解,商业保险同样可以参与个税税前抵扣。本章节我们把现有个税扣除体系梳理清楚,理解税优护理险出台的时代背景。
(一)我们熟悉的个税专项附加扣除有哪些
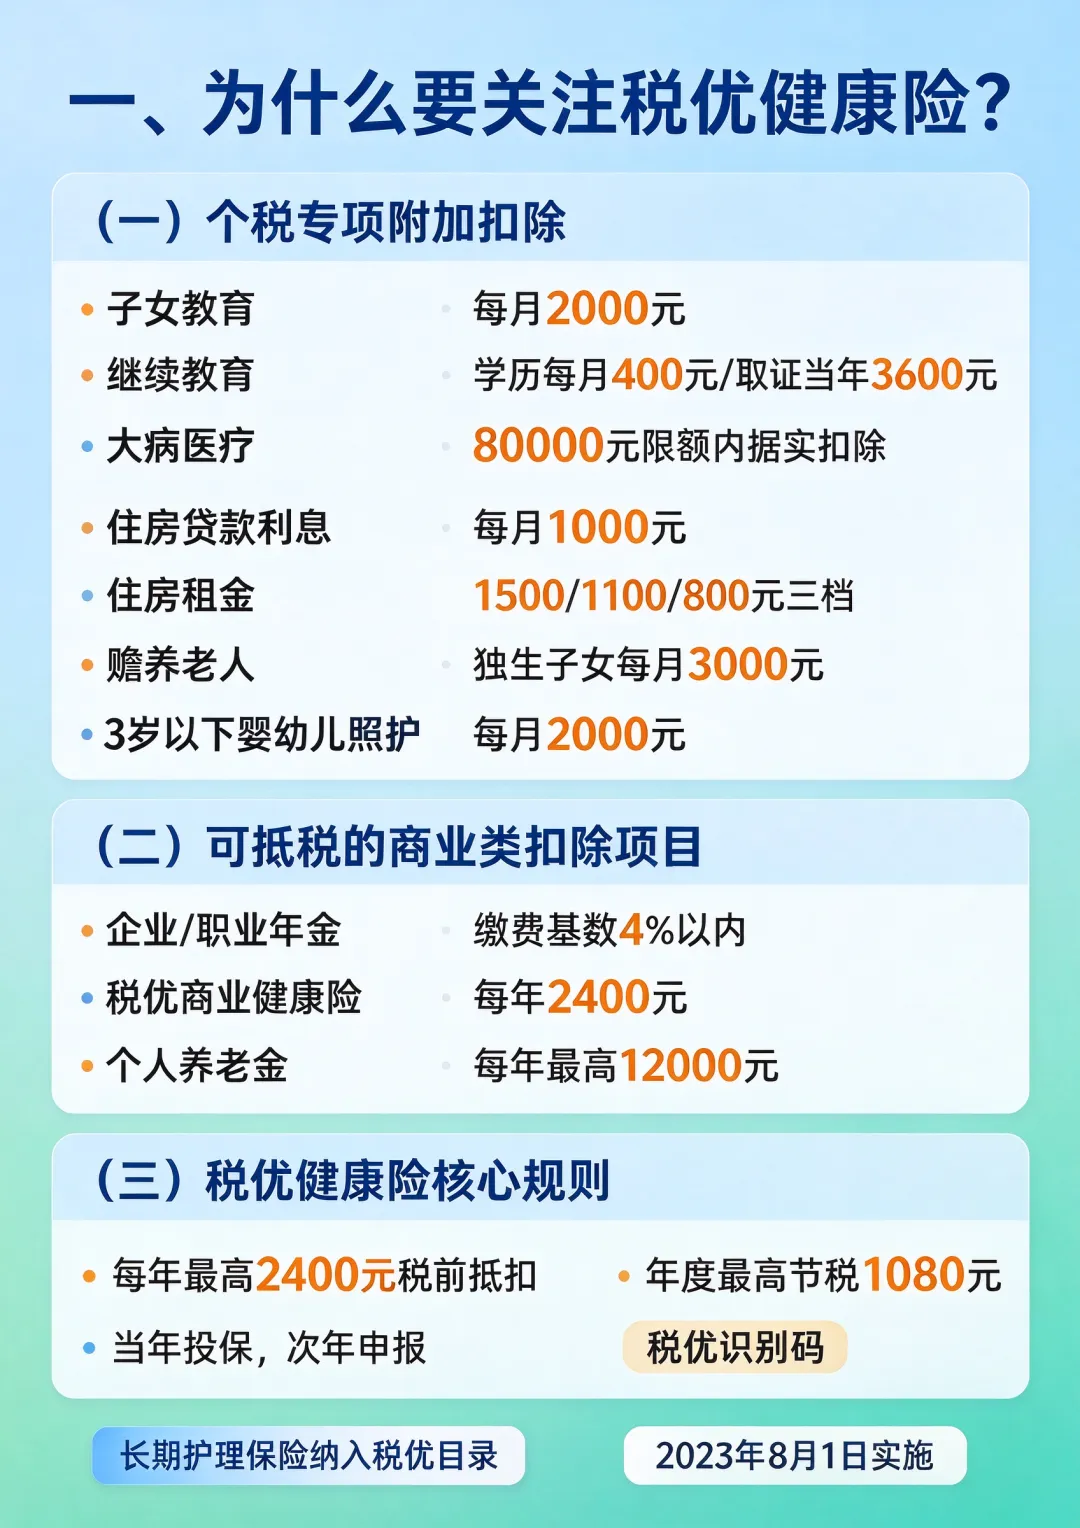
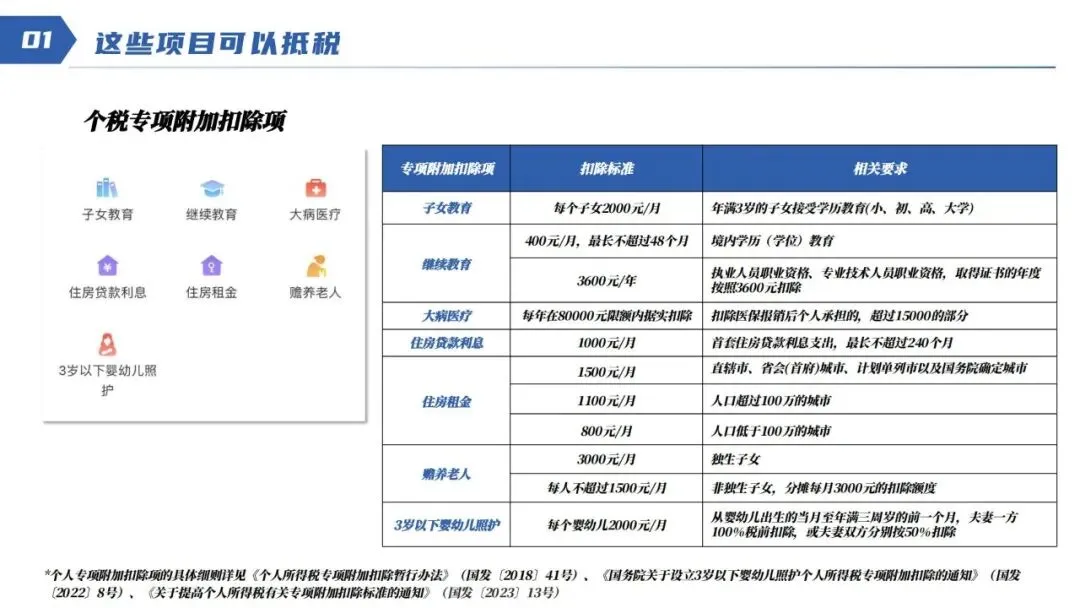
我们日常个税汇算当中,有七项专项附加扣除,这是国家给到普通纳税人的基础减税福利。
1.子女教育:每个子女每月2000 元,覆盖 3 岁到学历教育结束阶段;
2.继续教育:学历教育每月400 元,职业资格证书取得当年一次性扣除 3600 元;
3.大病医疗:医保报销之后个人自付部分,超过15000 元,在 80000 元限额内据实扣除;
4.住房贷款利息:首套住房贷款,每月1000 元,最多扣除 240 个月;
5.住房租金:按照城市规模分为每月1500 元、1100 元、800 元三档,和房贷利息不可同时享受;
6.赡养老人:独生子女每月扣除3000 元,非独生子女多人分摊合计每月 3000 元;
7.3 岁以下婴幼儿照护:每个婴幼儿每月2000 元,夫妻可选择 100% 扣除或者各扣除 50%。
以上七项,是大家申报个税时经常填报的项目,全部来自国家发布的个税专项附加扣除相关政策文件。但很多人不知道,除了这七项之外,还有其他扣除项目,商业保险也能参与减税。
(二)可以抵税的商业类扣除项目
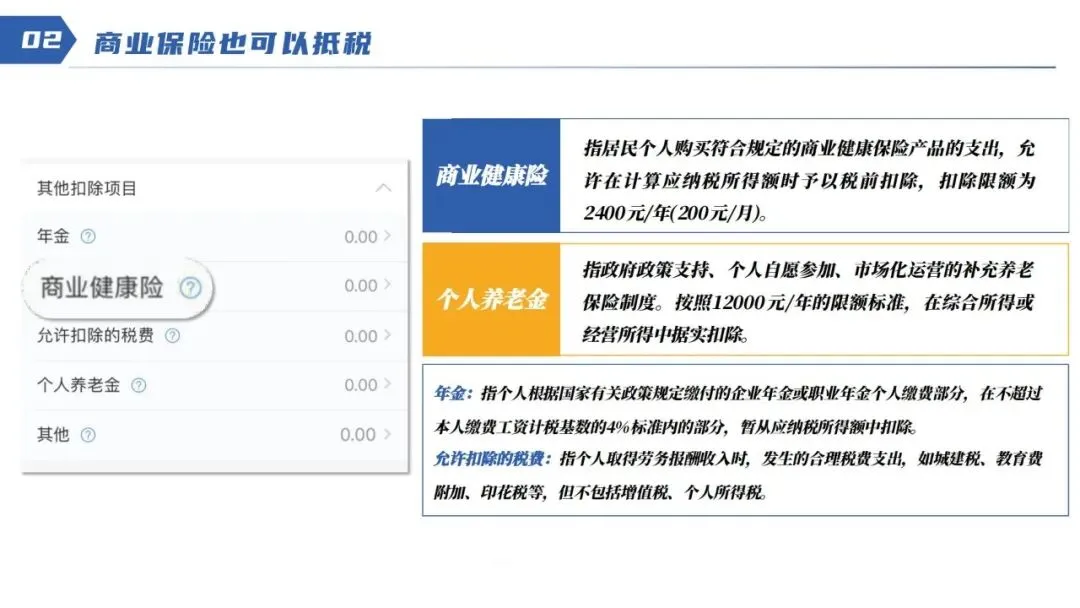
个税申报系统“其他扣除” 栏目下,包含年金、商业健康险、个人养老金等项目。
1.企业/ 职业年金:单位缴纳的企业年金,个人缴费部分,不超过缴费计税基数4% 的部分,可以税前扣除;
2.符合规定的商业健康保险:也就是我们说的税优健康险,每年2400 元(每月 200 元)税前扣除限额;
3.个人养老金:每年最高12000 元限额进行税前据实扣除。
这里重点区分,不是所有商业保险都能抵扣个税,只有取得税优识别码的合规产品,才可以享受减税待遇,恒安标准岁优享2.0 护理保险(互联网)就属于税优健康险当中的长期护理保险品类。
(三)税优健康险政策发展与设立目的
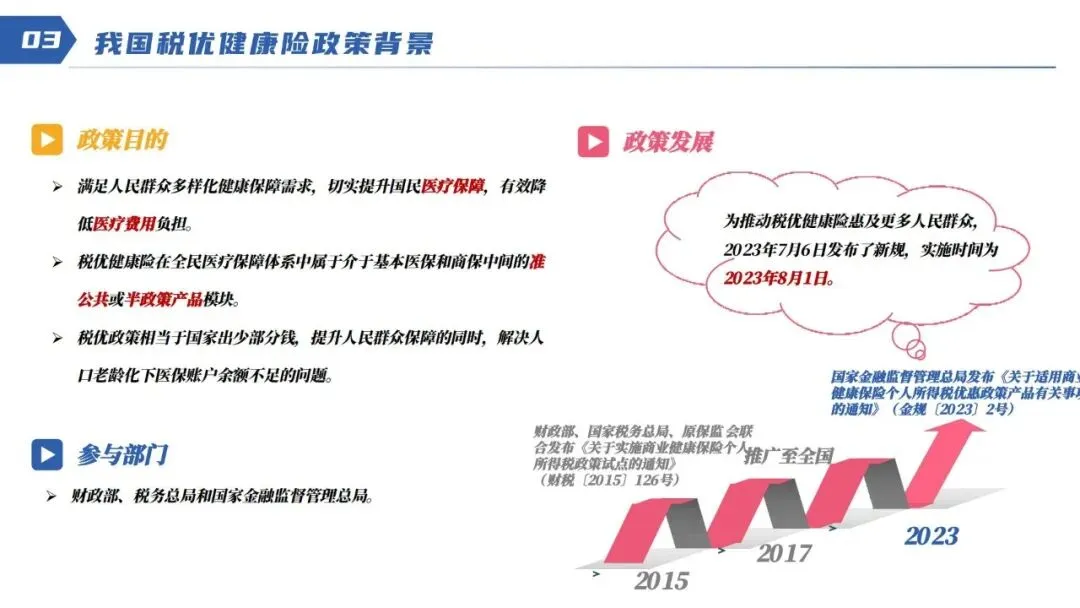
1.政策初衷:税优健康险定位介于基础医保和普通商业保险之间,属于半政策性产品。一方面满足群众多样化健康保障需求,降低家庭医疗护理负担;另一方面,应对人口老龄化,缓解医保体系压力,通过税收优惠,鼓励老百姓主动配置健康、护理保障。
2.政策时间线:税优健康险最早2015 年启动试点,2017 年推向全国;2023 年国家金融监督管理总局发布新规,2023 年 8 月 1 日正式实施,把长期护理保险纳入税优健康险产品范围,这也是岁优享2.0 这款产品诞生的政策基础。
3.参与监管部门:政策由财政部、税务总局、国家金融监督管理总局三部门共同监管落地。
(四)税优健康险核心基础规则
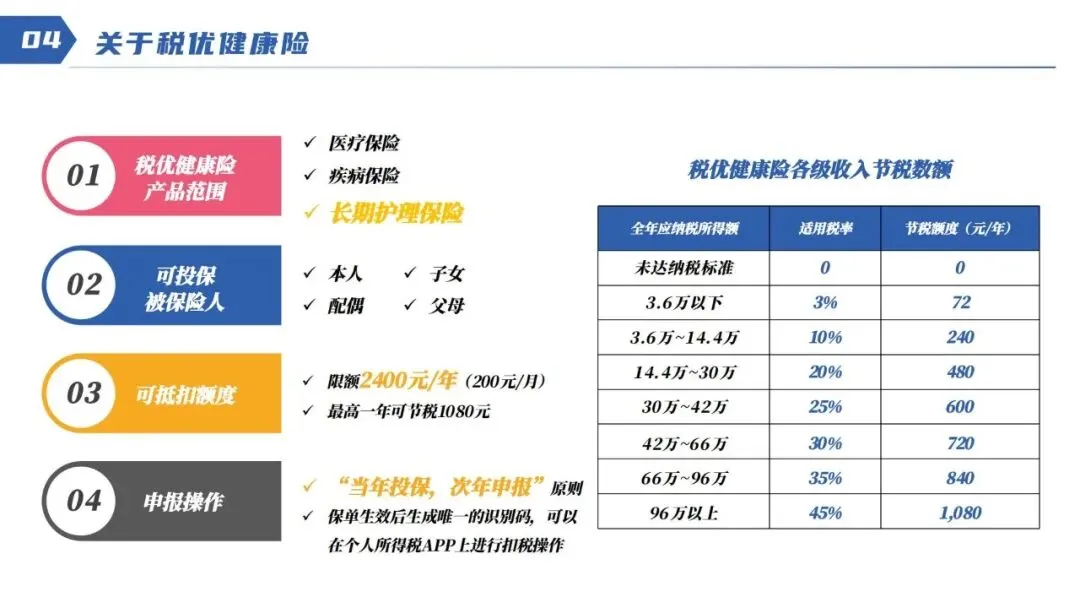
1.产品范围:包含医疗保险、疾病保险、长期护理保险三大类;
2.投保对象范围:投保人可以给自己、配偶、子女、父母投保,不是只能给自己买;
3.抵扣额度:每年最高2400 元,换算每月200 元;年度最高节税1080 元;
4.节税逻辑:同样一年2400 元税前抵扣,不同收入、不同个税税率,实际省下的税款不一样。没有达到纳税门槛,节税为 0;3% 税率一年节税 72 元;10% 税率一年节税 240 元;20% 税率一年节税 480 元;25% 税率一年节税 600 元;30% 税率一年节税 720 元;35% 税率一年节税 840 元;45% 最高档税率,每年最高节税 1080 元。
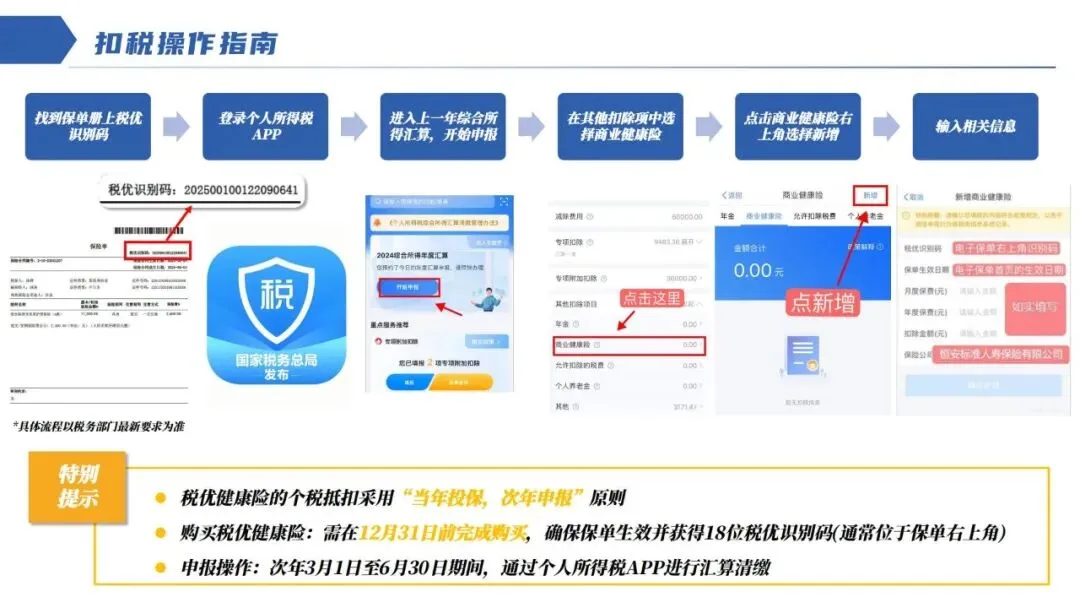
5.申报原则:当年投保,次年申报。保单生效后生成专属18 位税优识别码,第二年个税汇算清缴的时候在个人所得税 APP 完成抵扣申报。
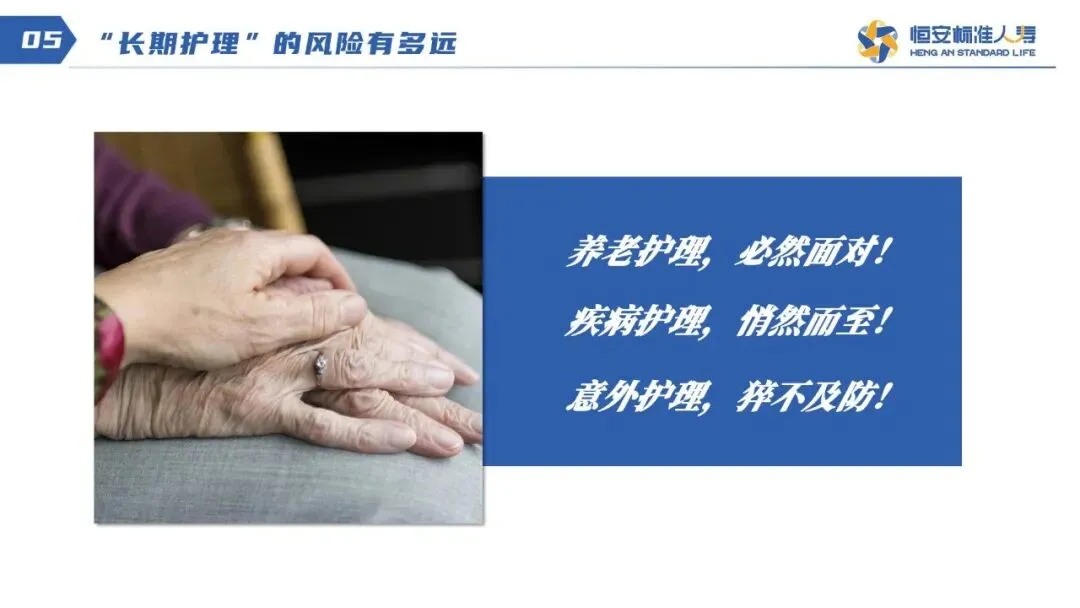
(五)失能护理风险,是每个家庭都要面对的现实
为什么国家要把长期护理保险纳入税优目录?因为护理风险无处不在。
1.养老护理:步入老年之后身体机能衰退,失能失智风险是老龄化必然面对的挑战;
2.疾病护理:脑中风、阿尔茨海默病、帕金森等疾病,悄无声息来临,一旦中招就需要长期照护;
3.意外护理:一场突发意外,造成重度伤残,就会带来长期护理开销。
基础医保主要报销医疗治疗费用,家庭护工、居家照护、养老院护理的大部分开支,社保是不覆盖的。长期护理保险,就是专门针对失能、特定疾病带来的护理风险设置的保障工具,而税优政策进一步降低我们配置这份保障的成本。
二、恒安标准岁优享2.0 护理保险(互联网)产品核心特色:享节税・享增值・享保障・享终身
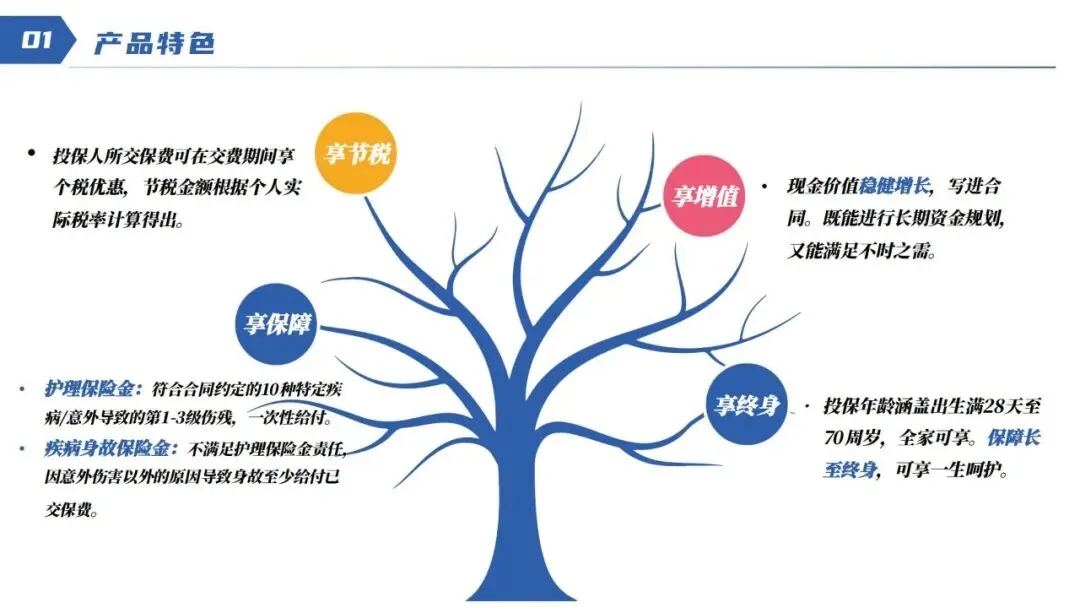
这款产品的核心宣传可以总结四句话:享节税、享保障、享增值、享终身,每一个特点对应实际权益,下面逐条拆解。
(一)享节税:保费享受个税优惠,实实在在降低投保成本
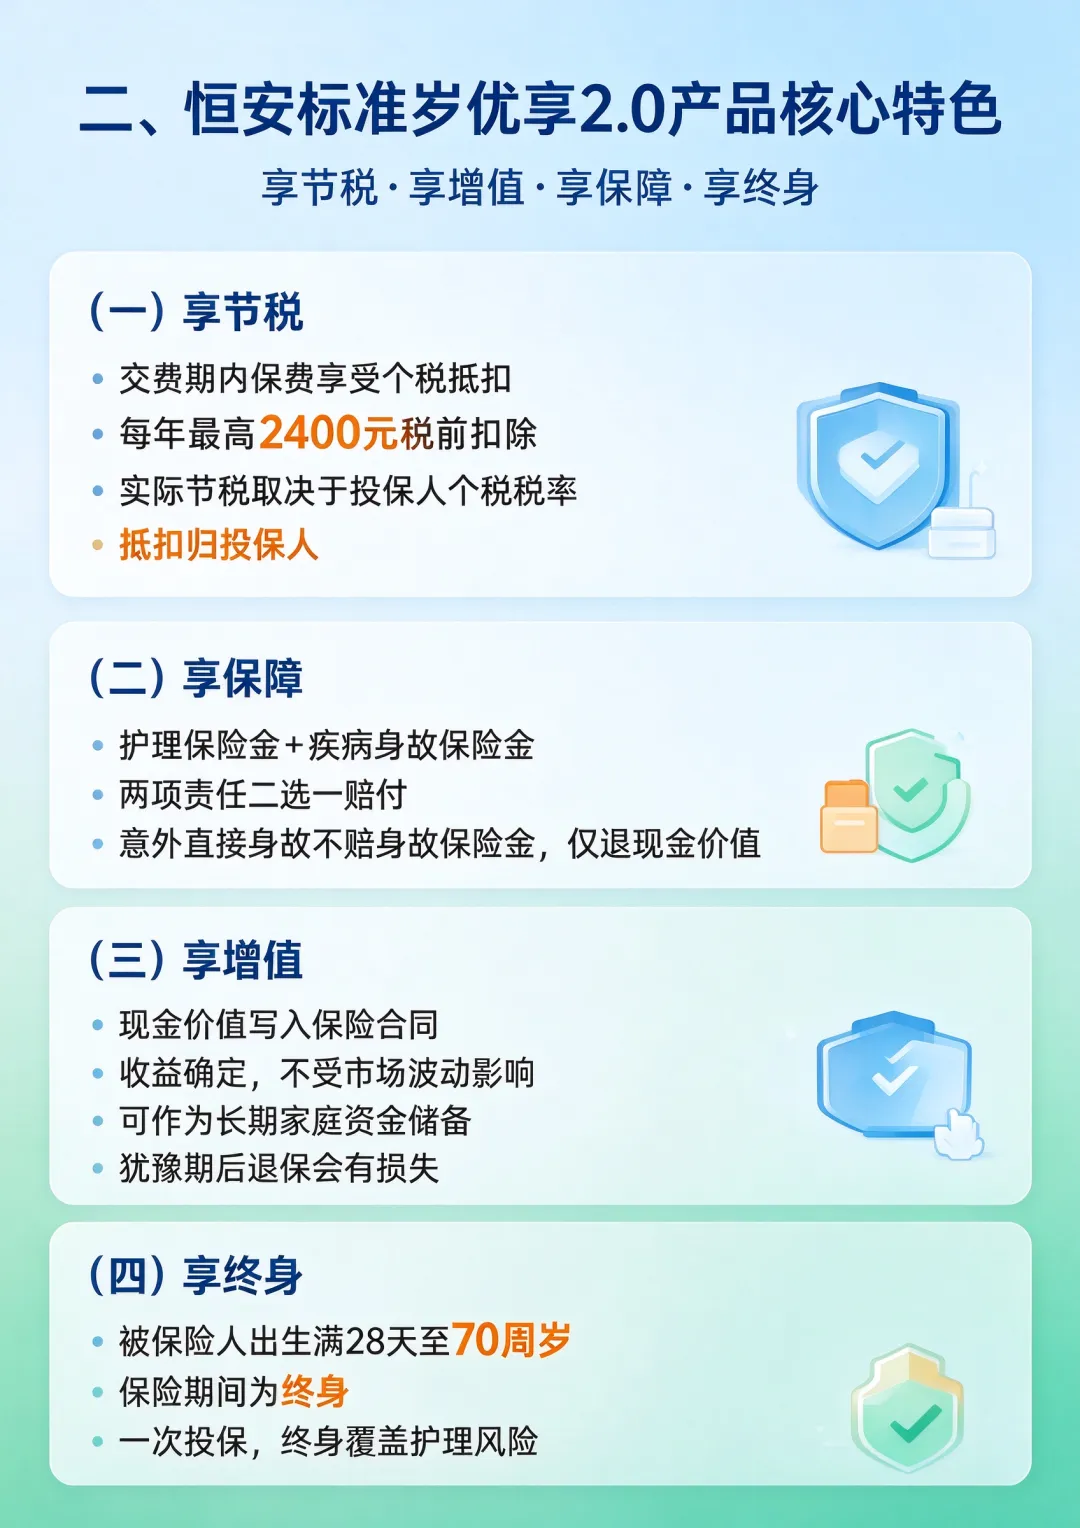
1.在交费期内,投保人缴纳的保费,可以享受税优健康险的个税抵扣政策;
2.每年抵扣上限2400 元,实际省下多少税款,由投保人自身个税税率决定;
3.重点提示:抵扣的是投保人的个税。举个例子,丈夫给妻子投保,由丈夫作为投保人,那么个税抵扣在丈夫名下申报。
(二)享保障:护理保险金+ 疾病身故保险金双重保障,覆盖失能与身故风险
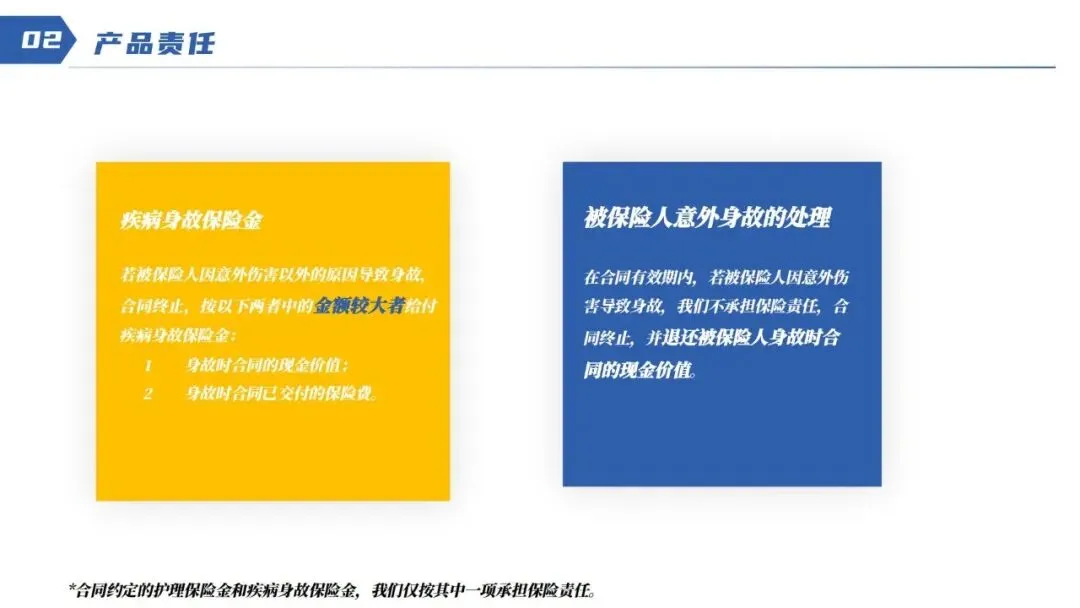
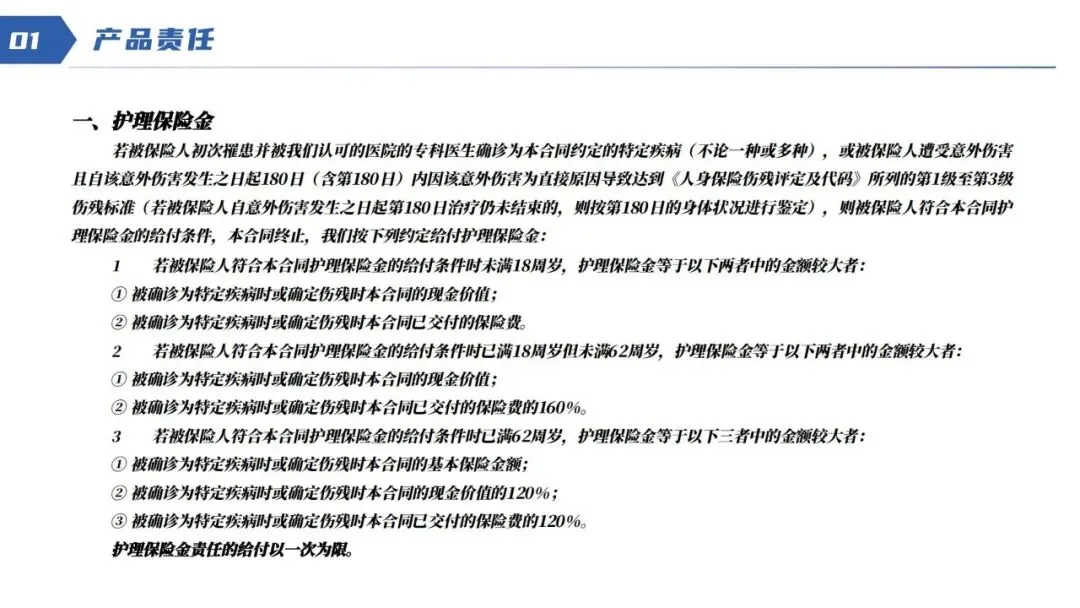
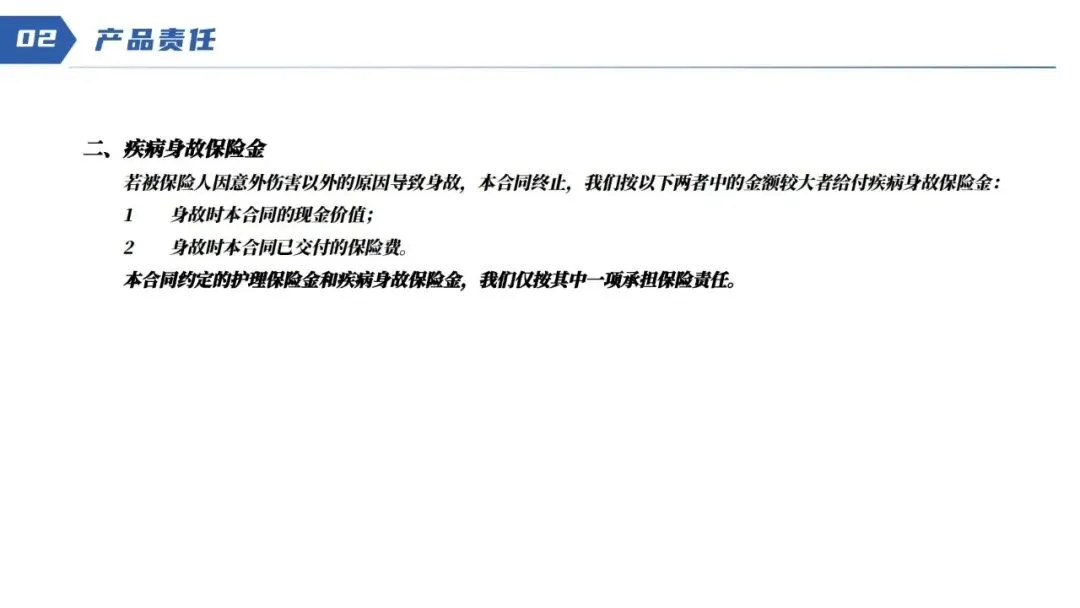
这款产品核心保障分为两大保险责任:护理保险金、疾病身故保险金。需要注意,护理保险金和疾病身故保险金,两项责任只能赔付其中一项。
特别提醒:意外伤害身故不在本产品保障责任内,如果被保险人因为意外直接身故,不赔付身故保险金,合同终止,仅退还当时的现金价值。
(三)享增值:现金价值写入保险合同,稳健确定增长
1.保单现金价值全部写进保险合同,收益是确定的,不受市场投资波动影响;
2.现金价值会随着保单年度持续增长,可以做长期家庭资金储备;
3.如果未来有资金需求,可以通过退保,拿回对应保单年度的现金价值,满足家庭的资金周转需要;
4.注意:犹豫期之后退保,拿不到全部已交保费,前期退保会产生损失。
(四)享终身:投保人群广,保障期限为终身
1.被保险人投保年龄范围:出生满28 天到 70 周岁,一家老小都可以作为被保人;
2.保险期间为终身,一次投保,保障一辈子,终身覆盖护理风险。
三、深度解析两大核心保险责任,读懂赔付条件与赔付标准
保险产品最重要就是看懂赔付条件,分清什么情况赔,赔多少钱,什么情况不赔。
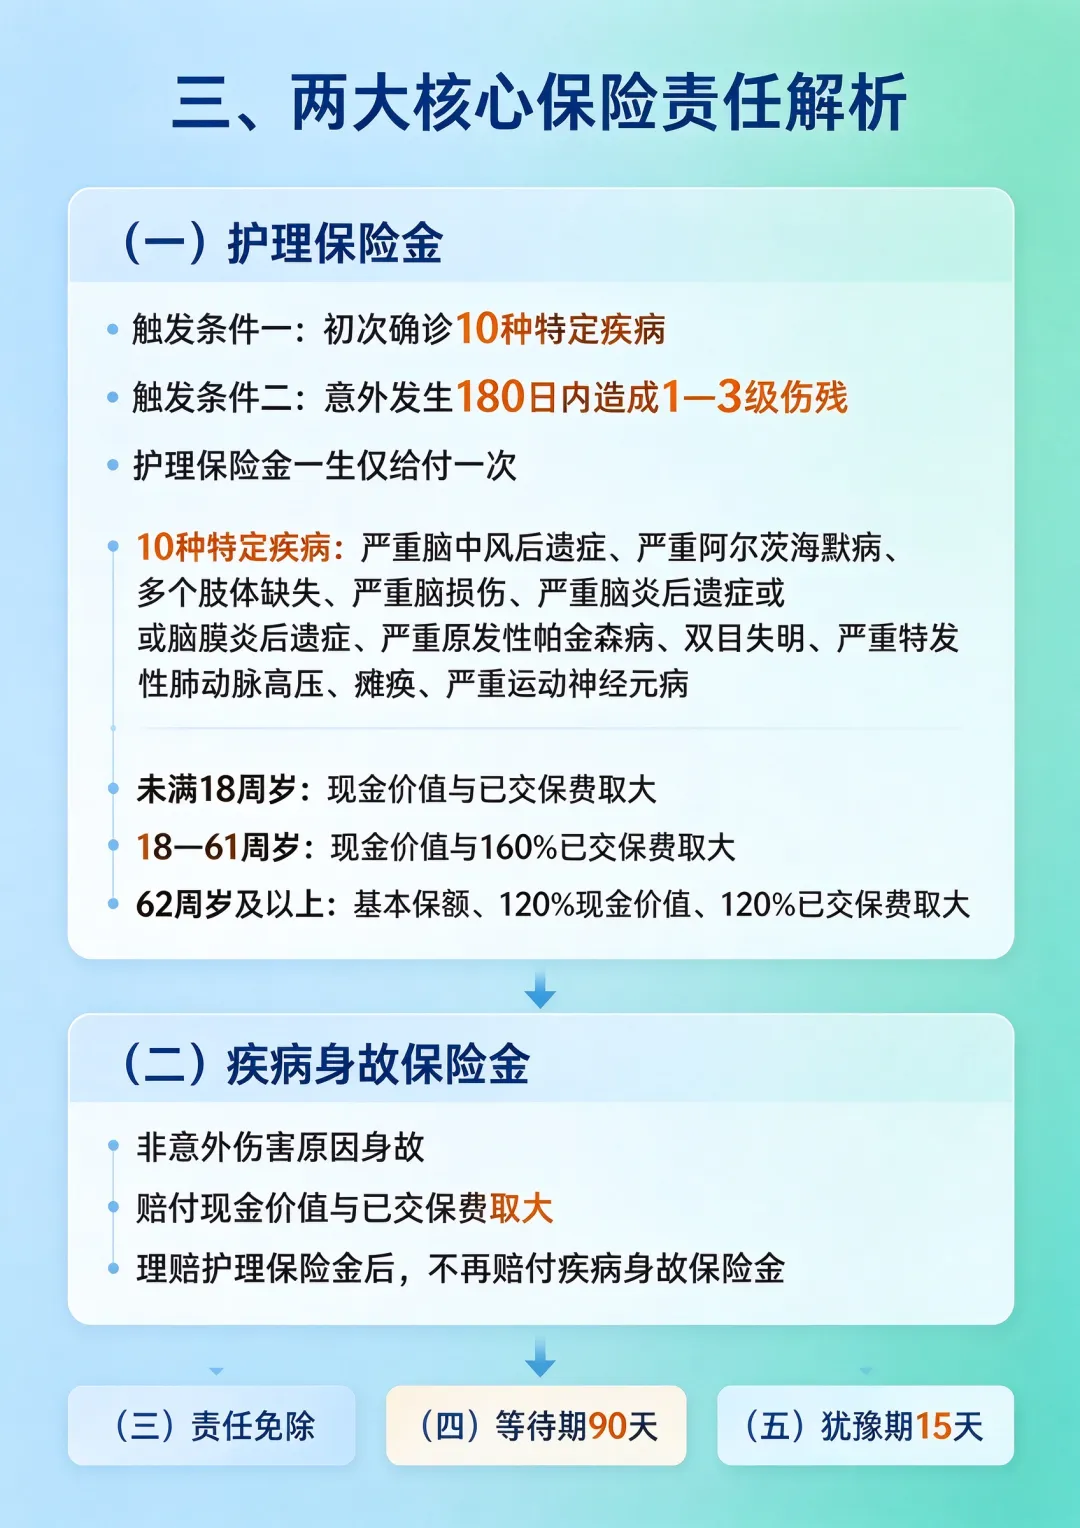
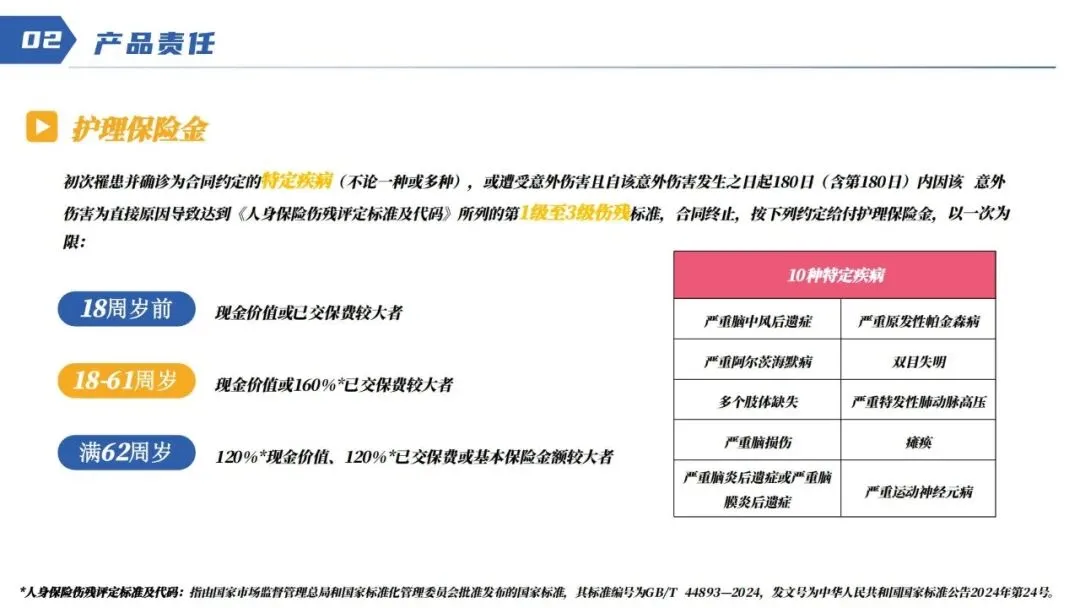
(一)护理保险金
1、赔付触发两种情况,满足任意其一即可
1)初次确诊合同约定的10 种特定疾病其中一种或者多种;2)遭遇意外伤害,意外发生 180 天之内,直接造成 1‑3 级伤残,伤残鉴定参考国家标准 GB/T 44893—2024《人身保险伤残评定标准及代码》。
如果意外发生180 天治疗还没结束,就按照第 180 天当天身体状态来做伤残鉴定。赔付之后合同直接终止,护理保险金一生只能给付一次。
2、10 种特定疾病清单
包含严重脑中风后遗症、严重阿尔茨海默病、多个肢体缺失、严重脑损伤、严重脑炎后遗症或严重脑膜炎后遗症、严重原发性帕金森病、双目失明、严重特发性肺动脉高压、瘫痪、严重运动神经元病。这些疾病,大多都是会造成失能、需要长期专人护理的病种。
3、不同年龄对应的护理保险金计算规则
1.未满18 周岁:取「当时现金价值」和「已交保费」两者更大的金额;
2.已满18 周岁,未满 62 周岁:取「当时现金价值」、「160% 已交保费」两者更大;
3.已满62 周岁及以上:取「基本保险金额」、「120% 现金价值」、「120% 已交保费」三者当中最大的那一项。
(二)疾病身故保险金
1.赔付条件:被保险人因为意外伤害之外的原因发生身故;
2.赔付金额:取「身故当时的现金价值」、「已经交纳全部保费」二者较大值。简单理解,疾病身故,至少不会亏掉已经交过的保费;
3.重要免责:意外身故不赔疾病身故保险金,仅退现金价值;
4.责任互斥规则:一旦理赔护理保险金,合同终止,就不再承担疾病身故保险金。
(三)责任免除:这些情形,保险公司不予赔付
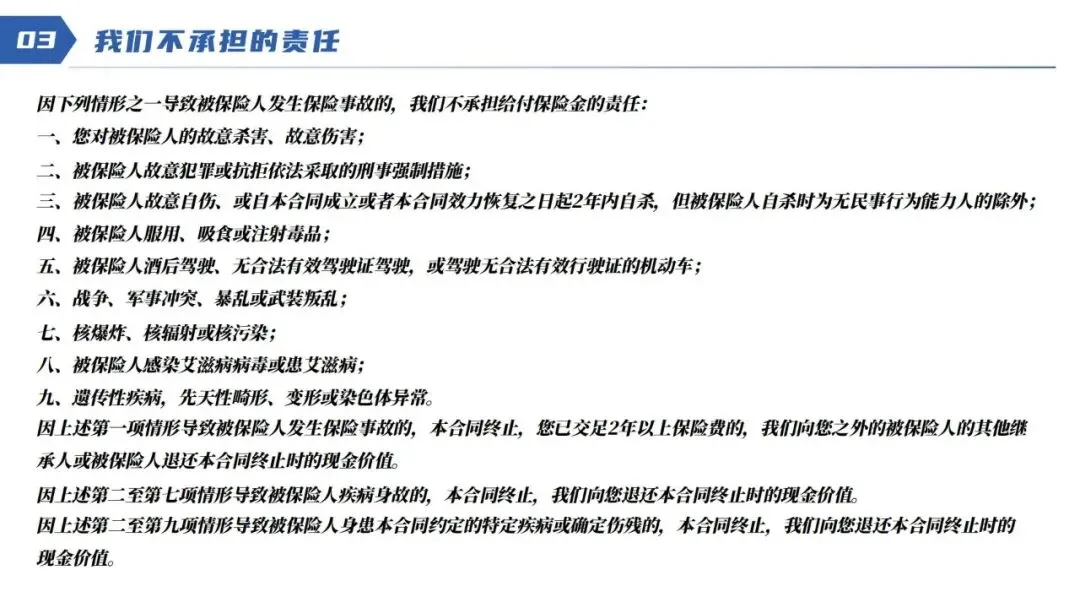
出现下面九类情形发生保险事故,保险公司不承担赔付责任,只退还现金价值(部分情形按条款处理)。
1.投保人故意杀害、故意伤害被保险人;
2.被保险人故意犯罪,或者抗拒刑事强制措施;
3.被保险人故意自伤;合同成立或者复效两年之内自杀(无民事行为能力人自杀除外);
4.被保险人吸食、注射毒品;
5.酒后驾驶、无证驾驶、驾驶无有效行驶证机动车;
6.战争、军事冲突、暴乱、武装叛乱;
7.核爆炸、核辐射、核污染;
8.感染艾滋病病毒或患艾滋病;
9.遗传性疾病、先天性畸形、染色体异常。
(四)等待期规则
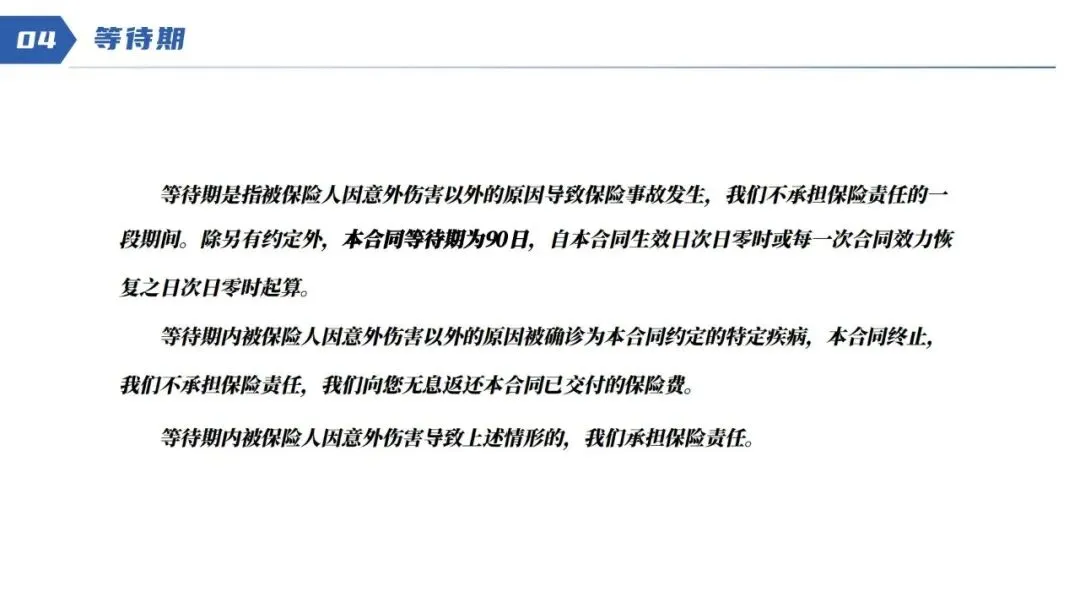
1.等待期时长90 天,从保单生效次日零点、或者每次复效次日零点开始算;
2.等待期只针对非意外事故;意外导致的特定疾病、伤残,不受等待期限制;
3.如果等待期之内,非意外原因确诊约定特定疾病,合同终止,无息返还全部已交保费,不赔付保险金。
(五)犹豫期规则
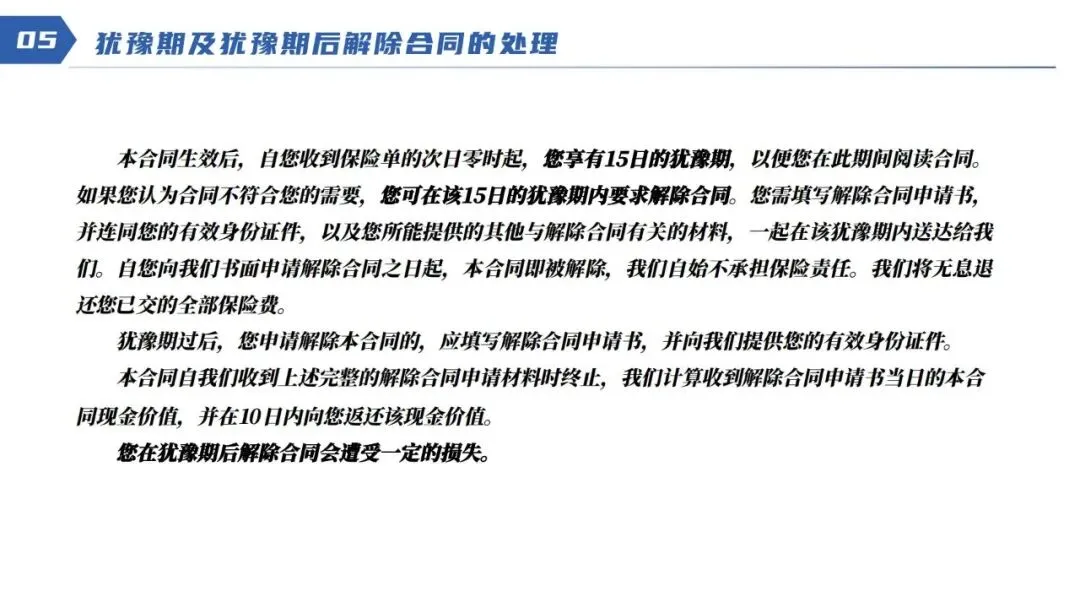
1.犹豫期15 天,收到保单次日零点开始计算;
2.犹豫期之内申请退保,无息退还全部保费;
3.犹豫期之后退保,只返还退保当日对应的现金价值,前期退保会有资金损失。
四、投保规则看懂:谁能买?怎么交费?有哪些限制条件?
很多人看产品只看保障,忽略投保规则,导致最后无法投保,本部分梳理全部关键投保门槛。
(一)投保人、被保人年龄
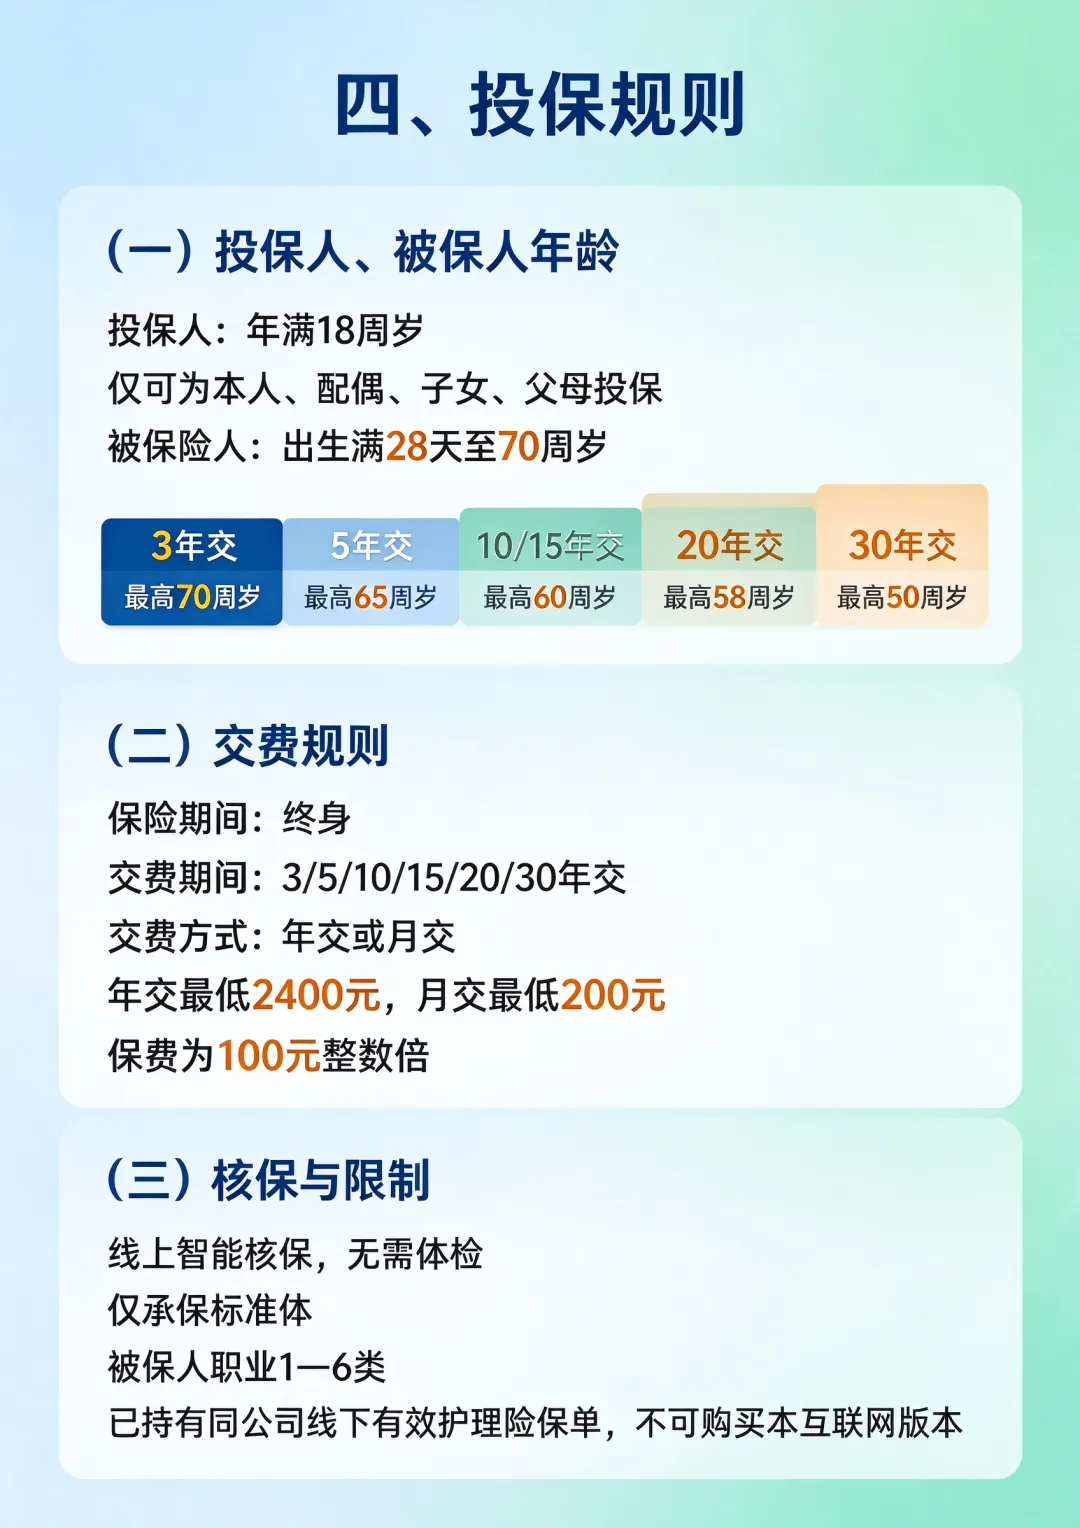
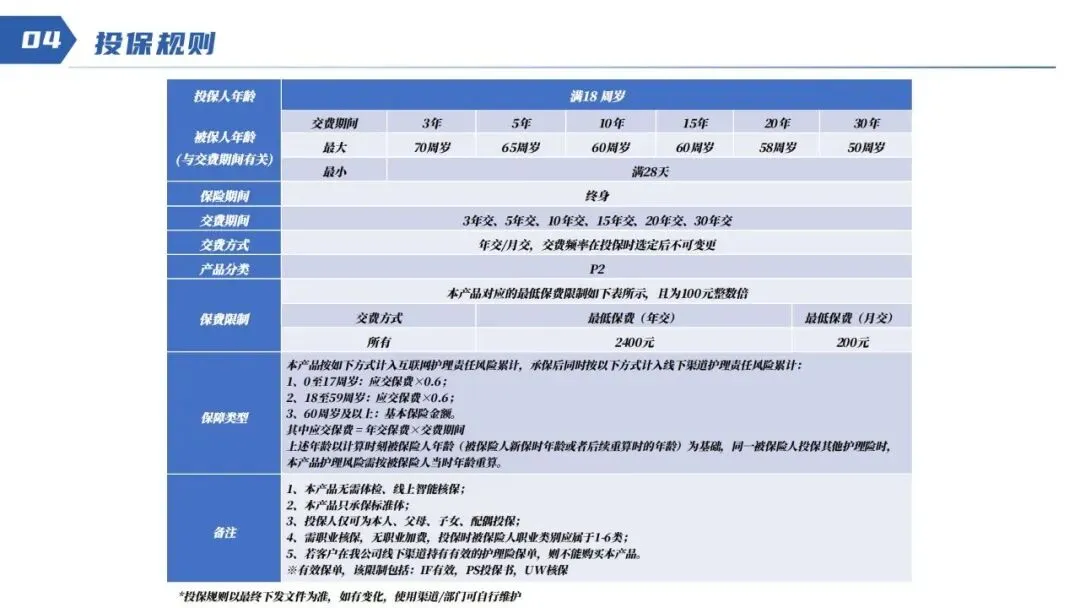
1.投保人年龄:必须年满18 周岁;投保人可以为本人、配偶、子女、父母投保,不能给没有亲属关系的其他人投保;
2.被保险人年龄:最小出生满28 天,最高 70 周岁。但是交费期不同,被保人最高可投保年龄有约束。1)3 年交:被保人最高 70 周岁;2)5 年交:被保人最高 65 周岁;3)10 年交、15 年交:被保人最高 60 周岁;4)20 年交:被保人最高 58 周岁;5)30 年交:被保人最高 50 周岁。
(二)交费相关规则
1.保险期间固定为终身;
2.交费期间可选:3 年交、5 年交、10 年交、15 年交、20 年交、30 年交;
3.交费方式支持年交或者月交,投保时选定交费方式,之后不能变更;
4.保费门槛:年交最低2400 元,月交最低200 元;保费金额必须是100 元整数倍。> 这里注意,税优每年抵扣上限正好 2400 元,年交 2400 元刚好把税优额度用满。
(三)核保与特殊限制条件
1.无需体检,采用线上智能核保;但是本产品只承保标准体,身体异常无法通过智能核保就不能投保;
2.职业要求:被保人职业类别1‑6 类,需要做职业核保,没有额外职业加费;
3.重要排他规则:如果同一个客户,已经持有这家保险公司线下渠道有效的护理保险保单,不可以购买这款互联网版本产品;
4.风险累计:投保之后,护理责任风险会同时计入互联网渠道以及线下渠道的护理险累计,同一被保人再投保其他护理险,风险额度会重新计算。
五、真实案例演示,直观看懂收益、节税、保障
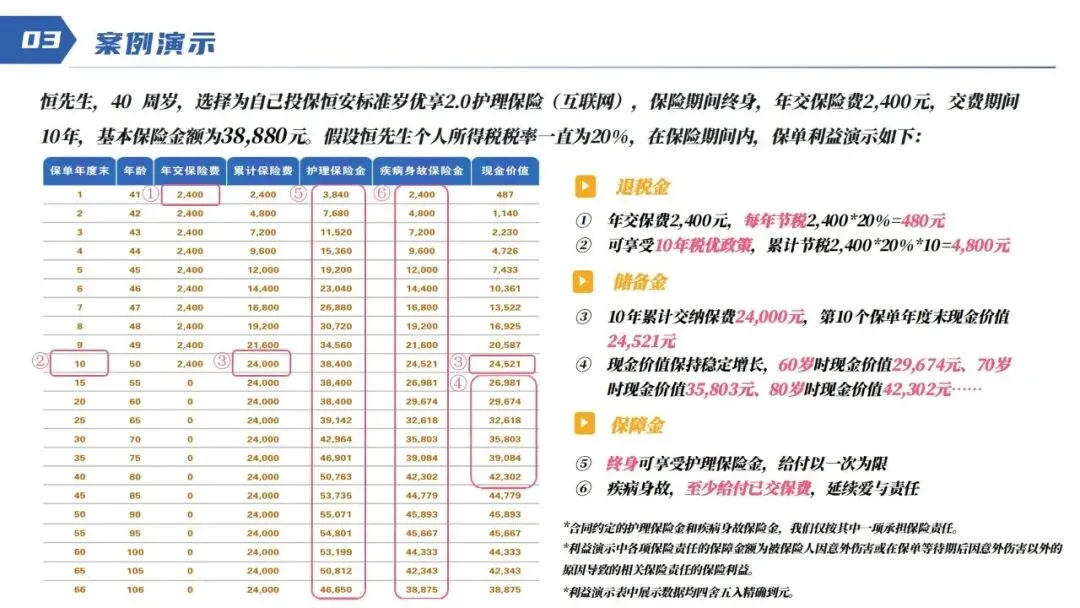
我们拿PPT 当中 40 周岁恒先生案例,具象理解这款产品。
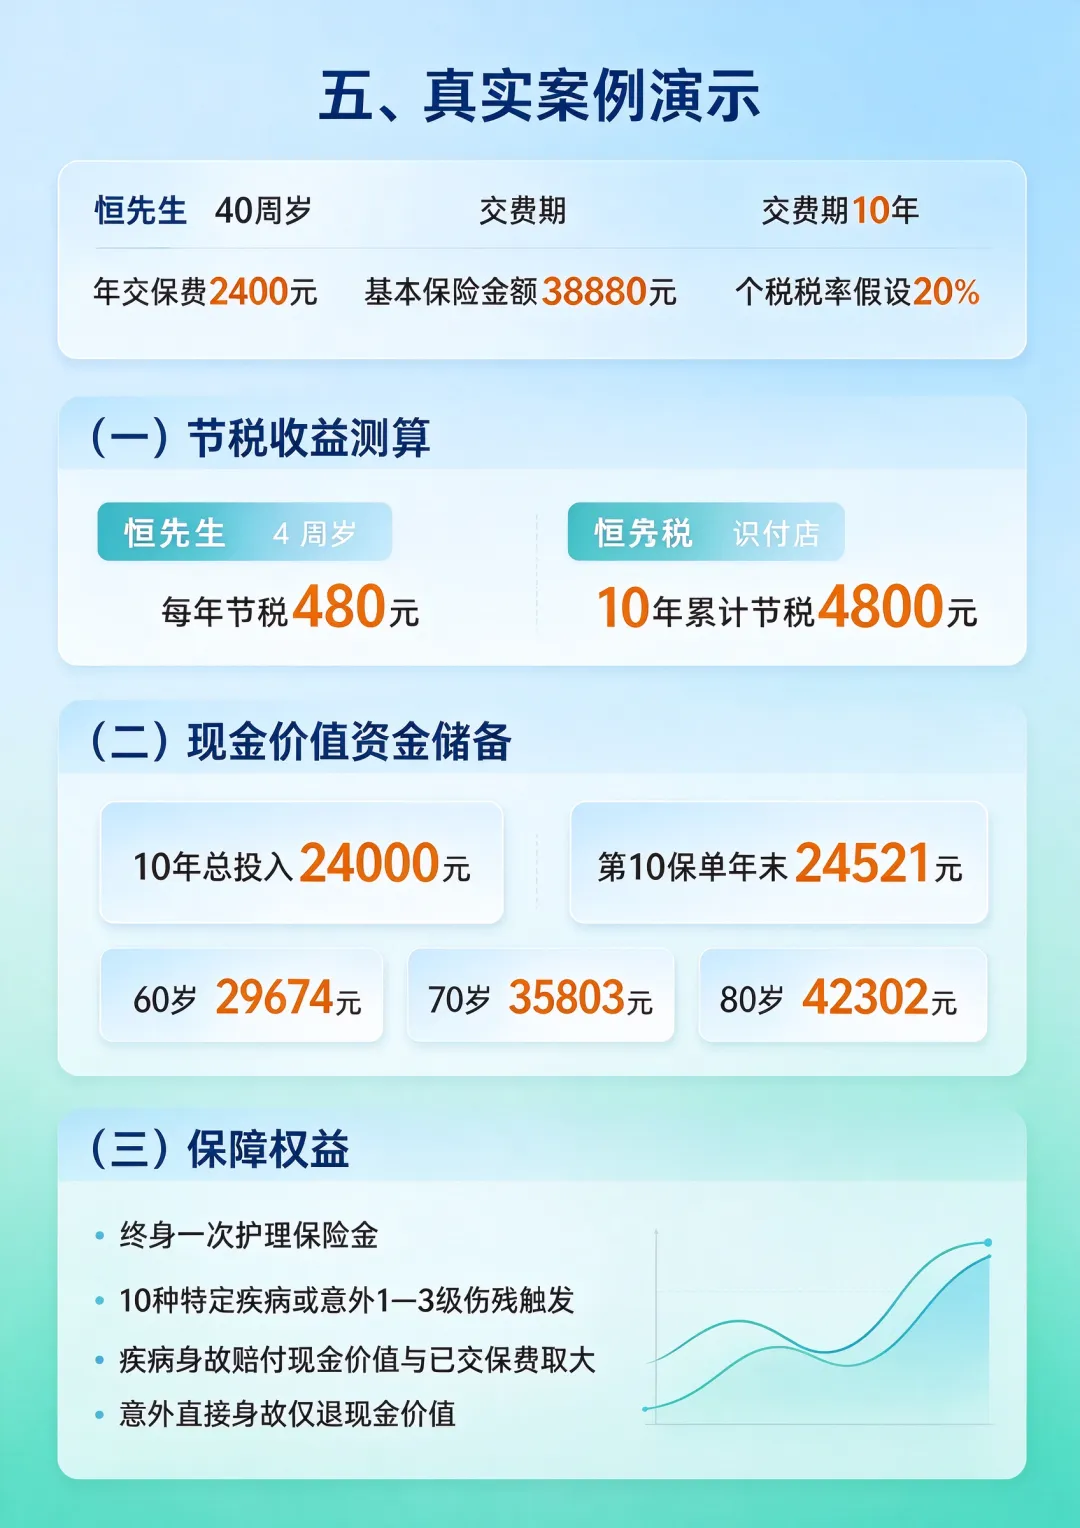
1.基础投保信息:恒先生40 周岁,给自己投保恒安标准岁优享 2.0 护理保险(互联网),终身保障,年交保费2400 元,交费期 10 年,基本保险金额 38880 元;假设个人所得税税率稳定20%。
(一)节税收益测算
1.每年保费2400 元,税率 20%,每年节税= 2400×20%=480 元;
2.一共交费10 年,累计可以节税 480×10=4800 元;
3.这部分是个税汇算的时候,通过税优识别码申报,退税拿到手的实实在在收益。
(二)现金价值资金储备演示
1.10 年合计总投入保费:2400×10=24000 元;
2.第10 个保单年度末,现金价值 24521 元,已经超过总投入保费;
3.保单持续终身增值:60 岁现金价值 29674 元;70 岁现金价值 35803 元;80 岁现金价值 42302 元;后续继续增长。现金价值全部写进合同,是确定利益。
(三)保障权益
1.终身享有护理保险金保障,一生只赔付一次,触发条件为约定10 种特定疾病,或者意外导致 1‑3 级伤残;
2.如果疾病身故,赔付现金价值与已交保费二者取大,保证疾病身故至少拿回已交保费;
3.再次划重点:护理保险金和疾病身故保险金,二选一赔付。意外直接身故,只退现金价值。
六、实操:个税APP 扣税完整操作指南
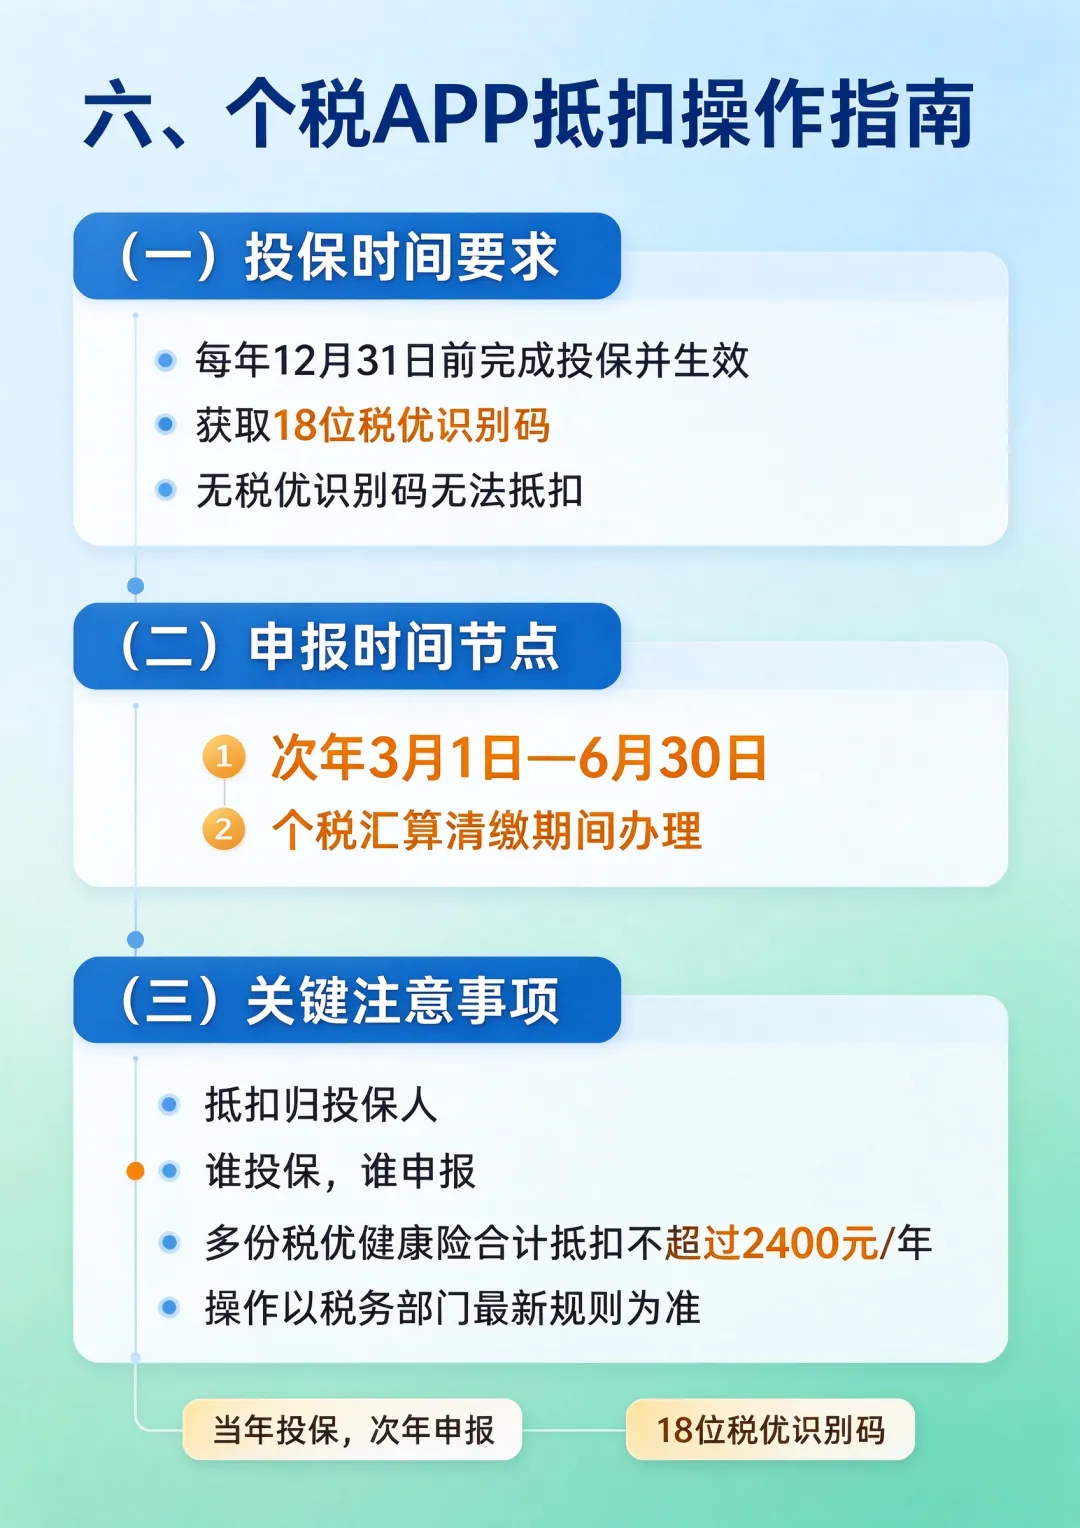
买完税优护理险,如何完成个税抵扣,一定要记住核心原则当年投保,次年申报。
(一)投保时间要求
需要在每年的12 月 31 日之前完成投保,保单生效,并且拿到保单上的18 位税优识别码,税优识别码一般印在保单右上角。没有税优识别码,就无法完成个税抵扣。
(二)申报时间节点
第二年的3 月 1 日‑6 月 30 日个税汇算清缴期间,登录个人所得税APP 完成申报操作。
(三)关键注意事项
1.抵扣是抵扣投保人的个税,谁交钱投保,就在谁的个税账号申报;给配偶父母子女投保,投保人填谁,就走谁的个税;
2.具体申报界面、操作步骤,跟随税务系统更新变化,操作以税务部门最新规则为准;
3.一年税优健康险最高抵扣额度2400 元,如果同时买多款税优健康险,合计抵扣也不能超过 2400 元每年上限。
七、客观看待产品优势与局限,理性配置保险
税优护理险有政策加持,但它不是万能保险,我们客观看待产品优缺点,帮助大家判断是否适合自己。
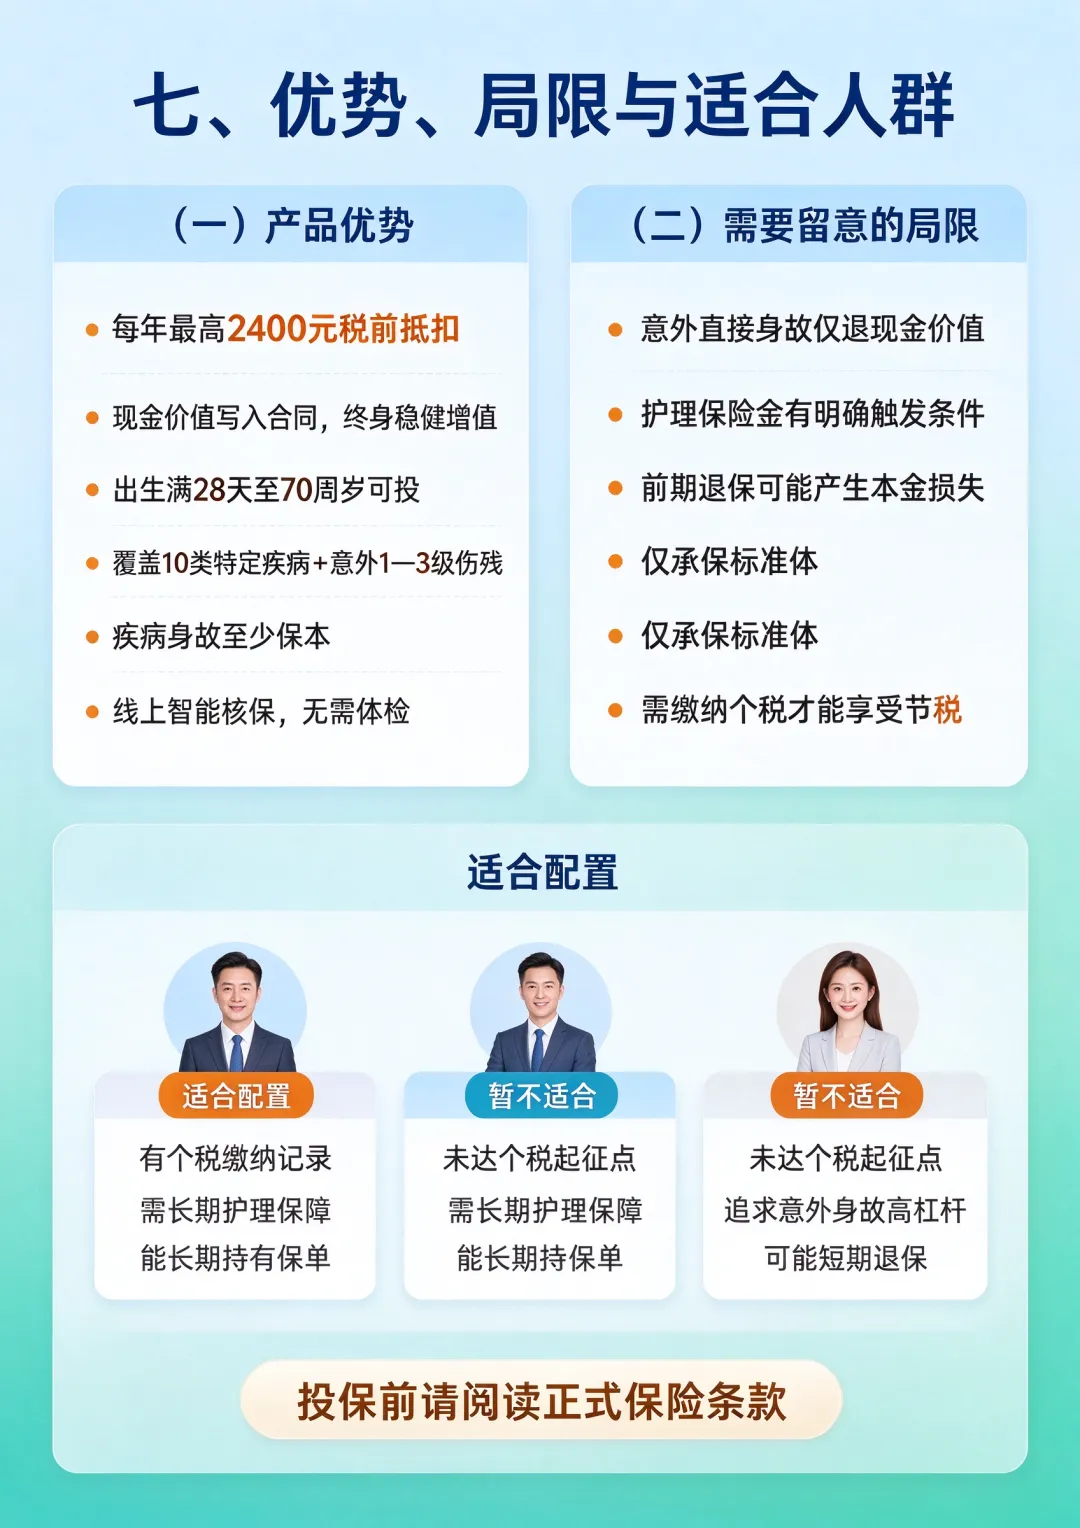
(一)产品优势
1.享受国家个税抵扣政策:每年最高2400 元税前扣除,相当于国家帮我们降低一部分保费成本;
2.现金价值合同确定,终身增值,兼顾保障和储蓄功能,可以作为家庭长期护理资金储备;
3.投保人群覆盖面广:小到婴儿,大到70 岁老人都可以作为被保人,可以给直系亲属投保;
4.覆盖10 类高发失能疾病,外加意外 1‑3 级重度伤残护理保障,专门针对失能照护风险;疾病身故至少保本;
5.线上投保,不需要体检,智能核保,投保流程便捷。
(二)需要重点留意的局限性
1.意外身故不赔付身故保险金:如果被保险人直接因为意外去世,仅退还现金价值,这点和普通终身寿险有本质区别;
2.护理保险金触发条件严格,需要确诊约定特定疾病,或者意外达到1‑3 级伤残,不是所有失能情况都能理赔;
3.前期退保现金价值低,如果短期就计划退保,会有本金损失,适合长期持有;
4.仅承保标准体,身体有异常无法投保;已经持有同公司线下护理险客户无法购买;
5.税优抵扣的前提:投保人本身需要缴纳个税,如果个人收入达不到纳税标准,则享受不到节税福利。
(三)什么样的人群适合配置这款产品
1.需要配置长期护理保障,每年有缴纳个税,希望利用税优政策降低投保成本;
2.想要一笔终身确定增长的资金储备,同时兼顾失能护理保障;
3.希望给父母、配偶、孩子配置合规税优护理保障;
4.能够长期持有保单,不打算短期退保。
(四)不适合的人群
1.收入达不到个税起征点,无法享受税优抵扣;
2.主要诉求是做高杠杆身故保障,希望意外身故也有高额赔付;
3.短期内可能就要退保动用全部本金,无法长期持有保单。
简短总结
恒安标准岁优享2.0 属于税优长期护理险,每年最高 2400 元税前抵扣,兼顾确定现金价值与护理、疾病身故保障。但意外身故仅退现金价值,理赔有门槛,适合长期持有,需结合自身收入、保障需求理性选择。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

