27页PPT-西部证券-2026Q2保险业偿付能力系列报告:权益回暖驱动盈利修复,寿险偿付能力边际改善
- 2026-11-08 03:01:12
2026Q2保险行业深度复盘:权益回暖带动盈利修复,行业分化持续加剧
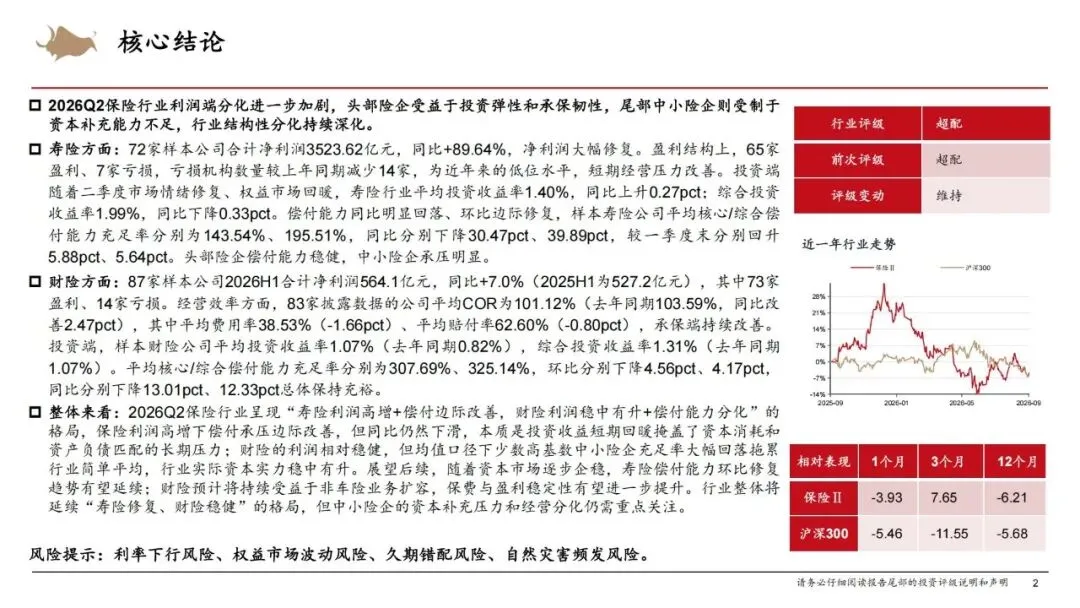
导读:随着二季度权益市场情绪修复,保险行业盈利迎来明显改善,但头部与中小险企经营差距持续拉大。寿险实现利润高增,偿付能力环比边际修复;财险盈利稳中有升,承保质量持续优化。
本文基于西部证券2026Q2 保险业偿付能力报告,拆解寿险、财险经营现状、偿付能力压力、行业痛点以及未来发展趋势。
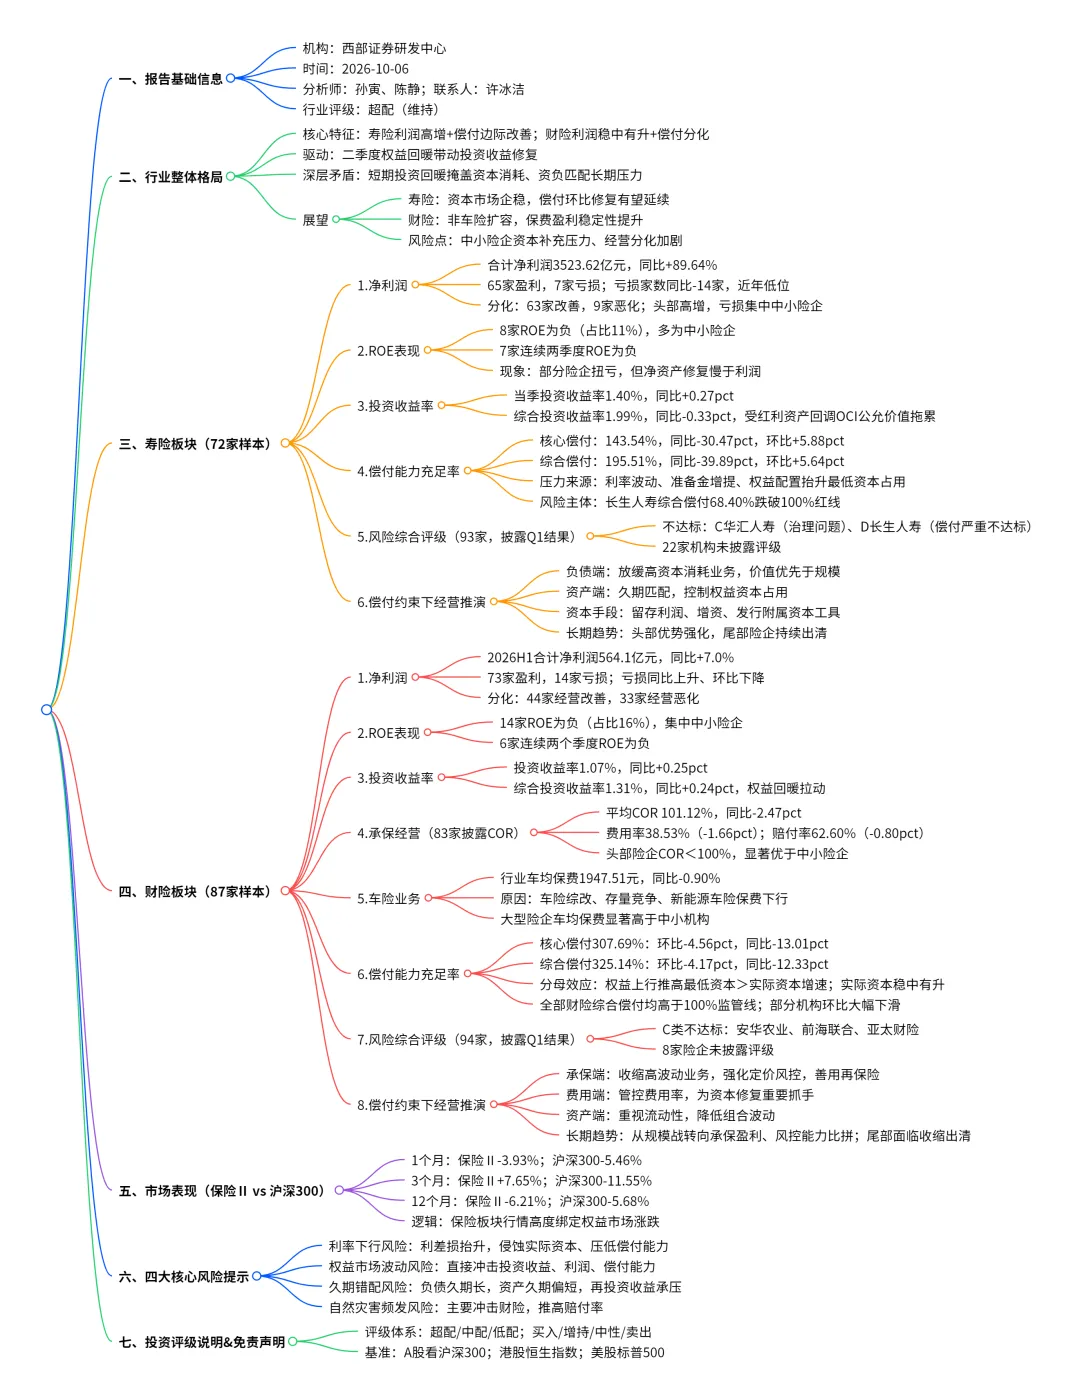
一、2026Q2 保险行业整体格局:盈利回暖,结构性分化深化
2026 年第二季度,A 股权益市场回暖,直接带动保险板块投资端改善,行业利润得到修复,但头部险企与尾部中小险企经营表现冰火两重天,资本补充能力差距,进一步放大行业结构性分化。
从整体行业格局来看,呈现两大核心特征:寿险利润高增+ 偿付能力边际改善,财险利润稳中有升 + 偿付能力分化。短期权益回暖带来账面利润修复,却没有完全化解资本消耗、资产负债匹配的长期压力。财险行业简单平均口径下偿付能力有所回落,但剔除少数中小险企扰动后,行业实际资本实力是稳中有升。
展望后市,如果资本市场维持企稳态势,寿险偿付能力环比修复趋势有望延续;财险将持续受益非车险业务扩容,保费与盈利稳定性进一步增强。中长期维度,寿险修复、财险稳健将是行业主基调,但中小险企资本补充压力、尾部机构经营风险依旧需要持续重点关注。
本次报告样本覆盖72 家寿险公司、87 家财险公司,从净利润、ROE、投资收益率、偿付能力充足率、风险综合评级多个维度,完整刻画二季度保险行业真实经营面貌。
二、寿险板块:净利润大幅反弹,偿付能力环比修复,尾部险企压力仍存
(一)净利润:行业利润同比接近翻倍,亏损机构数量降至近年低位
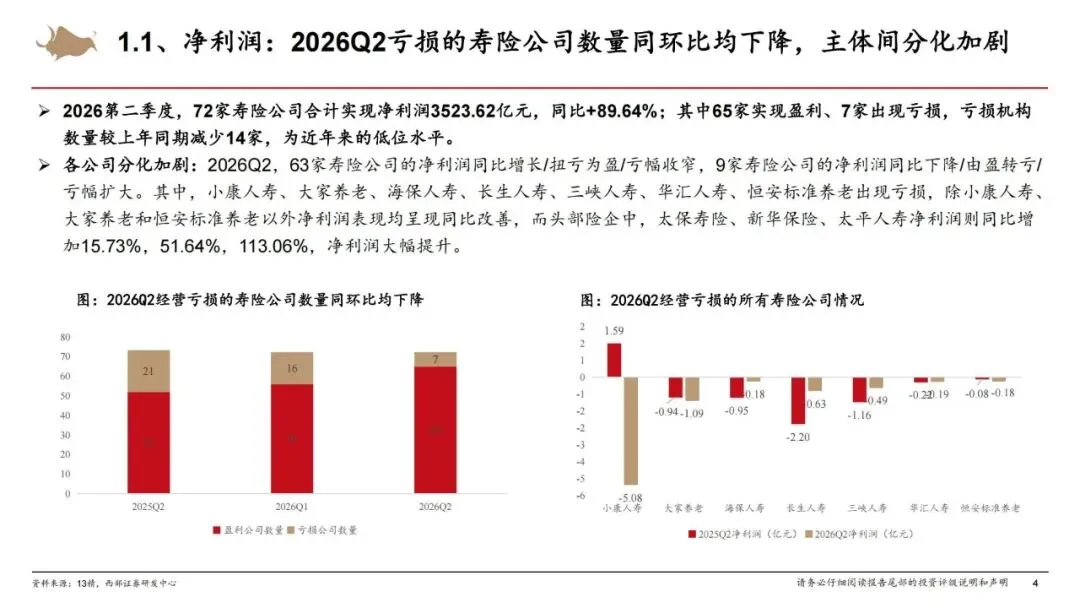
1、整体盈利数据:2026Q2,72 家样本寿险公司合计净利润3523.62 亿元,同比增长 89.64%,盈利实现大幅度修复。其中65 家机构实现盈利,仅 7 家出现亏损,亏损机构数量相较去年同期减少 14 家,是近几年较低水平,行业短期经营压力有所缓解。2、主体分化明显:72 家寿险公司里面,63 家公司实现净利润同比增长、扭亏为盈或者亏损幅度收窄;剩余 9 家公司利润下滑、由盈转亏或者亏损进一步扩大。3、头部、尾部表现分化:头部寿险企业盈利亮眼,太保寿险、新华保险、太平人寿净利润分别同比增长 15.73%、51.64%、113.06%;亏损主体集中在中小险企,分别是小康人寿、大家养老、海保人寿、长生人寿、三峡人寿、华汇人寿、恒安标准养老,多数亏损企业亏损幅度已经同比改善,少数企业经营依旧承压。
(二)ROE 表现:少数中小险企净资产持续承压,部分企业 ROE 为负
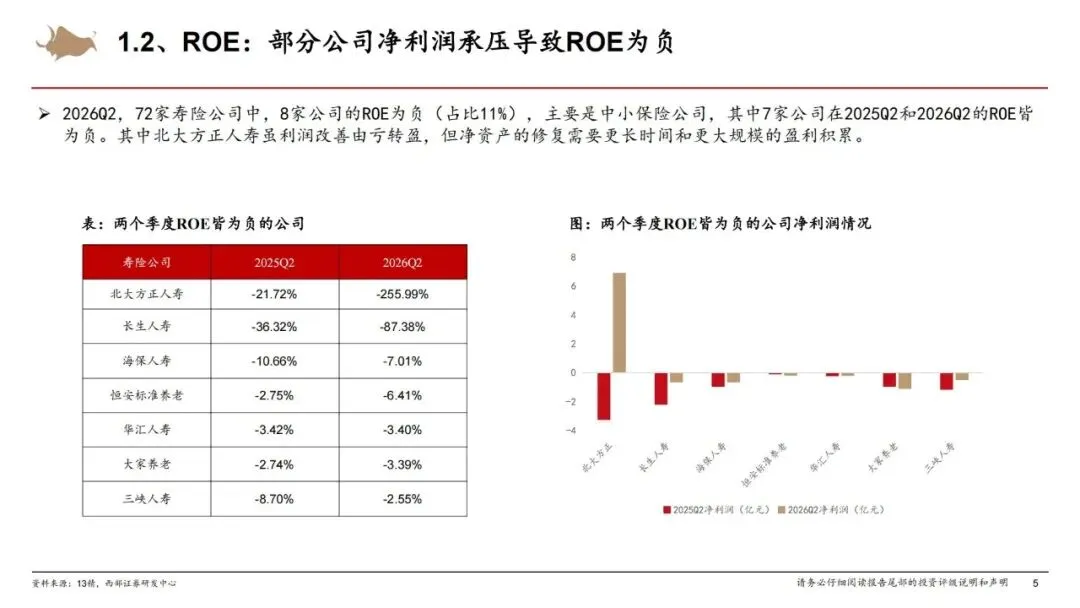
1、2026Q2,72 家寿险样本公司中,一共有 8 家企业 ROE 为负数,占全部样本 11%,全部集中在中小保险公司。其中 7 家公司 2025Q2、2026Q2 连续两个季度 ROE 为负。2、值得关注的现象:部分险企已经实现扭亏,但是净资产修复速度远远慢于利润改善速度。以北大方正人寿为例,虽然已经实现由亏转盈,但想要修复净资产,依旧需要长时间大规模盈利积累,资本改善是一个漫长过程,不会随着单季度盈利立刻扭转基本面。
(三)投资端:投资收益率回暖,综合投资收益率同比小幅下行
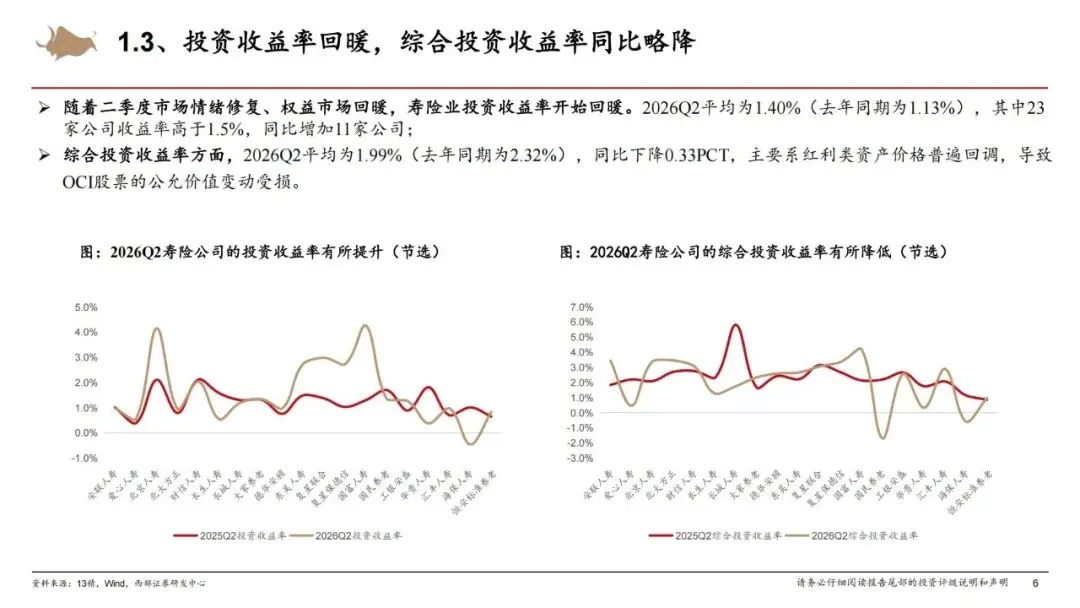
1、当季投资收益率回暖:二季度权益市场情绪修复,寿险行业平均投资收益率1.40%,同比提升 0.27 个百分点。一共有 23 家寿险公司投资收益率高于 1.5%,同比增加 11 家,更多险企享受到权益市场上涨红利。2、综合投资收益率同比回落:行业平均综合投资收益率1.99%,同比下降 0.33 个百分点。报告指出,主要受红利类资产价格回调影响,OCI 股票公允价值受损,拖累综合口径收益表现。简单理解,账面浮亏影响综合收益,但是不影响当期利润表的投资收益。
(四)偿付能力:同比依旧回落,二季度迎来环比边际修复
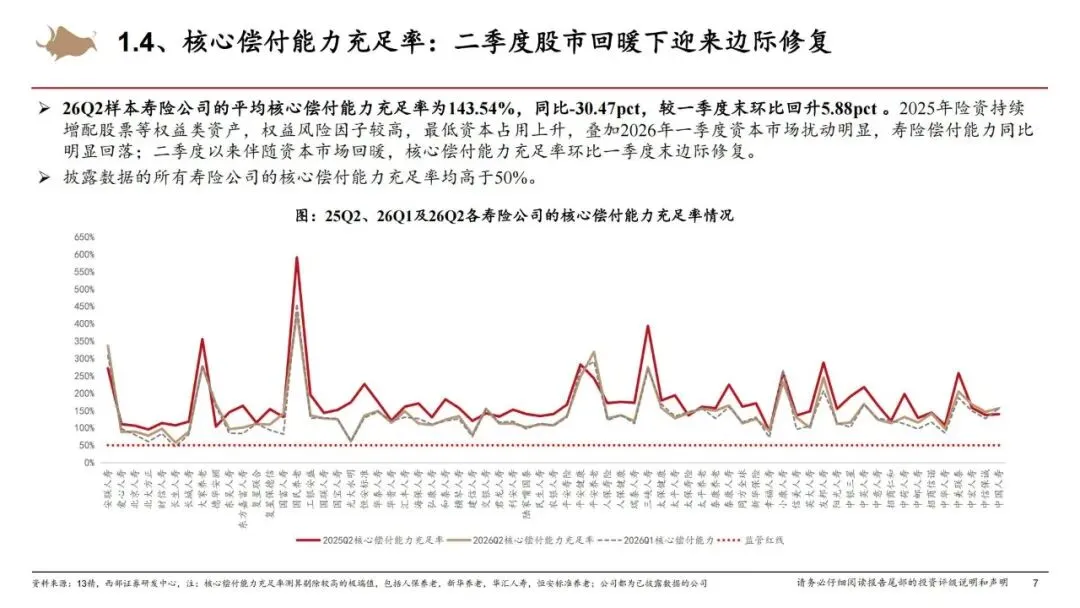
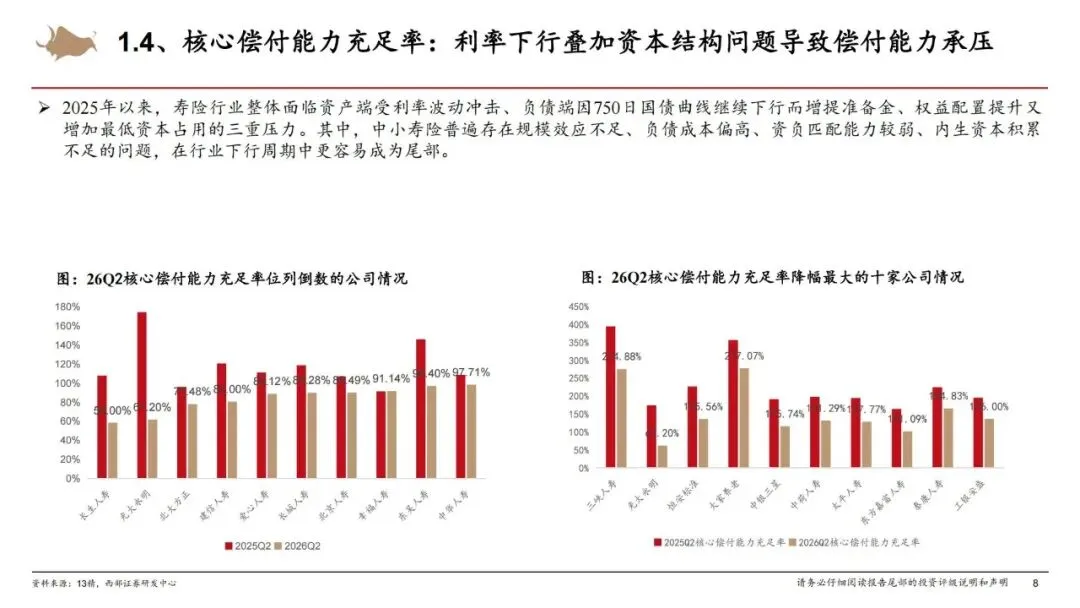
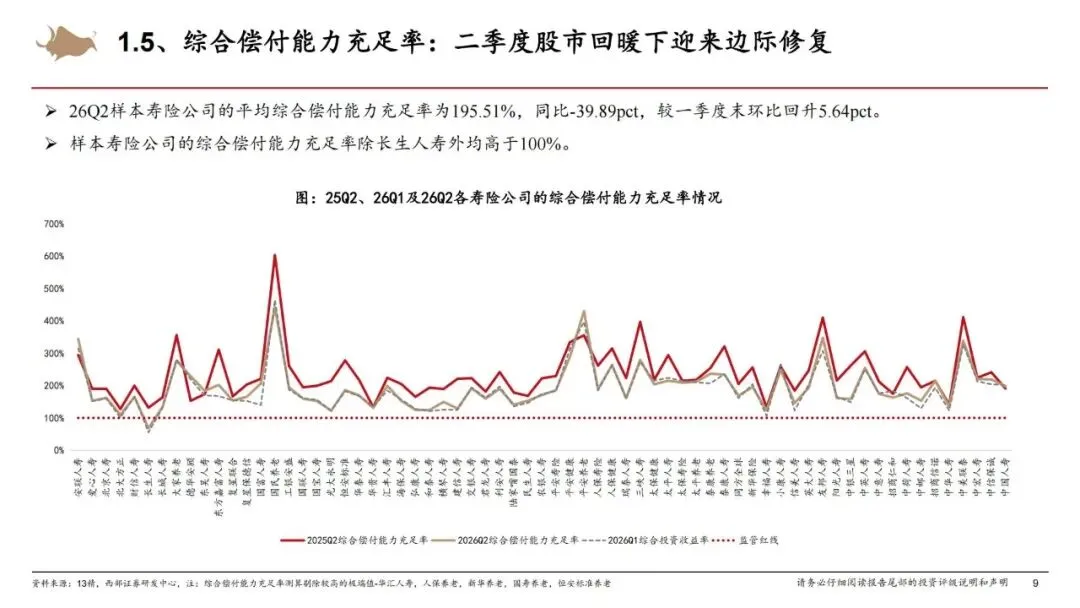
1、核心偿付能力充足率:2026Q2 样本寿险公司平均核心偿付能力充足率143.54%,同比下降 30.47 个百分点,环比一季度回升 5.88 个百分点;综合偿付能力充足率195.51%,同比下降 39.89 个百分点,环比一季度回升 5.64 个百分点。
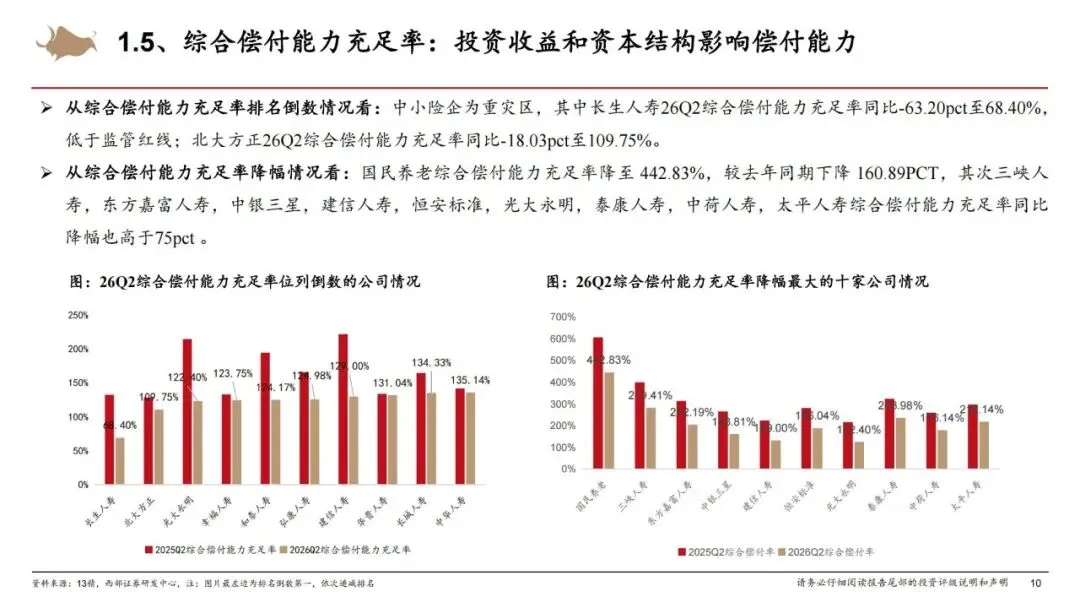
小科普:核心偿付能力充足率、综合偿付能力充足率是衡量保险公司资本实力的核心指标,监管要求核心偿付能力充足率不低于50%,综合偿付能力充足率不得低于 100%。2、变化背后的逻辑:2025 年险资加大权益资产配置,权益资产风险因子高,带来最低资本占用抬升;叠加 2026Q1 市场调整,共同造成偿付能力同比明显走弱。进入二季度股市回暖,带动偿付能力环比修复。3、风险主体识别:全部披露数据寿险公司核心偿付能力充足率均高于50%;但是综合偿付能力充足率当中,长生人寿综合偿付能力充足率仅 68.40%,跌破 100% 监管红线,经营风险突出。大量中小寿险公司面临规模效应弱、负债成本高、资产负债匹配能力不足、内生资本积累慢的难题,在行业下行周期更容易沦为尾部机构。
(五)风险综合评级:两家机构评级不达标,22 家机构未披露数据
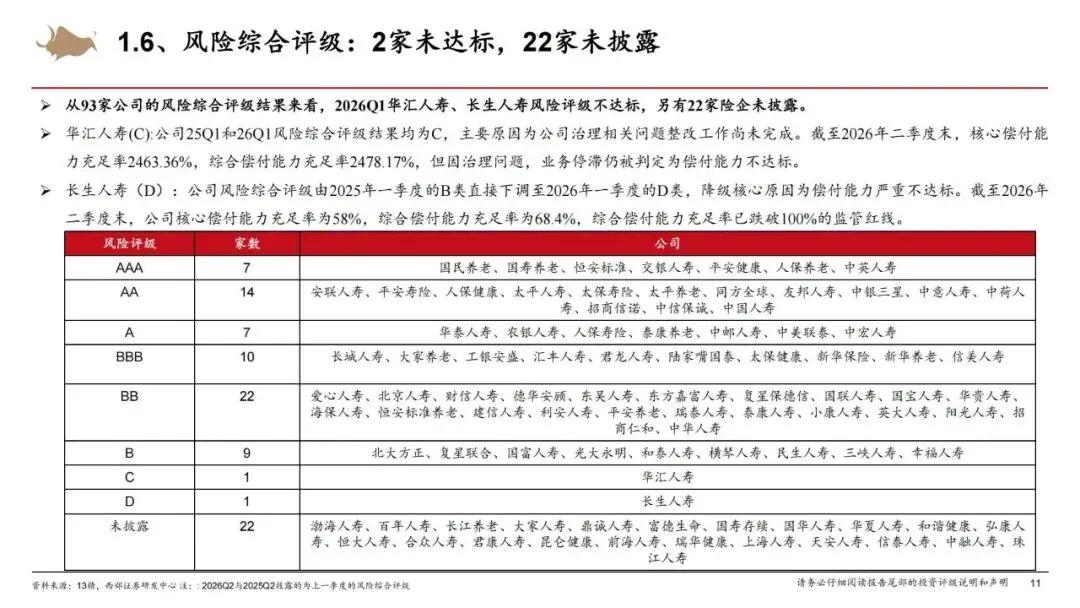
基于93 家寿险公司的 2026Q1 风险综合评级数据(偿付报告披露为上一季度评级):1、C 级华汇人寿:核心、综合偿付能力数值看上去充足,但公司治理整改尚未完成,业务停滞,被判定为不达标。2、D 级长生人寿:偿付能力严重不达标,评级直接下调到D 类,是风险最高一档。3、还有 22 家寿险公司没有披露风险综合评级结果,这部分主体的经营风险也需要市场保持警惕。
(六)偿付能力约束下,寿险公司经营策略推演
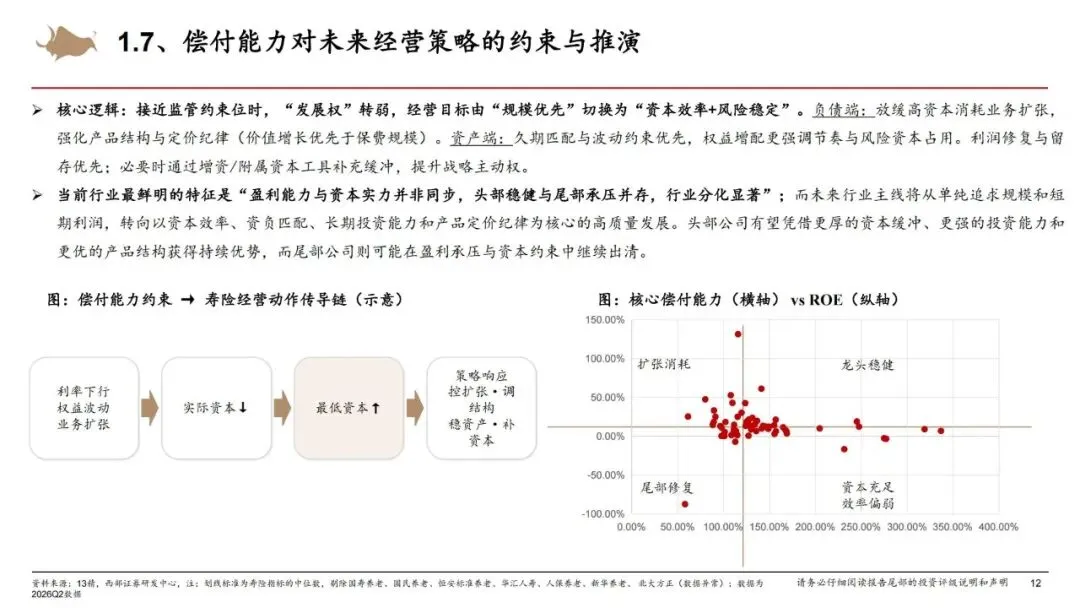
当保险公司偿付能力靠近监管红线,企业经营策略会发生根本性转变:1、负债端:放弃规模优先思路,主动放缓高资本消耗业务扩张,转向价值优先,严守产品定价纪律。2、资产端:资产久期匹配、控制资产波动放在第一位,配置权益资产时,充分考量风险资本占用,不再单纯追求高收益。3、资本补充路径:优先留存利润增厚资本;资本压力大时,通过增资、发行附属资本工具补充资本缓冲。4、行业长期趋势:行业告别粗放规模竞争,比拼资本效率、资负匹配、长期投资、产品定价能力。头部险企资本充足、投资能力更强,竞争优势持续放大;尾部险企会持续面临盈利、资本双重约束,行业出清仍会继续。
三、财险板块:承保端持续改善,盈利稳健,偿付能力均值回落但实际资本稳中有升
(一)净利润表现:盈利稳中有升,亏损主体数量环比下降、同比抬升
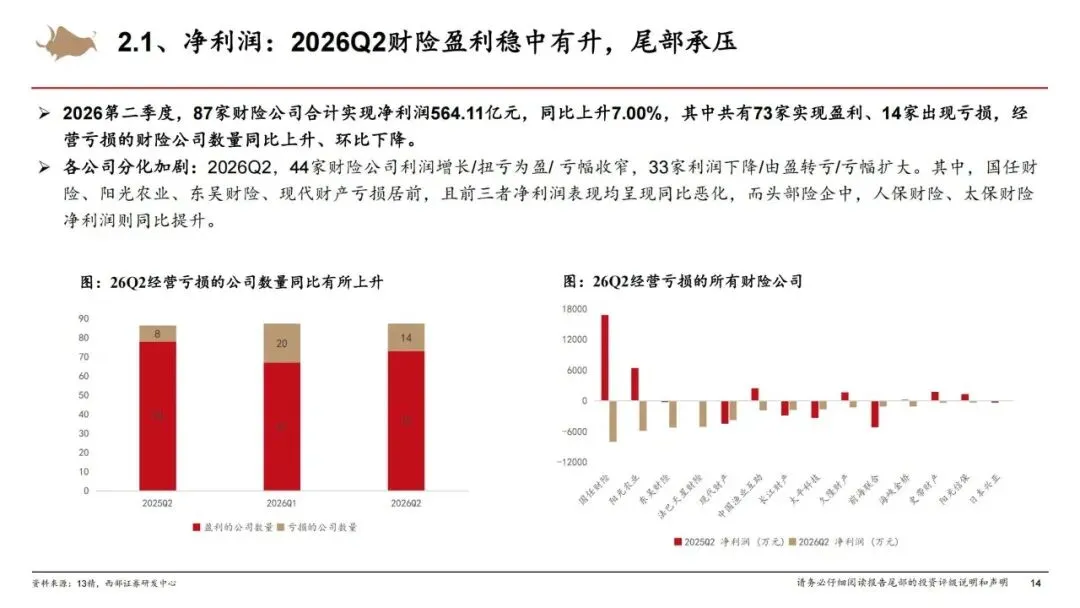
1、整体盈利:2026 上半年,87 家财险样本公司合计净利润 564.1 亿元,同比上涨 7.0%。73 家实现盈利,14 家出现亏损,亏损公司数量同比上升,环比一季度有所回落,板块内部分化同样加剧。2、内部结构拆分:44 家财险公司利润实现增长、扭亏或者亏幅收窄;33 家公司利润下滑、由盈转亏、亏损扩大。国任财险、阳光农业、东吴财险、现代财产亏损靠前,头部人保财险、太保财险盈利实现同比提升。
(二)ROE 情况:14 家财险公司 ROE 为负,中小险企承压
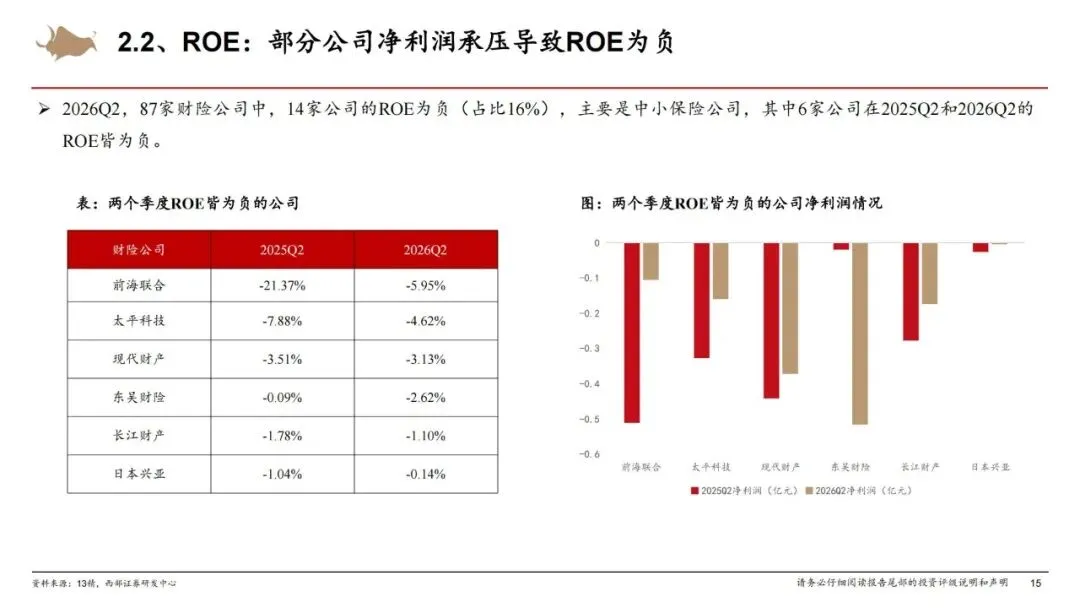
87 家财险样本中一共有 14 家公司 ROE 为负,占比 16%,集中在中小财险企业。其中前海联合、太平科技、现代财产、东吴财险、长江财产、日本兴亚,连续两个季度 ROE 为负数,持续处于净资产损耗状态。
(三)投资收益率:受益权益回暖,投资收益、综合投资收益率同步上行
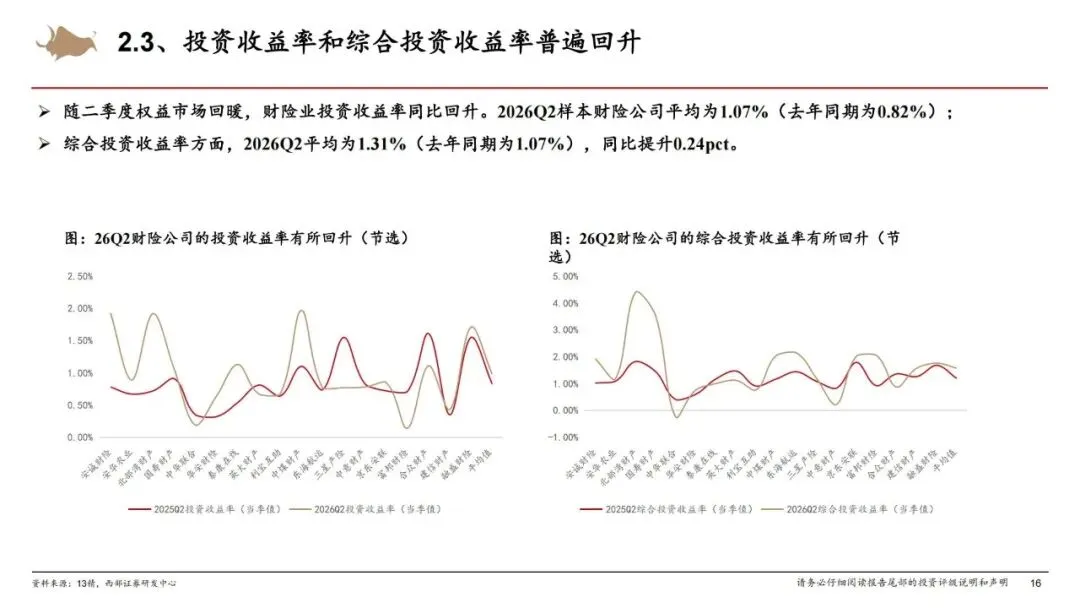
伴随二季度权益市场回暖,财险板块投资端同步改善:样本财险公司平均投资收益率1.07%,去年同期 0.82%;综合投资收益率平均 1.31%,去年同期 1.07%,两项指标全部同比提升,权益市场上涨利好财险资产端表现。
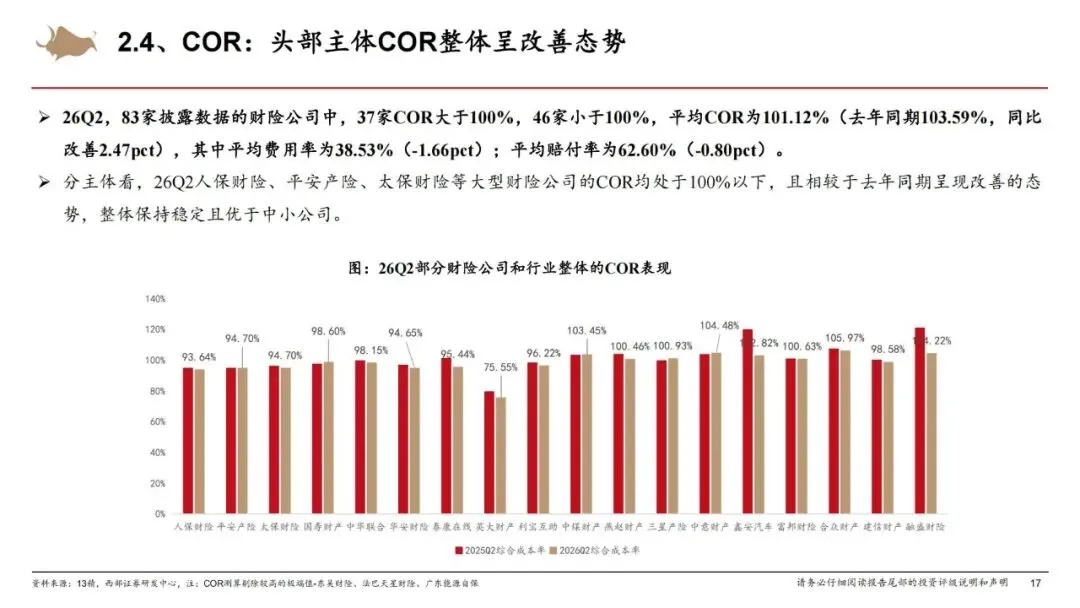
(四)承保端:综合成本率COR 持续优化,大型险企承保质量显著优于中小主体
(五)车险业务:车均保费小幅下行,大小公司差距显现
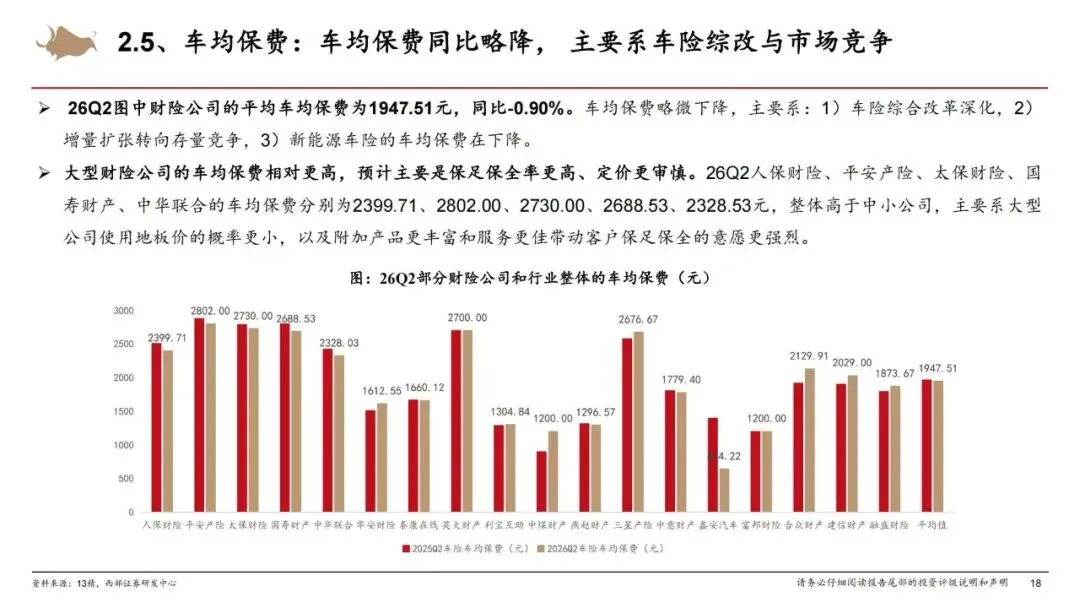
2026Q2 财险行业平均车均保费 1947.51 元,同比小幅下降 0.90%。保费下行来自三方面原因:车险综合改革持续深化、市场从增量转向存量竞争、新能源车险车均保费走低。大型险企车均保费明显高于行业均值:人保财险、平安产险、太保财险车均保费分别达到2399.71 元、2802.00 元、2730.00 元。背后原因是大型险企较少使用低价地板价,客户保足保全率更高,附加险、增值服务更加丰富。中小险企更多依靠低价抢占市场,车均保费普遍偏低。
(六)偿付能力充足率:同环比数值回落,但是实际资本实力并未受损
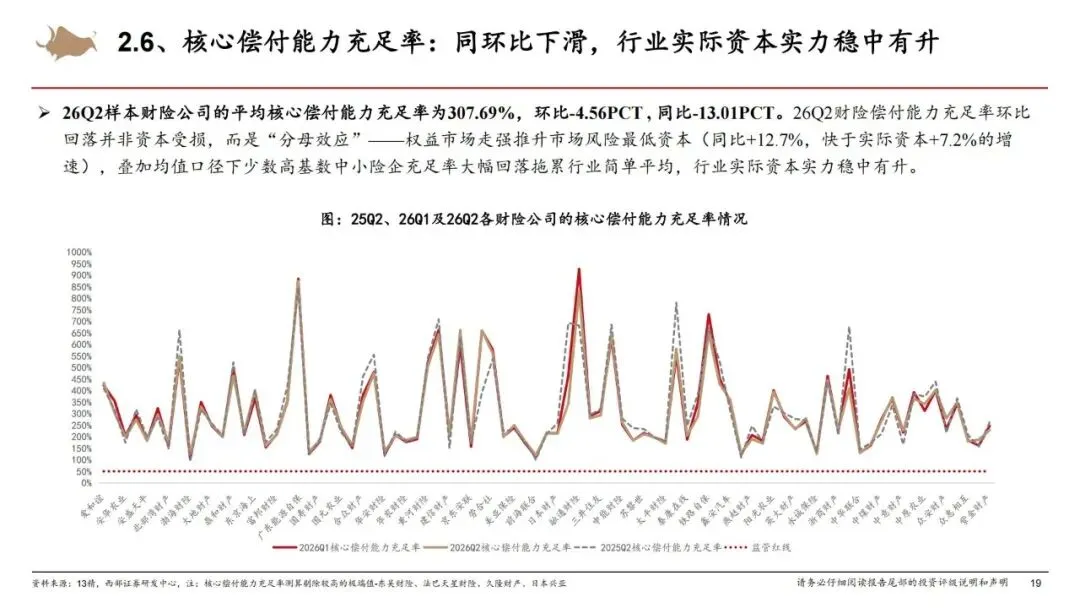
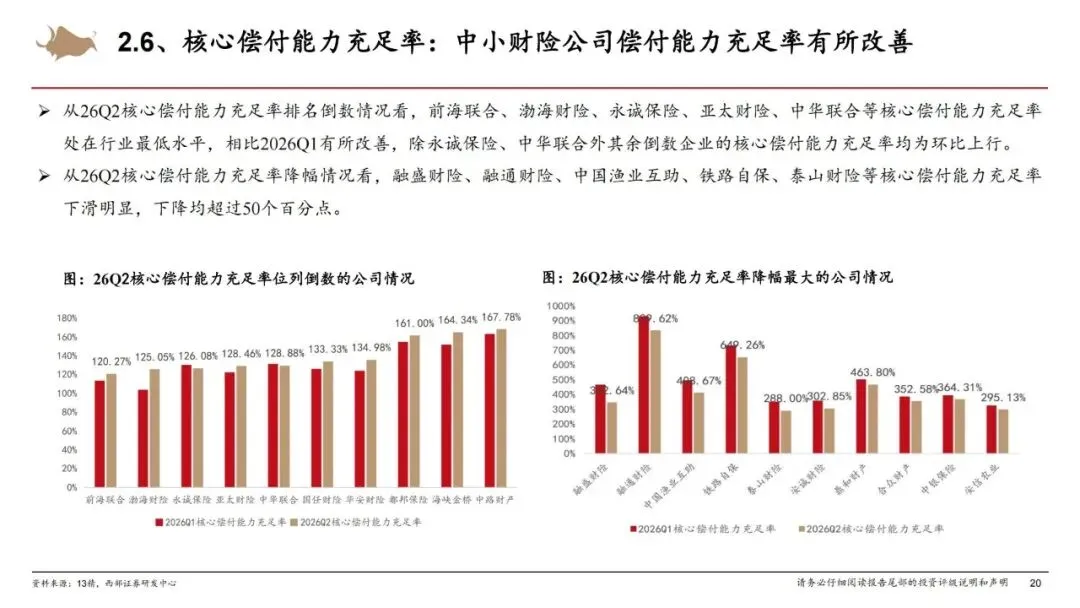
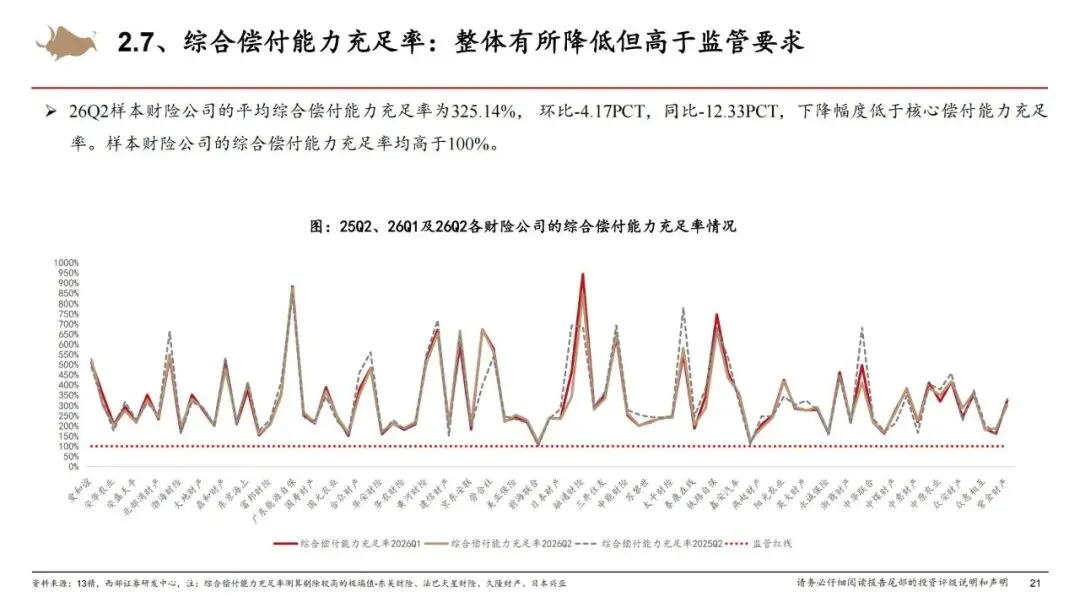
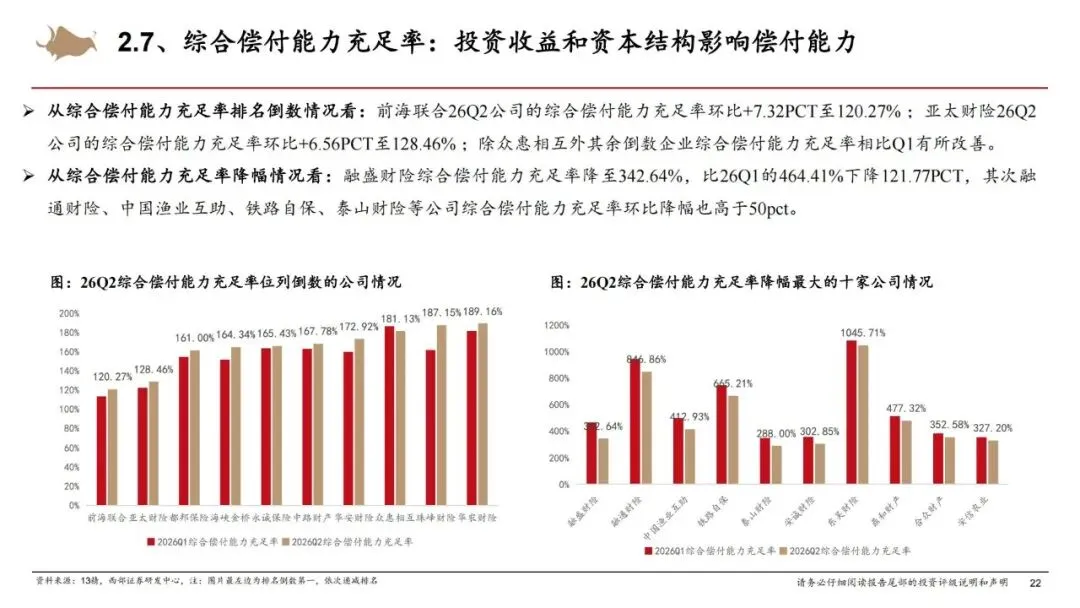
1、数据表现:2026Q2 财险样本平均核心偿付能力充足率 307.69%,环比下降 4.56 个百分点,同比下降 13.01 个百分点;综合偿付能力充足率 325.14%,环比下降 4.17 个百分点,同比下降 12.33 个百分点。全部财险样本综合偿付能力充足率均高于 100% 监管红线。2、关键认知误区拆解:简单平均口径偿付率下行≠资本变差。报告解释,这是典型“分母效应”:权益市场走强,推高市场风险最低资本(分母),最低资本同比增长 12.7%,快于实际资本 7.2% 的增速。叠加少数高基数中小险企充足率大幅回落,拖累行业算术平均值。剔除扰动因素后,财险行业实际资本实力是稳中有升。3、个体情况:部分中小险企处在行业偿付能力低位,例如前海联合、渤海财险;但大部分低位险企偿付能力较一季度环比改善。融盛财险、融通财险、中国渔业互助等企业偿付能力环比降幅显著,需要持续跟踪。
(七)风险综合评级:3 家财险机构评级 C 类不达标,8 家企业未披露
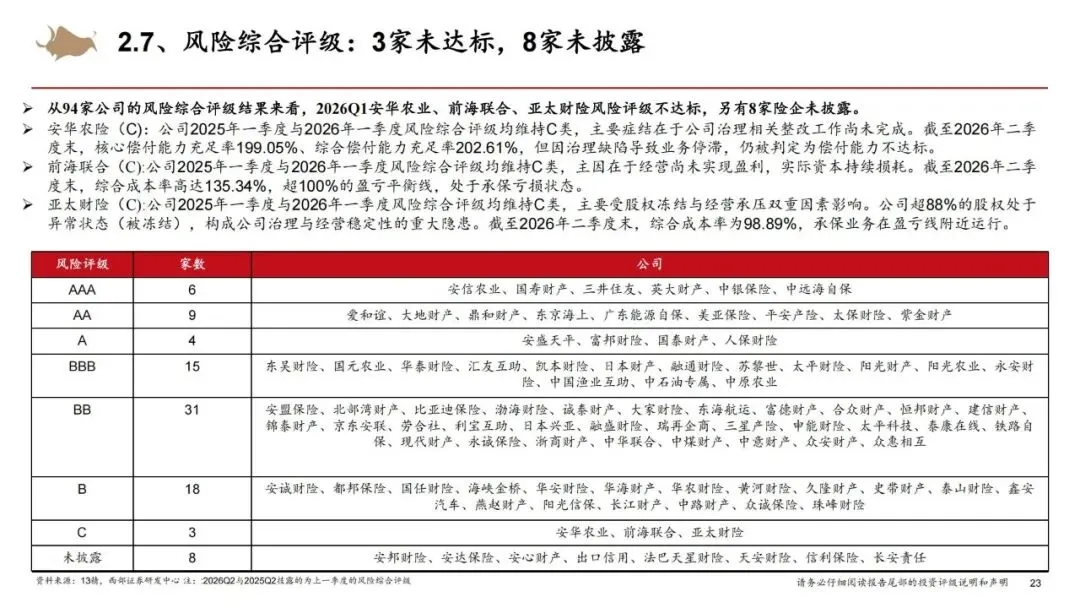
2026Q1 财险风险综合评级结果:安华农业、前海联合、亚太财险三家机构评级 C,属于不达标主体。1、安华农业(C):偿付能力数值达标,但公司治理整改没有完成,业务受限。2、前海联合(C):承保持续亏损,综合成本率 135.34%,实际资本持续损耗。3、亚太财险(C):超 88% 股权被冻结,公司治理存在重大隐患。另外还有8 家财险公司未披露风险综合评级,风险有待观察。
(八)偿付能力约束下财险经营策略变化
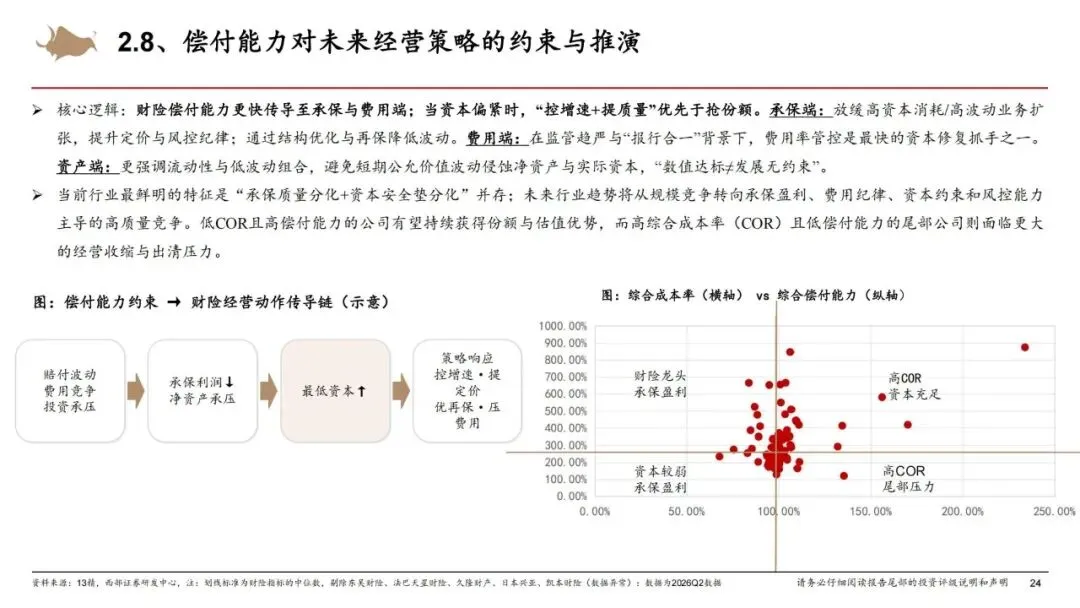
财险偿付能力会更快传导到承保、费用端。当资本紧张的时候,“控制业务增速,优先提升业务质量” 是第一选择。1、承保端:收缩高消耗、高波动业务,强化定价风控,依靠再保险平滑经营波动。2、费用端:在报行合一监管环境下,管控费用率,是修复资本最快手段。3、资产端:优先保障资产流动性,降低组合波动,防范公允价值波动侵蚀资本。4、行业方向:告别规模战,竞争转向承保盈利、费用管控、风控能力比拼。低 COR、高偿付能力企业,会持续抢占市场份额;高成本率、资本薄弱尾部机构,经营收缩压力加大。
四、保险板块市场表现复盘:保险板块跑赢沪深300,行情受权益市场高度绑定
近一年区间来看,保险Ⅱ 板块 1 个月、3 个月、12 个月涨跌幅分别为‑3.93%、7.65%、‑6.21%;沪深 300 指数对应区间为‑5.46%、‑11.55%、‑5.68%。
可以看到,近3 个月保险板块显著跑赢沪深 300 指数。保险板块行情高度绑定权益市场表现,权益回暖,一方面改善保险公司投资收益预期,另一方面修复市场对于保险企业偿付能力、利润的预期,带动板块相对收益。但是拉长 12 个月维度,板块依旧录得负收益,行业基本面长期压力没有完全消除。
五、行业核心风险提示,四大风险需要持续警惕
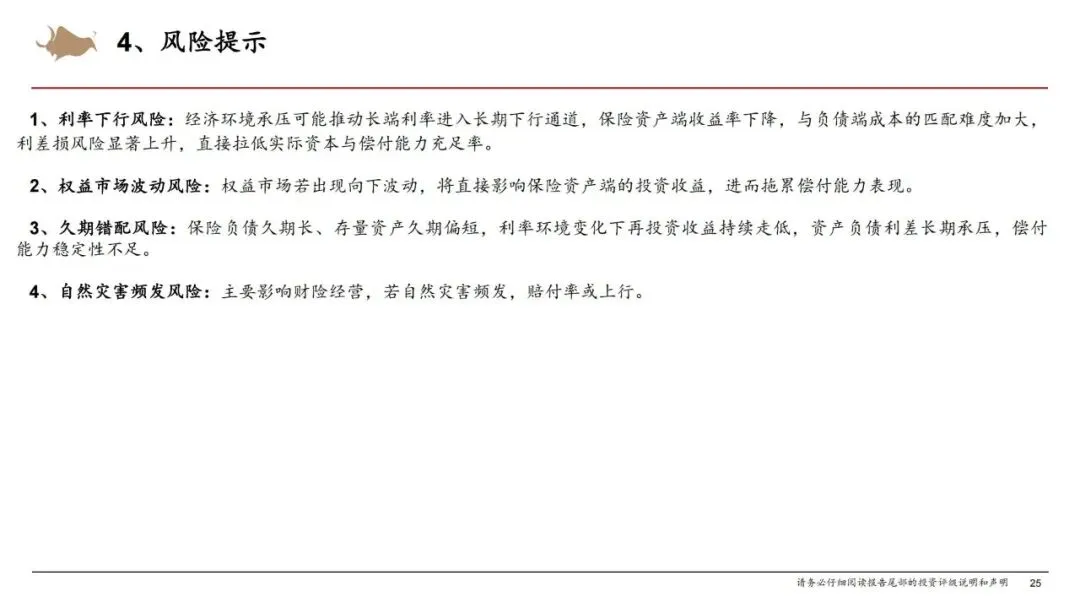
(一)利率下行风险
如果长端利率持续下行,保险资产端收益率承压,负债端成本刚性,利差损风险抬升,直接侵蚀实际资本,压低偿付能力充足率,是保险行业长期最大风险。
(二)权益市场波动风险
保险资产配置中权益占比不断提升,如果权益市场出现下行,直接冲击投资收益,利润、偿付能力都会同步承压。二季度盈利修复建立在权益回暖基础之上,如果市场转弱,盈利修复逻辑会被打断。
(三)久期错配风险
保险负债久期很长,存量资产久期相对偏短。利率下行环境,资产再投资收益走低,资产负债长期利差承压,偿付能力稳定性受到挑战。
(四)自然灾害频发风险
该风险主要冲击财险板块,极端灾害、自然灾害多发,会直接推高赔付率,压制财险企业盈利水平。
六、行业总结与展望
综合2026Q2 偿付能力报告,保险行业迎来阶段性修复窗口,但是属于结构性行情。
1、寿险:利润大幅反弹,亏损主体减少;偿付能力环比修复,但同比仍承压。压力集中中小险企,资产负债匹配、资本补充仍是难题。后续修复高度很大程度取决于资本市场表现。
2、财险:承保质量持续优化,COR 改善,盈利稳健。偿付能力算术平均值回落是分母效应,实际资本稳中有升;重点关注 COR 居高不下的尾部财险主体。
3、行业大趋势:行业已经从规模扩张,转向资本效率、风控能力、资产负债管理能力比拼。强者恒强格局进一步确立,尾部机构出清仍将持续。投资者要区分短期权益带来的账面改善与行业长期基本面约束,理性看待行业修复行情。
简短小结
2026Q2 权益回暖带动保险盈利修复,寿险利润高增、财险承保改善,但大小险企分化加剧。短期修复难消资负匹配、资本补充长期压力,行业进入资本效率导向的高质量发展阶段。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

