PPT分享(22页)|前大厂事业部总监拆解AI手机:手机行业第三次变革,谁在真正吃到红利
- 2026-11-10 03:25:20
合集标签: AI产业链深度拆解· 「产品篇」 > 后台回复关键词(见文末)领取完整PPT 源文件
---
写在前面:这份 PPT 值不值得你花 10 分钟
市面上讲"AI 手机"的内容,大多是两类:要么是厂商发布会式的参数罗列,要么是"AI 将颠覆一切"的宏大叙事——都很热闹,但都落不了地。
这份 PPT 不一样。它把"AI 手机"拆成了三层可验证的事实:技术变革(是什么)、硬件升级(谁受益)、生态重构(钱往哪去),从端侧大模型参数一路扒到均热板材质。
这篇文章能给你的,是一份"可判断"的产业地图,而不是又一篇资讯。
全篇我拆成五个问题: 1. AI 手机凭什么叫"第三次变革"? 2. 端侧大模型跑到什么水平了? 3. 硬件到底升级了什么——哪条链路最确定? 4. 苹果的"端云协同"到底做了什么? 5. 换机潮真的会来吗?谁在吃红利?
---
一、AI 手机:继功能机、智能机之后的第三次变革
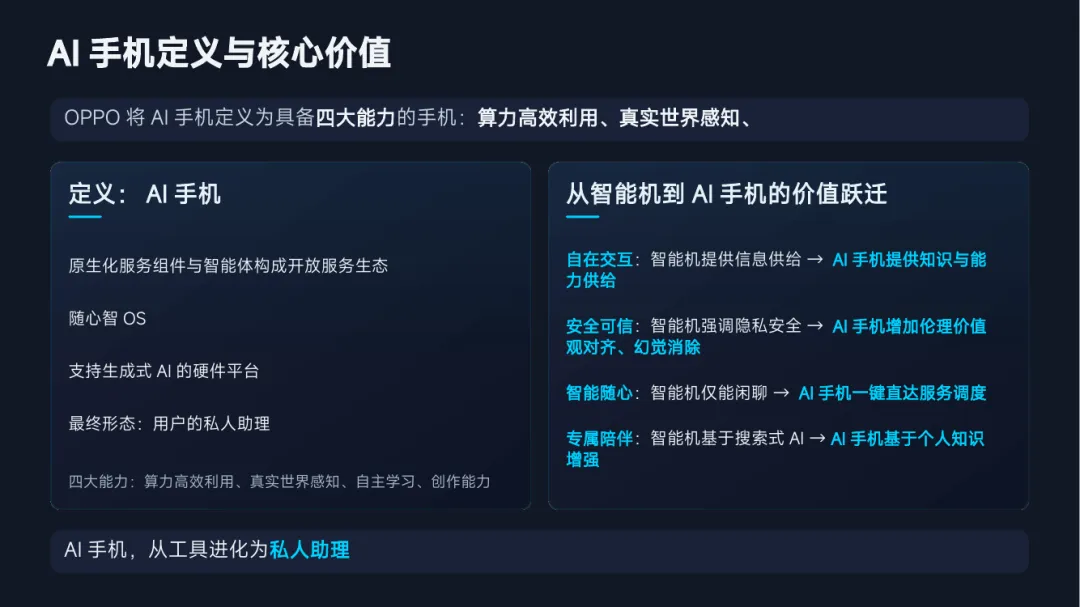
先看定义。OPPO 把 AI 手机定义为具备四大能力的终端:
算力高效利用 · 真实世界感知 · 自主学习 · 创作能力
最终形态不是"更聪明的工具",而是——用户的私人助理。
| 一键直达服务调度 | ||
| 个人知识增强 |
💡 前三点都是渐进式改良,真正有范式意义的是第四点——从"搜给你"变成"替你做"。这也决定了后面所有的硬件升级方向。
对"AI 手机"的拆解,落点在这四个能力上——它不是营销词,而是可对照验证的四条产品线:
---
二、端侧跑起来了:70 亿参数是主流,华为冲到千亿
先看厂商实际做到什么程度(PPT 内端侧大模型对比):
| 70亿 | ||||
| 70亿 | ||||
| 70亿 | ||||
| 100亿–1000亿 |
关键信号:主流厂商几乎整齐地卡在 70 亿参数这一档。这不是巧合——它是当前旗舰芯片算力与内存带宽能承受的甜点区间。
厂商动作也很激进: - 魅族:宣布 All in AI,停止传统智能手机新项目 - 苹果:放弃造车,全力投向生成式 AI
⚠️ 提醒一句:参数不是越大越好。端侧的核心是"跑得动、够快、省电",这也是为什么 70 亿成了主流共识。
---
三、苹果:智能体正在替代 App
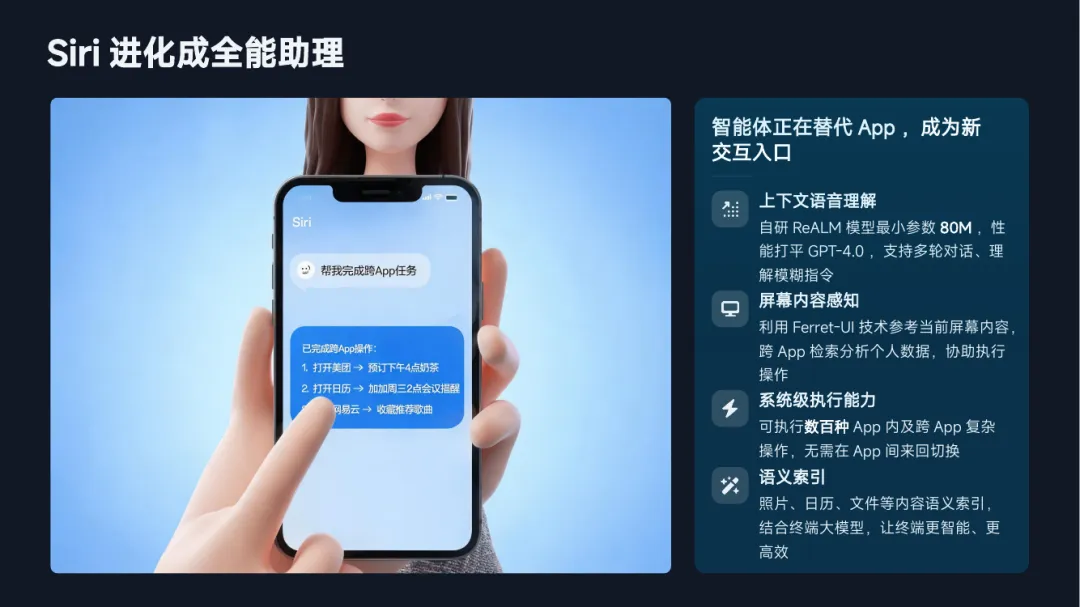
苹果的 Siri 进化,本质上是从"语音助手"变成"系统级执行者",靠四件事:
① 上下文语音理解 自研 ReALM 模型,最小参数仅 80M,性能打平 GPT-4.0,支持多轮对话、理解模糊指令。 > 80M 对标 GPT-4——这是"小而精"路线的极端案例。
② 屏幕内容感知 用 Ferret-UI 技术读取当前屏幕,跨 App 检索个人数据,协助执行操作。
③ 系统级执行能力 可执行数百种 App 内及跨 App 复杂操作,不用在 App 间来回切换。
④ 语义索引 照片、日历、文件全部语义化索引,结合终端大模型。
💡 核心判断:智能体正在替代 App,成为新的交互入口。 > 如果入口从 App 变成智能体,那么整个移动互联网的流量分发逻辑都要重写。
---
四、硬件升级:三条链路,确定性完全不同
AI 功能落地倒逼硬件全面升级,但三条链路的确定性差很多:
🥇 第一确定性:NPU(算力)
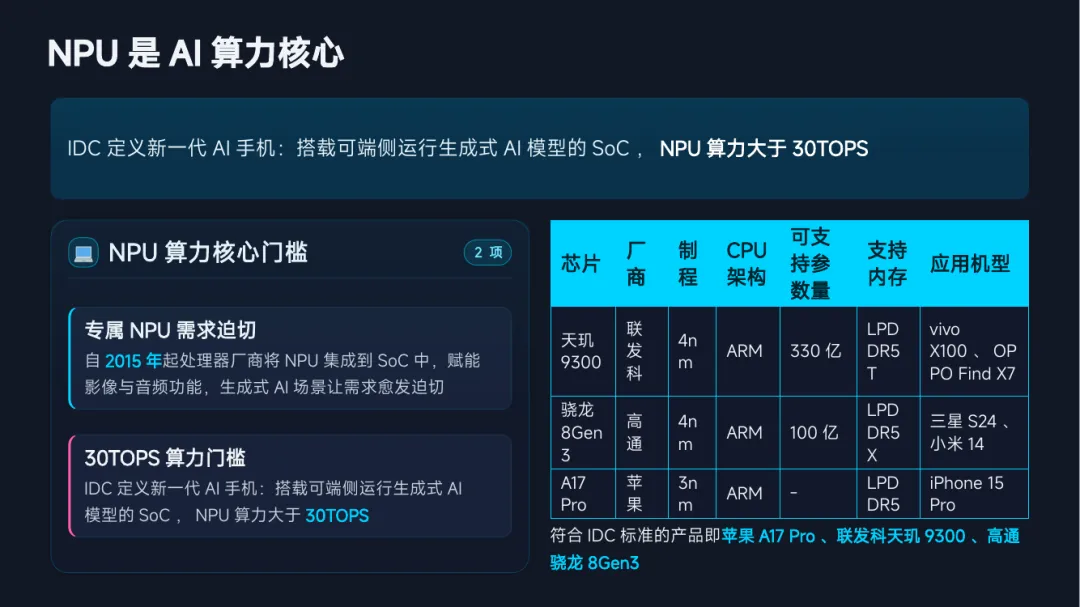
IDC 的定义很硬:新一代 AI 手机 = 搭载可端侧运行生成式 AI 的 SoC,NPU 算力 > 30 TOPS。
符合这个门槛的,全行业只有三颗芯片: - 苹果 A17 Pro(3nm) - 联发科天玑 9300(支持 330 亿参数) - 高通骁龙 8 Gen 3(支持 100 亿参数)
国产 NPU 在加速追赶: - 中国边缘 AI 芯片市场:2022 年 49.9 亿美元 → 2025 年预计 110.3 亿美元(增长 121%) - 芯原股份 NPU IP 的 AI 芯片全球出货超 1 亿颗,覆盖 10 个领域 - 华为 NPU 演进路径很典型:2017 麒麟970(外购寒武纪1A)→ 2019 麒麟990(自研达芬奇架构)→ 2023 麒麟9000S(自研架构,15.3 TOPS)
从外购到自研,这条路走了 6 年——这是国产算力最确定的一条替代曲线。
🥈 第二确定性:内存
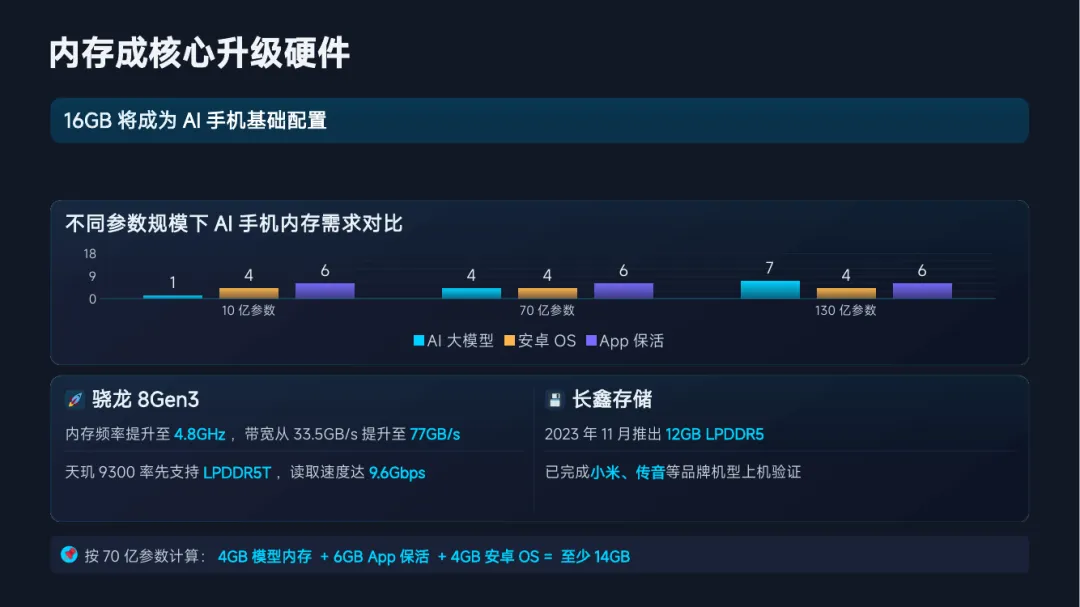
70亿参数模型:4GB(模型)+ 6GB(App保活)+ 4GB(安卓OS)= 至少 14GB
芯片侧也在配合: - 骁龙8Gen3:内存频率提到 4.8GHz,带宽从 33.5GB/s 提到 77GB/s(翻倍还多) - 天玑9300:率先支持 LPDDR5T,读取速度 9.6Gbps - 长鑫存储:2023年11月推出 12GB LPDDR5,已在小米、传音机型上机验证
💡 算得清:参数量 → 内存容量 → 带宽 → 频率,每一环都能量化。存储是这轮升级里弹性最明确的环节。
🥉 第三确定性:散热(增量明确,但天花板低)
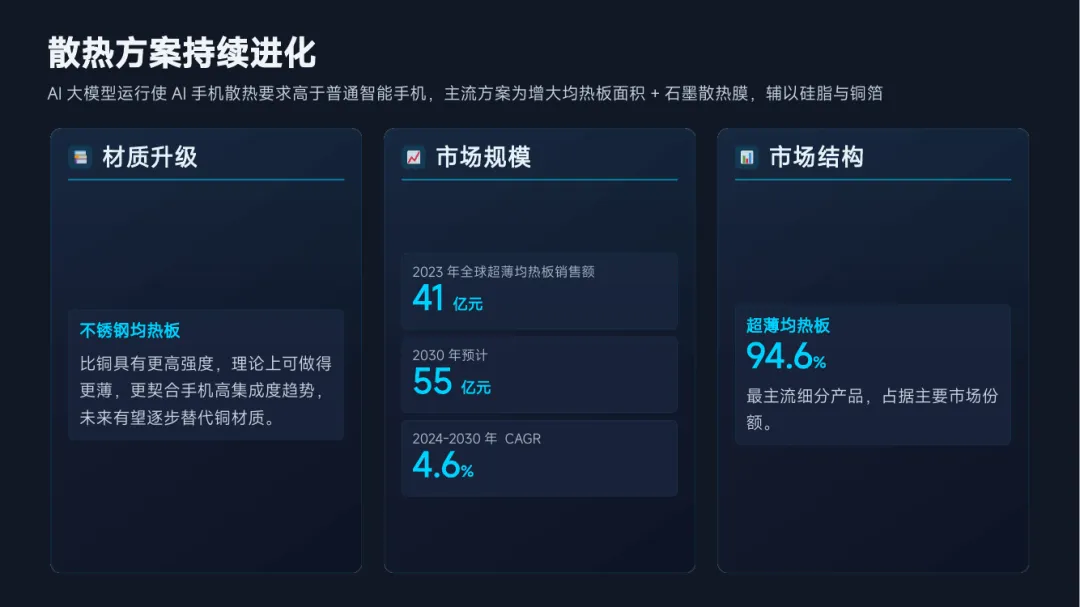
AI 大模型跑起来,散热要求高于普通手机。主流方案:增大均热板面积 + 石墨散热膜(辅以硅脂、铜箔)。
材质的趋势: > 不锈钢均热板比铜强度更高、理论上可做得更薄,更契合手机高集成度趋势,未来有望逐步替代铜材质。
但市场空间要认清: - 2023 年全球超薄均热板销售额 41 亿元 - 2030 年预计 55 亿元 - 2024–2030 CAGR 仅 4.6%
⚠️ 散热是"确定性增量、但想象力有限"的环节——单价提升明显,总盘子不大。
最后:ISP 与麦克风(结构性机会)
- ISP
图像信号处理器:正向 AI-ISP 演进,把 AI 计算直接融进 ISP 流水线。独立 ISP 市场 2029 年 9.7 亿美元,2023–2029 CAGR 6.4%,消费电子占 26%。vivo 自研路径最完整:澎湃C1(小米,2021)→ V1 → V1+ → V2 → V3 → V3+,一路从传统 ISP 走到 AI-ISP。 - 麦克风
AI 催化下语音交互成为重要范式。iPhone 16 为强化 Siri 改组团队,麦克风单价较 iPhone 15 提升 100%–150%,防水与信噪比显著增强。
单价翻倍——小零件里的大弹性,这类"不起眼但涨幅惊人"的环节,往往是产业链调研里最容易被忽略的 α。
---
五、苹果的"端云协同":把隐私做成了壁垒
- 自研私密云服务器
:把端侧隐私保护拓展到云端,引入 GPT-4O 云端大模型 - Siri 智能分流
:只发送任务相关数据,不存储;调用 GPT-4O 需用户许可,端到端加密 - 一体化壁垒
:芯片 + 系统 + 模型 + 终端拉通,App 与隐私同时保障
💡 一句话:苹果没在"模型多强"上死磕,而是把隐私做成了别人抄不走的系统级能力。这是典型的"用架构优势打参数劣势"。
而整个 AI 手机生态,PPT 归纳为四层架构:智慧OS → 智能体 → 大模型 → 算力。
---
六、换机潮会来吗?数据说:会,且在高端
| Canalys | |
| IDC |
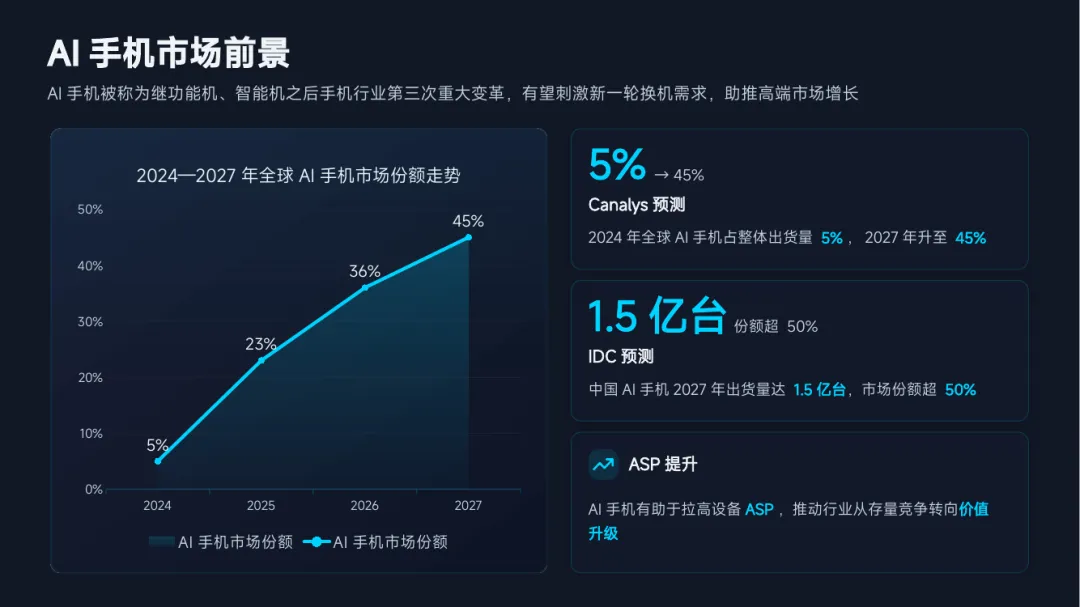
关键结论:AI 手机有望刺激新一轮换机需求,并拉高设备 ASP(均价),推动行业从存量竞争转向价值升级。
💡 不是卖更多手机,是卖更贵的手机——这才是产业链真正的利润来源。
---
七、判断
① 确定性排序:NPU > 存储 > ISP/麦克风 > 散热 NPU 是门槛(30 TOPS 是硬指标),存储是弹性(16GB 是硬需求),ISP/麦克风是结构性机会,散热是稳定但有限的小增量。
② "从外购到自研"的公司 华为 NPU 用 6 年走完外购→自研,vivo ISP 从 V1 迭代到 V3+。能在核心环节完成自研替代的厂商,才有定价权。
③ 别只看整机,看"单价弹性" iPhone 16 麦克风单价涨 100%–150%、内存从 8GB 跳到 16GB——整机出货量可能平稳,但单机价值量在跳升。这才是这轮周期的真实 α。
---
结尾:一个判断
AI 手机不是终点,而是智能终端新纪元的起点。
如果说智能机解决的是"把信息装进口袋",那 AI 手机要解决的,是"把能力装进口袋"。
而这件事能不能成,不取决于模型多大,取决于 NPU 够不够快、内存够不够大、散热压不压得住——所有宏大的叙事,最后都要落到这些具体的元器件上。
---
📦 硬核资料包
获取方式: 👉 关注公众号「哔咘的科技笔记」,后台回复【AI手机】,自动发送下载链接
👇 也可点击底部菜单「免费框架」领取更多产业资料
---
*合集:#AI产业链深度拆解 · 「产品篇」* *声明:本文为产业研究分享,不构成任何投资建议。数据口径以 PPT 内 IDC、Canalys、厂商公开信息为准。*

