贾跃亭的机器人业务拟赴美上市,25页PPT透露“一脑多形”
- 2026-11-03 19:41:43
在汽车之后,贾跃亭把下一张牌押在了机器人上。FF机器人业务拟通过一笔交易登陆纳斯达克,随之亮相的,还有一份25页路演PPT。
这套打法叫“一脑多形”:大脑、软件和数据尽量共用,身体跟着场景换。听起来省事,难点却不少——新机型究竟能复用多少能力,交付成本会不会越铺越高。
封面同时摆出多种机器人。“一脑多形”四个字,先交代了FF的产品逻辑。
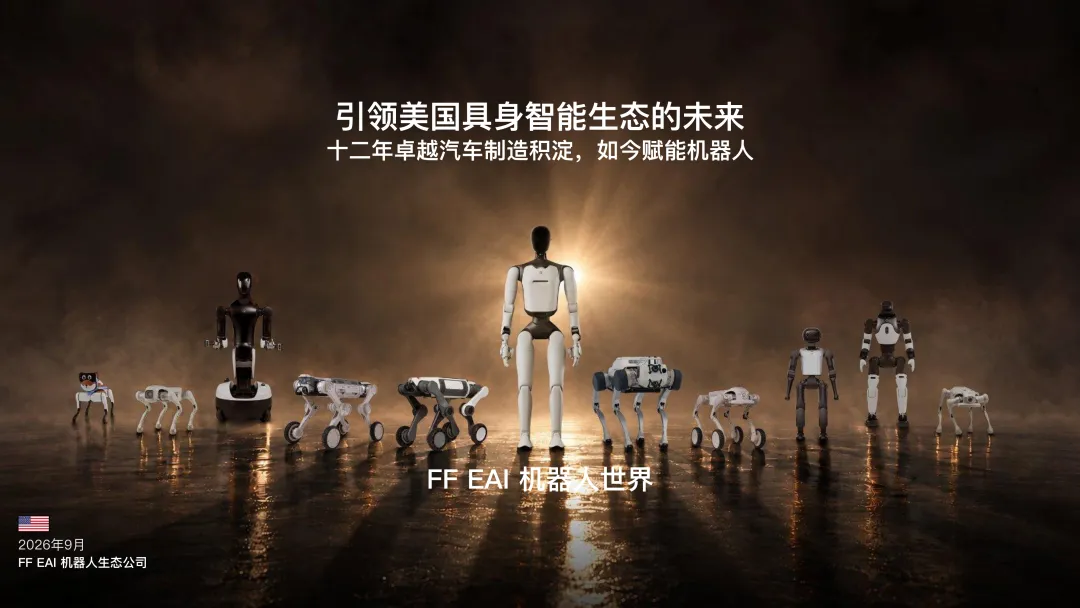
FF想把机器人的核心能力做成通用底座,身体则按场景切换。“一脑多形”贯穿全篇。
更多资料:英文原版PPT及中文版本PPT,每日产业信息、2000+份国内外行业报告及500+份非公开资料,均可在文末扫描知识星球二维码获取;商务合作请后台留言。目录从团队、技术一路排到制造、财务和估值,路演逻辑十分清楚。
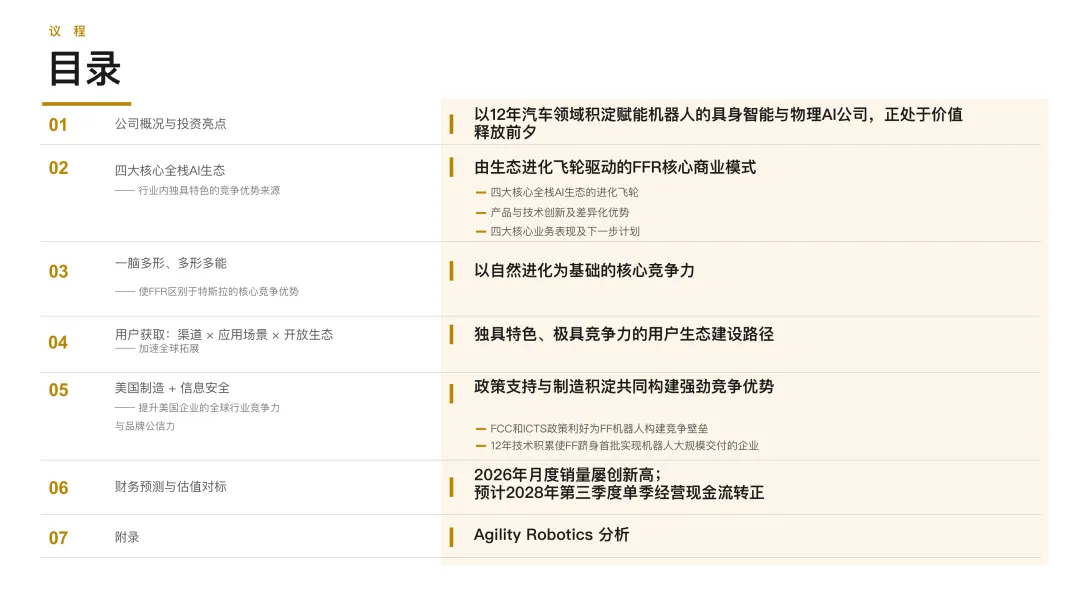
七章围绕一条资本故事展开:汽车能力迁入机器人,再从产品走向收入。技术只是起点,后面的产品、渠道、制造和财务预测都在补同一张商业拼图,最后还是要靠订单和交付落地。
这一页的重点,是FF如何把造车经历解释成机器人业务的起跑线。
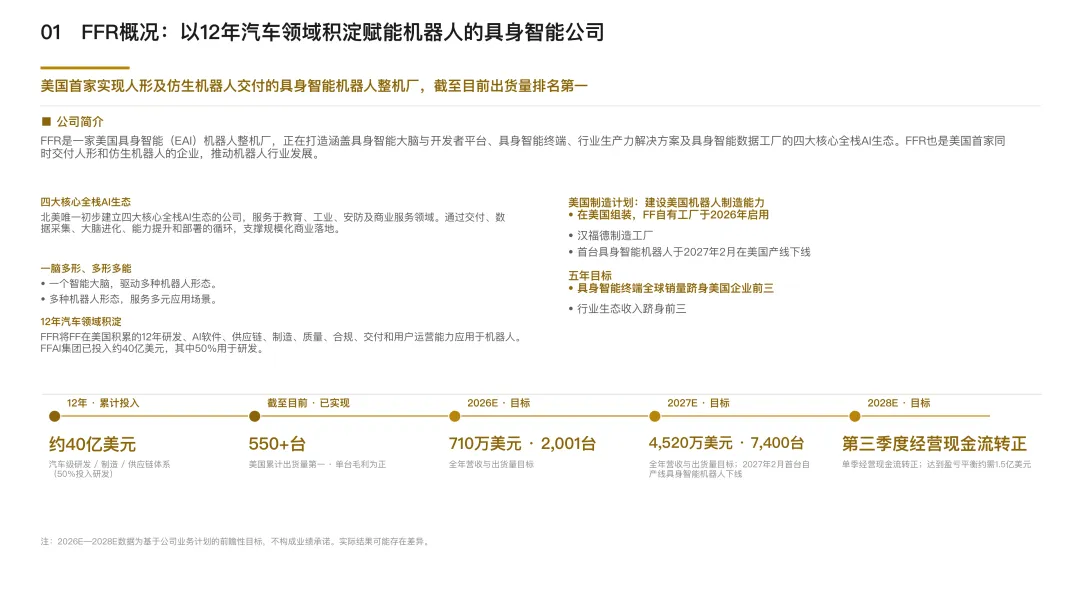
约40亿美元指集团及汽车体系的历史投入,并非机器人业务单独花费。供应链、制造和质量经验可以借用,迁移效果要看首批产品的成本与故障表现;本页目标均属公司规划。
管理层名单背后,是FF为机器人业务拼出的技术、行业和平台班底。
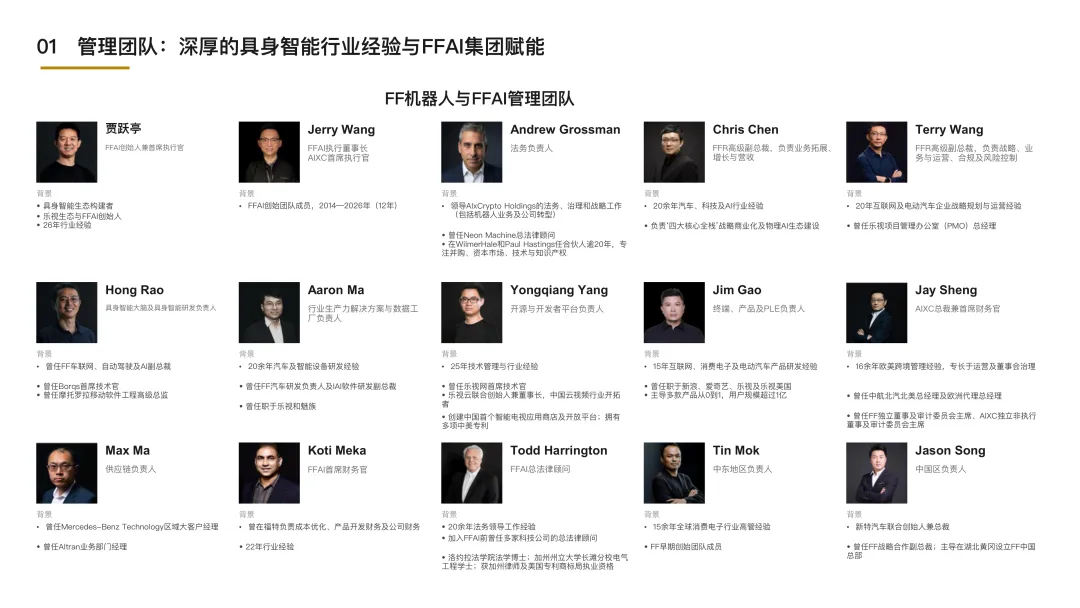
报告为具身智能大脑、行业方案和开发平台分别设置负责人,分工与四核架构相互对应。纸面分工很清楚,项目经验沉淀成通用能力的速度,才更说明问题。
技术路线、业务进展和上市稀缺性被揉在一页里,宣传色彩也最浓。
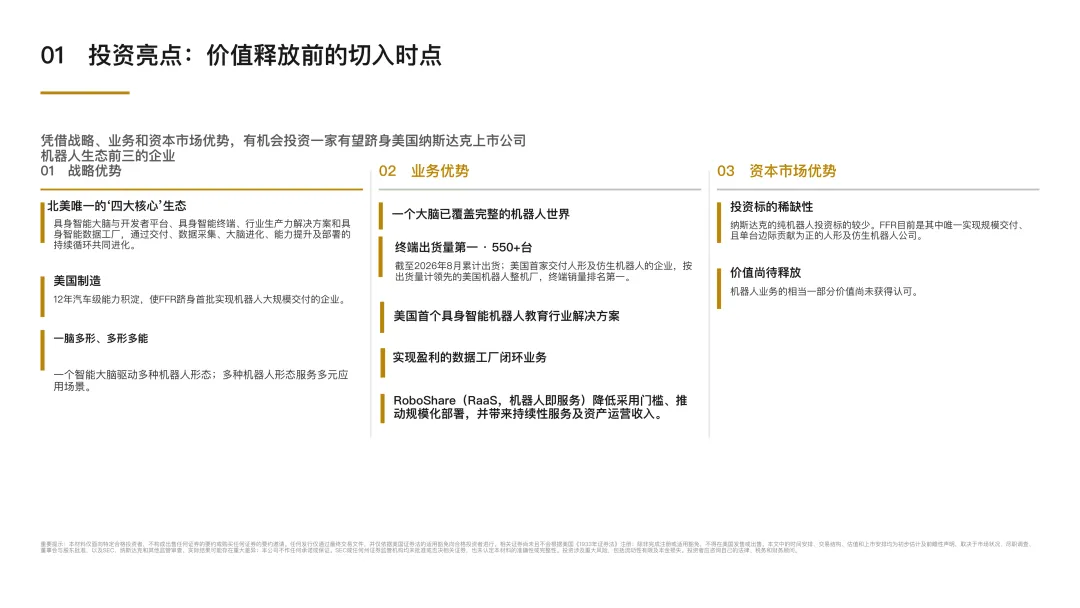
这一页把四核生态、多形态产品、数据业务和RoboShare都装进投资逻辑。所谓“第一”“唯一”“价值尚未释放”,只是FF的自我定位,不宜直接当作市场结论。
四核生态画成两个循环:机器人在内部喂数据,开发者在外部补能力。
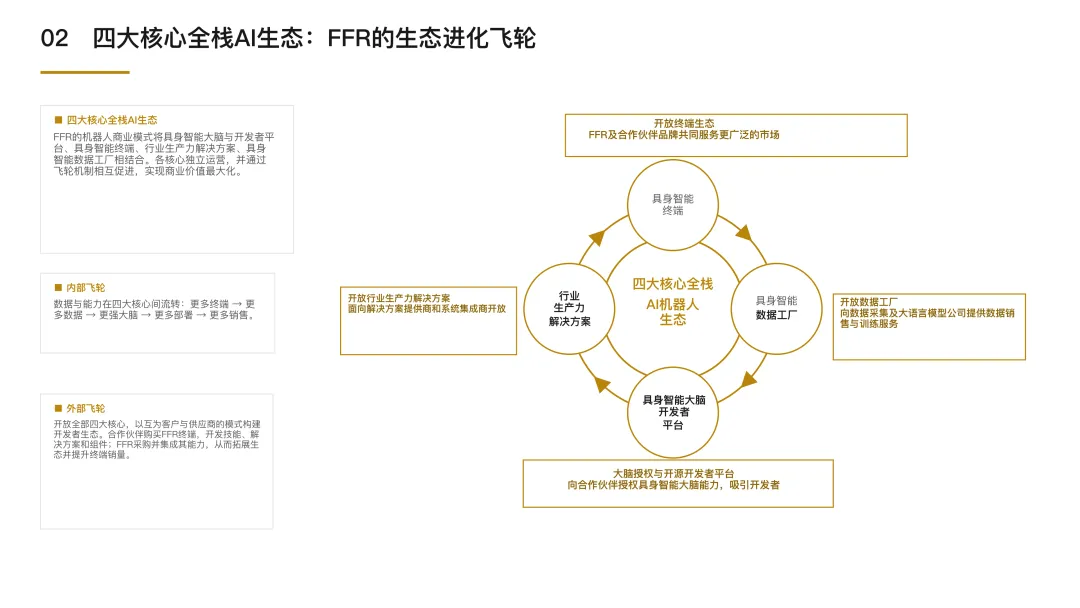
设备进入现场后回传数据,再用于改进大脑;开发者则提供技能和组件。闭环的含金量看数据质量。如果采回来的数据不能覆盖真实任务,设备再多,也只是多出一堆训练素材。
已发生的业务进展和年底目标混在一页,时间口径尤其要分清。
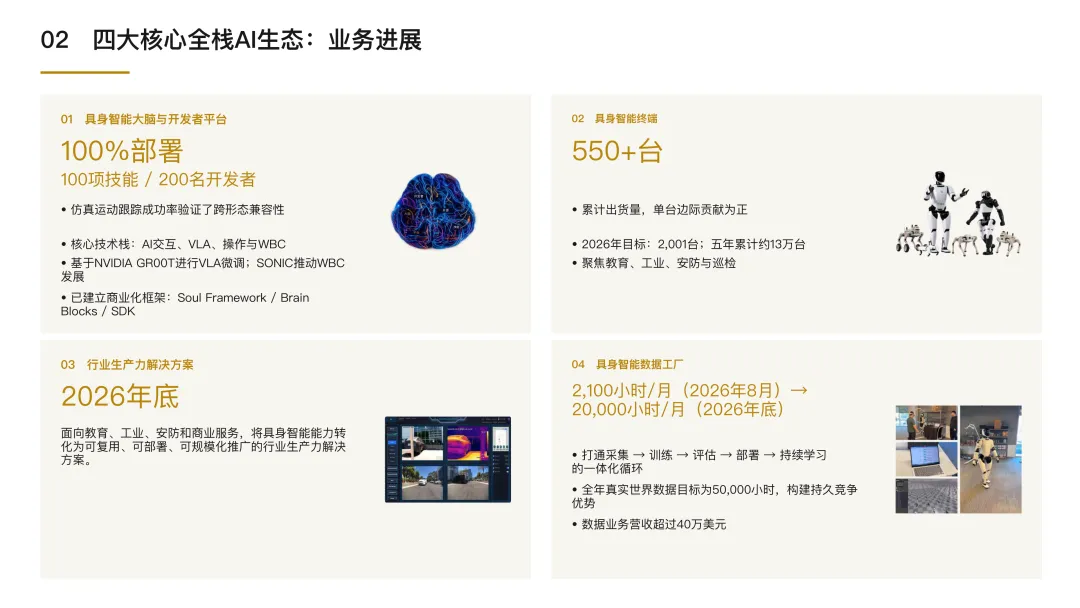
据公司披露,各类设备累计出货超550台;截至2026年8月,月采集能力达2100小时,数据收入超40万美元。月采集2万小时和全年5万小时是年底目标。
软件架构把共用能力放在上层,把不同机型的差异留给执行端。
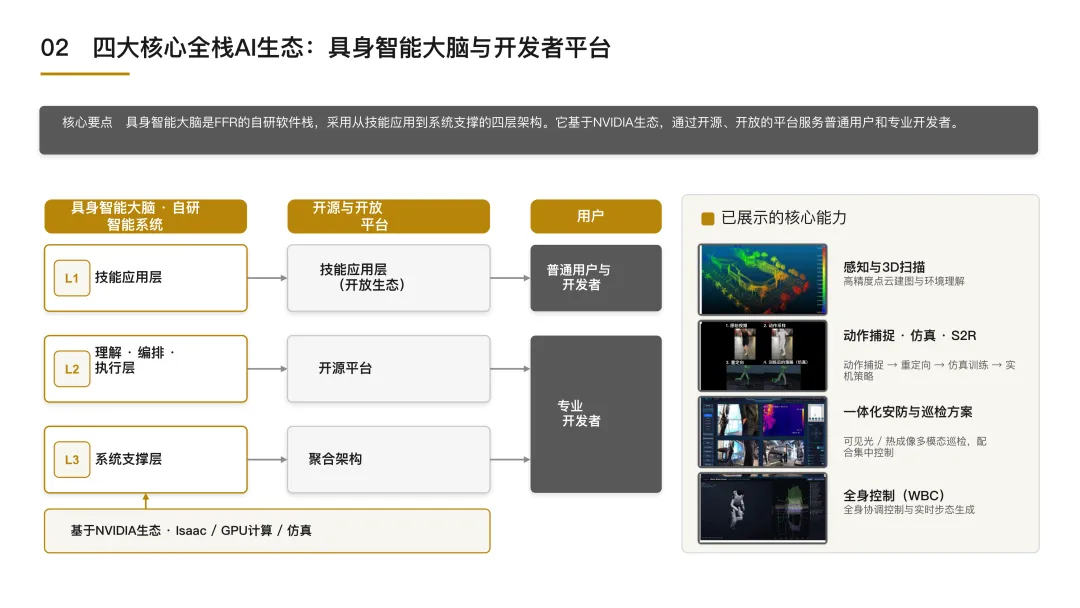
技能应用、编排执行和系统支撑分层,并接入NVIDIA算力与仿真。这是一张平台蓝图;跨机型开发究竟省了多少工时,报告没有给出量化结果。
从积木编程到技能商店,FF想先把开发门槛降下来,再把外部创意留在平台里。
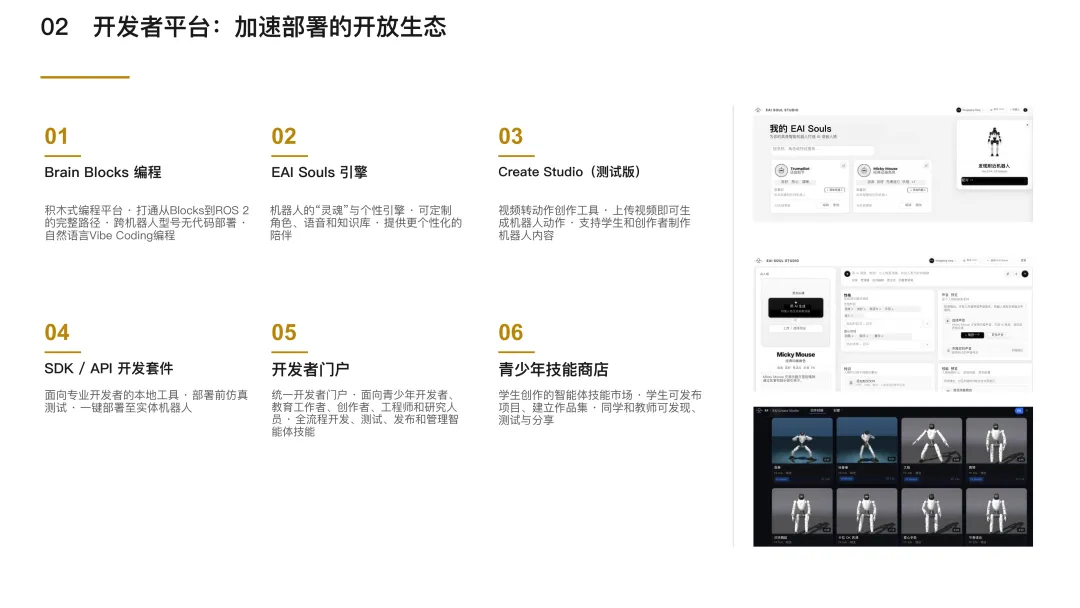
Brain Blocks把创作、实机部署和技能发布串在一起。这套工具链的看点,是让外部开发者留下可复用技能。不过,没有稳定的测试和维护机制,技能商店很难积累口碑。
五大系列、十一款型号,一口气铺开了产品版图,也把运营难题摆上台面。
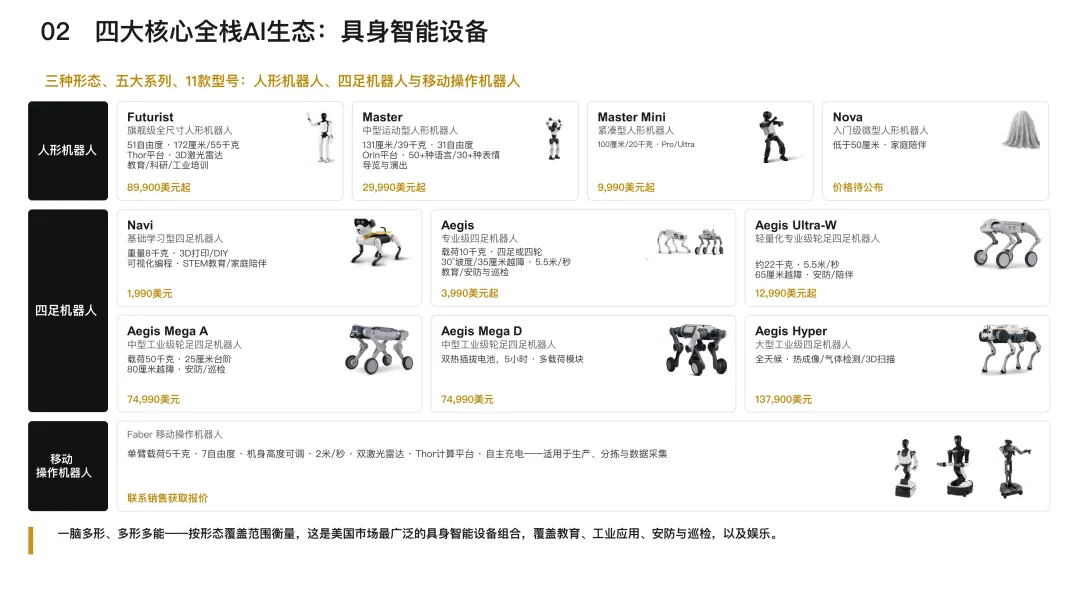
公司一口气摆出5大系列、11款型号,价格横跨教育、商业和工业市场,但这张产品表不代表所有型号都已量产交付。产品铺得越宽,底层能力的共用程度就越关键。否则省下的开发费,可能又花在采购、适配和售后上。
课堂、巡检、工厂、商业服务,各有不同买家,也各有不同的验收表。
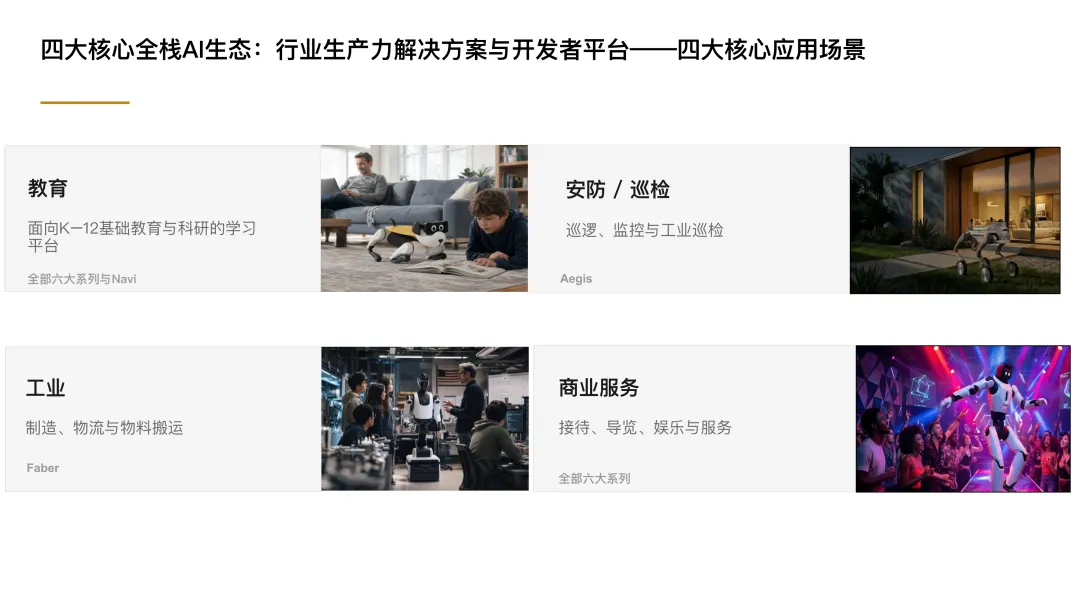
从课堂、巡检到工厂和商业服务,客户买单的理由并不相同,验收口径也随之变化。场景一多,标准化交付就比产品展示更重要。项目若长期依赖定制,订单增加,实施团队也会跟着变重。
数据工厂已经拿到第一笔收入,接下来就看有没有回头客。
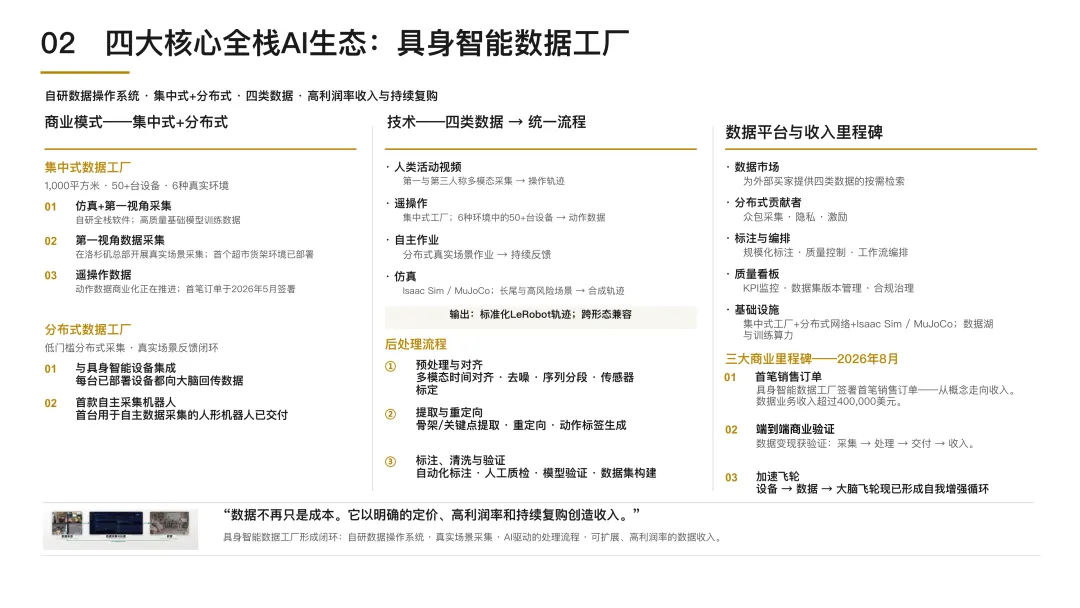
这座1000平方米的数据工厂以50多台设备覆盖6类环境,再把采集内容加工成LeRobot轨迹。公司披露,截至2026年8月数据业务收入已超40万美元。复购情况将比单次订单更能说明这门生意的成色。
身体跟着任务换,是FF打开更多场景的办法,也会带来更多适配工作。
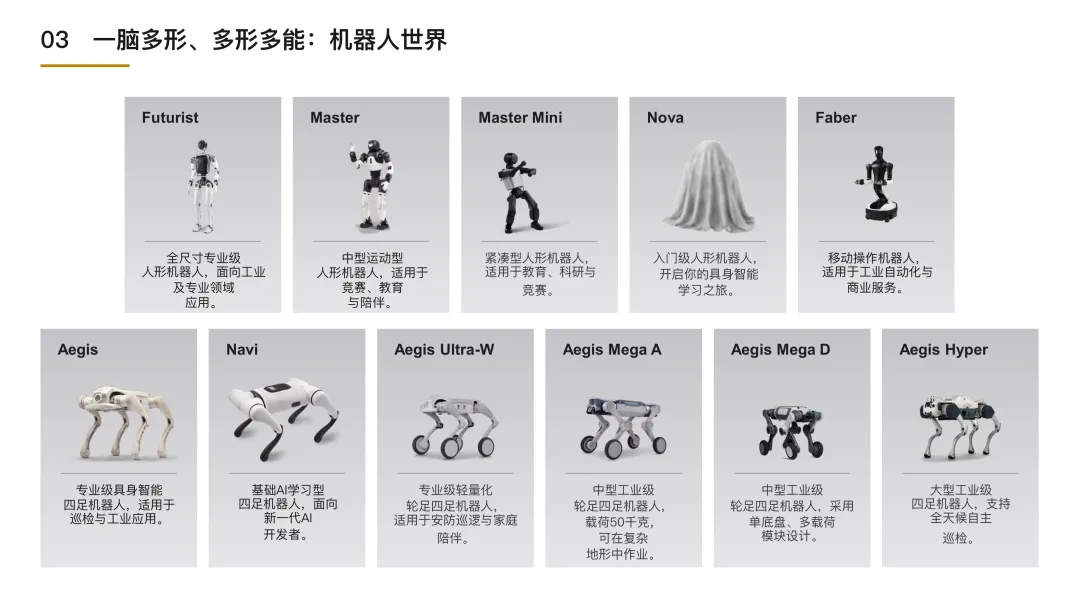
FF按任务选择机器人形态,让行走平台和机械臂各做擅长的事。上层能力可以共用,控制与安全却必须贴着具体机型打磨。跨形态迁移一旦失灵,平台优势很快会被适配成本吃掉。
这张雷达图更像一份路线宣言:FF押注广覆盖,对手集中火力做人形机器人。
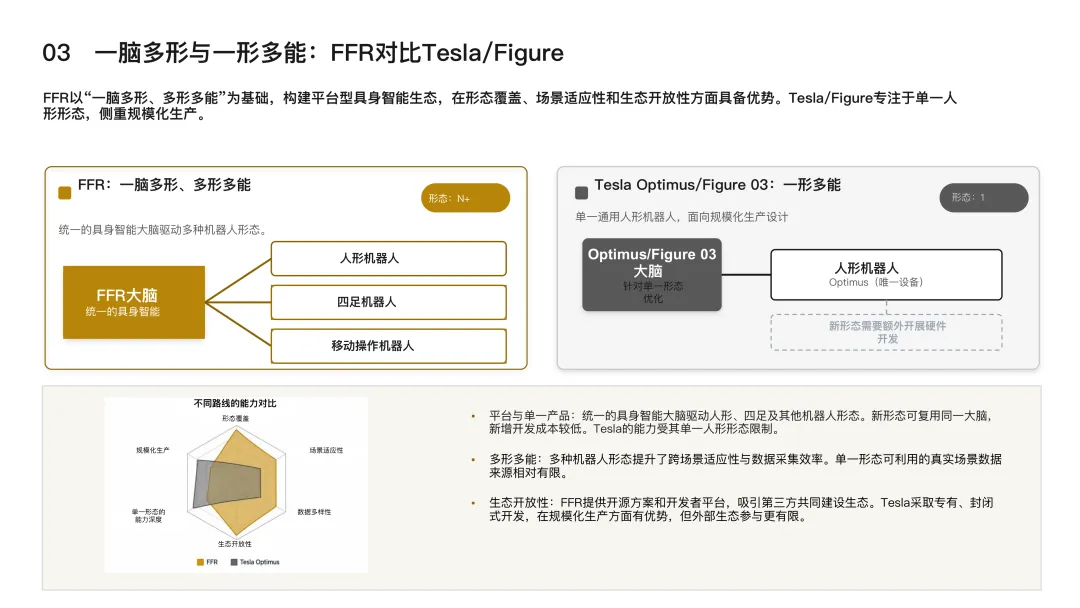
雷达图没有披露统一评分方法,只能视为FF的自我定位。多形态路线覆盖任务更广,单一形态则便于集中研发和制造。路线优劣,得回到同一任务下比较总成本和交付结果。
销售渠道铺得很宽,RaaS这笔账最后还是要落到设备运营上。
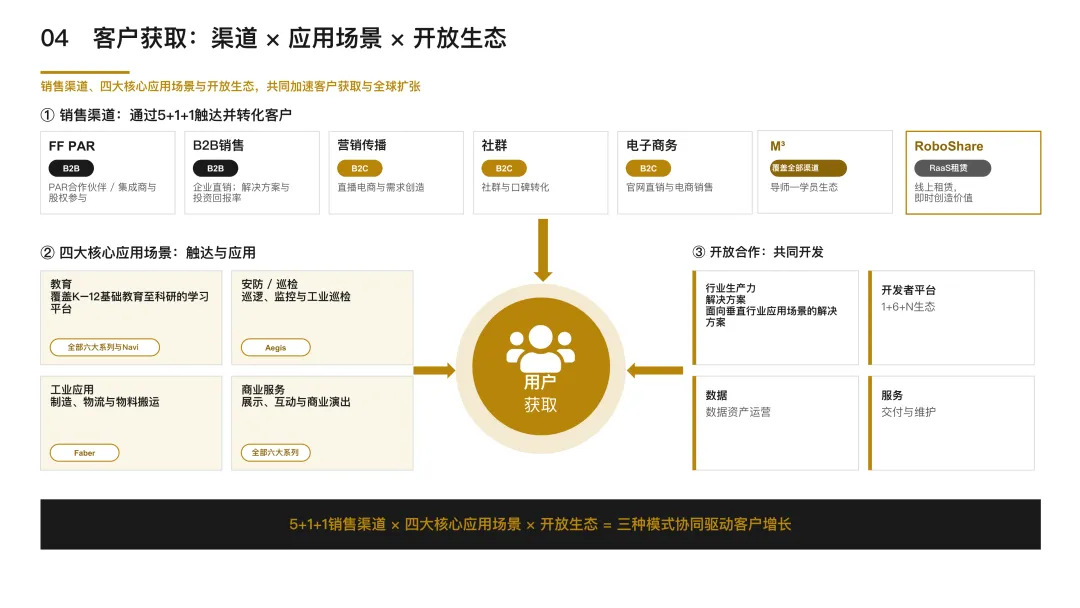
FF同时采用直销、集成商、社群和电商,并以RoboShare租赁降低首次使用门槛。RaaS赚的是设备全生命周期的钱:设备开得勤、修得少、客户肯续租,租金才会留下利润。
本土制造和信息安全被放进同一条叙事,回应的是美国市场的准入焦虑。
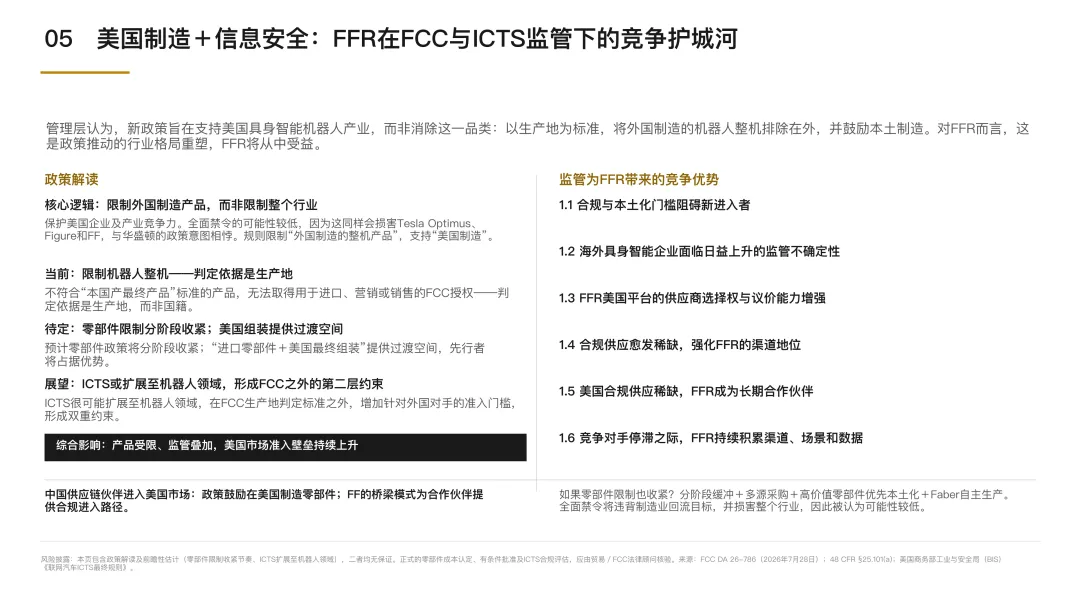
FF把FCC、ICTS政策与本土供应链相连,但这只是公司对监管走向的判断。美国制造可能换来合规和交付便利,也会抬高本地运营成本。一旦供应安排频繁调整,这道门槛反而会拖慢扩张。
工厂何时启用、第一台新设备何时下线,这页把“美国制造”拆成三个时间点。
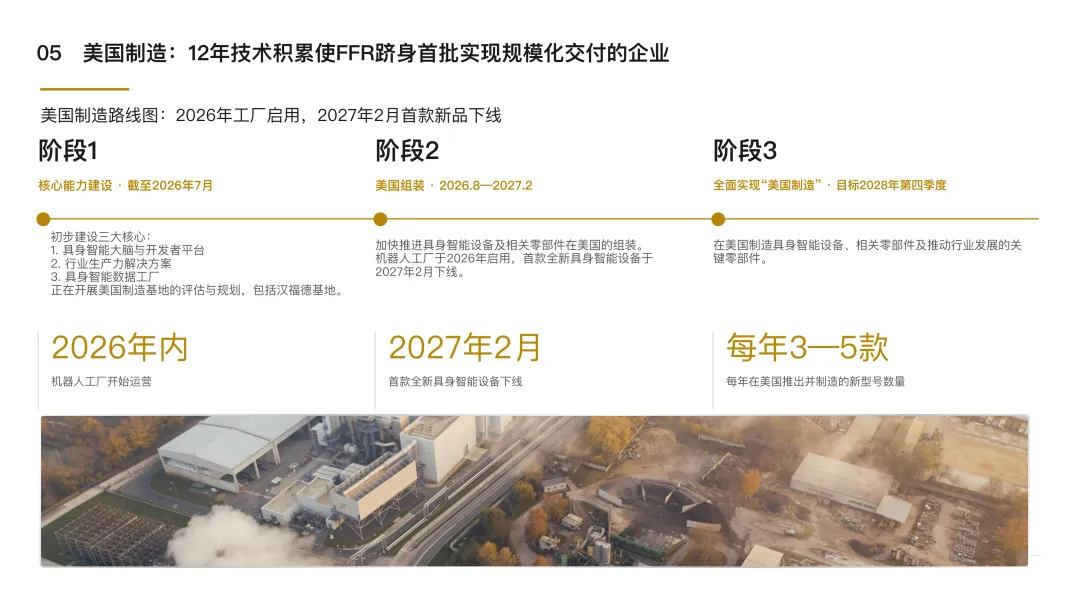
按公司时间表,机器人工厂拟于2026年启用,首款全新设备拟在2027年2月下线,2028年四季度再推进全面美国制造。目前都还是计划。比时间表更值得盯的是量产良率、维修周期和零部件供应。
台数开始抬头,但先别把“出货”直接换算成“商业成功”。
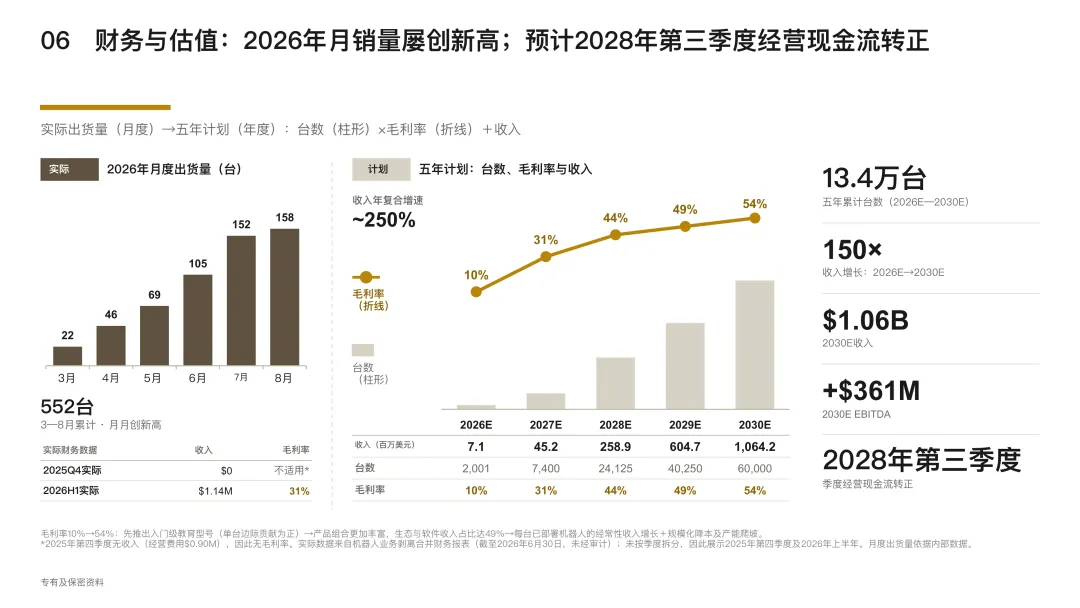
3—8月累计出货552台,上半年收入114万美元,都是公司披露的数据。552台涵盖多类机器人,不能都算人形产品,收入也未经审计。下一步看客户是否持续使用、续购,别只看月度台数。
FF把利润希望押在后续的软件和生态收费上,设备只是入口。
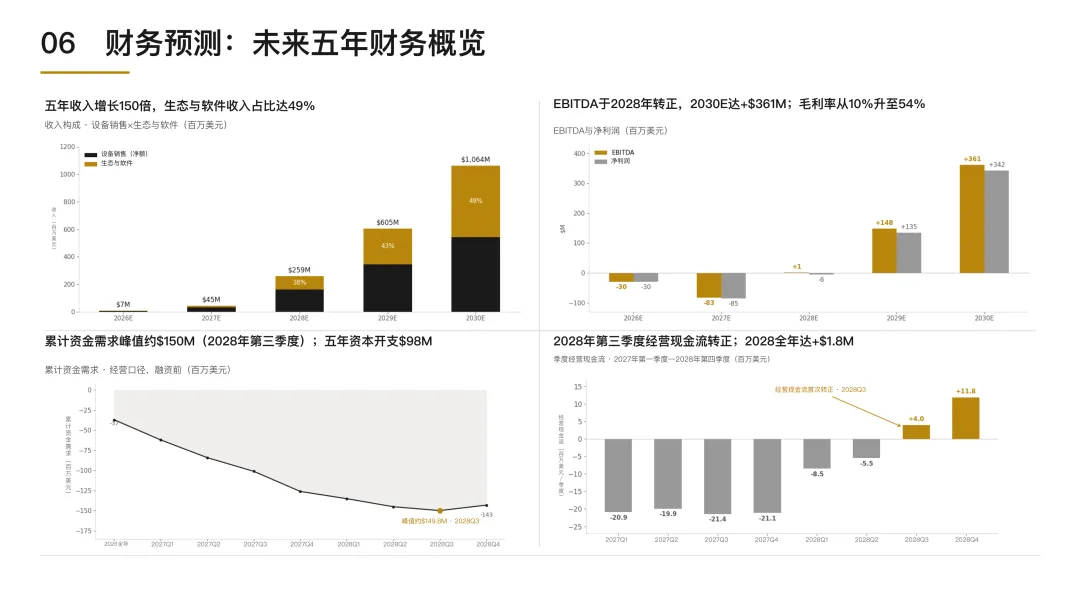
这组2026—2030年数字来自公司预测。FF预计2030年生态与软件贡献49%收入、毛利率达54%,也就是想把卖设备变成长线收费。约1.5亿美元是预计累计资金需求峰值,不是已经到账的钱。
4.4倍市销率看起来不高,分母却来自一项尚未兑现的2027年预测。
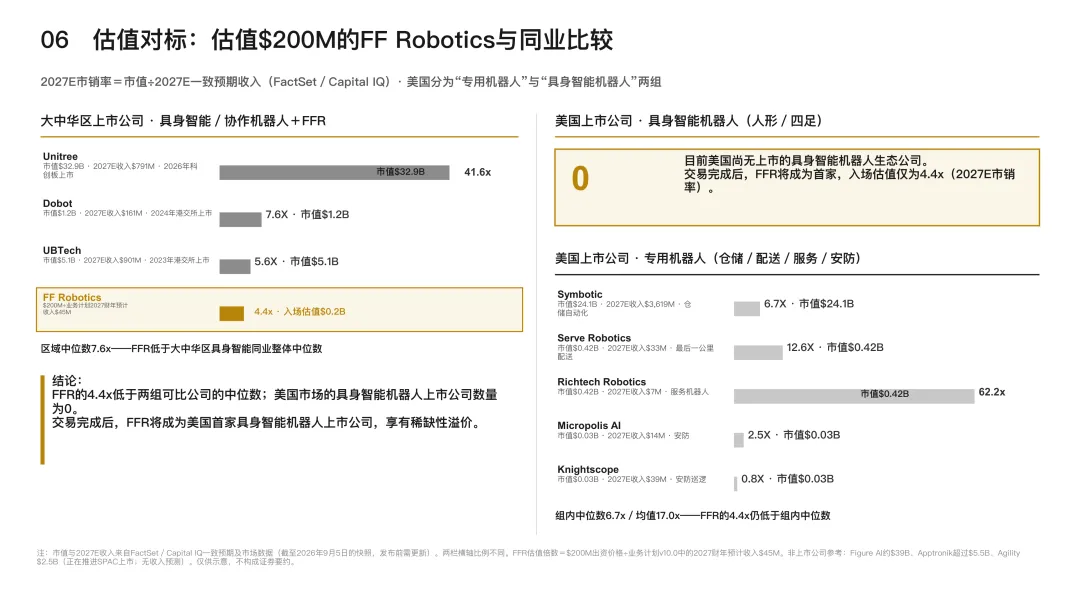
报告以拟议交易对FFR采用的2亿美元估值,除以公司预测的2027年约4500万美元收入,得到4.4倍市销率。
与Agility、Figure放在一起后,FF多形态路线的代价也更清楚。
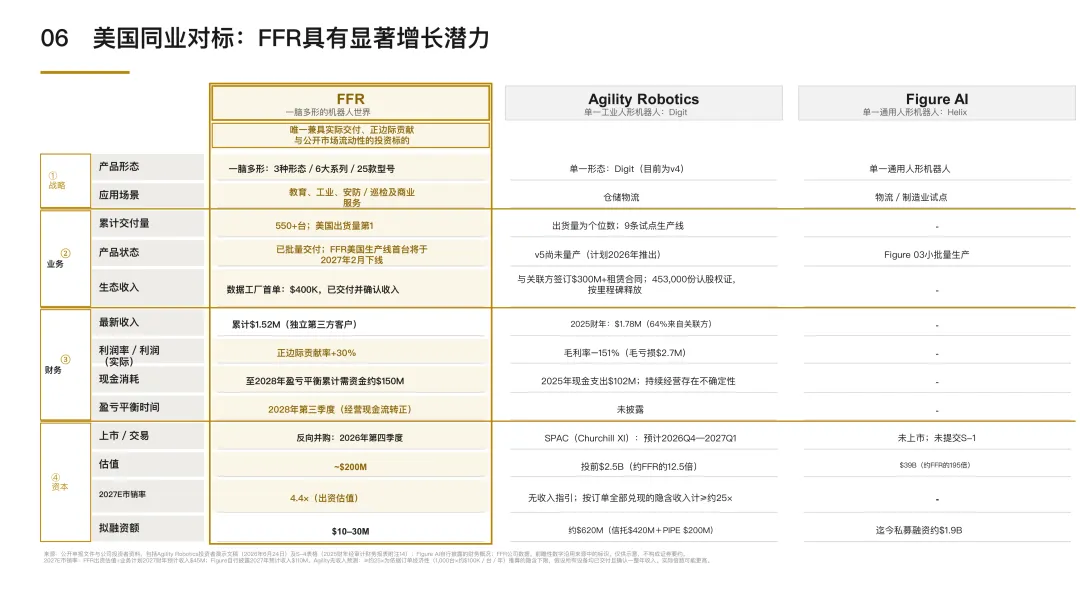
FF拿多形态、多场景去对比Agility和Figure的人形路线,但表中数据均来自FF报告,不能直接排出强弱。这条路线的账,最终要算新增机型有没有复用软件,以及分散场景会不会拖高维护成本。
约2379万股只是一个转换假设,不是交易完成后的最终股本。
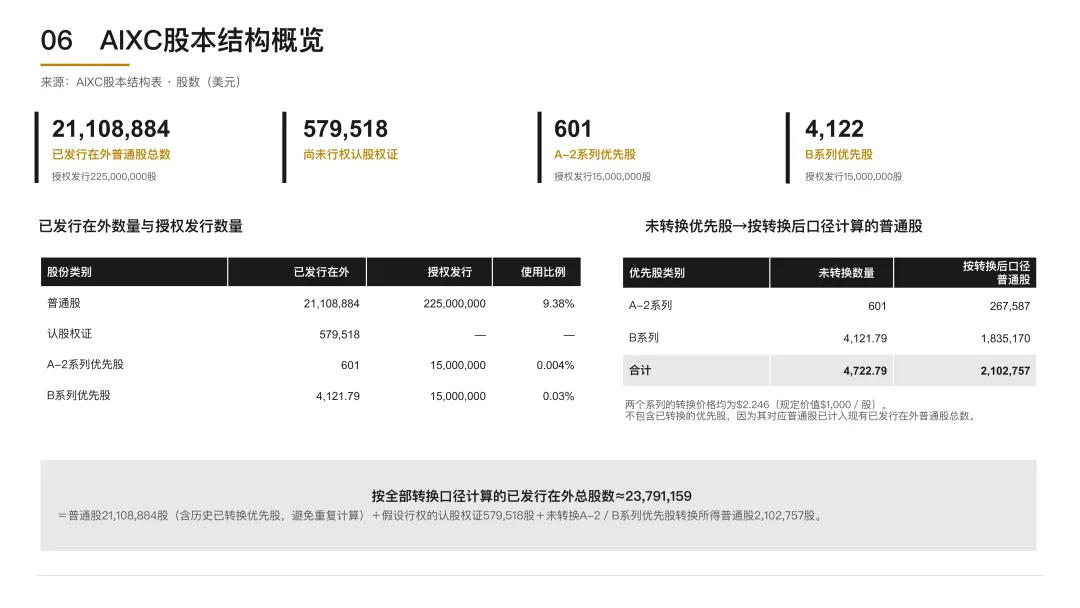
约2379万股来自特定转换和行权假设,不是交易完成后的全摊薄股本。后续若发行新股或引入融资,原有权益比例还会变。看这页,重点不是一个合计数,而是最终条款和新增证券数量。
Agility被用作估值参照,但订单、收入和现金不是一回事。
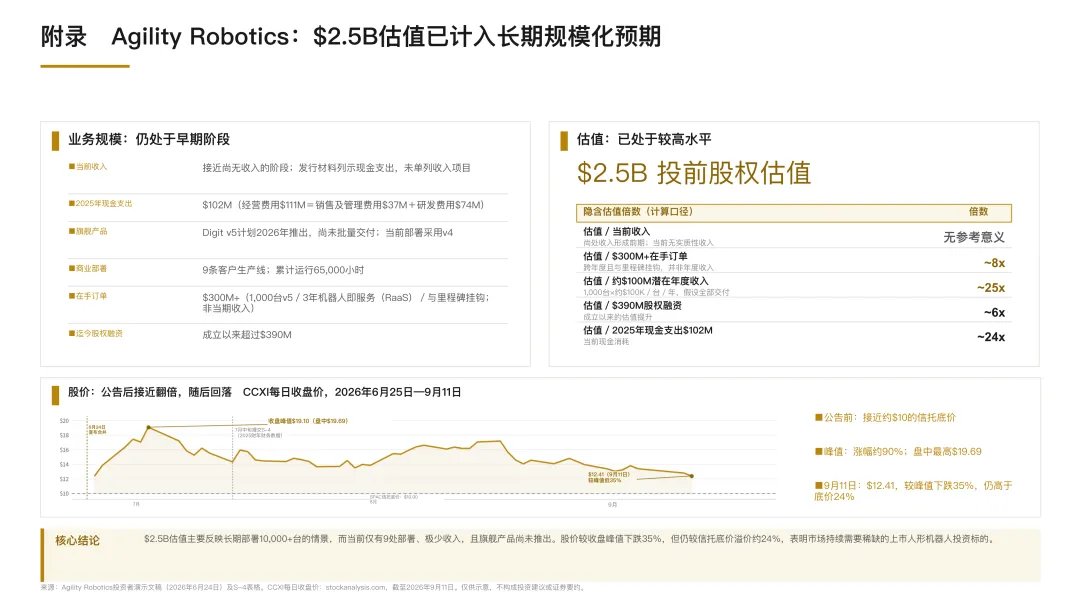
FF用Agility说明资本会提前给机器人规模化定价。但多年期RaaS订单要经过交付、履约,才会逐步变成收入和现金。放回FF自身,更该盯部署周期、单台服务成本和客户续购。
FF的设想是:设备进场,现场产出数据,数据反过来训练大脑,再带动更多部署。链条很顺,生意却要靠现场证明。能力能不能跨机型复用、客户会不会持续付费,是“一脑多形”的两道硬门槛。
商务合作:如有品牌传播、内容共创等商务合作需求,欢迎通过公众号后台联系我们。
声明:内容仅供行业交流与参考,不构成任何投资建议;如涉及引用问题,请联系后台处理。
篇幅所限,以上仅摘录部分内容。
如需获取25页英文原版PPT及中文版本PPT,
请加入知识星球,并搜索编号“W146”获取详细资料。
扫描下方二维码加入「AI工业/机器人」知识星球,
获取每日更新产业信息、券商研报、海外报告及非公开资料