从三张 Excel 到一套系统 :应收管理数字化的踩坑与破局
- 2026-11-06 13:56:53
做企业数字化项目久了,我们有一个朴素的观察:大部分管理问题,最后都会落到"账算不清、责任不明、时间对不上"这三件事上。 而应收账款管理,恰好三样全占。
前段时间,我们为一家制造类企业交付了一套合同应收管理系统。项目不大,但过程颇为典型——把它写出来,既是复盘,也想给正在被"糊涂账"困扰的朋友一点参考。
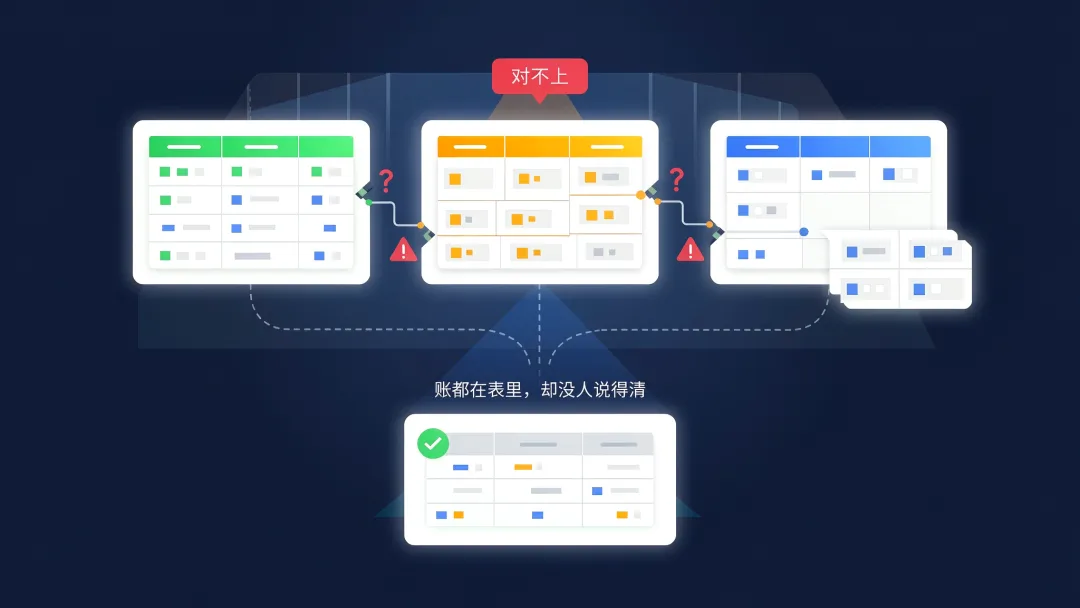
一、接手时的样子:账都在表里,但没人说得清
客户的情况在行业内很有代表性:应收的底账在一张表里,开票记录在另一张表里,税务端的发票数据又在第三张表里。三张表各自有人维护,格式不统一、口径不统一、更新时间也不统一。
每到月底,财务和业务部门要花大量时间做同一件事:对账。一笔钱收没收到,要去问业务员;一张票开没开、开多少,要去翻开票记录;这单到底逾不逾期,不同的人能算出不同的答案——因为"从哪天开始算"就没有统一过。
更麻烦的是,这些表里沉淀了多年的历史数据,各种特殊业务混杂其间:有正常票,有红冲票、作废票,甚至还有"先发货后开票"阶段用来占位的虚拟票。人眼看一遍尚且眼花缭乱,要让系统准确读懂,难度可想而知。
二、四个真刀真枪的困难
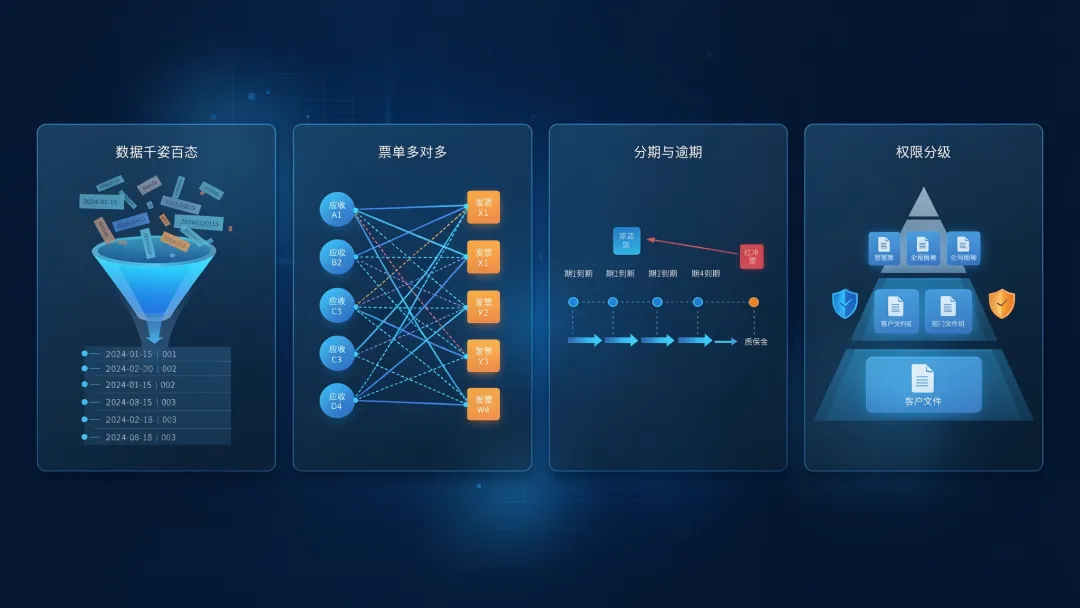
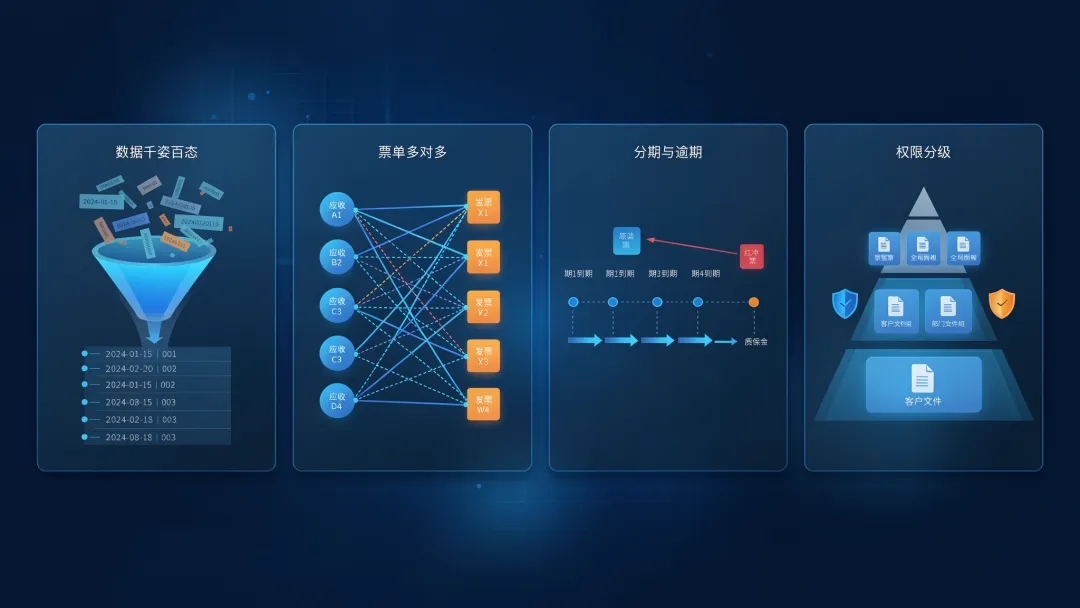
困难一:历史数据"千姿百态"
光是"日期"这一列,就同时存在标准日期、文本日期、表格软件内部的序列号等多种写法;发票号码有的填一位,有的填一个区间;同一家客户,在不同表里的名称叫法也不一致。
数据导入系统,第一步不是开发功能,而是先让机器"读懂人话"。
我们的做法是建立一套宽松解析、严格校验的机制:格式上尽量兼容各种历史写法,导入时逐一识别、自动转换;但校验上寸步不让——任何一行数据校验不通过,整个文件都不允许入库,必须修正后重新导入。
这条"铁律"一开始不被理解,"能不能先把对的先进去?"但我们坚持了下来。因为容忍脏数据进系统,等于把 Excel 时代的混乱原样搬进系统,后面的所有计算都会建立在流沙之上。实践下来,源头数据的质量肉眼可见地提升了。
困难二:发票与应收,不是一对一
教科书里的对账是"一笔应收对一张发票",现实是多对多:一张发票可能同时覆盖几笔应收,一笔应收也可能先后开出多张票;开错的票要红冲,红冲票又关联着原始单号;虚拟票不参与核对,却要作为"开票基准日"的依据。
我们的解法是在系统里重建了整套匹配引擎:先把红冲、作废、虚拟票按规则自动识别并分流,再把应收与开票记录按单号和序号精准挂接,最后与税务端数据逐票核对金额。对不上的,利用红票与蓝票的对应关系反查修正,并在每笔台账上留下"核对状态"和"核对明细"——对没对上、差在哪,一目了然,而不是一句含糊的"有问题"。
困难三:分期与逾期,规则远比想象中复杂
客户的收款条款不是"一刀切",而是按合同分期:到货一批结一批,其中还有质保金压在最后。于是"逾不逾期"这个问题,背后牵扯着一整套规则:
•每一期从哪天起算?开票的和发货的,基准日不一样;
•有的期数约定了天数但没约定比例,有的恰恰相反——条款不全的期数不能成立;
•收到的款先冲哪一期?要按到期先后依次抵扣;
•甚至还有负数的调账行,同样要参与分期和逾期判断。
这些规则原本散落在老员工的脑子里和合同的角落里。我们做的事,是和客户一起把它们一条条翻出来、讲清楚、写死成系统的计算逻辑。这个过程与其说是写代码,不如说是给企业的收款规则做了一次"立法"。 规则一旦固化,逾期计算从"每次手工算、每次不一样"变成了"系统自动出、天天都一致"。
困难四:谁能看什么,必须分清楚
应收数据是敏感数据。业务员只应看到自己名下的客户,部门负责人看本部门,管理层看全局。系统按角色做了菜单级的权限划分,并且前后端同时校验——不只是页面上隐藏入口,后台接口本身就会拒绝越权请求。多个人在同一台电脑、同一个浏览器上轮流登录办公的场景,也做了会话隔离,互不干扰。
三、系统之外:日常怎么用,比系统本身更重要
系统上线只是起点。结合这次交付经验,我们给客户整理了一份日常规范化流程的建议,同样适用于有应收管理诉求的企业:
1.单据源头统一编码。合同号、应收单号、发票号在产生之初就规范编制、一处维护,杜绝"同一件事在不同表里叫不同的名字"。源头多花一分钟,对账少花一小时。
2.业务发生当天录入,不攒月底。 发票开出、货款到账、红冲作废,都应当天或次日录入系统。数据的生命力在于"新鲜",月底突击补录,错过的是整个月的预警窗口。
3.红冲、作废必须关联原票。 只要有红冲或作废,务必标注对应的原始单号,让每张票的来龙去脉可追溯。孤零零的一张红票,就是未来对账的一个坑。
4.收款及时核销,按到期先后冲抵。 款项到账后及时在系统内核销到具体期数,让每一期的未收余额始终真实。不核销的收款,等于白收——账面看不出来。
5.定期查看逾期报表,形成例会机制。 建议每周或每旬固定拉取逾期报表,在部门例会上逐笔过、定责任人、定跟进时限。报表的价值不在生成,而在被使用。
6.建立月度三方对账习惯。 每月将系统台账、财务账面、税务开票数据三方对平,差异当月查清。这是防止问题跨月、跨年沉淀的关键动作。
7.权限按角色最小化分配。 谁该看什么、谁能改什么,随岗随调;人员转岗、离职时同步回收权限,避免数据"带病流转"。
8.把例外变规则。 遇到系统算不准的特殊业务,不要绕开系统用 Excel 私下记,而是把它提出来,评估后固化进系统规则。让系统的规则库随业务一起成长,例外才会越来越少。
四、写在最后
这个项目给我们最大的触动是:数字化最难的部分从来不是技术,而是把散落在表格里、习惯里、个人经验里的规则,一条条梳理清楚并达成共识。
客户的财务负责人说了一句让我们印象很深的话:"以前是账在人脑子里,现在是账在系统里,人去管事。"
我们始终相信,好的管理系统不是替代人,而是把人从重复的对账劳动里解放出来,去做机器做不了的事——判断、沟通和决策。
如果您的企业也正被应收台账混乱、逾期责任不清困扰,欢迎与我们交流。把账算清,是一切经营的起点。

