55页PPT-国信证券-金融深度报告:从2026年半年报看机构配置线索-资产荒延续,存款搬家放缓
- 2026-11-07 07:43:53
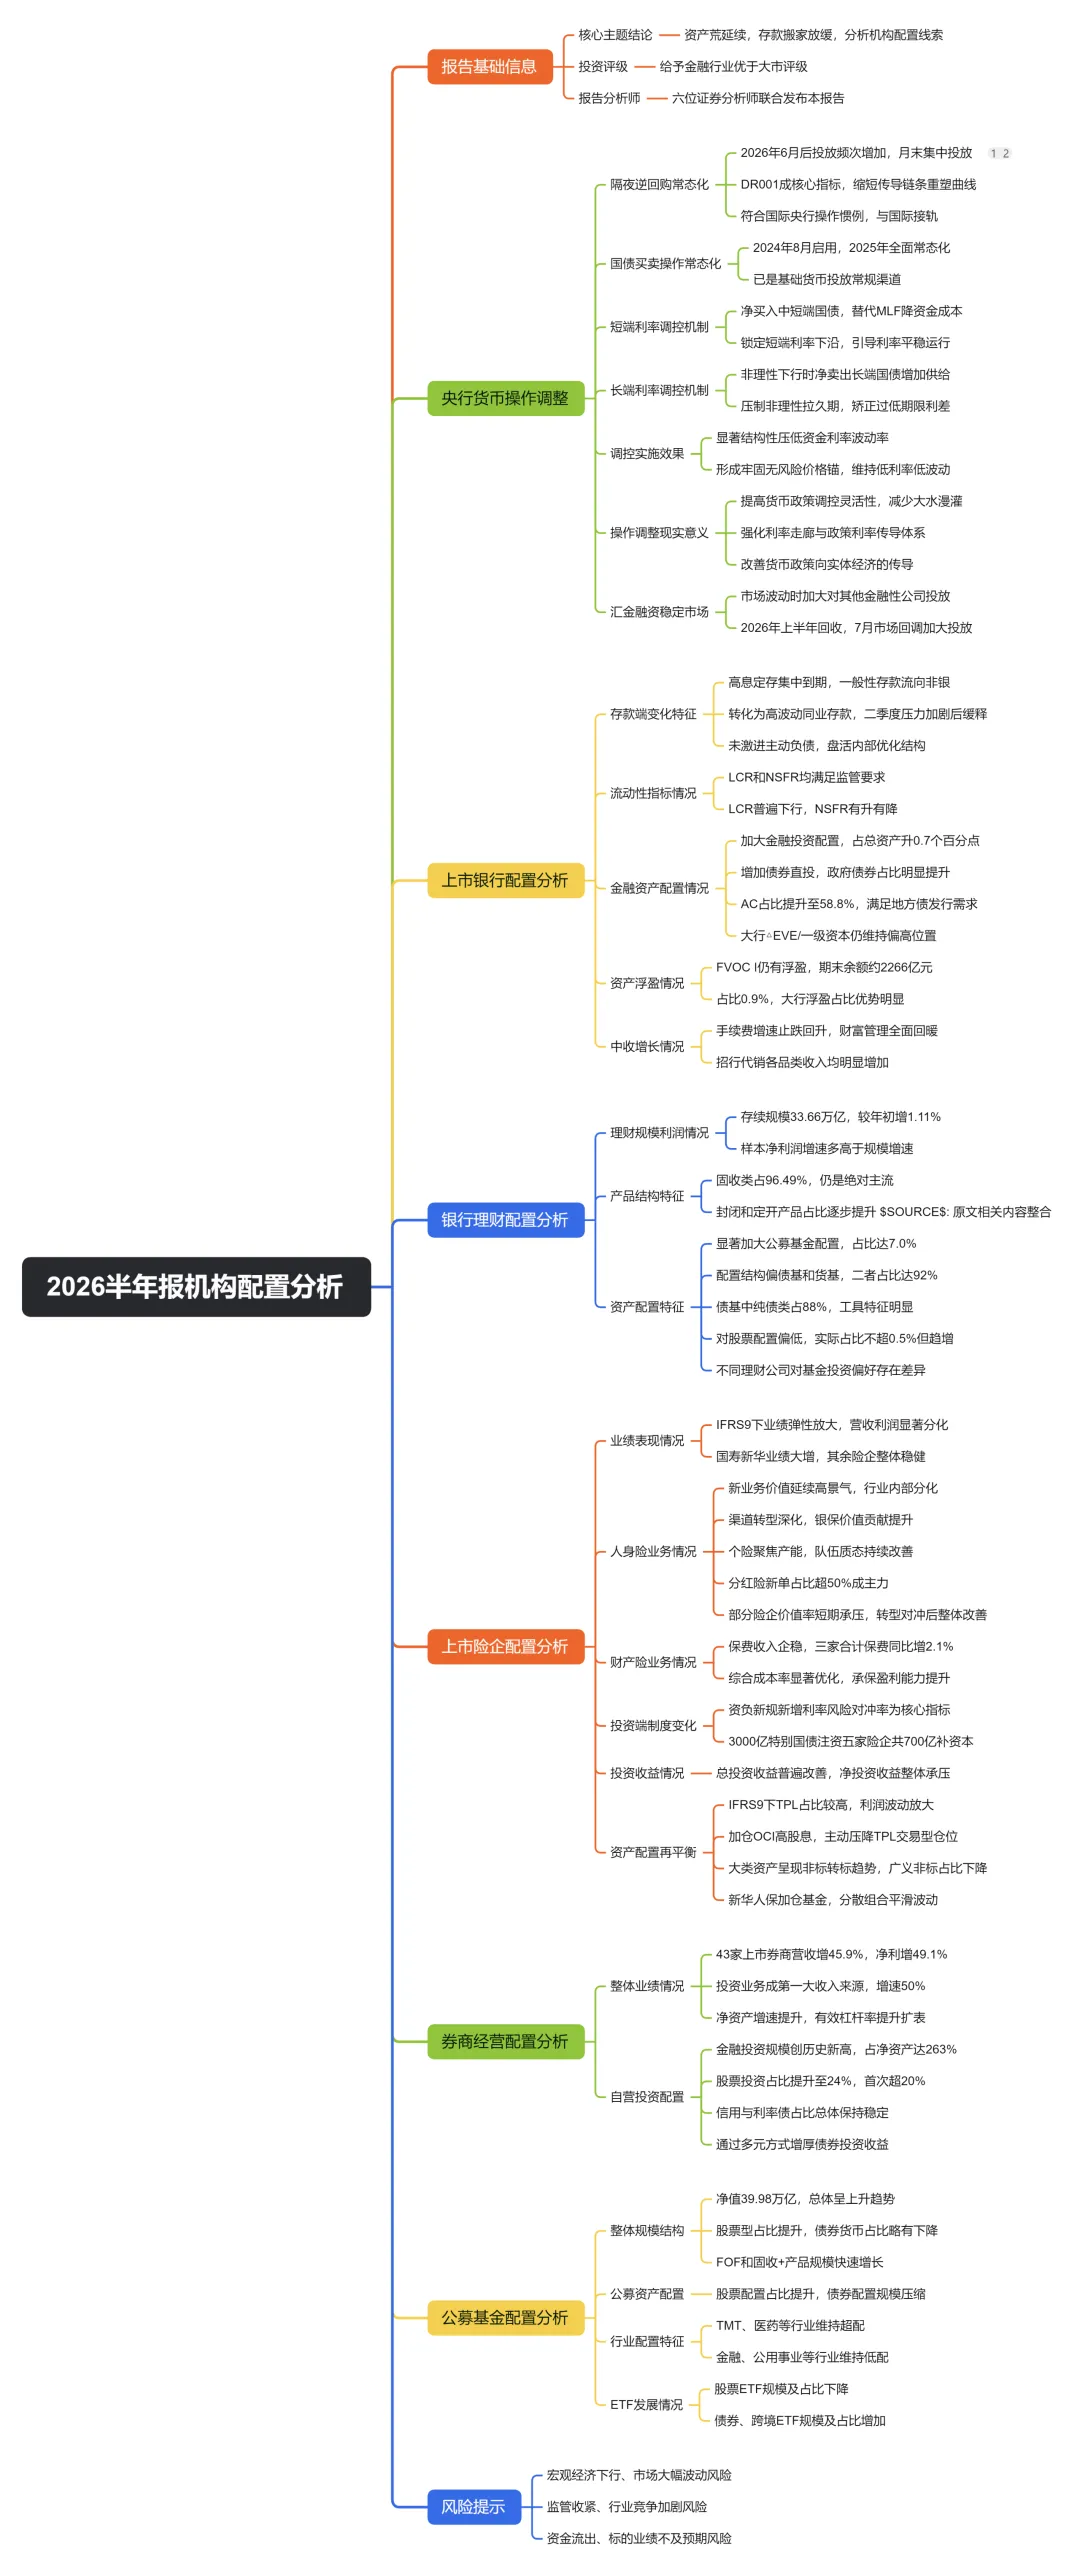
2026半年报机构配置全景:资产荒延续,存款搬家放缓,大类资金该往哪走?
来源:国信证券深度报告|从2026 年半年报看机构配置线索导语:2026 年,资产荒依旧是资本市场绕不开的关键词,居民存款搬家浪潮出现放缓迹象。央行货币政策框架迎来重大革新,银行、理财、保险、券商、公募基金五大机构资金调仓路径全部写在半年报当中。读懂机构的配置选择,就是读懂当下市场资金的底层逻辑。
一、银行与货币市场:精细调控升级,银行负债与资产结构大重构
2026 年央行流动性调控工具出现重大迭代,隔夜逆回购常态化、国债双向买卖操作成为货币政策新抓手。与此同时高息定期存款到期带来存款搬家,银行负债端波动加大,但银行没有盲目扩负债,而是对内盘活流动性,资产端持续加大债券尤其是政府债券配置力度。
(一)货币政策框架迭代:政策利率逐步从7 天向隔夜切换
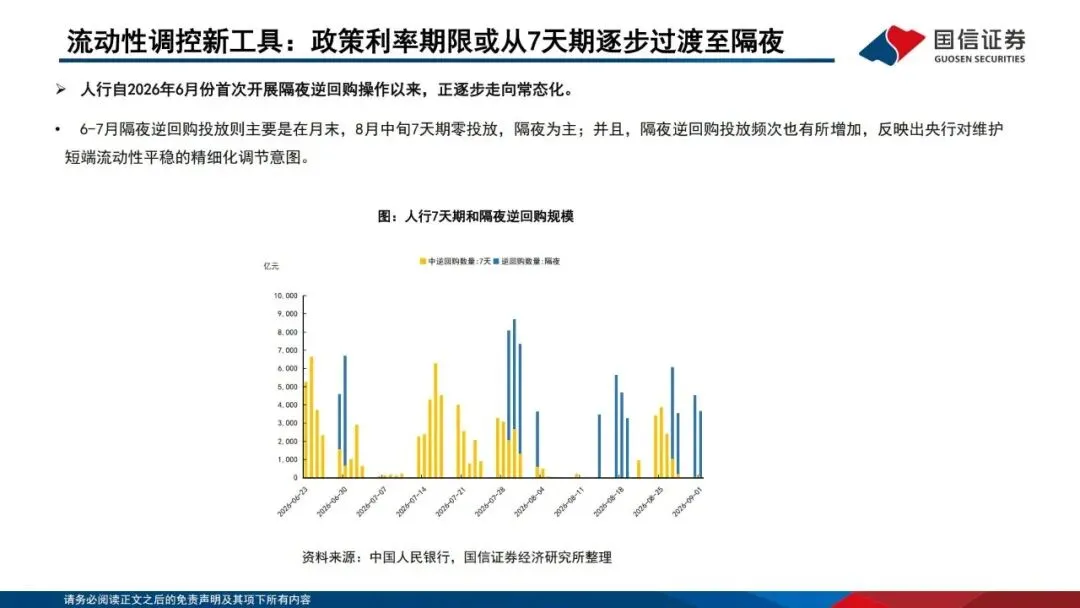
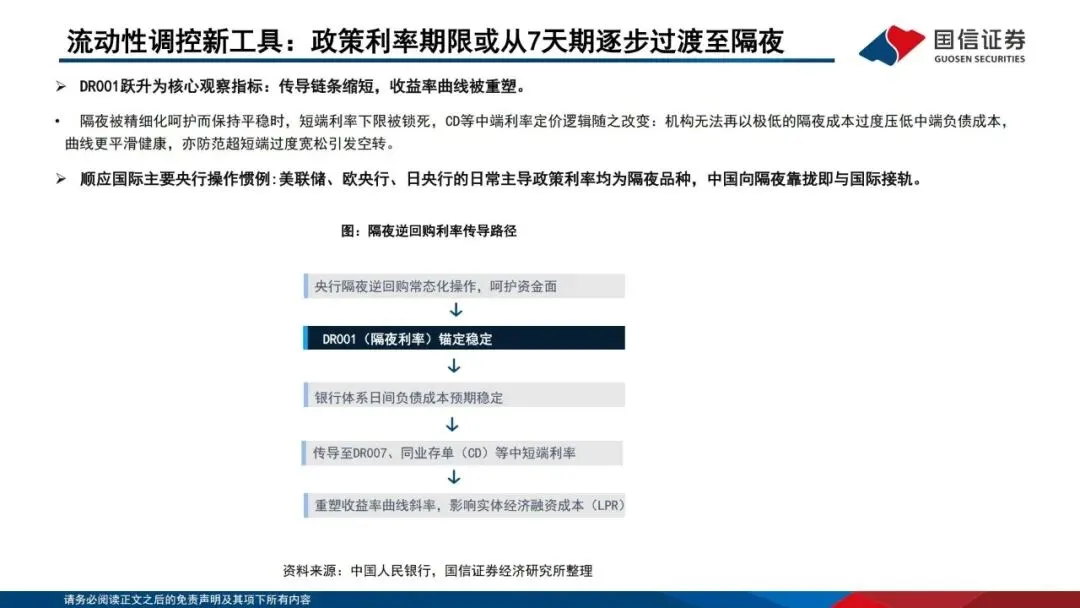
1、隔夜逆回购走向常态化,DR001 成为核心观测指标。2026 年 6 月央行首次落地隔夜逆回购,投放频次持续抬升,8 月出现 7 天逆回购零投放、以隔夜操作为主的局面。DR001(银行间隔夜质押回购利率)地位显著提升,资金传导链条被缩短。隔夜利率被央行呵护维持平稳,直接锁定短端利率下限,同业存单等中端负债定价随之重塑,抑制资金空转,收益率曲线走向更加平滑健康。这一操作也与美联储、欧央行等海外主流央行操作框架接轨。
2、国债二级市场买卖成为常规货币政策工具,实现曲线双向调节。央行国债买卖操作自2024 年 8 月正式启用,2025 年全面常态化,2026 年操作框架完全成熟。这套工具分为短端、长端两套逻辑:①短端净买入替代MLF:央行二级市场买入中短期限国债,向一级交易商银行注入超额准备金,替代中期借贷便利投放,压低银行体系边际资金成本,引导DR007、同业存单利率围绕政策利率运行。②长端净卖出抑制机构抱团拉久期。当市场过度抢配长债,长端收益率非理性下行时,央行卖出长端国债,增加市场供给,释放预期信号,矫正过低期限利差,防范利率系统性风险。
3、新调控框架带来三大现实意义。一是提升货币政策灵活性,依靠工具精细调节,维持流动性合理充裕,告别大水漫灌;二是完善利率走廊,隔夜逆回购锚定短端,国债买卖调节长端,打通完整利率传导链条;三是改善实体融资传导,稳定银行负债成本,国债收益率曲线更加清晰,降低企业融资的不确定性。
4、资本市场流动性托底机制持续存在。在市场剧烈回调阶段,央行会加大对其他金融性公司流动性投放,扮演类平准的流动性支持角色,维护资本市场平稳运行。
(二)负债端:存款搬家有所放缓,但负债结构发生重构
1、存款搬家的核心驱动来自高息长期定期存款集中到期。在低利率大环境,居民、企业不再续存高息定存,资金流向理财、基金等资管产品,一般性存款转化为稳定性更弱的同业存款,抬升银行负债波动。二季度股市走强阶段存款分流压力阶段性加大,6‑7 月市场平稳后,存款搬家效应已经缓释。
2、银行拒绝激进主动负债。面对存款流失,银行没有大规模扩同业存单去填补缺口,而是选择盘活内部流动性、优化同业负债结构、控制资产负债表扩张速度,体现银行在净息差压力下,对负债成本的克制与精细化管理。
3、流动性监管指标整体达标,但部分指标承压。上市银行LCR 流动性覆盖率、NSFR 净稳定资金比例全部满足监管红线,但是2026 年上半年多数银行 LCR 指标出现下行,流动性缓冲边际收缩。
(三)资产端:信贷占比低位,金融投资占比持续抬升,重仓政府债
1、贷款占总资产比重维持低位,存贷增速差扩大,银行把增量资金投向金融投资。2026 上半年上市银行贷款占总资产比重仅小幅上行 0.2 个百分点;金融投资占总资产比重较年初提升0.7 个百分点,债券直投规模持续扩张。
2、金融投资内部结构:政府债券成为第一大配置品种。截至2026 年 6 月末,银行金融投资当中政府债占比高达 55%,占比较年初提升接近 1 个百分点;政金债、金融债、同业存单紧随其后;基金、非标、ABS、企业债占比出现回落。银行大幅增持政府债,承接大规模地方债供给。
3、会计账户向AC 持有至到期账户倾斜。AC 账户占比提升至 58.8%,FVOCI(以公允价值计量且其变动计入其他综合收益)占比 28.9%,FVPL 交易类账户占比 12.3%。提高持有至到期账户占比,可以熨平债券价格波动,更加适配政府债大规模供给。
4、利率风险与浮盈情况。大行△EVE / 一级资本利率风险指标位置偏高,股份行压力更小;FVOCI 账户依旧积累浮盈,国有大行浮盈优势显著,股份行浮盈规模相对有限。
(四)中间业务:财富管理业务回暖,拉动手续费佣金收入修复
经历连续三年下滑,2025 年起上市银行手续费及佣金净收入止跌回升,2026 上半年延续修复态势。资本市场回暖带动代销理财、基金、保险、信托收入同步上行。以招商银行为代表的零售银行,财富管理手续费收入同比明显改善,财富业务成为银行中收重要增长引擎。
二、银行理财产品:整体风险偏好下行,低波固收为主,大举加仓公募基金
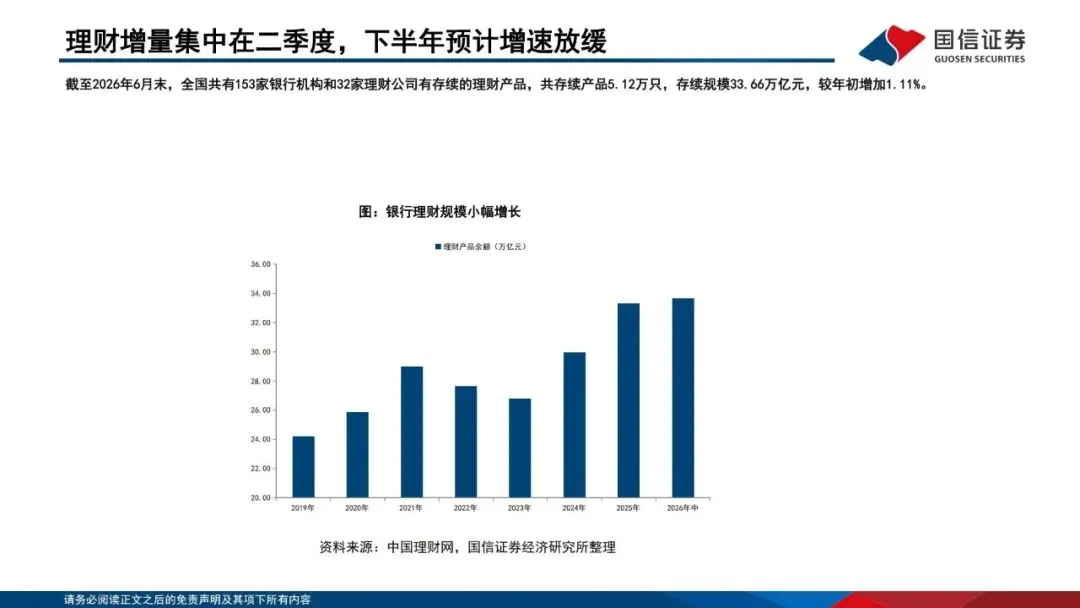
截至2026 年 6 月末,全市场理财产品存续规模33.66 万亿元,较年初小幅增长1.11%,增长增量集中在二季度,机构预判下半年理财规模增速将会放缓。理财行业呈现规模扩张、产品低波化,利润增速跑赢规模增速的特征。
(一)产品结构:固收类产品占据绝对主导,权益敞口极低
1、产品结构高度偏向固收。固收类产品存续规模 32.48 万亿元,占全部理财规模的96.49%;混合类占比3.18%,权益类仅占 0.27%,商品及衍生品 0.06%。权益、混合产品体量很小。
2、负债端波动容忍度有限,理财公司提高封闭式、定开式产品发行占比,以此降低赎回冲击。
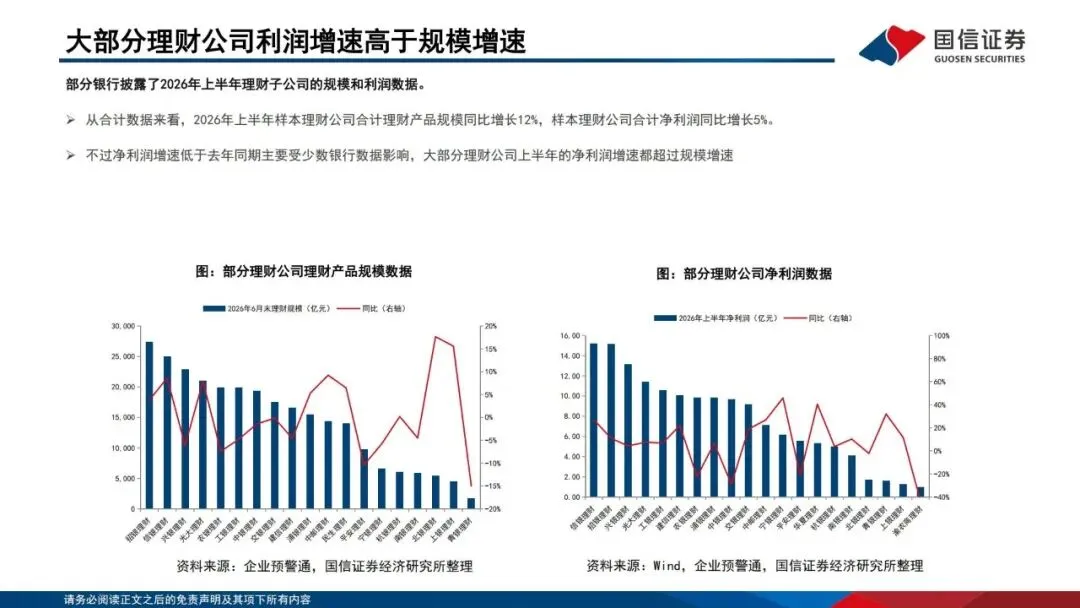
3、多数理财子公司净利润增速高于规模增速,代表高费率产品占比提升。样本理财子整体规模同比+ 12%,净利润同比 + 5%,少数公司拖累整体数据,绝大多数理财子利润增长跑赢规模扩张。
(二)资产配置大变化:减配信用债、非标,增配公募基金与现金存款
1、明确减配方向:信用债、非标资产持续压降。理财持续收缩信用债、非标、同业存单配置,规避信用风险,降低久期与流动性压力。
2、公募基金配置规模近乎翻倍,工具化特征凸显。2026 年 6 月末理财投向公募基金占比达到 7.0%,对应规模 2.5 万亿元。理财前十大持仓的公募基金里面,债券基金+ 货币基金占比高达 92%,股票基金占比仅仅2%。
3、债基内部偏好纯债工具。理财配置债券公募基金中,中长期纯债、短期纯债、指数债基合计占所持债基的 88%,二级债基占比仅 9%。理财买基金,不是借道放大权益,更多是把公募债基当做标准化投资工具。
(三)权益实际敞口微乎其微,仅有小幅抬升趋势
理财整体权益资产占比仅1.9%,其中包含优先股、未上市股权;剔除上述品种,真实股票资产占比不高于0.5%。虽然权益持仓规模有小幅抬升趋势,但整体风险偏好依旧处于低位。
(四)不同理财子存在明显配置分化
头部理财子如招银、兴银、工银理财公募基金持仓体量遥遥领先;部分理财子更加偏好指数债基,部分侧重中长期纯债;QDII、权益类基金整体配置体量普遍很小。各家机构负债稳定性、投研能力不同,带来持仓结构差异。
小结:银行理财的多资产策略只是框架,现实落地依旧以低波动偏债资产为主,理财没有大幅提升风险偏好,更多依靠公募债基做工具化投资。
三、保险机构配置:负债驱动资产再平衡,分红险爆发,投资端结构大迁徙
2026 上半年保险板块基本面分化,负债端新业务价值NBV 维持高景气,分红险成为新单主力;投资端在新金融工具准则之下,总投资收益改善,净投资收益承压;监管规则迎来重大修订,叠加特别国债注资,行业资本实力进一步夯实。
(一)负债端:NBV 高增,期缴高速扩张,分红险扛起增长大旗
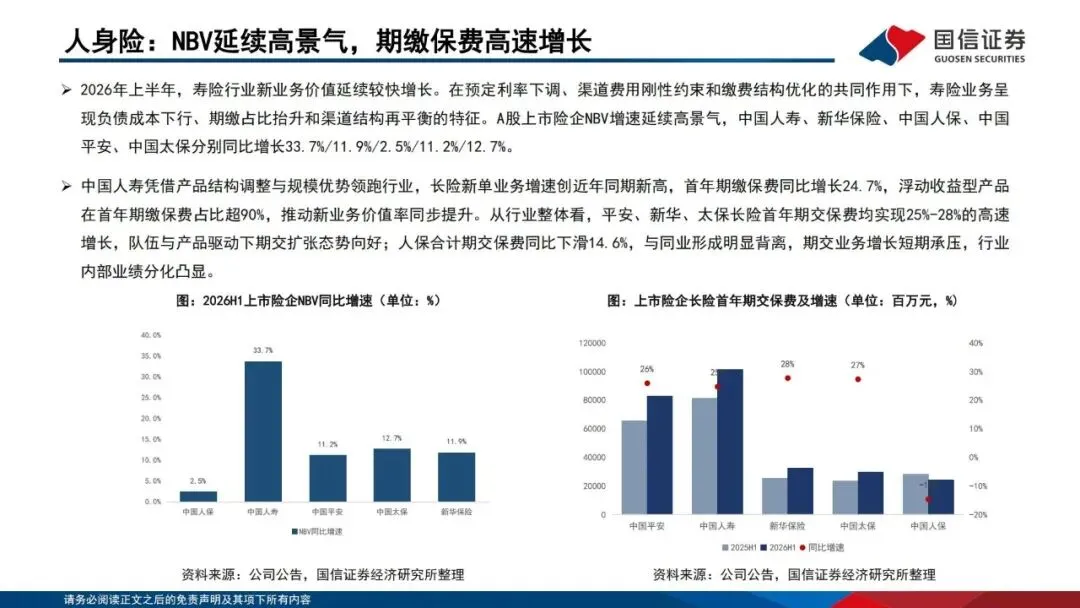
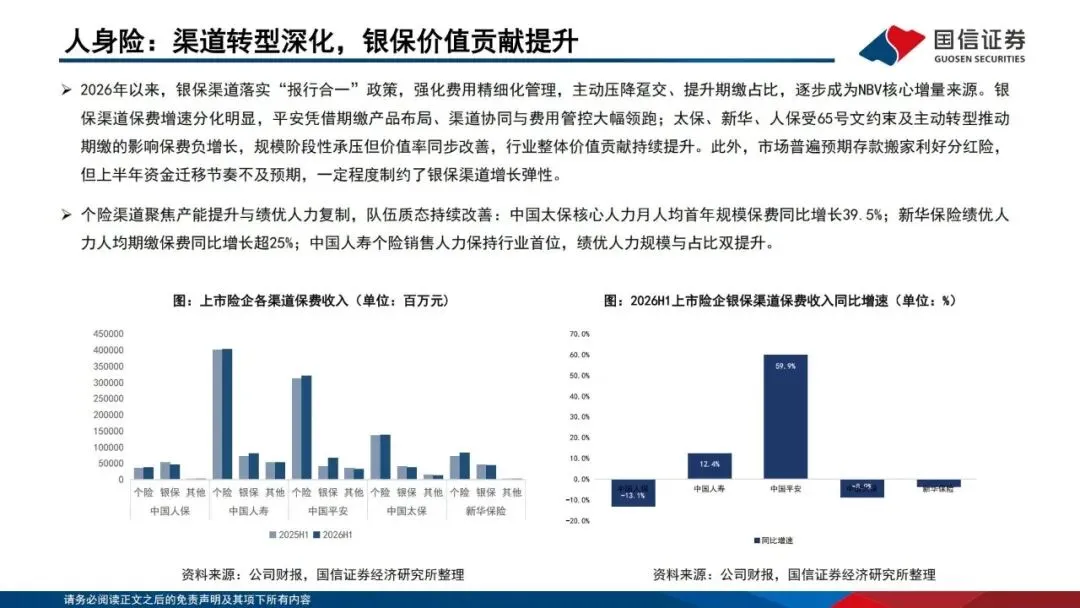
1、上市险企新业务价值全面高增。中国人寿 NBV 同比 + 33.7%,平安 + 11.2%,太保 + 12.7%,新华 + 11.9%,人保 + 2.5%。行业长险首年期缴保费普遍实现 25%‑28% 高速增长,中国人保期缴业务短期承压,行业内部分化加剧。
2、分红险成为新单主力,新单占比普遍突破50%。平安寿险分红险新单占比超90%,太保寿险提升至 55.5%。利率下行环境下,分红险承接居民储蓄需求。但分红险的新业务价值率低于传统保障型产品,规模快速扩张会带来价值率下行压力。险企应对方式:①产品端拉长缴费、保障久期,打造 “财富 + 保障” 组合;②渠道端深耕高净值客户,银保渠道从冲规模转向价值优先;③服务端建设保险 + 医疗养老生态。除平安价值率小幅回落外,国寿、太保、新华新业务价值率同比改善。
3、渠道格局重塑:银保渠道压降趸交,提升期缴占比。银保渠道成为 NBV 重要增量来源。平安银保保费同比接近 60% 高速增长;太保、新华、人保受监管政策影响,银保保费规模阶段性负增长,但是价值率得到改善。个险渠道不再追求人力规模,转向绩优人力、人均产能提升。
4、财险板块表现稳健。人保、平安、太保三家财险合计保费 6206.4 亿元,同比 + 2.1%;车险依靠新能源车险实现小幅正增长,非车险意健险、责任险拉动增长。综合成本率COR 全面优化,三家险企承保盈利持续向好。
(二)投资端:资产再平衡,权益内部迁徙,非标持续转标
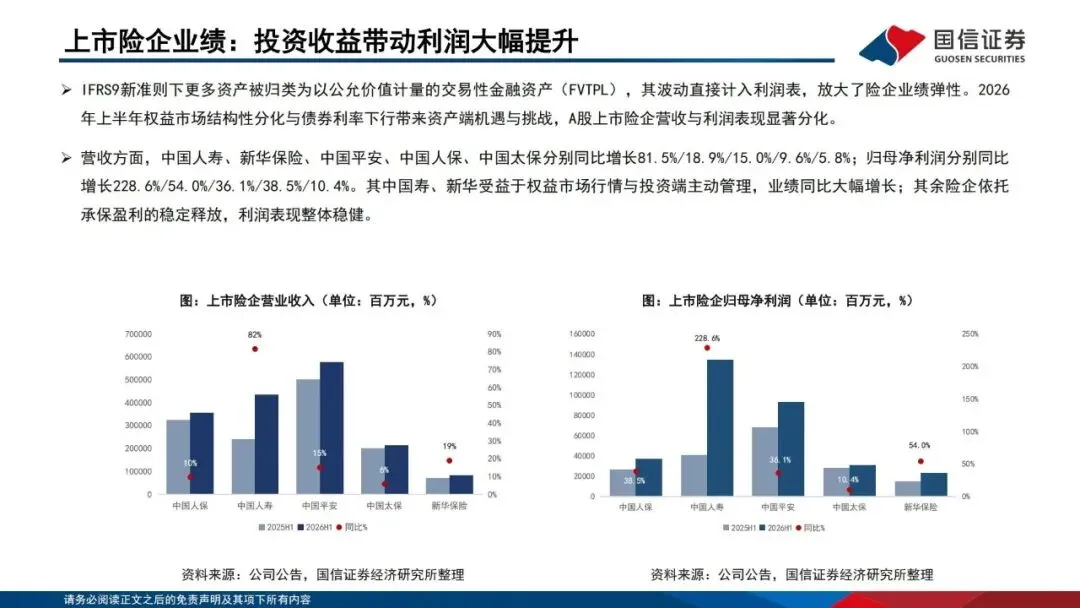
1、IFRS9 准则放大业绩弹性。大量资产计入交易性金融资产,公允价值波动直接计入利润表,造成险企利润弹性放大。2026 上半年国寿归母净利润同比 228.6%,新华 + 54%,平安 + 36.1%,人保 + 38.5%,太保 + 10.4%。国寿、新华更多受益权益行情,其余险企依靠承保利润托底。
2、投资收益结构分化:总投资收益率改善,净投资收益率承压。权益市场结构性行情带动总投资收益上行;但存量高息资产不断到期,债券利率下行,净投资收益面临持续压力。
3、大类资产再平衡。①权益资产内部迁徙:主动降低交易型权益敞口,向计入其他综合收益的高股息资产迁移,平滑利润波动。②广义非标占比持续下行,非标转标继续推进;债券配置占比走平;加大基金配置,用来分散投资风险。
(三)监管与资本重大变革:新增利率风险对冲率,特别国债补充核心资本
1、新版《保险公司资产负债管理办法》落地,新增利率风险对冲率核心监管指标,监管区间50%-150%。旧规则有效久期缺口降为仅做监测指标。新指标更加适配分红险、万能险业务,避免险企盲目拉长久期,险企可以通过调整负债、资产久期、衍生品对冲多种方式达标。
2、特别国债注资保险央企。2026 年 9 月财政部发行 3000 亿特别国债,五家保险央企合计获得 700 亿元注资,全部补充核心一级资本,直接增厚偿付能力,筑牢行业资本安全垫。
四、券商经营:自营业务成为胜负手,权益化扩表打开业绩弹性
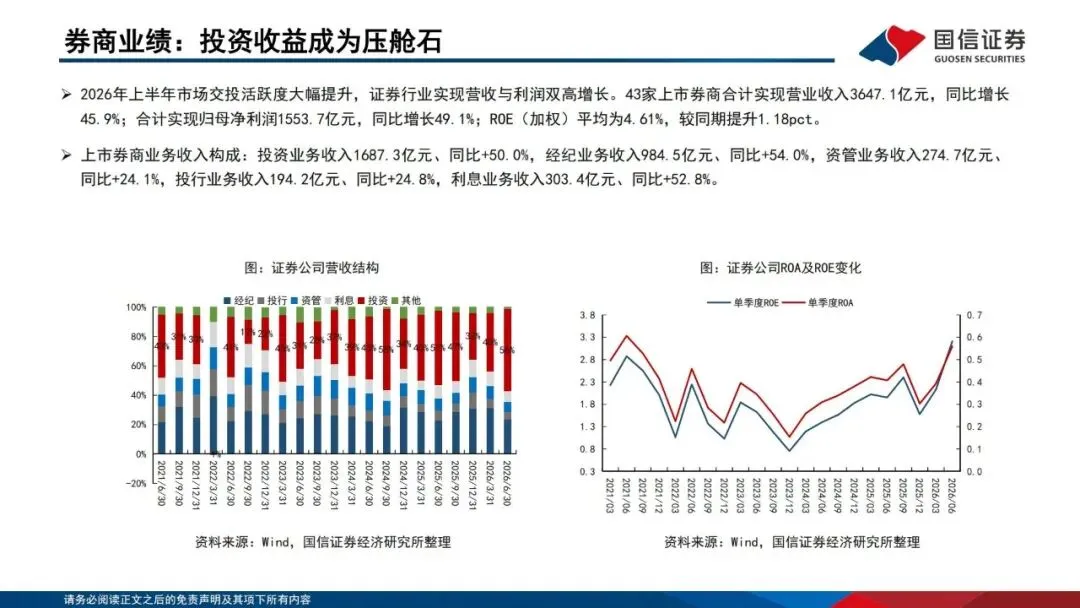
交投活跃度回暖,券商板块业绩大幅增长,自营投资业务取代经纪、利息业务,成为券商第一大收入来源,自营是2026 年券商的胜负手。
(一)券商扩表,金融投资规模创历史新高
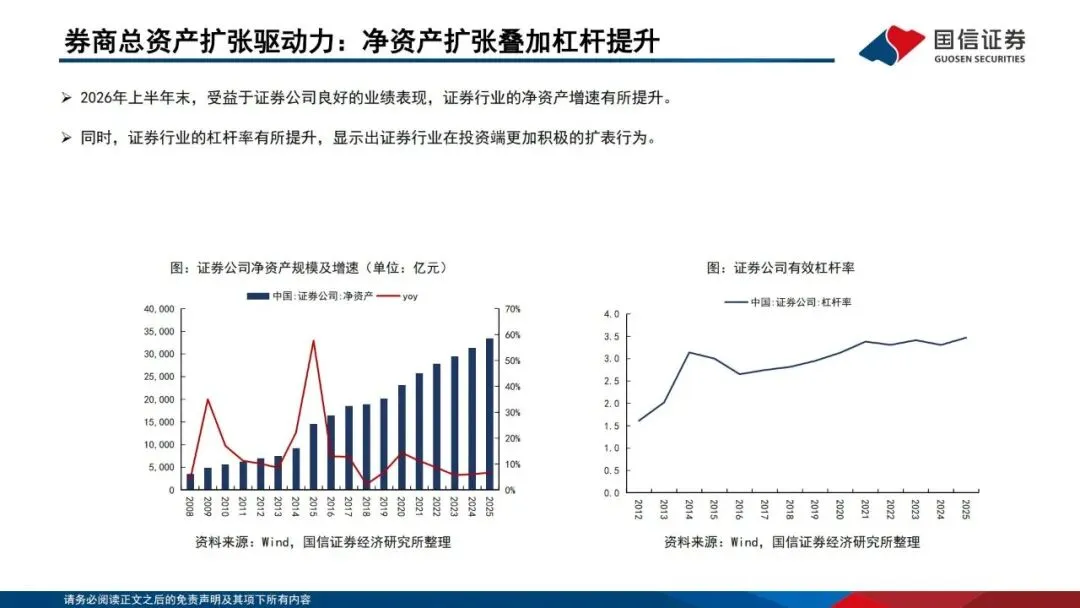
券商总资产扩张来自净资产增长叠加杠杆抬升。金融投资资产规模创下历史新高,结构特征为总量扩张、增配权益资产,资产以交易性金融资产为主。市场行情上行阶段,自营权益化充分承接市场beta 弹性,成为业绩最大压舱石;经纪、利息业务紧随其后,作为业绩稳定的基本盘。
(二)业务结构变化
经纪业务随市场成交波动,没有爆发式增长;利息净收入保持稳健;资管业务跟随大资管行业,固收+、FOF 产品实现发展。行业经营逻辑已经发生改变,券商的业绩波动高度绑定自营账户的权益、债券投资收益。
五、公募基金行业:工具化、解决方案化,承接居民存款外溢
公募是居民存款搬家最重要出口之一,行业向着工具化、解决方案化两条主线转型。
(一)规模结构变化
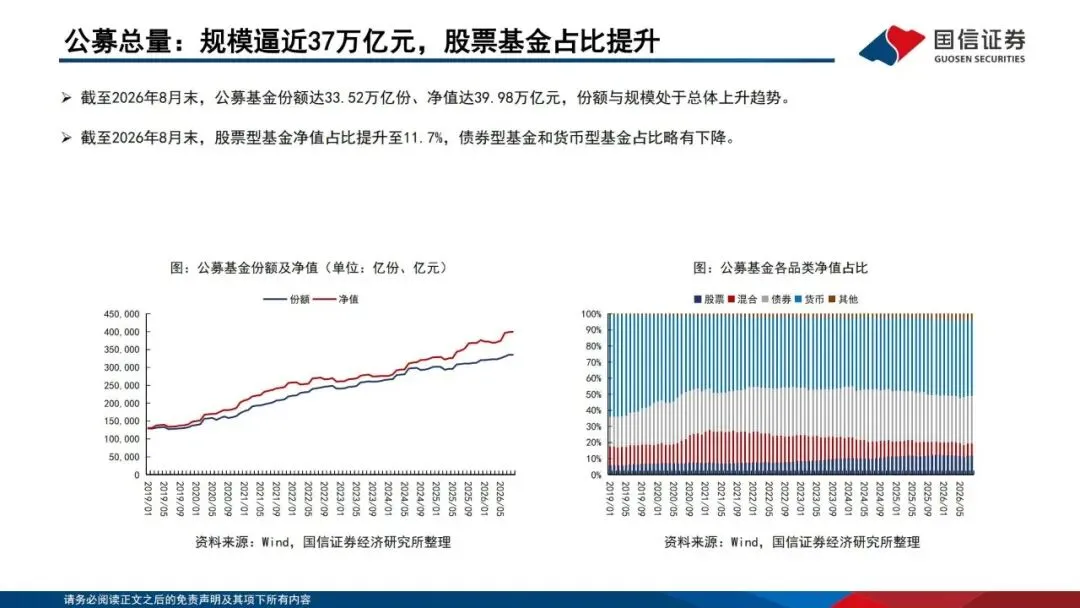
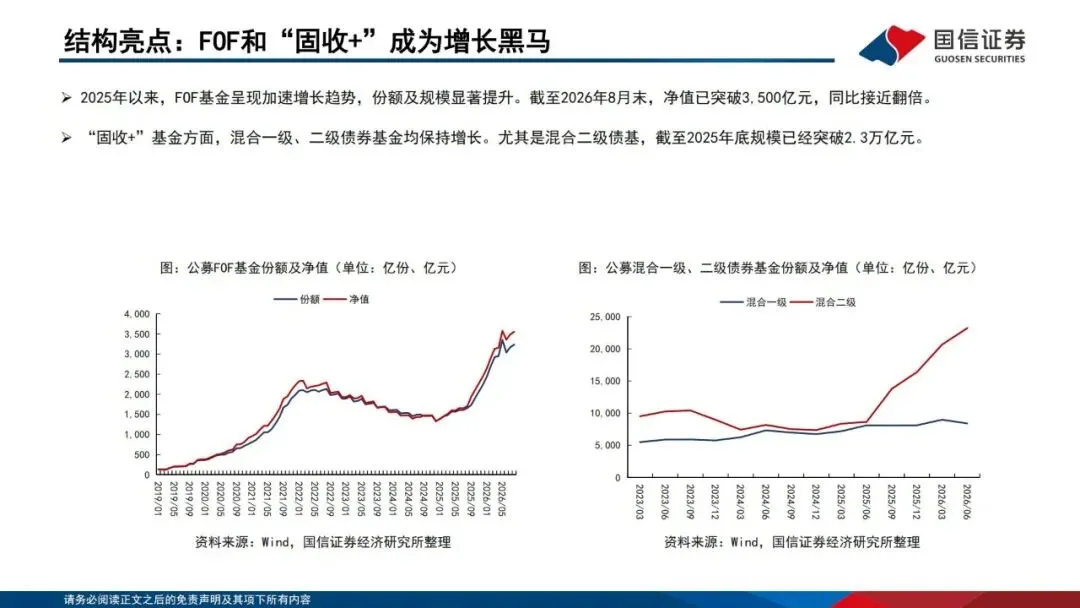
公募净值总规模稳步上行,股票型基金占比有所提升;FOF、固收 + 产品成为增长黑马,代表居民需要标准化的资产配置解决方案。
(二)ETF 结构出现明显分化
股票ETF 占比回落,债券 ETF、跨境 ETF 占比持续提升。资金一方面涌入债券类工具产品;另一方面借道跨境 ETF 做全球资产配置,单一 A 股股票 ETF 资金吸引力边际减弱。
(三)资金链路总结
居民储蓄从银行流出,一部分进入银行理财,理财再大量配置纯债公募基金;另一部分资金直接申购公募FOF、固收 +、债券 ETF。券商自营承接市场交易弹性,公募承接居民存款外溢的配置需求,两者共同组成非银体系资金再配置两大出口。
简要总结
2026 年资产荒延续,存款搬家节奏放缓。央行完成流动性工具革新;银行、理财风险偏好维持低位增配固收;保险分红险崛起;券商靠自营驱动业绩;公募走向工具化,机构资金配置以稳健为主。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

