预测建模与经营决策:用一张 Excel,把"拍脑袋"变成可执行的决策
- 2026-09-22 03:56:20
"明年收入能做多少?"
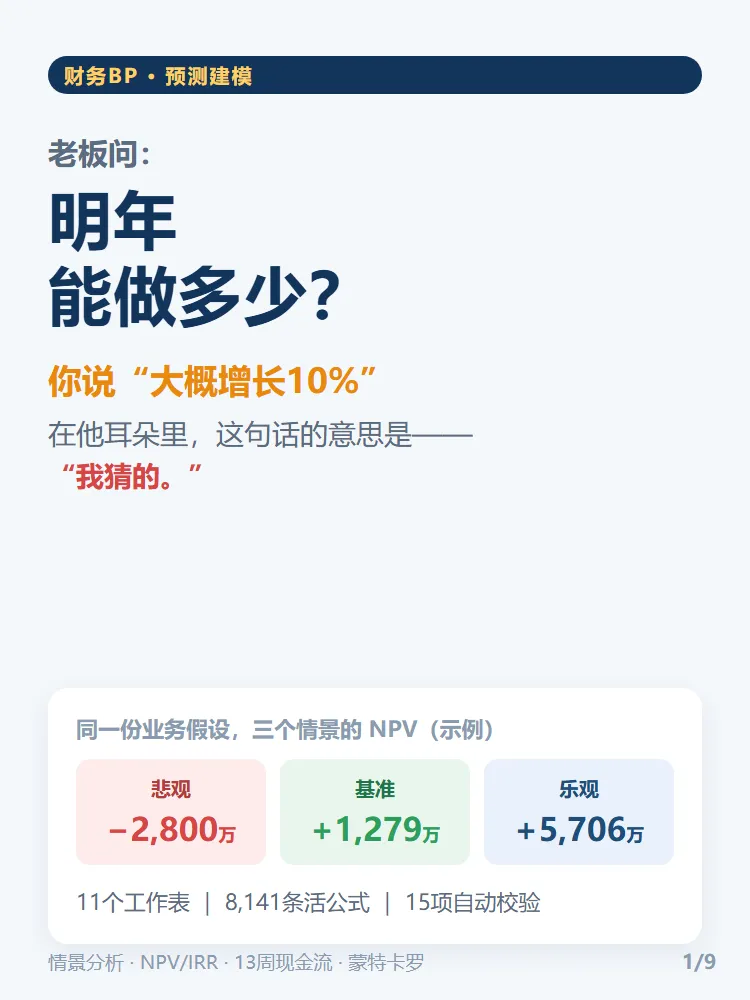
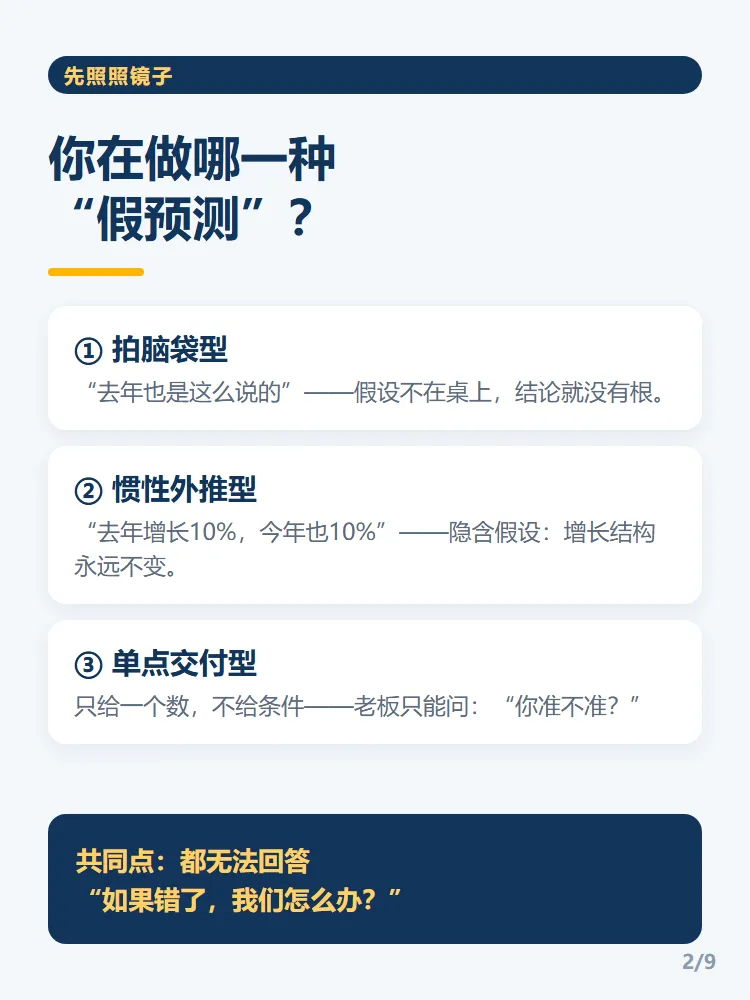
这是财务人每年被问最多、也最容易答错的一个问题。答"增长10%",等于告诉老板这是猜的;答"要看情况",又会被认为没有判断力。
问题的根源不在于预测的精度,而在于交付物的形态:大多数财务拿出去的是一张只有结论的表,而不是一套能被质询、能被检验、能被执行的逻辑。
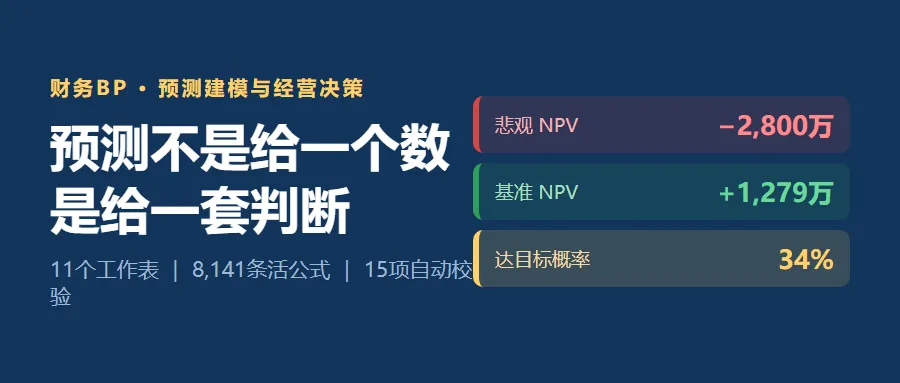
这篇文章把我为财务BP课程设计的《预测建模与经营决策》可执行模板拆开讲——它包含11个工作表、8,141条活公式、15项自动校验,全部围绕一句话展开:
预测不是给一个数,而是给一套"什么条件下能做、什么条件下必须停"的判断。
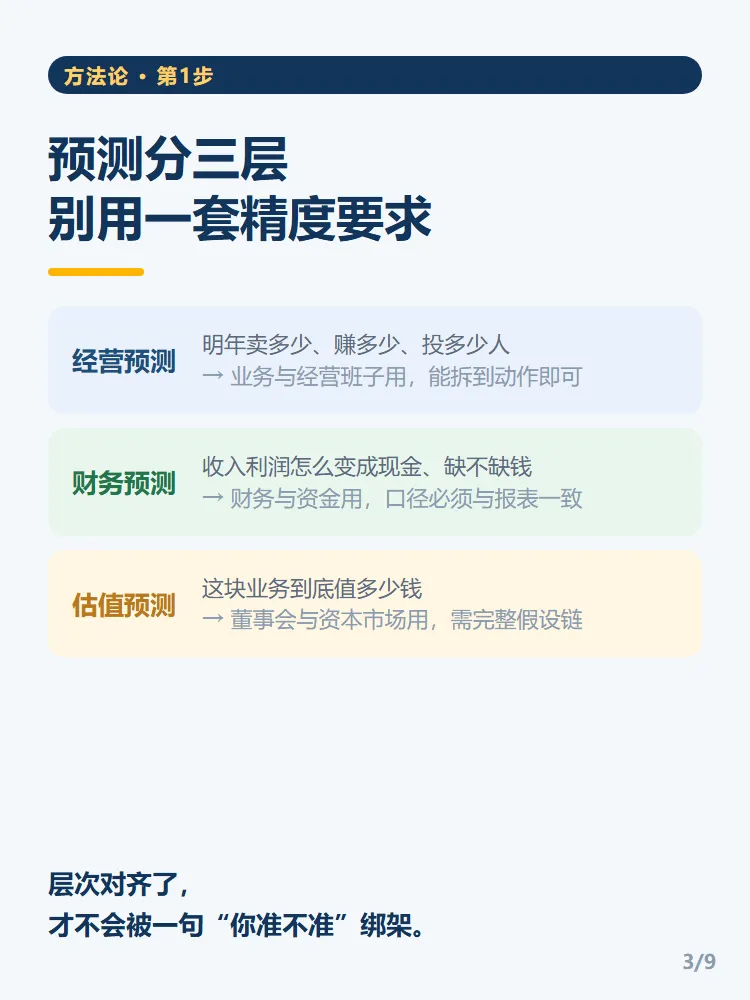
一、先分清预测的三个层次,再谈精度
很多预测之所以被挑战,是因为双方对"这个数用来干什么"没有共识。
层次不清,就会出现"用估值级的精度要求一份排产预测"的错配——这是财务BP最常背的锅。
模板落位:经营预测在 03_经营预测(有历史数据)与 04_情景分析;估值预测在 06_DCF估值;财务(现金)预测在 07_13周滚动现金流。
二、情景分析:把"不确定性"变成可比较的区间
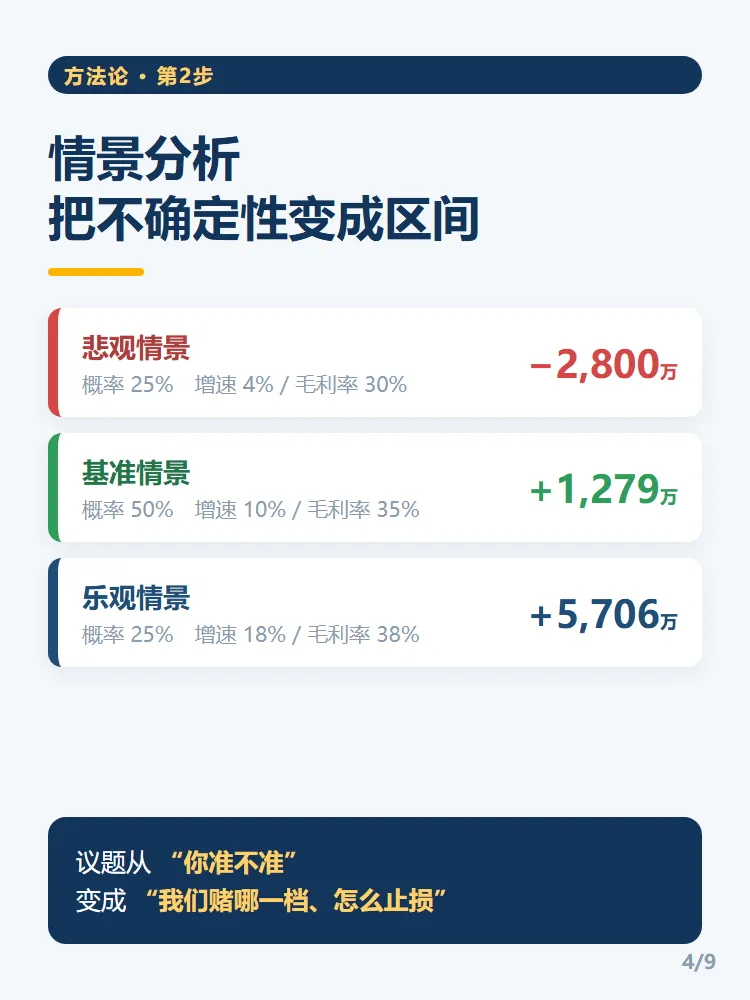
情景分析的价值不在于预测得准,而在于事前约定:悲观到什么程度要触发降本、融资或止损。
模板的做法是"三情景驱动假设 + 概率加权":
- 悲观 / 基准 / 乐观
各设一套驱动(收入增速、毛利率、费用率、资本支出率、营运资本占比) 赋予 25% / 50% / 25% 的概率,得到期望值(EV),供决策使用 所有情景共享同一套损益与自由现金流结构,保证可比性
同一个新品项目,在示例数据下测算结果:
| −2,800 | |||
| +1,279 | |||
| +5,706 |
区间一摆出来,会议的议题就从"你这个数准不准"变成了"我们按哪一档准备资源、下行时怎么止损"——这是财务BP最应该争取的话语权。
三、投资决策四件套:找出那个"最要命"的假设
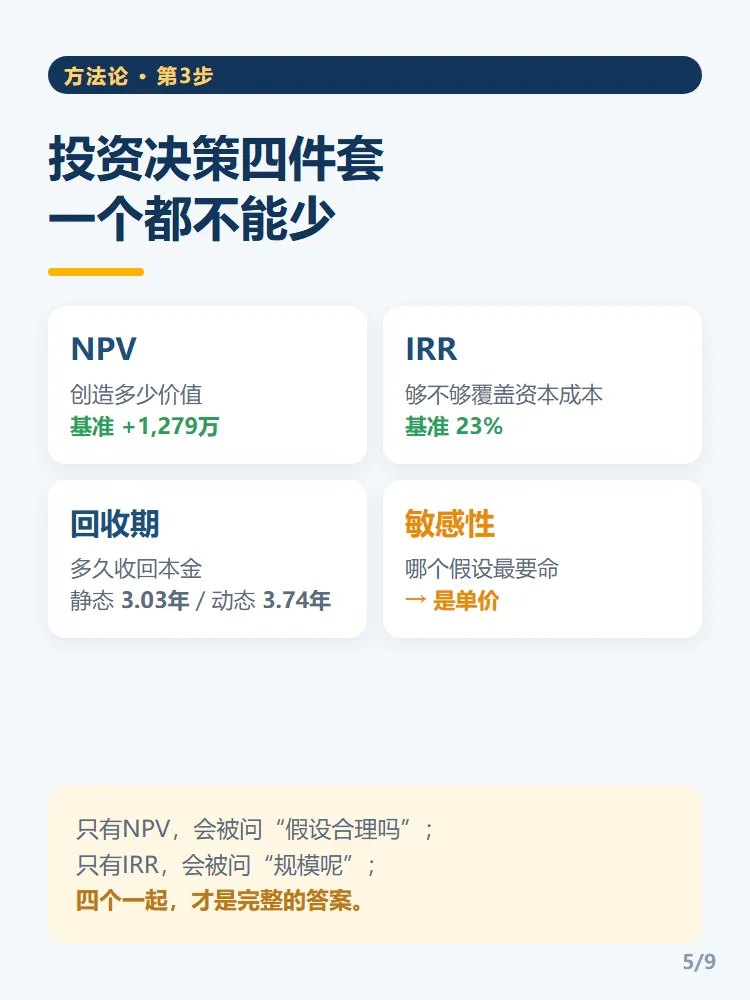
NPV、IRR、回收期、敏感性分析,四件套缺一不可:
- NPV
回答"创造多少价值" - IRR
回答"回报率够不够覆盖资本成本" - 回收期
(静态+动态)回答"多久能收回、流动性风险多大" - 敏感性
回答"哪个假设最要命"
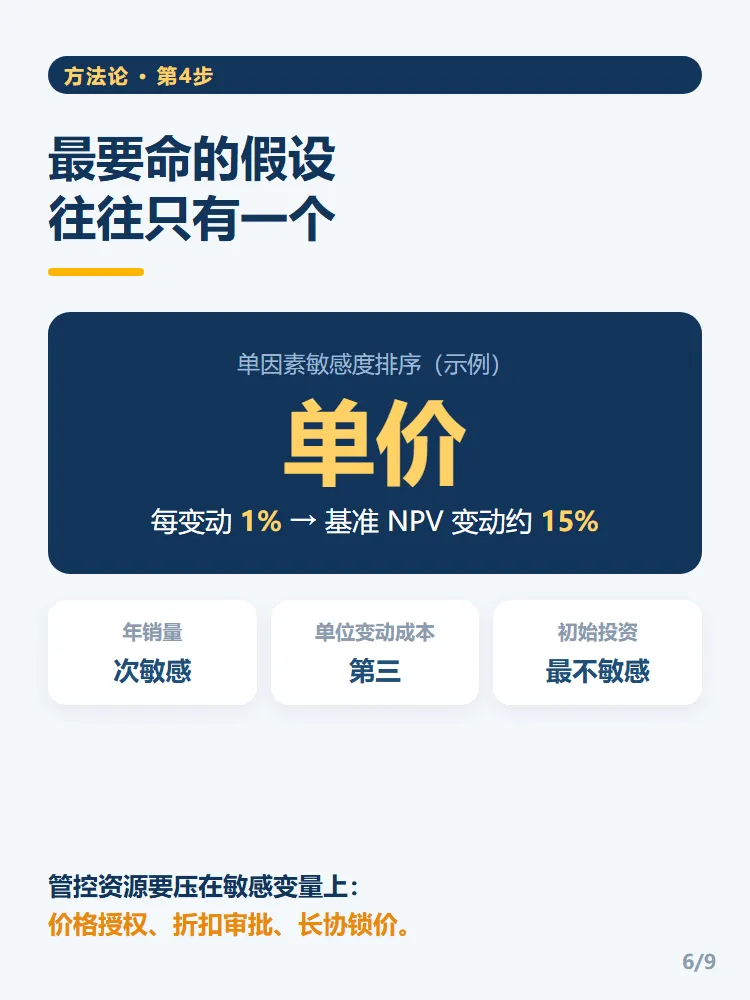
在示例项目中,单因素敏感性排序给出一个非常具体的结论:最敏感变量是单价——它每变动1%,基准情景 NPV 变动约 15%;其次是销量。双因素矩阵进一步回答:"价格下降10%时,需要多大销量增长才能保住 NPV。"
再往前一步就是临界点:使 NPV 恰好为 0 的销量是 10.0 万台(低于预计的 12 万台),会计保本销量 8.4 万台——这些数字可以直接写成立项条件:
"销量低于 10 万台即中止扩产;单价低于 465 元/台需重新测算。"
这就是"可执行"与"好看"的区别。
四、13周滚动现金流:利润好看,现金可能已经断了
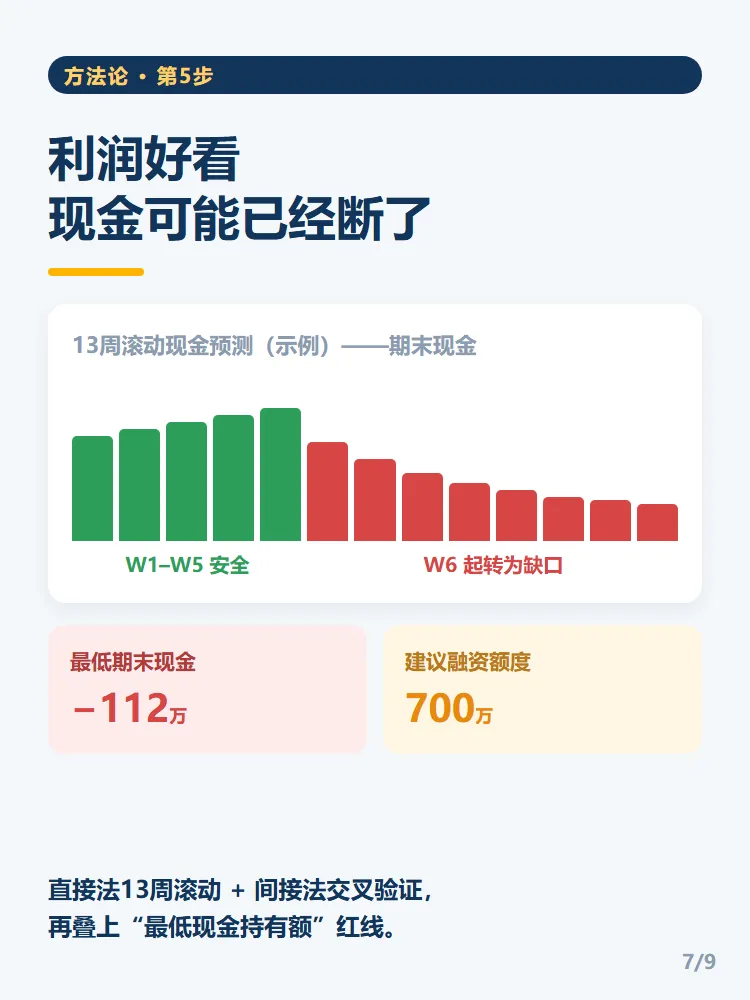
利润表不会告诉你资金链什么时候绷断。13周滚动现金预测的核心,是把回款与付款的时点显性化:
按回款政策(当期60%/次周25%/第三周15%)测算流入 按付款政策与固定支出测算流出 逐周滚出"期末现金 − 最低现金持有额"的安全垫,负值即为缺口
示例数据下的结论相当扎心:13周净现金流 −1,312 万元,第 6 周出现缺口,最高需融资 700 万元。
更关键的是,模板同时用间接法(净利润+折旧±营运资本变动)做月度交叉验证——两种方法的差异来源可以被解释,而不是被忽略。
五、没有历史数据?用概率语言说话
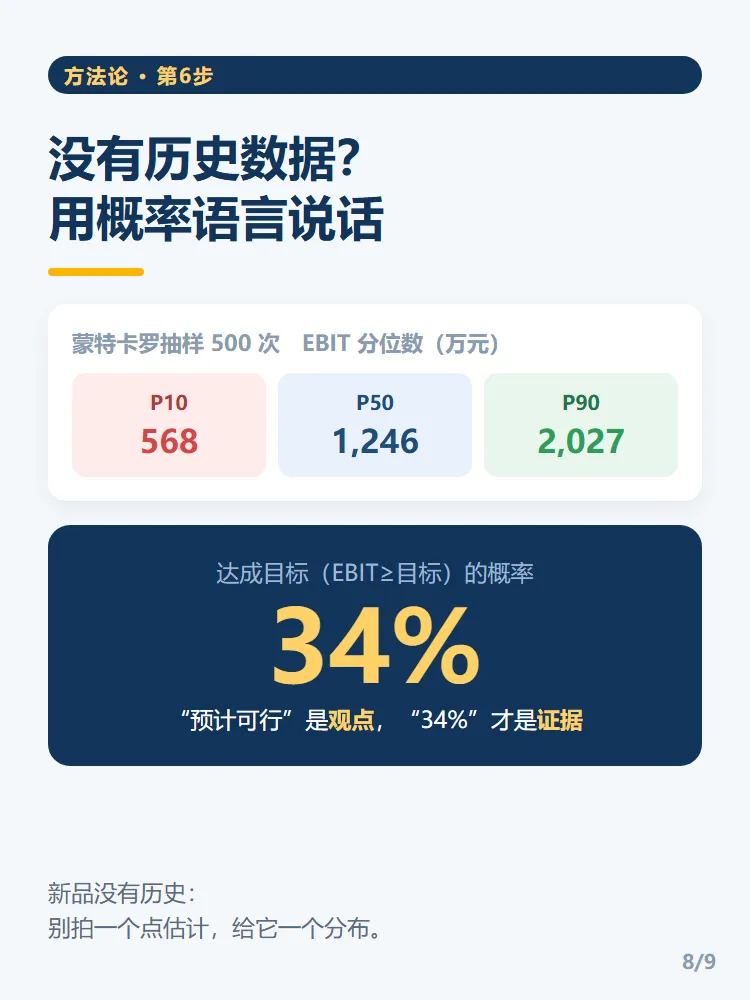
新业务、新市场、新品类,最大的问题是"没有历史数据"。此时最不该做的就是拍一个点估计。模板的思路是蒙特卡罗模拟:
为关键变量设定分布(销量、单价、单位变动成本、年固定成本,采用三角分布:最小值/最可能值/最大值) 抽样 500 次(模板内是活公式,可直接下拉扩展) 读结果而不是读均值
示例数据下:EBIT 的 P10 / P50 / P90 = 568 / 1,246 / 2,027 万元,达目标概率仅 34%。
"预计可行"是观点,"达成概率34%"才是证据——这就是把定性判断翻译成概率语言的能力。
配图建议:第8张图卡
六、交付前的最后一道关:15项模型自检
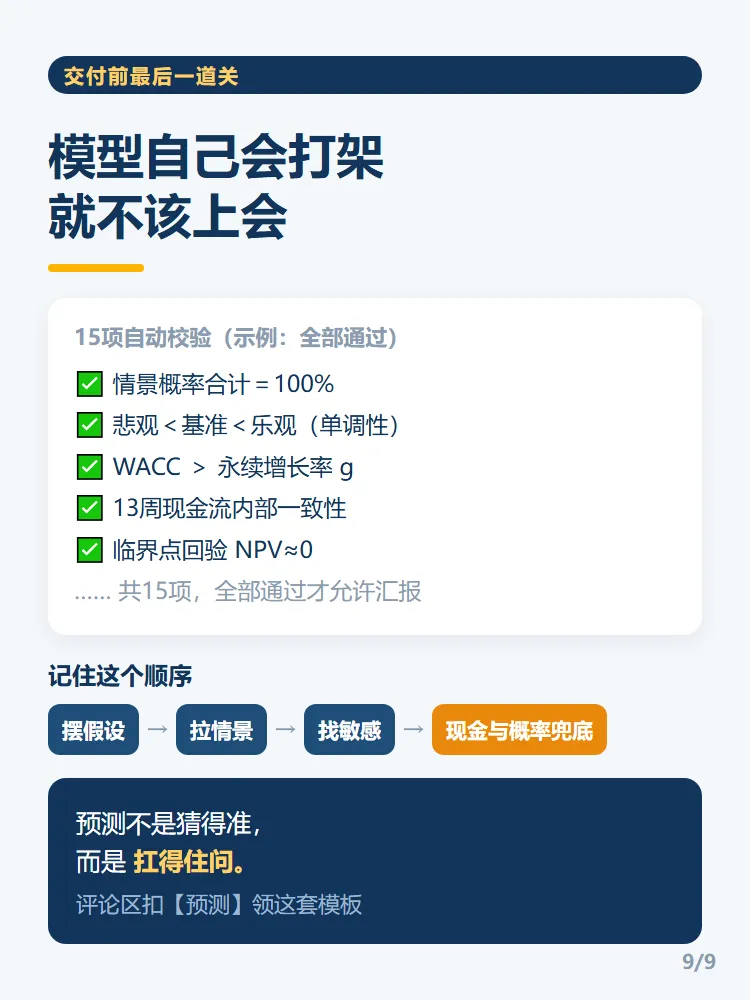
模型最大的风险从来不是算错,而是算对了没人敢信。模板在"决策看板"里内置了 15 项自动校验,全部通过才允许拿去汇报:
概率合计=100% | 情景单调性 | WACC>永续增长率 g | 历史模型增速与基准假设一致性 | 三角分布参数合法 | 直方图频数合计=模拟次数 | DCF 敏感性网格与每股价值一致 | 13周现金流内部一致性 | 临界点校验(NPV≈0) | 双因素矩阵中心格=基准 NPV ……
它的意义是:模型自己会打架,就不该上会。
结语:模型的价值是"扛得住问"
把这套模板的核心逻辑浓缩成四步:
- 把假设摆上桌
(假设区与输入区分离,蓝字可改、公式不可覆盖) - 把情景拉开
(悲观/基准/乐观+概率加权) - 找出最要命的那一个
(单因素+双因素敏感性、临界点) - 用现金和概率兜底
(13周滚动现金+蒙特卡罗达目标概率)
做到这四步,你的预测交付物就从"一张表"变成了"一套判断"——它不会让预测变准,但会让决策变得可执行、可复盘、可审计。
这,正是财务BP从"看后视镜"转向"看挡风玻璃"的分水岭。
获取模板
模板文件:预测建模与经营决策_可执行Excel模版.xlsx(11个工作表 | 8,141条活公式 | 0 个公式错误值 | 15项校验全通过)
后台回复关键词 【预测】 获取下载方式,附赠《实训任务书》(滚动现金流模型 / 新品投资测算模型,二选一)。

