电池商品编号公告及消费税附件excel pdf 查找路径 应对方法
- 2026-09-21 05:20:23
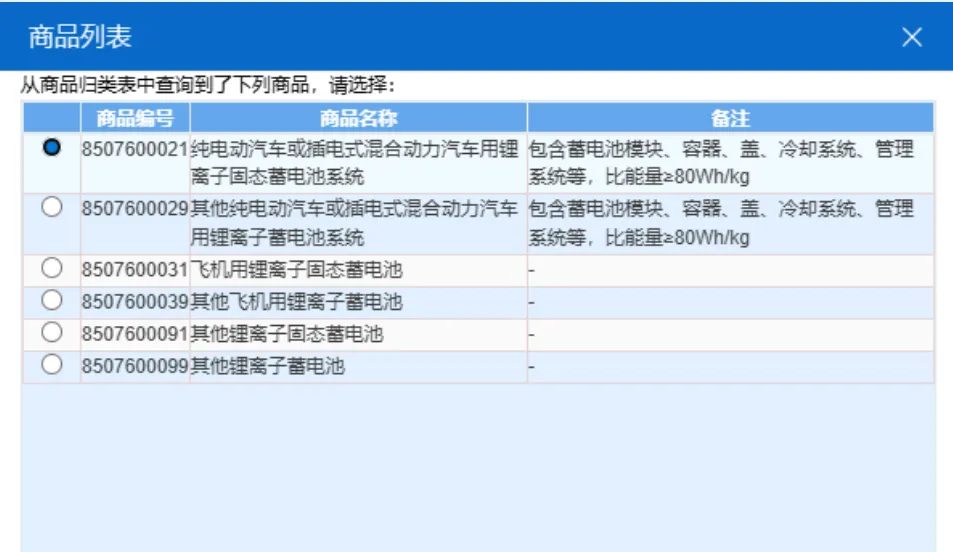
2.辅助资料包 很实用的两个网址
中华人民共和国海关总署网址:
http://www.customs.gov.cn/customs/2026-08/31/article_2026083117474028145.html
我常用的浏览器微软的bing(广告少搜索准):
https://cn.bing.com/?FORM=BEHPTB&ensearch=1
3.我是如何查找到这篇海关的最新政策的
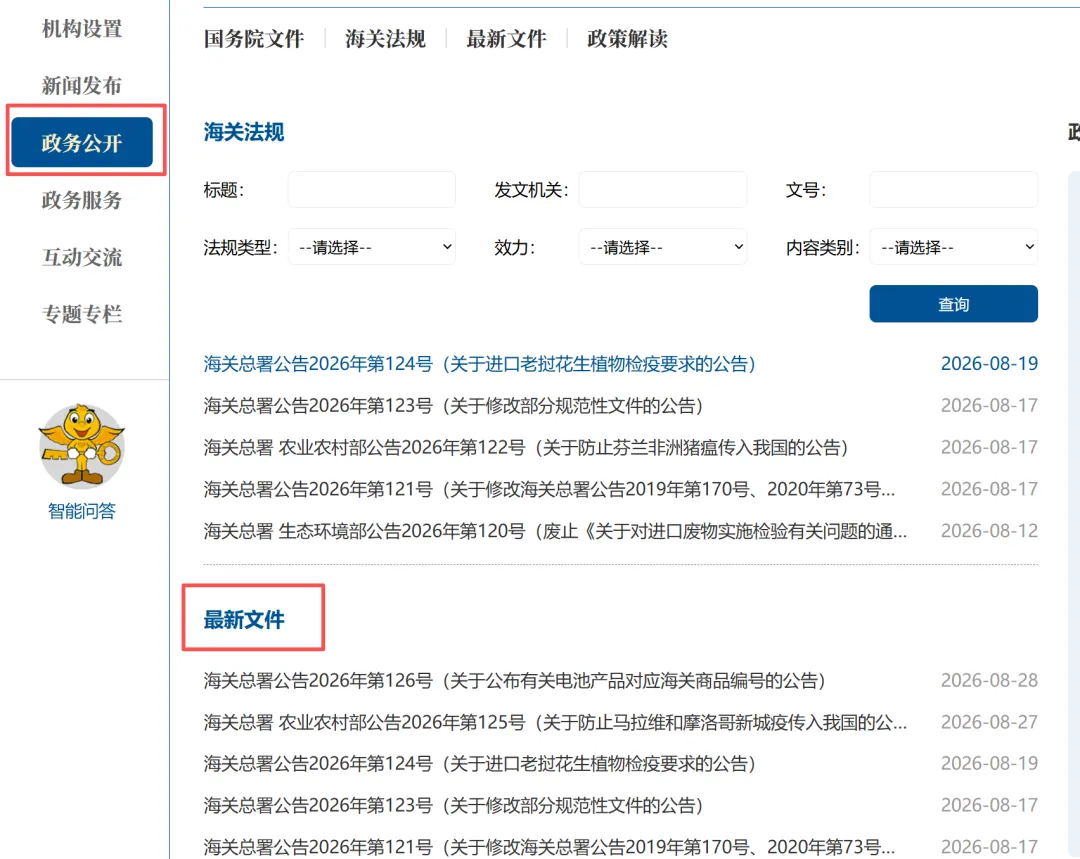
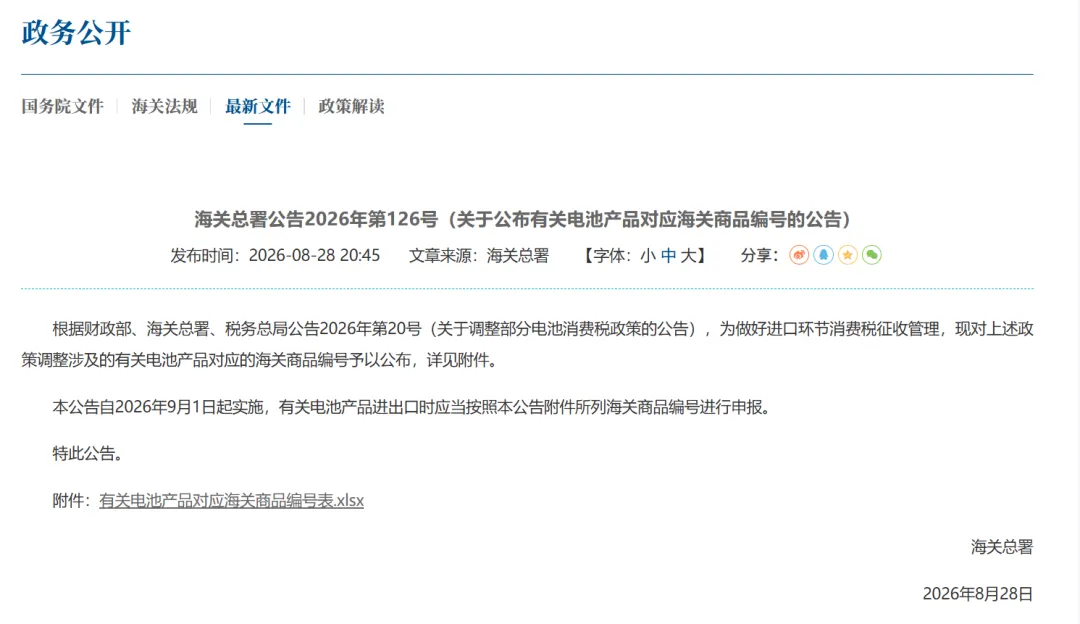
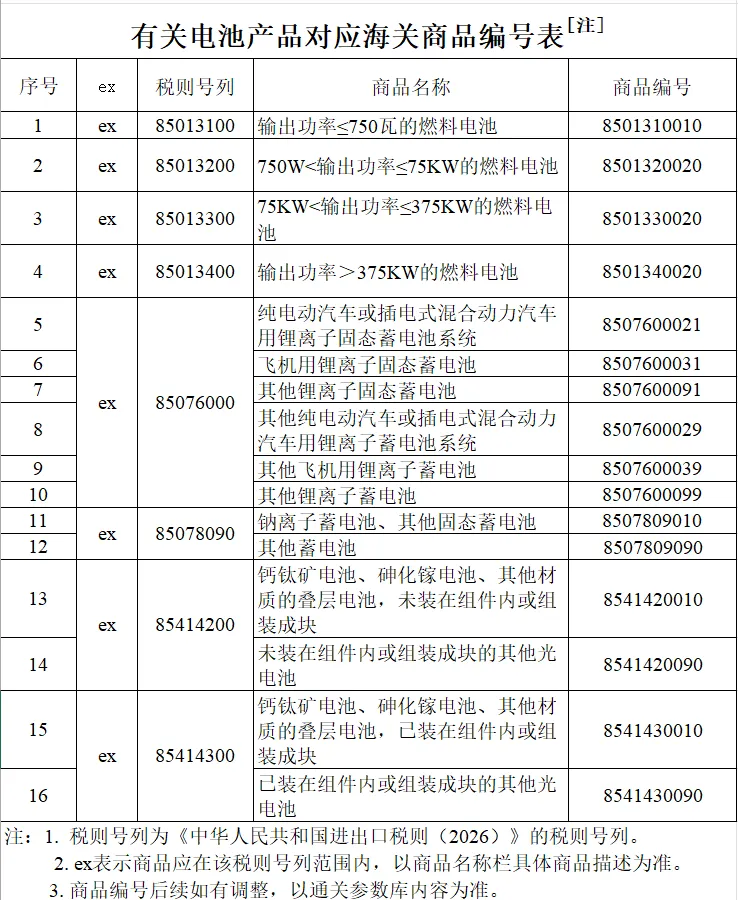
4.同时关注电池消费税政策
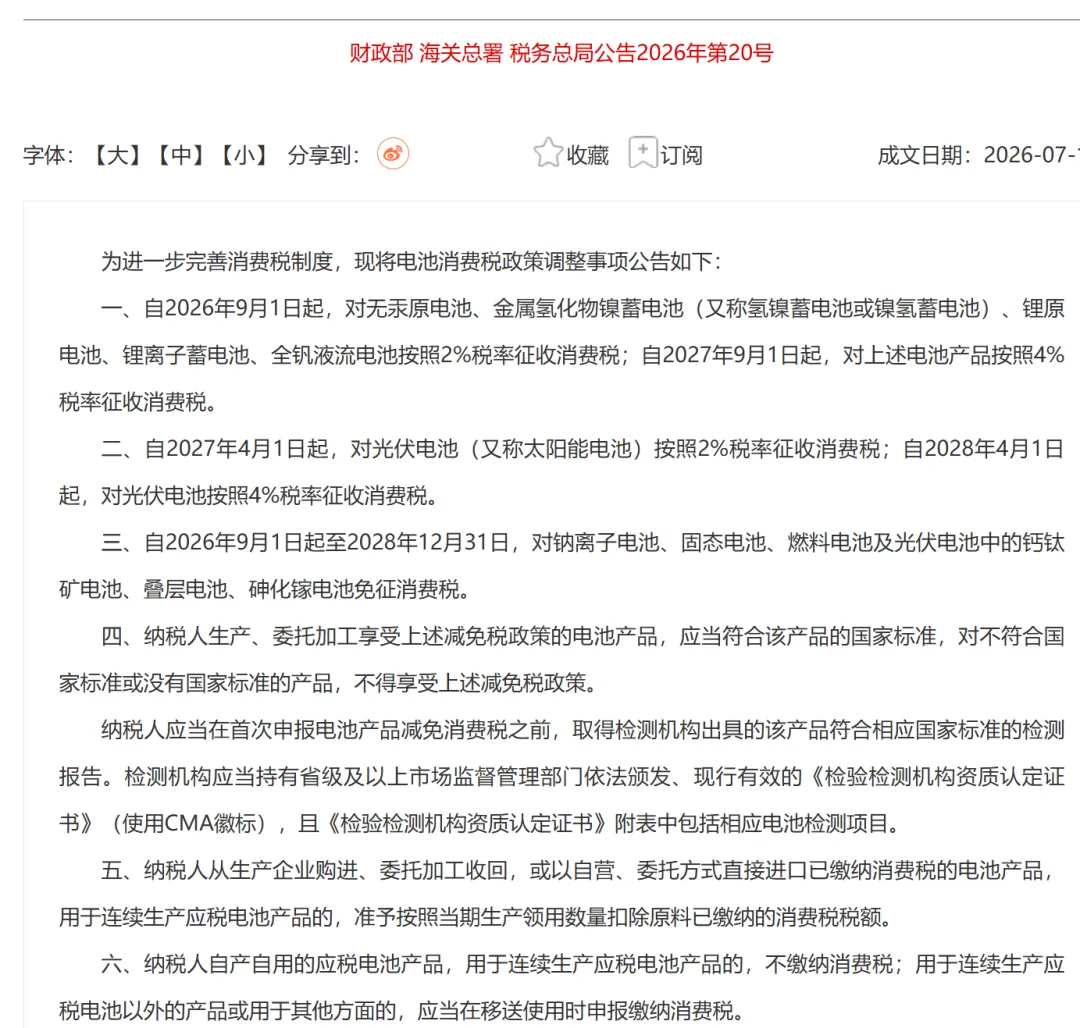
详见:财政部海关总署 税务总局关于调整部分电池消费税政策的公告
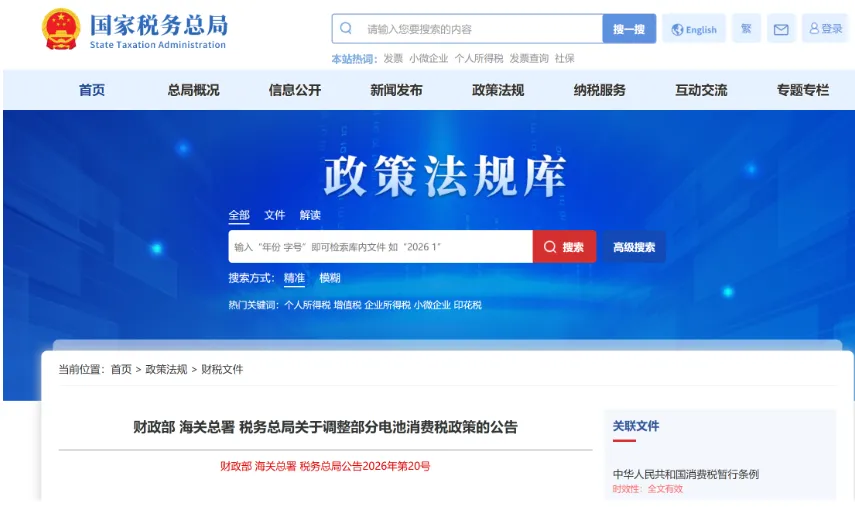
主要内容是
一.五类电池:分两步恢复征税
a.无汞原电池 b.金属氢化物镍蓄电池(又称氢镍蓄电池或镍氢蓄电池)
c.锂原电池 d.锂离子蓄电池 e.全钒液流电池
•2026年9月1日起 → 按 2% 征收
• 2027年9月1日起 → 按 4% 征收
二、光伏电池(太阳能电池):晚征税
• 2027年4月1日起 → 按 2% 征收
• 2028年4月1日起 → 按 4% 征收
💡 光伏电池的起征时点比五类电池晚半年多,延后半年征税,体现了对新产业平稳过渡的考量。
三、六类新型/光伏新型电池:目前免征
◦ 2026.9.1—2028.12.31 免征
免征消费税的范围包括:
◦ 钠离子电池、固态电池、燃料电池
◦ 光伏电池中的:钙钛矿电池、叠层电池、砷化镓电池
四、享受减免的硬约束:国标 + CMA检测报告
不是"新型电池"标签就能自动免税,必须同时满足:
1. 产品符合国家标准;不符合国标或没有国标的,不得享受减免
2. 首次申报减免前,取得检测机构出具的符合国标的检测报告
3. 检测机构须持有省级及以上市场监督管理部门颁发、现行有效的《检验检测机构资质认定证书》(CMA徽标),且证书附表包含相应电池检测项目
五、避免重复征税:已税原料可扣除
纳税人从生产企业购进、委托加工收回,或以自营/委托方式直接进口已缴纳消费税的电池产品,用于连续生产应税电池产品的,准予按当期生产领用数量扣除原料已缴纳的消费税税额。
六、自产自用的征税规则
用于连续生产应税电池产品 → 不缴纳消费税
用于连续生产应税电池以外的产品,或用于其他方面 → 移送使用时申报缴纳消费税
七、其他征管与新旧文件衔接
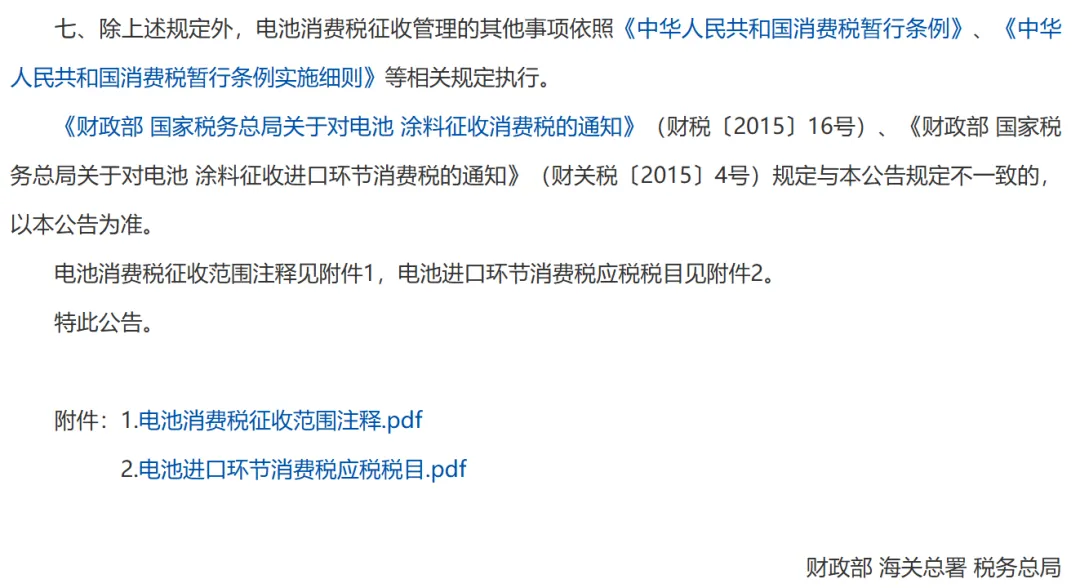
除上述规定外,电池消费税征收管理依《中华人民共和国消费税暂行条例》《中华人民共和国消费税暂行条例实施细则》等相关规定执行
新旧冲突以本公告为准:财税〔2015〕16号、财关税〔2015〕4号与本公告不一致的,以本公告为准
5.不慌 应对新公告我们怎么做
✅ 第一步:拉清单
拉出自家电池类全部备案料号(锂离子、镍氢、铅蓄、电池组、再生黑粉等)
✅ 第二步:做映射
拿新表做「旧HS 10位 → 新HS 10位」对照,变动项标红
✅ 第三步:通知相关方
通知报关行/客户:9月1日后新单按新编号报,8月31前已放行的不追溯
✅ 第四步:核对消费税
涉及进口环节消费税的电池,同步核对20号公告税率变化,别只改编号不改税
✅ 第五步:系统维护
ERP / 单一窗口草稿里的商品备案,把新编号维护进去,防止业务员手选老号

