630Wh/kg,不是PPT:一家深圳电池厂把锂金属推到了量产线上
- 2026-09-24 07:53:36
——鸿焕森率先突破高能量密度锂金属电池量产,行业天花板被推到新位置
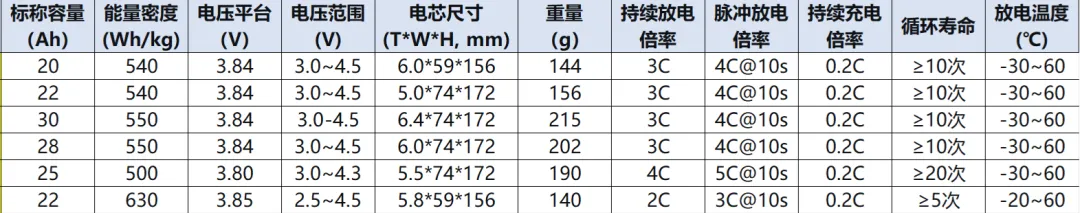
一、先算一笔账:630 意味着什么
电池行业有一条不成文的"鄙视链",顶端写着一行数字:能量密度。
它决定了同一公斤重量里,能装下多少度电。而在天上飞的东西——无人机、eVTOL、巡飞弹——对这个数字近乎偏执。因为每一克电池都要靠升力挣回来:多加一份电量,就要更大的桨、更强的电机、更多的电,最后陷入自我增重的死循环。
主流动力电池,石墨负极,天花板约 250–350Wh/kg。这也是为什么一辆 600 公里的电动车,电池包要占掉整车近三分之一的重量。
鸿焕森新能源(HOSOPOW)此次公布的 630Wh/kg 锂金属电池,比主流水平高出一倍以上,是当前公开可查的行业最高量产级能量密度。
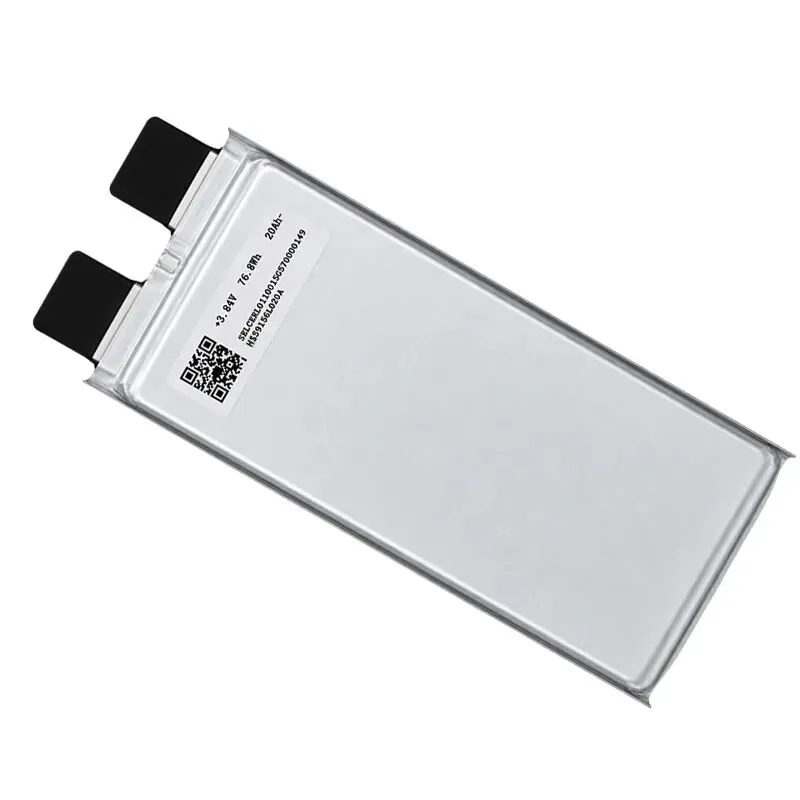
换算成直观结果:
场景 | 现状(以 300Wh/kg 计) | 630Wh/kg 之后 |
|---|---|---|
工业无人机 | 载重 5kg,续航约 25 分钟 | 同重量续航接近翻倍,或同续航减重近半 |
物流/植保机 | 单架次作业半径受限 | 架次载荷与航程同步上台阶 |
载人 eVTOL | 能量密度不足是经济性最大瓶颈 | 接近 400–600Wh/kg 商业化可行区间 |
这不是简单的参数跃升,而是把"做不到的任务"挪进了"能做到"的栏里。
注:630Wh/kg 为电芯级实测值,系统级(含 Pack、结构、热管理)能量密度需按实际集成方案折算。完整第三方检测报告与循环数据以公司正式发布为准。
二、为什么是锂金属:把石墨换掉,就赢了一半
要理解 630 的分量,得先看负极材料。
过去三十年,锂离子电池的负极是石墨,理论容量 372mAh/g。而金属锂是 3860mAh/g——高出约 10 倍,同时它还是最轻的固体金属(密度 0.534g/cm³)。
也就是说:同样的电量,负极重量可以从"大头"变成"几乎可以忽略"。
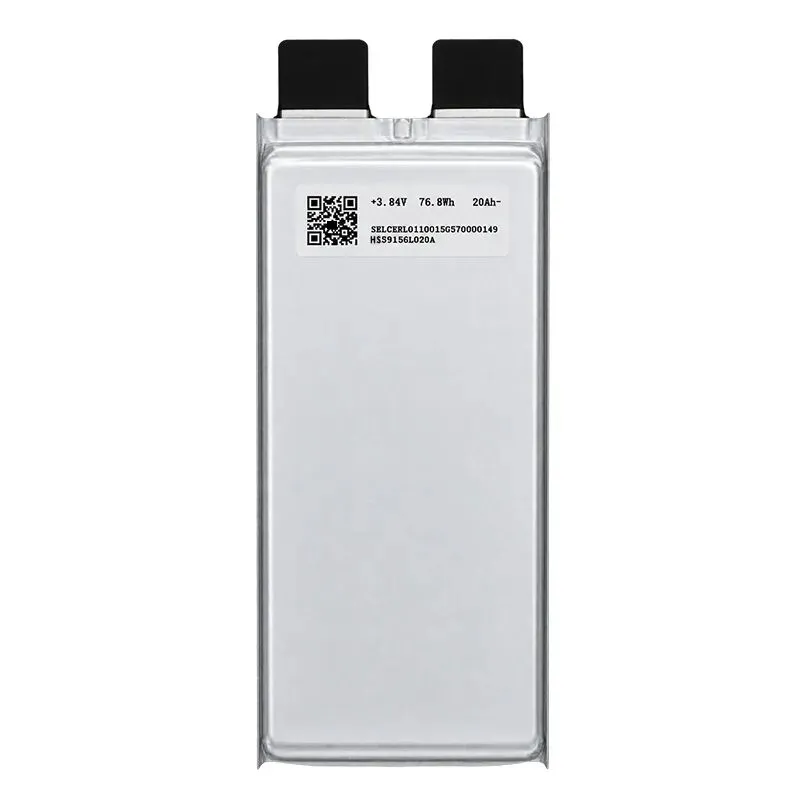
这正是锂金属被视为"锂电池圣杯"的原因。无负极(Anode-free)作为锂金属的终极形态,理论质量能量密度可达 650Wh/kg,比传统锂离子电池高 110% 以上——630Wh/kg,已经非常接近这条理论曲线的高位。
但难点在于:天赋拉满的天才,往往最难量产。
三、卡住全行业五十年的三道关
锂金属不是没人做过。它研发超过半个世纪仍未普及,核心卡在三件事上:
1. 锂枝晶——短路与热失控的根源
充电时锂不均匀沉积,长成针状枝晶,刺穿隔膜即内短路;中汽研 2026 年测试数据显示,未做改性处理的锂金属负极,循环不足 200 次即出现明显枝晶。
2. 死锂 + 不稳定的 SEI
金属锂极活泼,与电解液持续反应生成脆弱 SEI 膜,循环反复撕裂、重建,不断消耗活性锂与电解液,容量断崖式下跌。
3. 近 100% 的体积胀缩
石墨嵌锂体积变化仅约 10%,而锂沉积/剥离全程无骨架支撑,单次循环体积波动超 300%,极片粉化、界面脱粘。
这三条叠在一起,解释了为什么截至 2026 年初,全球锂金属负极仍普遍处于实验室与小试中试阶段,未见车规级规模化量产。
所以行业真正的分水岭从来不是"能不能做出这个数字",而是——能不能在产线上稳定复现这个数字。
四、630 能"量产",才是这条新闻的真正落点
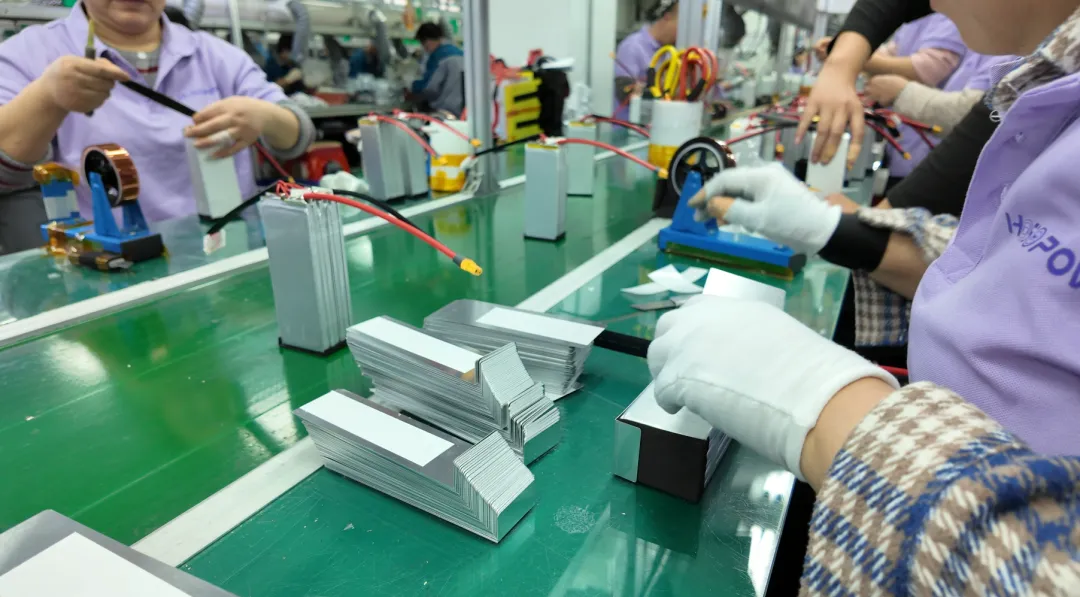
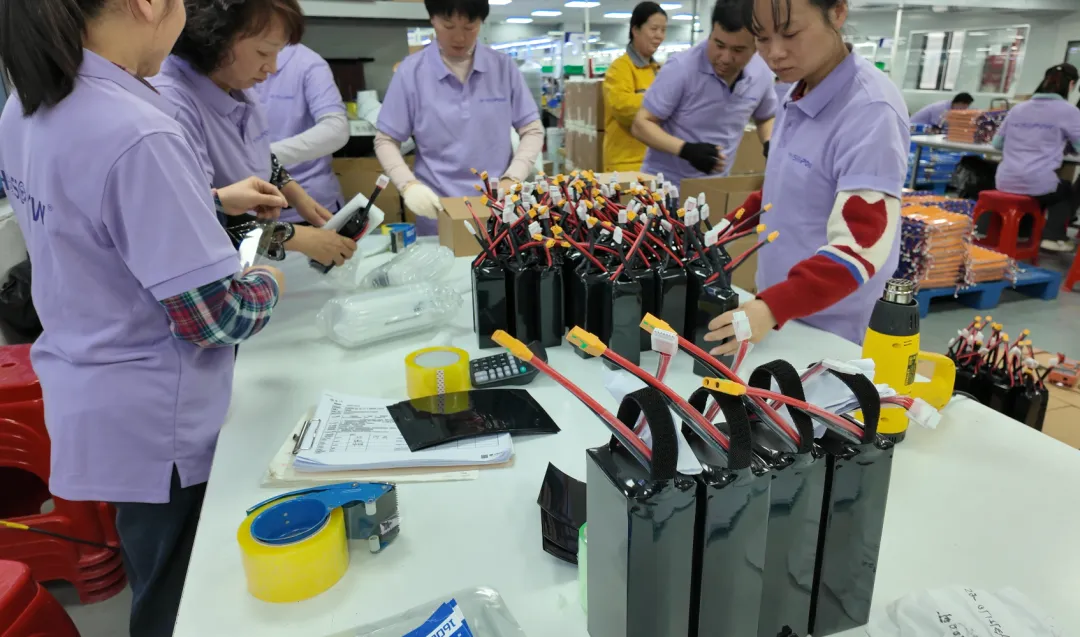
公开信息显示,鸿焕森已有超过 15 年锂电研发制造积累,是集电芯、电池组研发制造于一体的制造商,具备从材料到 Pack 的全链条能力。此前其半固态系列已做到 510Wh/kg 级(2026 年 5 月深圳国际低空经济展公开展示),并已形成 350Wh、280Wh 等半固态电芯产品序列。
从 510 到 630,跨越的不是参数表上的一行,而是从"半固态折中方案"到"锂金属高能量密度体系"的技术代差。
这一步之所以关键,是因为它直接改变了下游产品的工程前提:
- 无人机/无人系统
:同样起飞重量下,载荷与航程可同步提升; - eVTOL 与人形机器人
:能量密度是适航认证与经济性的硬门槛之一; - 高端便携与特种装备
:轻量化即产品力。
据公开预测,全球 eVTOL 动力电池市场 2026 年约 17.8 亿美元,2025–2032 年复合增速约 33%;低空飞行器电池市场同期 CAGR 约 20.6%。这些市场的核心约束高度一致——缺的不是电池,而是够轻、够高能的电池。630Wh/kg 的量产,正是冲着这条约束来的。
五、把视野拉远:锂聚合物市场正在被"重新分层"
鸿焕森的产品线恰好横跨两条技术曲线,这让它具备一个少见的站位:既卖今天的锂聚合物,也押明天的锂金属。
先看存量市场:锂聚合物仍是基本盘
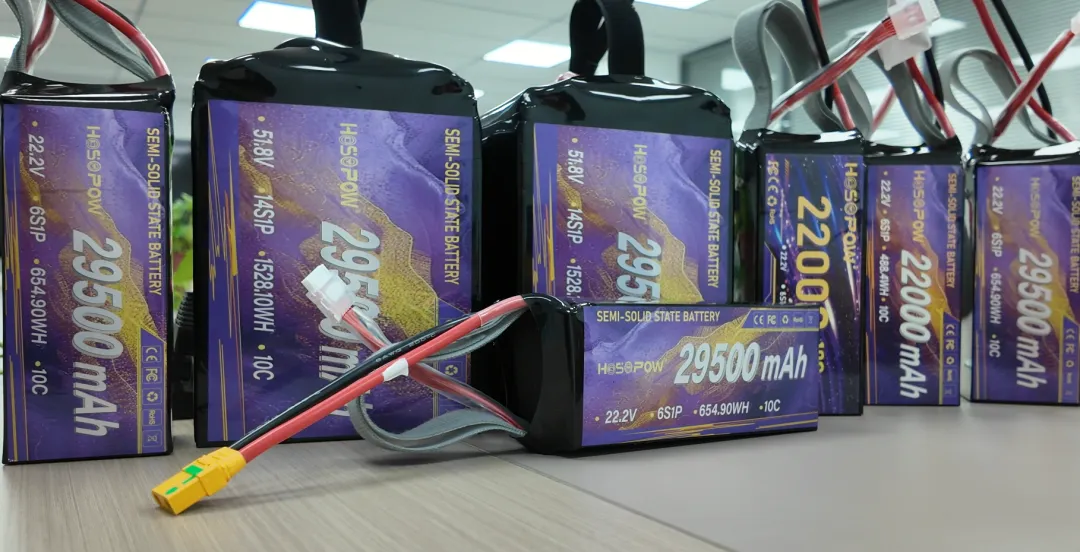
锂聚合物电池(LiPo)本质仍是锂离子电池,只是把液态电解液换成凝胶/固态聚合物电解质,采用铝塑膜软包封装——更薄、更轻、可定制形态、无漏液风险,因此在消费电子与无人机领域几乎一统天下。
市场规模口径不一,但方向高度一致:
全球锂聚合物电池市场 2025 年约 1388.6 亿美元,预计 2034 年扩至 8442.8 亿美元,预测期 CAGR 约 22.2%; 中国市场 2025 年规模已突破 1200 亿元人民币,占全球产量约 68%; 2025 年全球聚合物锂电池出货约 327.6GWh,同比增长约 14%。
亚太(尤其中国)占据绝对主导,供给端份额接近六成。这是一条仍在高速增长的成熟赛道。
再看分层:同一家公司,两种打法
路线 | 能量密度 | 循环寿命 | 量产状态 | 鸿焕森布局 |
|---|---|---|---|---|
锂聚合物(LiPo) | 200–280 Wh/kg | 300–500 次 | 成熟主力 | 高倍率 FPV、农用、RC 无人机电池 |
半固态 | 350–400 Wh/kg | 800–1000 次 | 规模化交付起步 | 510Wh/kg 已公开展示 |
锂金属(本产品) | 630 Wh/kg | 工程验证中 | 率先量产 | 无人机/eVTOL/机器人高端场景 |
一句话总结这个格局:锂聚合物负责"现在的市场份额",锂金属负责"明天的定价权"。前者拼成本与一致性,后者拼的是谁能先把天花板做出来。
六、必须说清的三点:这个行业最怕的就是"一个数字走天下"
任何负责任的电池报道,都该把限定条件写在前头。这里同样:
第一,电芯级 ≠ 系统级。
630Wh/kg 是电芯(Cell)数据。做成电池包要叠加 Pack 结构、BMS、热管理、外壳,系统级能量密度通常要打折。这是全行业的通用换算,也是判断一款电池"能不能用"的第一道关。
第二,循环寿命与倍率数据是下一轮验证的核心。
锂金属当前车规级 1000 次循环尚未稳稳拿下,快充也是公认短板(大电流镀锂会加剧枝晶)。对无人机、特种装备这类"能量密度价值 >> 循环价值"的场景,这并非致命问题;但对电动车,仍需更长周期的验证。建议以具体应用的工况实测为准。
第三,实验室纪录与量产纪录要分开看。
2026 年确实是锂金属"大年":南开大学/上海空间电源所团队在 Nature 发表成果,实现 室温 700Wh/kg、-50℃ 仍维持近 400Wh/kg;天目山实验室与清华联合团队做出 602.5Wh/kg、180 次循环保持 80%;西湖大学无负极软包 508Wh/kg、350 次循环;重庆太蓝的 120Ah 全固态锂金属电池实测 720Wh/kg。
纪录很多,但"可重复、可交付、可装机的量产",才是稀缺品。这也是鸿焕森此次突破的价值所在——不是把数字做得最高,而是把数字做上了产线。
七、结语:低空经济的瓶颈,从来是电池
行业里有句话:在天上,能量密度不是参数,是唯一参数。
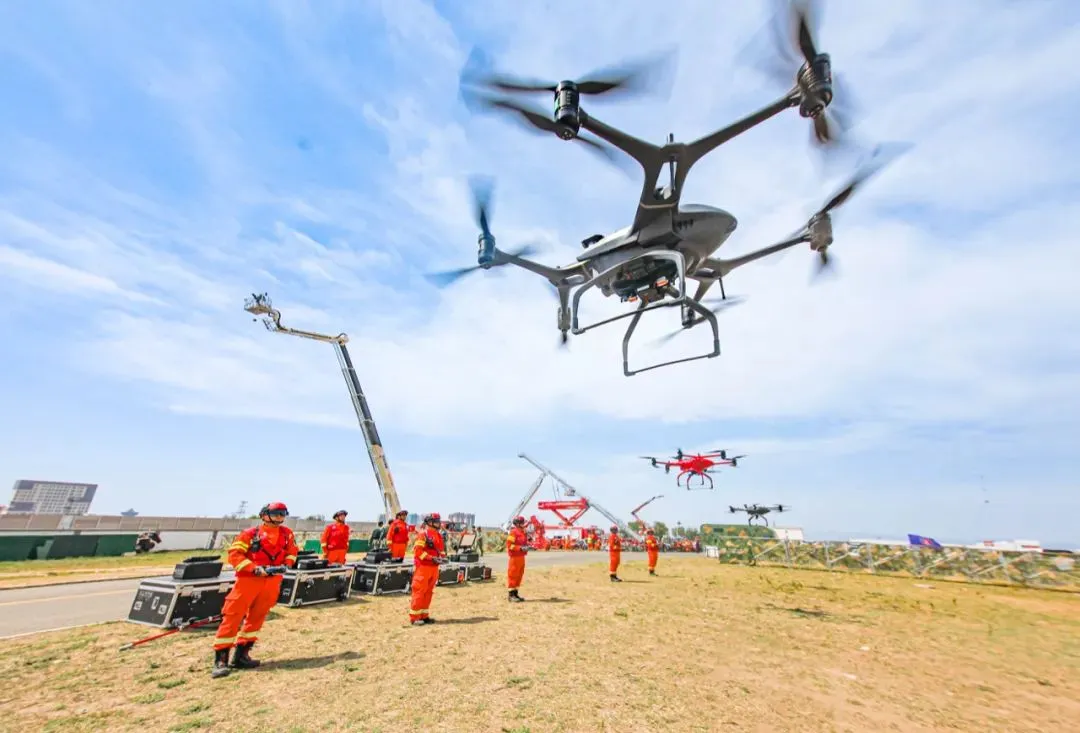
LFP 在地面足够好,但在空中,它让一架无人机只能飞 20 分钟;换上高能量密度体系,同一架机才能从"单架次作业"变成"可持续运营"。这中间的差别,就是电池企业的价值空间。
鸿焕森用 630Wh/kg 的锂金属电池量产,把这条价值曲线的上限又推高了一截。它的意义不止于一家公司的里程碑——当能量密度持续逼近 650Wh/kg 的理论天花板,低空经济、人形机器人、长航时无人机这些"卡在电池上"的产业,会集体向前挪一步。
而市场已经给出了它的态度:聚合物锂电池这条基本盘仍在以 20%+ 的复合增速扩张,高端场景对高能量密度的溢价意愿只增不减。
谁能把锂金属从"实验室的圣杯"变成"货架上的标准品",谁就握住了下一代动力电源的定义权。
630Wh/kg,或许只是这条路上的一个新坐标。但量产,意味着游戏已经开始了。
关于鸿焕森新能源(HOSOPOW)
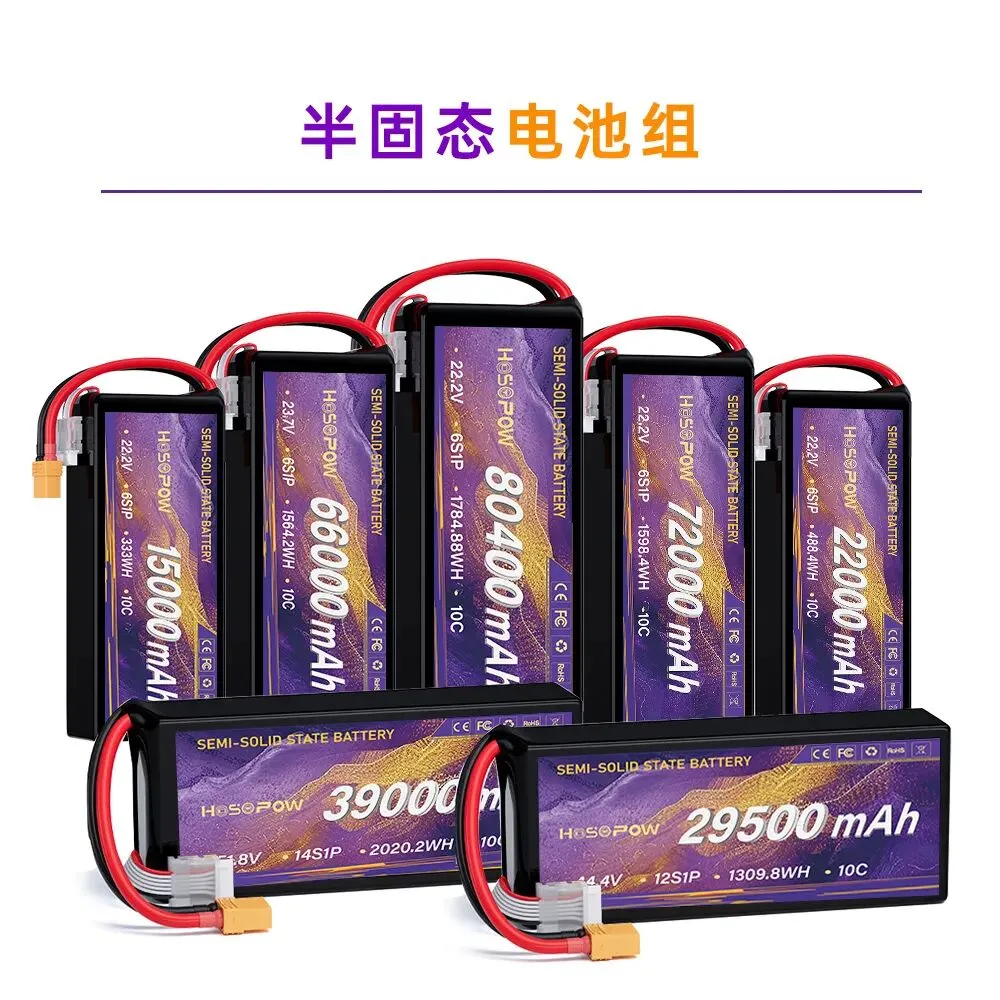
专注高倍率锂电池与固态/半固态锂电池研发制造,产品覆盖无人机、eVTOL、工业无人机、植保机、穿越机等场景,支持定制化 Pack 方案。
🌐 官网:www.hosopow.com

