14页PPT讲自研大模型,估值开价5000万!PE推门验代码:600行套壳全穿帮
- 2026-09-19 07:50:33
这是一场差点让华尔街顶级资本栽跟头的并购大戏。
签约室里,咖啡冒着热气,气氛本该一片祥和。
卖方的路演材料(Pitch Deck)做得美轮美奂:420万美元的年度经常性收入(ARR),同比暴增40%,整整14页幻灯片以令人眼花缭乱的拓扑图,详尽阐述着他们所谓的“革命性专有基础大模型架构”。
卖方傲然开出了 12倍营收(12x revenue) 的高估值,要价超过5000万美元。
买方是一家管理着巨额资产的顶级私募股权(PE)基金。在传统财务和商业尽调里,这份资产几乎完美无瑕:收入高速增长,客户黏性漂亮,又恰好踩在生成式AI最狂热的风口上。
但在资金交割的前一刻,PE机构留了个心眼。他们请来了专门为被投企业把关的技术团队做最后的交割前技术核查(Technical Due Diligence)。
技术团队拉下代码仓库,打开终端,输入指令。
空气在几秒钟内彻底凝固了
代码库里看不到几百张GPU集群日夜轰鸣训练出的模型权重,也找不到复杂的数据清洗流水线,连神经网络算法代码都没有留下。
屏幕上赫然跳出来的,是一个最基础的 OpenAI API 接口封装、一段写在配置文件里的系统提示词(System Prompt),以及一个平平无奇的 React 前端界面。
而那套吹得神乎其神的“专有模型”,真相只有一行配置参数:model: "gpt-4o", temperature: 0.2。
整套系统的核心逻辑,仅仅是大约600行胶水代码,任何一个稍微熟练的资深全栈工程师,就着两罐红牛,一个周末就能从零复刻出来。
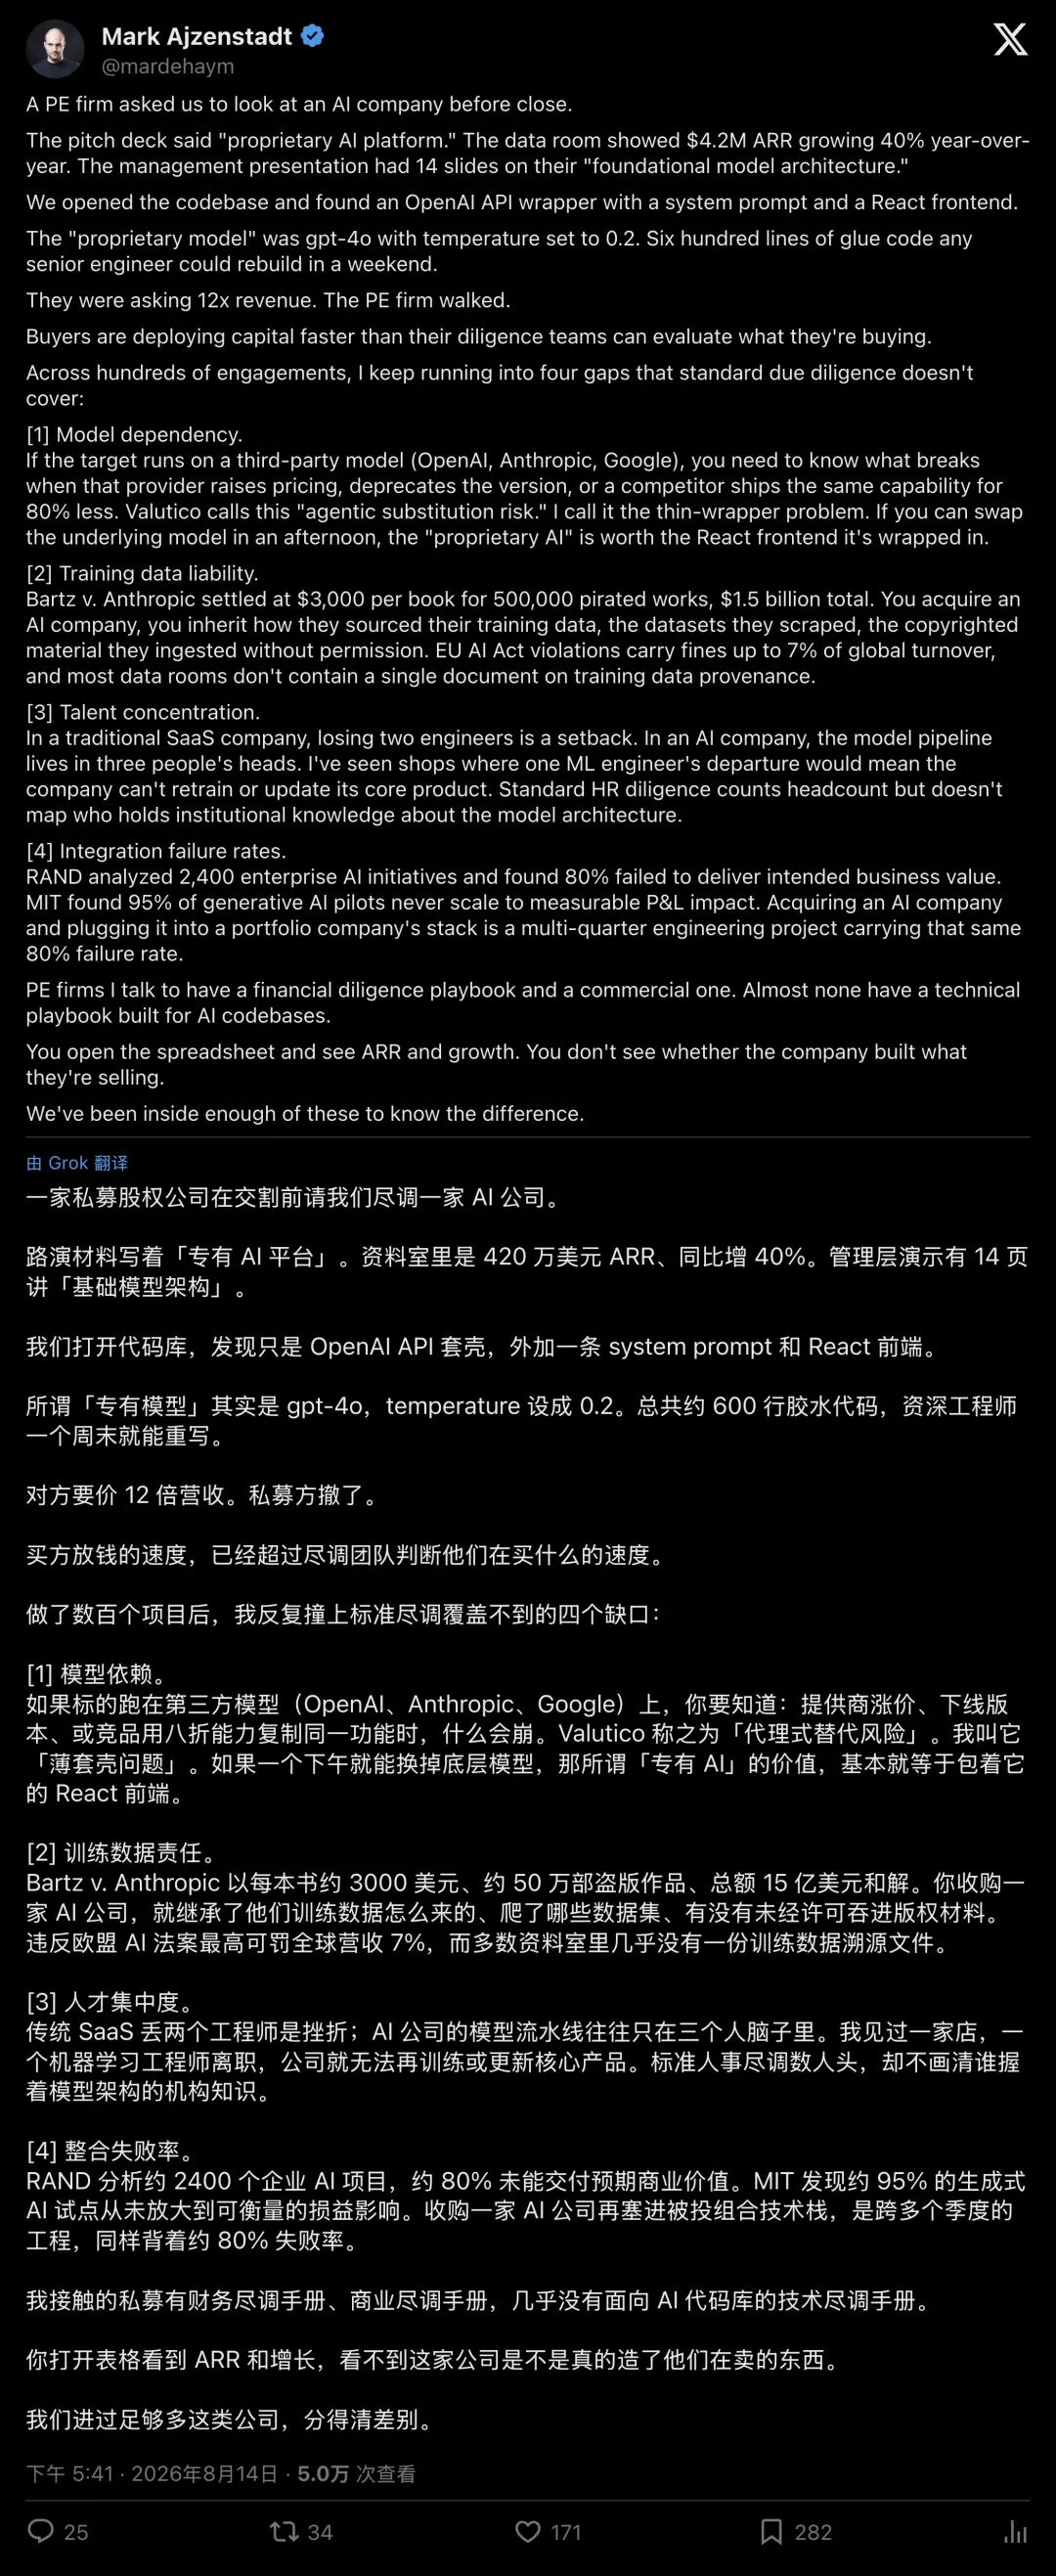
▲ 技术尽调专家 Mark Ajzenstadt 在 X 上讲述该案例和四项尽调缺口
PE机构的高管当场脸都绿了他们一言不发,直接合上电脑,撕毁意向书,拔腿就走(Walked)。
一场价值5000万的“微波炉热剩菜”骗局
把这件事公开讲出来的,是技术咨询机构 Limestone 的创始人 Mark Ajzenstadt。
他的日常工作,就是代表买方穿透那些花团锦簇的商业包装,钻进标的公司最底层的代码库里“验明正身”。
“买家撒钱的速度,远远快过了尽调团队搞清楚自己到底在买什么的速度。”Ajzenstadt 在长帖中辛辣地嘲讽道。
如果你觉得这只是个段子,那只能说明你对当前AI创投圈的泡沫程度还一无所知。
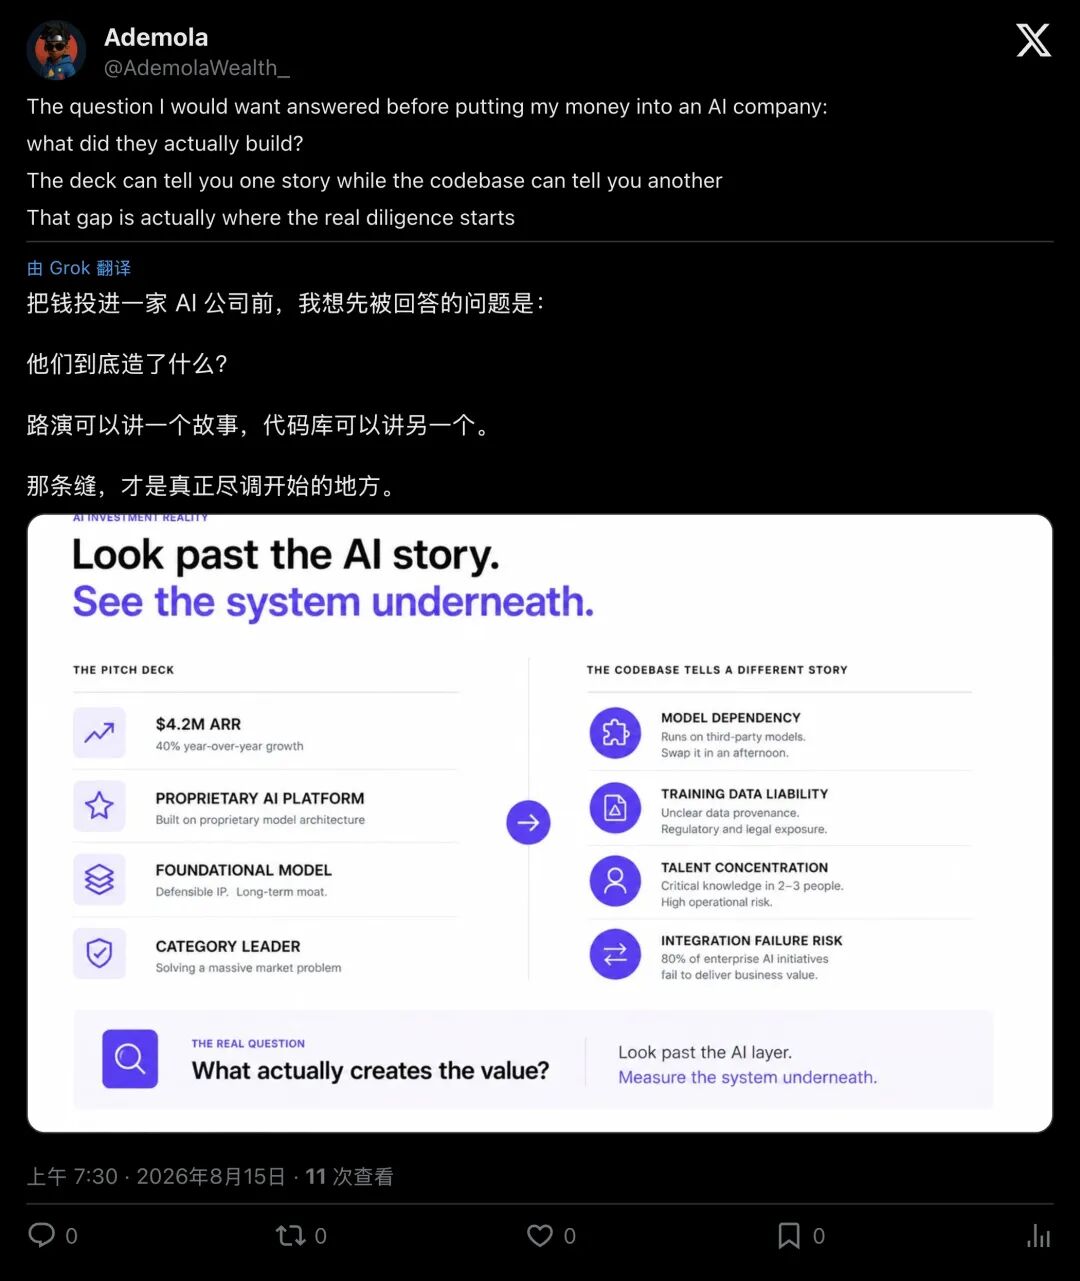
▲ 投资人 Ademola 直言:PPT里全是星辰大海,代码库里全是偷工减料,那条鸿沟正是尽调开始的地方
很多人可能对这个技术反差没有直观概念。我们不妨打个极其接地气的比方:
这就好比一家餐厅自称拥有“独家秘制国宴级宫廷料理”,不仅在大众点评上刷出了千万流水,还向投资人吹嘘后厨有传承百年的烹饪秘方,借此要价几千万。结果投资人趁着交割前推开后厨的门一看,里面连一口铁锅都没有,只有四个微波炉,旁边堆满了从隔壁山姆会员店买来的速冻预制菜。
那行 temperature: 0.2 的参数设置更是充满讽刺。在大语言模型的世界里,温度(Temperature)代表着模型输出的随机性和创造力。0.2 意味着把参数调得极低,让模型尽可能死板、机械、不出错地吐出回答。
卖方甚至懒得为这个“专有架构”写一套稍微复杂的逻辑,只是把外部现成的 API 调了个最低挡,就打包成了价值5000万美元的高科技资产。
评论区里,南非技术顾问 Wogan May 更是揭开了一段惊人相似的历史:多年以前,他在南非给一家咨询公司做尽调,对方发明人拍着胸脯声称自研出了“革命性的视频压缩算法与机器学习引擎”。结果他们打开底层系统一看,里面其实就是一个极其简陋的 Windows 批处理脚本,在后台偷偷调用开源的 ffmpeg 软件去压缩 FTP 目录里的视频。
十几年过去了,资本市场的剧本从未改变。只是当年的 ffmpeg 脚本,在今天被包装成了“GPT-4o 基础模型”。
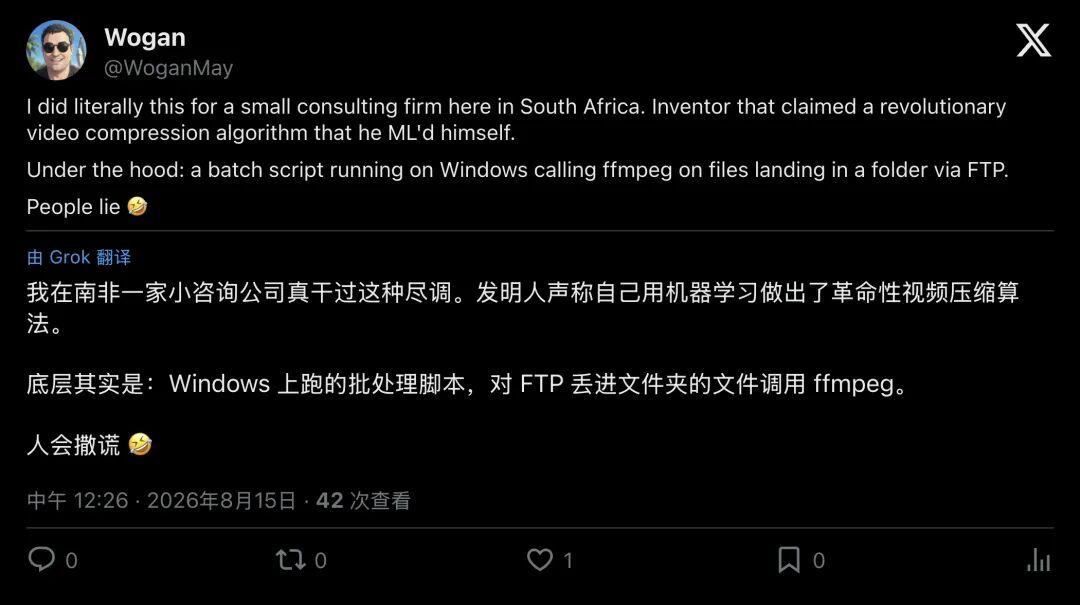
▲ 技术顾问 Wogan May 回忆:所谓自研视频压缩算法,底层只是调用 ffmpeg 的 Windows 批处理脚本
撕开皇帝的新衣:传统尽调查不出的四大“致命死穴”
在过去几十年的软件投资黄金时代,私募和风投机构积累了一套极其成熟的尽调手册。财务人员查 ARR、核对银行流水;法务人员看合同条款;商业团队做客户满意度访谈
如果这套标准打法放在这家公司身上,它能拿到全 A 的优秀评分。
AI 时代最危险的盲区正在这里:财务报表只会告诉你他们现在能卖出多少钱,至于卖的东西由谁造出来,报表一无所知。
Ajzenstadt 指出,在看了几百个 AI 标的之后,他发现标准尽调几乎百分之百会漏掉以下四个致命死穴:
死穴一:模型依赖与“代理替代风险”(Model Dependency)
如果一个公司的核心技术完全寄生在第三方大模型(如 OpenAI、Anthropic、Google)上,那它本质上就没有任何技术护城河。
估值机构 Valutico 将这种风险定义为“代理式替代风险”(Agentic Substitution Risk),而程序员们更习惯叫它“薄套壳陷阱”(Thin-wrapper problem)。
可以先问三个残酷的问题:
如果哪天 OpenAI 突然将接口价格上调 300%,这家公司的毛利会不会瞬间归零? 如果提供商下线了该版本模型,系统会不会当场瘫痪? 最致命的是:如果底层大模型厂商自己发布了一个原生功能,在下一次更新中免费顺手把你做了,你该怎么活?
正如 Ajzenstadt 所言:“如果你在一个下午就能把底层的模型换掉,那么你所谓的‘专有 AI’,其真实价值就只配得上包裹它的那个 React 前端界面。”
几千万买下来的,可能只是一份随时会被上游掐死的“租客合同”。
死穴二:高达15亿美元的训练数据负债(Training Data Liability)
有些标的公司为了证明自家并非套壳,会信誓旦旦地宣称:“我们自己微调(Fine-tune)了模型,我们训练了自己的数据集!”
然而在并购的世界里,随之而来的可能是更深的法律负债。
当你收购一家 AI 公司时,你不仅买下了它的代码,更全盘继承了它过去抓取、清洗和训练数据时的所有原罪。
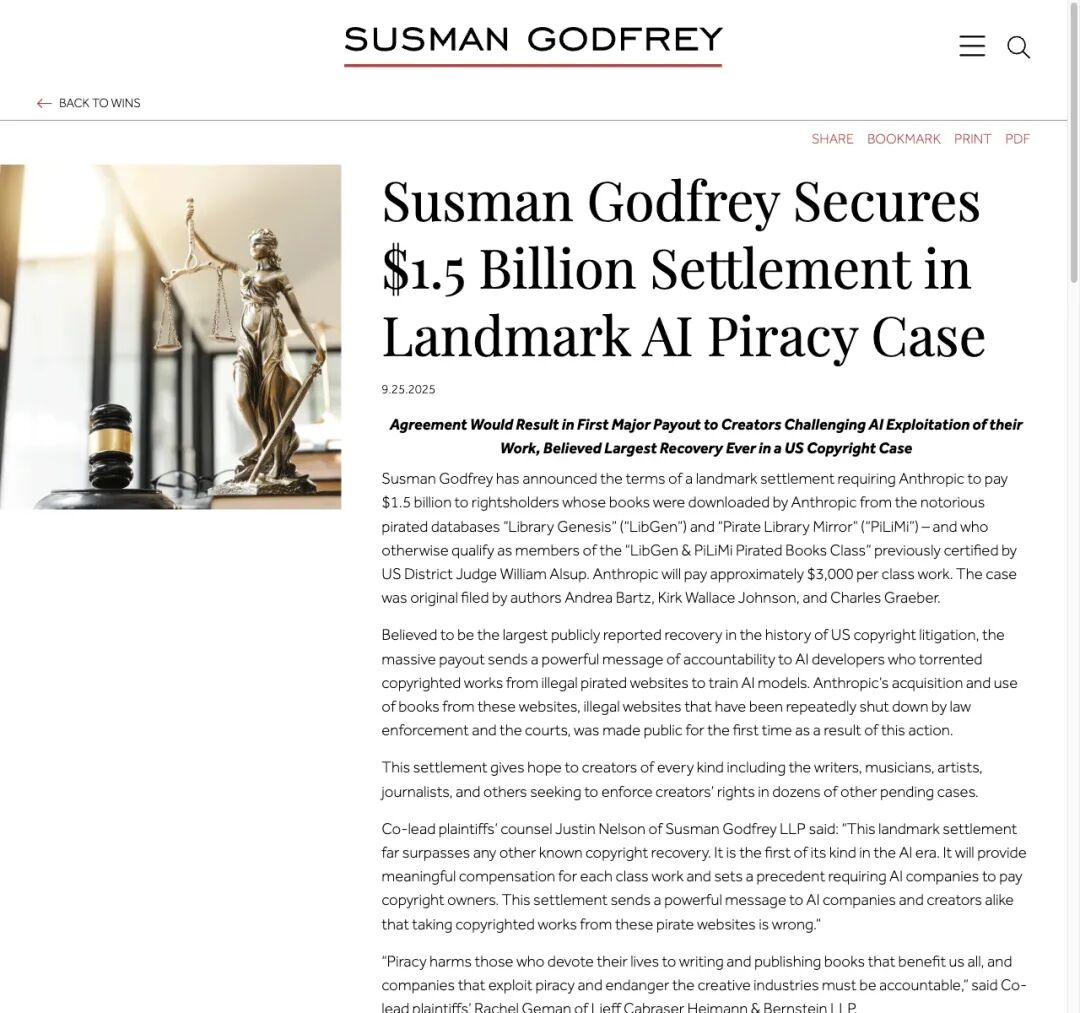
▲ 全球轰动的 Bartz 诉 Anthropic 案以 15 亿美元天价达成和解
看看前车之鉴吧:在著名的 Bartz v. Anthropic 版权集体诉讼案中,Anthropic 因为在训练语料中涉嫌非法使用了约 50 万部盗版图书,最终达成的和解金额高达惊人的 15 亿美元(约合每本书赔偿 3000 美元)!
而在大洋彼岸,《欧盟人工智能法案》对禁止性 AI 实践等最高档违规行为的罚款,可以达到企业全球年营业额的 7%。
现实中,许多拿着自研模型四处融资的初创公司,其数据资料室(Data Room)里连一张像样的数据版权溯源文件都拿不出来。
一旦买下来,买方可能先收到顶级律所寄来的天价索赔账单,甚至面临法院的强制模型销毁令。
死穴三:人才黑洞与“断头台单点故障”(Talent Concentration)
在传统 SaaS 软件公司里,走掉两名核心工程师只是个普通的人事震荡,项目文档完备,招新人补上即可。
但在 AI 公司,由于算法架构的复杂性和黑盒特性,核心的模型微调流水线、权重调优经验,往往完全储存在两三个核心算法专家的脑子里。
标准的 HR 人事尽调只会数人头,做组织架构树,却根本画不出“谁才是掌握模型命脉的不可替代者”。
Ajzenstadt 见过太多惊险案例:只要走掉一个关键的机器学习工程师,整家公司就会瞬间丧失重新训练和迭代核心产品的能力。
创投人 Amanda Daering 认为,AI 公司的人才价值更接近幂律分布(Power Law),少数关键人员对核心产品拥有极大影响。
买下没有绑定好核心人才的 AI 公司,无异于买下了一台无人懂得操作的精密仪器,瞬间变成废铁。
死穴四:95%的死淘率!收购后的“排异反应”(Integration Failure Rates)
许多大型企业和 PE 基金收购 AI 公司的初衷非常美好:买下这家前沿 AI 团队,把它当成技术引擎,直接“插进”自己旗下的各个传统业务公司里,实现点石成金的降本增效。
但这往往是一厢情愿的致命幻想
全球顶尖智库 兰德公司(RAND) 的报告援引业界估计:超过 80% 的企业 AI 项目最终失败,无法交付预期的商业价值,这个失败率是传统 IT 项目的两倍以上。
而 麻省理工学院(MIT NANDA) 的调研报告更是触目惊心:高达 95% 的企业生成式 AI 试点项目,在实际落地中根本无法为公司财报带来任何可衡量的真实损益(P&L)提升!
把一个看似光鲜的外部 AI 插件生硬地塞进传统企业的业务流,是一个需要跨越多个季度、涉及复杂数据治理和架构改造的高危工程。
你以为你花 5000 万买来了一剂大补药,殊不知它带来的剧烈排异反应,可能会直接拖垮母公司的整个技术架构。
泡沫退潮:资本市场开始对“AI空气”征税
在这场轰轰烈烈的大模型热潮中,我们正在见证一场软件商业逻辑的剧烈重构。
过去两年,依靠 OpenAI、Claude 接口做个漂亮的 UI 界面,靠着信息差和早期分发红利跑出几百万美元 ARR 的“套壳先锋”们,正在迎来最残酷的清算时刻。
包括普华永道(PwC)、世达律所(Skadden)以及各类顶级并购咨询机构在内的买方阵营,已经全面收紧了审查口袋。
资本市场对待所谓“AI 概念公司”的态度,正在发生翻天覆地的转变:
- 拒绝为虚无缥缈的“能力套利”买单
:如果你的产品优势仅仅来自于调用了某家大模型的能力,那么你的护城河深度就等于零。高溢价只会给予那些拥有深层行业工作流绑定(Workflow Gravity)、私有数据飞轮闭环以及极高迁移成本的耐用型应用。 - 交易合同中的“不信任税”全面普及
:当代码层面的防御力被证实极薄时,聪明的买方不再给出高倍数纯现金收购,而是祭出极其严苛的合同结构: - 超长周期的对赌(Earnout)与对价暂扣(Holdback)
:钱先压在账上,只有当产品在没有 OpenAI 原生挤压、客户持续续费几年后,才能拿到尾款; - 近乎严苛的数据溯源合规保证
:一旦出现任何训练版权暴雷,卖方创始团队必须承担无限追偿责任。
买家们终于学聪明了:他们开始用冰冷的法律条文和苛刻的估值折价,为“推开代码库可能会看到的失望”提前定价。
在给 AI 掏钱之前,先问出那句灵魂拷问
在这个充斥着幻觉与概念炒作的淘金时代,投资人 Ademola 总结的那句话,足以成为所有出资人、企业高管和普通观察者的避坑金句:
“在把我的真金白银投进任何一家 AI 公司之前,我唯一想要得到确切答案的问题只有一个:
他们,到底自己造了什么?”
幻灯片可以编造一个估值数亿的宏大神话,财务报表可以粉饰出一份光鲜靓丽的短期增速。
但在代码仓库被拉下来的那一秒,在冰冷的终端光标闪烁的那一刻,
谁在裸泳,谁在造轮子,谁又只是在大厦的地基上偷偷粘了一截胶带,真相永远一清二楚。