190页PPT|麦肯锡华潤三九医药战略规划:总体定位、目标与战略、OTC业务规划、中药处方药业务规划、整体组织能力提升、实施计划
- 2026-10-22 08:07:13
本报告是麦某锡为华某三某医药制定的中长期战略规划,核心是为其明确“打造OTC绝对领导地位,并培育中药处方药长期竞争力”的战略方向,并提供详尽的落地实施方案。以下提炼其核心观点,并重点阐述解决方案。
核心举措维度 | 关键抓手(具体行动与机制) |
|---|---|
1. 业务组合与产品规划(解决“做什么”的问题) | · 品类聚焦与占位: - OTC:确立“加强领导(感冒/皮肤)、建立领导(胃肠/止痛)、新进入(妇科/骨科/咳嗽/喉科)”的三级品类策略,设定明确的2015年市场份额目标(5%-15%)。 - 中药处方药:锁定抗肿瘤(华蟾素)、心脑血管(参附/生脉)、抗感染(鱼腥草/穿心莲)三大领域,通过“现有产品再评价+口服药引进”重塑产品矩阵。 - 免煎颗粒:以“单味药+协定方”为基础,设定每年新增24个品种的研发节奏,并向不同包装形式拓展。· 产品获取路径: - 内生:OTC重点推进感冒药(去氧肾上腺素复方)、皮炎平(金装/喷雾)二次开发;处方药加速华蟾素/参附临床再评价。 - 外延:明确并购标的,如OTC并购江中(消化不良)、源安堂(妇科洗液)、千金(妇科口服);处方药关注康缘(抗肿瘤/骨科)、贵州益佰(抗肿瘤)。 |
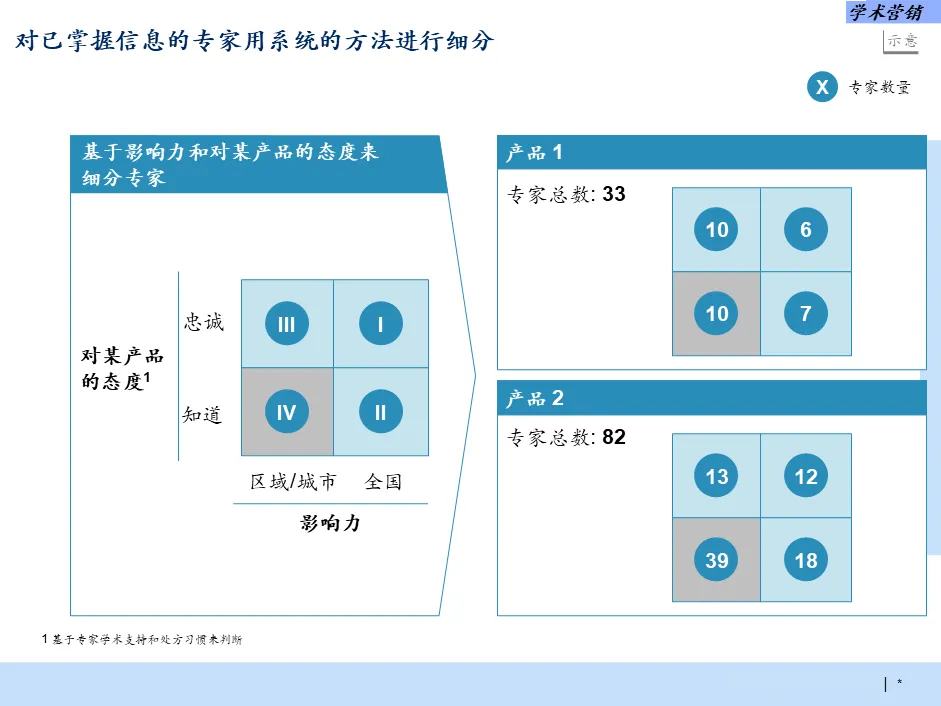
2. 营销模式升级(解决“怎么卖”的问题) | · OTC渠道深耕: - 终端革命:推行“三九商道”,将全国一级经销商从66个精简至30个,二级分销商从670个精简至400个,实现“一对多”的清晰覆盖,根治窜货乱价。 - 药店赋能:从“铺货思维”转向“终端品牌建设”,开展店员培训、创新陈列(999堆头)、高频促销,将药店打造为品牌沟通阵地。· 处方药学术转型: - 专家网络:系统性建立专家数据库,按影响力与态度细分(如忠诚/I类、开发/IV类),针对性开展学术赞助、临床研究合作及KOL讲者培养。 - 销售队伍:构建分级拜访体系,1-2年后建立“销售生产力管理”能力(潜力医生画像、拜访频次指导);未来2-3年组建大客户团队,维护院长/药剂科关系。 - 医院覆盖:分阶段拓展,从二三级城市(50个)逐步渗透至一级城市,匹配不同产品阶段的销售资源。 |
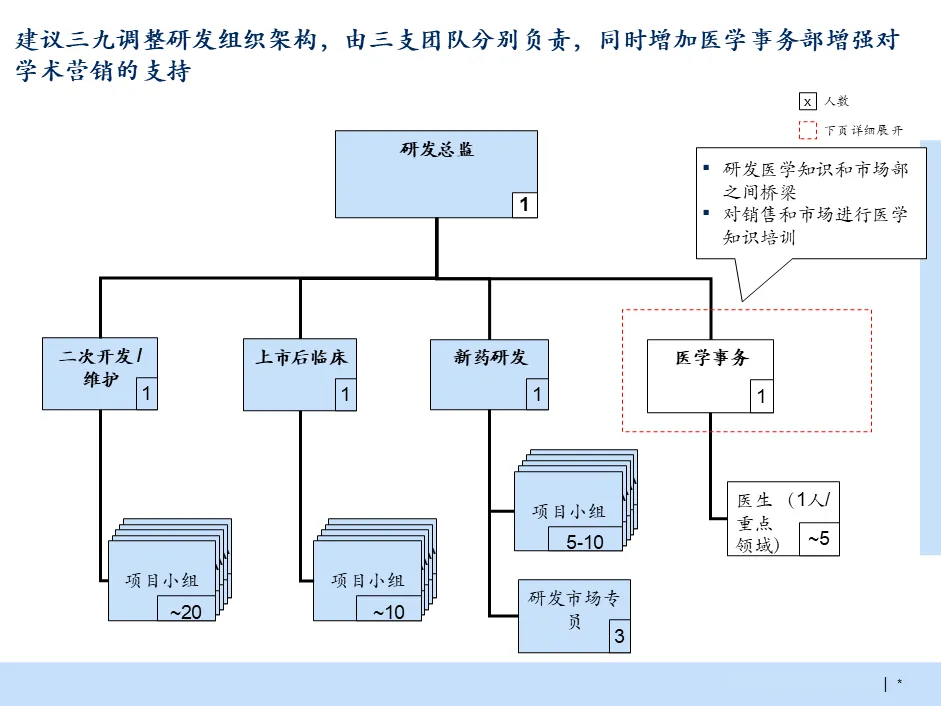
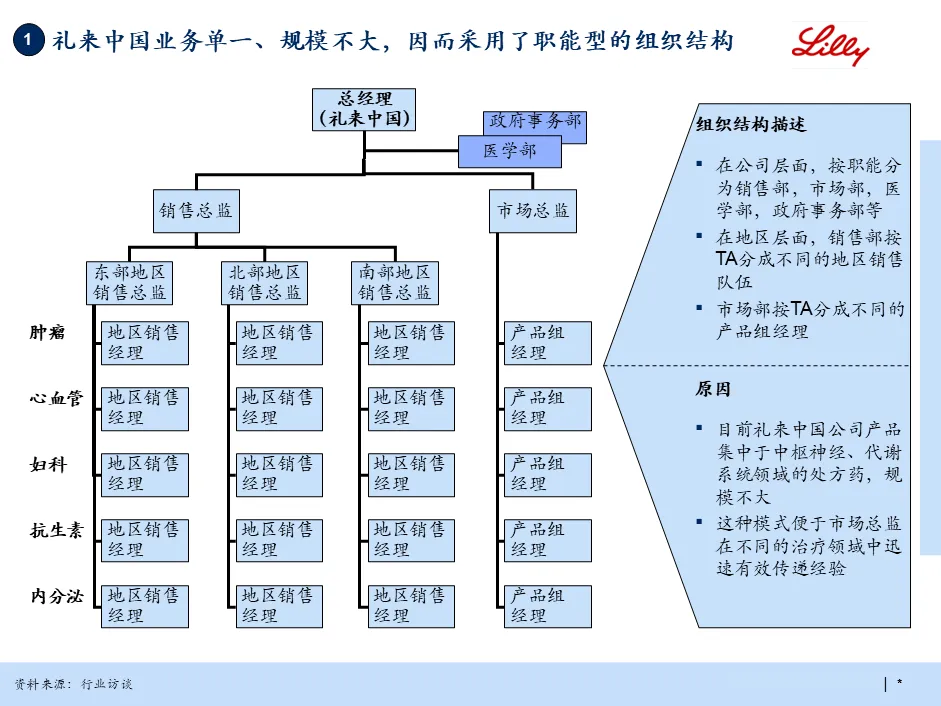
3. 研发与创新体系重构(解决“核心竞争力”的问题) | · 组织架构变革: - 拆分研发团队为三支独立队伍:二次开发/维护(现有品种)、上市后临床研究(参附/华蟾素再评价)、创新药研发(外部引进+内部孵化)。 - 增设医学事务部,作为研发与市场的桥梁,负责KOL维护、学术材料制作、上市后不良反应监控及销售团队的医学培训。· 创新机制落地: - 外部网络:锁定中国中医科学院、中国药科大学、上海药物所等Top 10科研机构,建立常态化合作与项目筛选机制。 - 聚焦领域:明确研发重点为感冒、皮肤、胃肠(OTC)及抗肿瘤、心脑血管、抗感染(处方药),定期评估调整。 - 资源投入:将研发支出占销售收入比例从2%提升至5%。 |
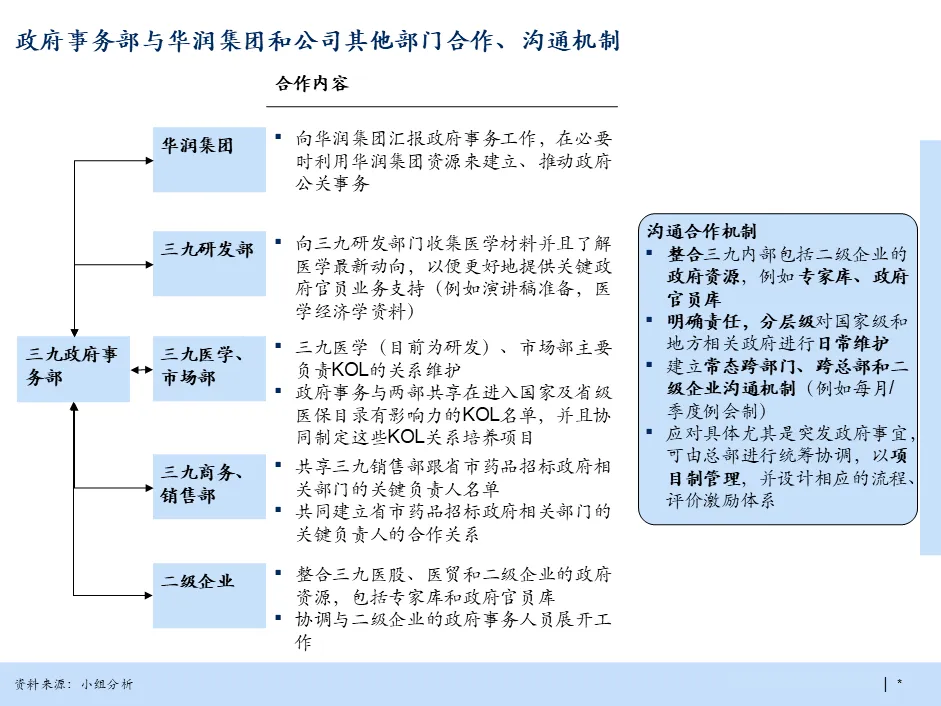
4. 政府事务与准入(解决“进门资格”的问题) | · 组织与职能: - 在总部层面成立直接向总经理汇报的政府事务部,下设“全国政府事务组”(对接国家部委)与“地方政府事务组”(对接省厅局)。· 核心抓手: - 目录准入:主导国家/省级医保、基药、新农合目录的进入与维护(如正天丸、胃泰进基药;皮炎平退出医保保价格)。 - 政策影响:监控国家政策动向,通过赞助病种付费试点、药物经济学研究等项目,与关键官员/专家建立长效关系,影响政策制定。 - 招标协同:协助商务/销售部门应对省级招标,对低价省份采取“战略性放弃”策略。 |
5. 供应链与制造管控(解决“交付与成本”的问题) | · 生产布局: - 二级企业定位:将下属企业(江西、山东、雅安等)从“小而全”改造为专注于单一剂型的专业工厂(如雅安专攻颗粒剂),淘汰非战略批文。 - 产能统筹:建立CMO(合同生产)机制,实现总部与二级企业、二级企业之间的产能“削峰填谷”;评估颗粒剂自产vs外包(九惠)的成本模型。· 精益运营: - 预测机制:销售部深度参与,将预测周期延长至3-6个月滚动预测,并下沉至终端纯销预测。 - 采购集采:明确总部集采(包材)、联合采购(大宗原料)、地采(药材/辅材)的目录边界。 - 质控升级:对标2010版GMP与新版药典,通过ERP系统实现生产在线监控,建立二级企业质量培训与末位淘汰机制。 |
6. 并购与整合执行(解决“规模跃迁”的问题) | · 筛选标准: - 建立量化决策模型,必须满足:战略协同(产品/渠道互补)、财务可行(ROIC>WACC)、风险可控(政策/整合难度)。 - 锁定Top 10潜在对象(广药、千金、康缘、太极、江中、天津中新、贵州益佰、以岭等)。· 整合模式: - 完全整合(如源安堂妇科产品):销售并入三九医贸,生产归拢至专业工厂。 - 保留运营(如被并购企业拥有独特医院渠道):保留其销售团队作为新业务孵化平台。 - 项目制管理:成立由总经理牵头的专项小组,跨部门(财务/法律/医药)协作,制定明确的人事安排、文化融合、渠道整合路线图。 |
一、 核心战略定位与目标
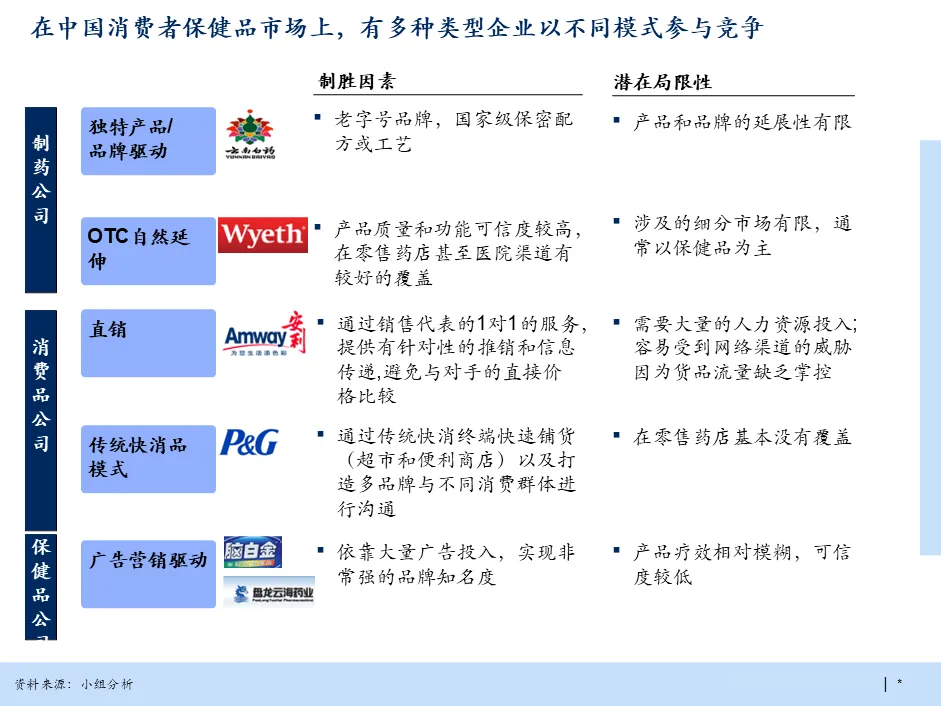
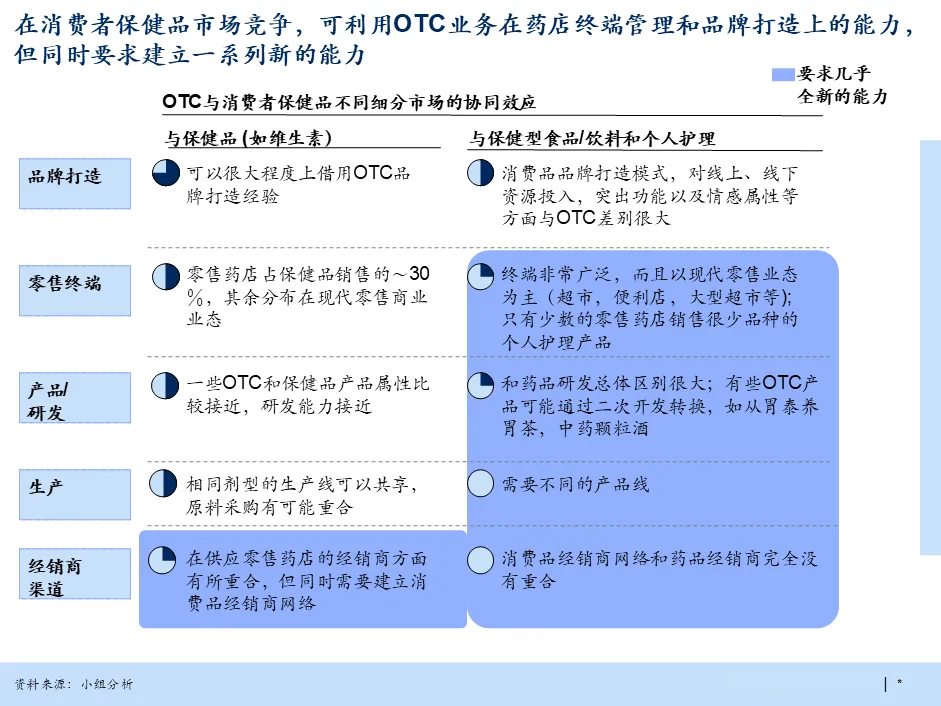
总体定位:巩固OTC业务的核心地位,战略性培育中药处方药,未来择机进入消费者保健品市场,并计划将西药处方药业务在华润医药体系内进行优化整合。
中期目标(至2015年):制药业务销售额从32亿元增长至150亿元。其中,OTC业务跻身市场前两名,中药处方药研发能力进入行业前三。
二、 核心业务解决方案
解决方案围绕OTC和中药处方药两大核心业务,制定了具体的产品、市场与营销策略。
1. OTC业务解决方案:打造多品类领导地位
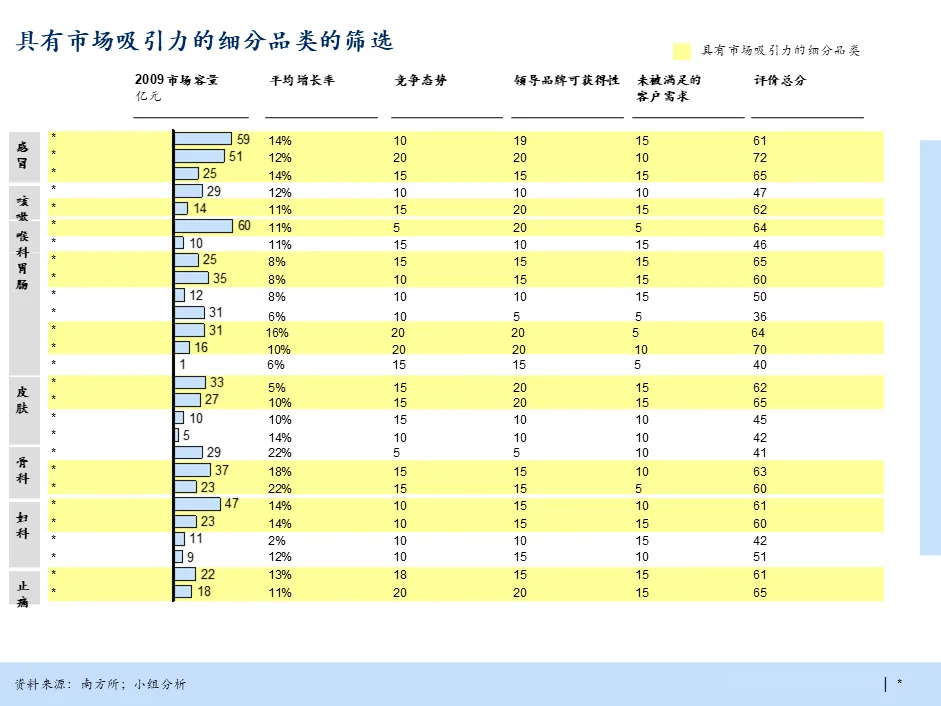
品类阶梯式发展战略:
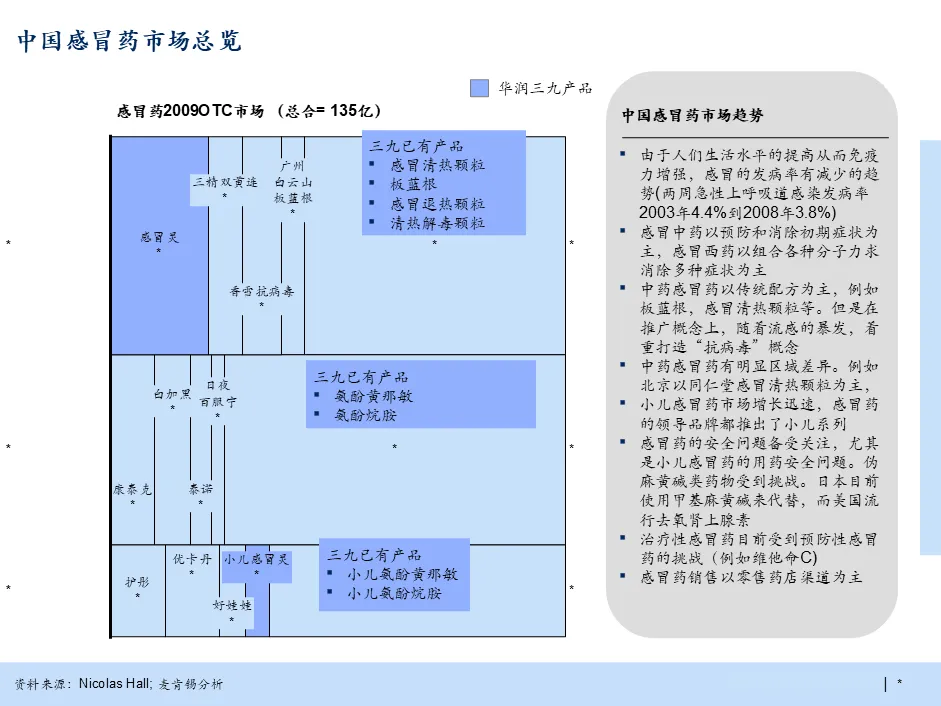
巩固领导品类:在已具优势的感冒、皮肤品类,通过引入新成分(如去氧肾上腺素感冒药)、品牌延伸(皮炎平金装)及剂型创新,目标市场份额提升至10-15%。
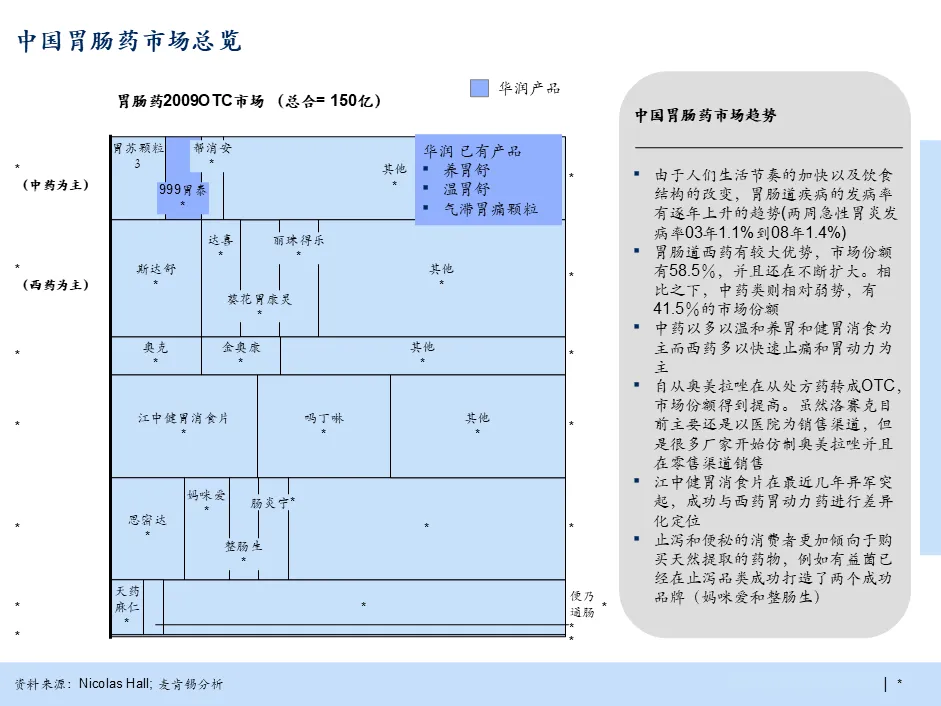
打造领先品类:在胃肠、止痛品类,通过产品引进(如西药快速止痛药)、并购(如江中健胃消食片)及清晰定位(如正天丸主打“治本”),目标份额达到5-7%。
进入新品类:通过收购兼并快速进入妇科、骨科、咳嗽、喉科领域。例如,收购广西源安堂(肤阴洁)进入妇科,收购贵州同济堂(仙灵骨葆)进入骨科,目标份额达到3-5%。
营销与渠道升级方案:
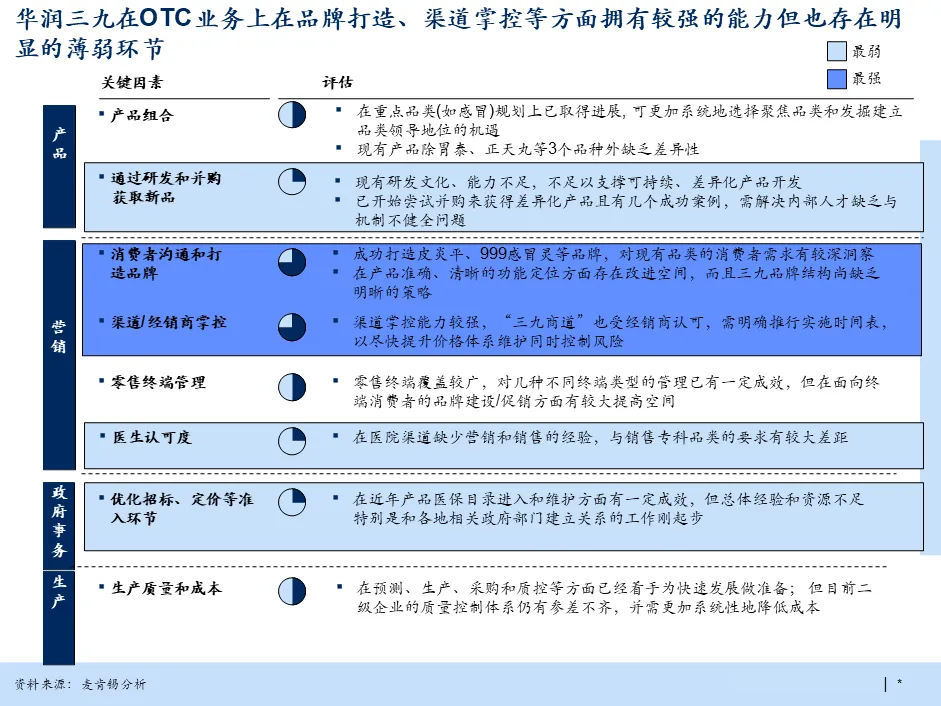
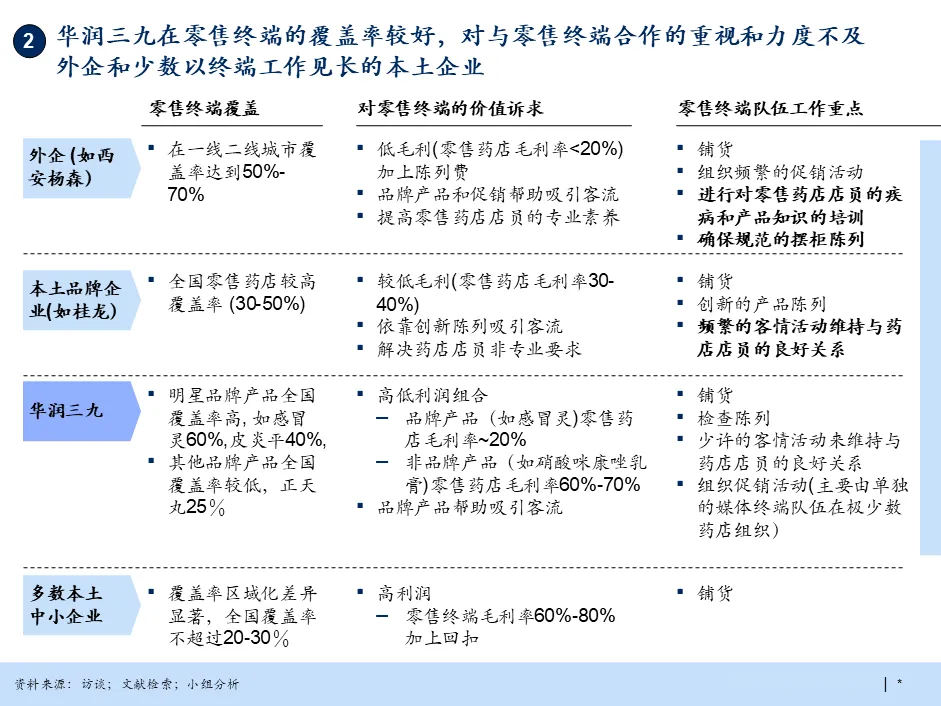
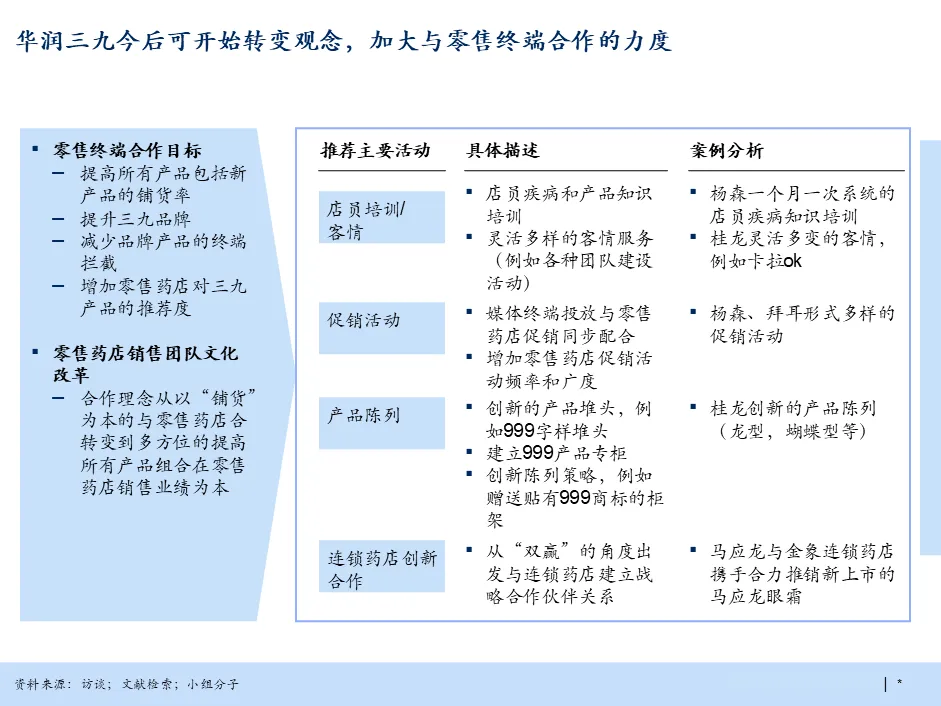
零售终端深度合作:转变将药店视为“铺货渠道”的观念,系统开展店员培训、客情维护、消费者促销与创新陈列,提升品牌推荐度与购买率。
培育医院“孵化”功能:针对医生影响力大的专科品类(如骨科、妇科),以正天丸为起点,建立学术营销专员队伍,开展临床研究,构建专家网络,为未来处方药转OTC及专科药销售铺路。
品牌架构优化:明确“999”母品牌与收购专科品牌(如“肤阴洁”)的使用策略,强化功能定位,统一视觉标识,并管理品牌风险。
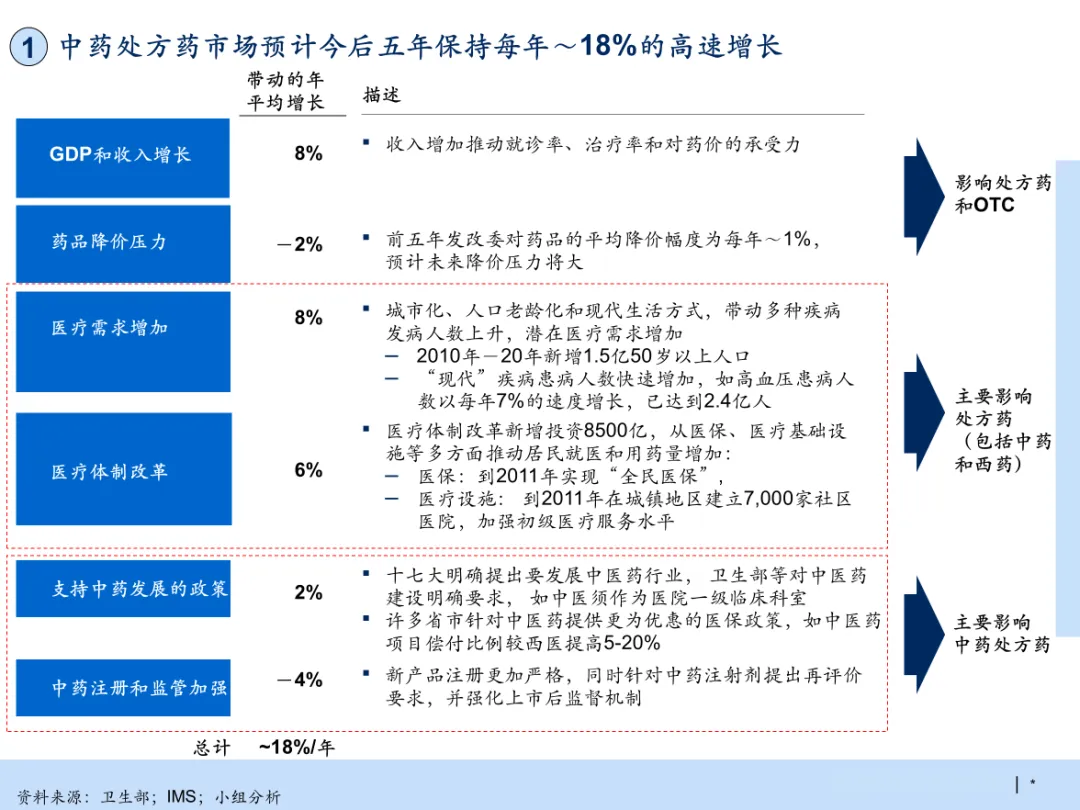
2. 中药处方药业务解决方案:聚焦治疗领域,推动转型
产品组合强化方案:
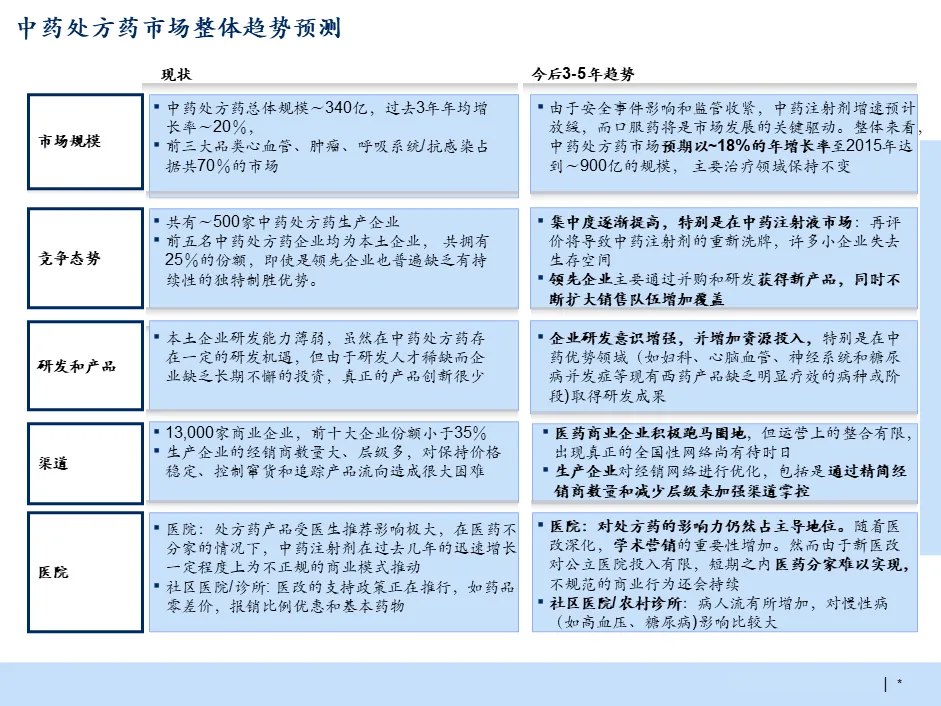
抓住整合机遇:加快主导产品(华蟾素、参附/生脉注射液)的临床再评价与质量标准升级,从监管趋严中抢占市场份额。
丰富产品线:在抗肿瘤、心脑血管、抗感染三大核心治疗领域,积极引进差异化口服药,并挖掘内部批文潜力。
打造免煎颗粒领导者:通过增加品种、创新包装、主导制定国家标准,巩固市场领导地位。
营销体系专业化转型方案:
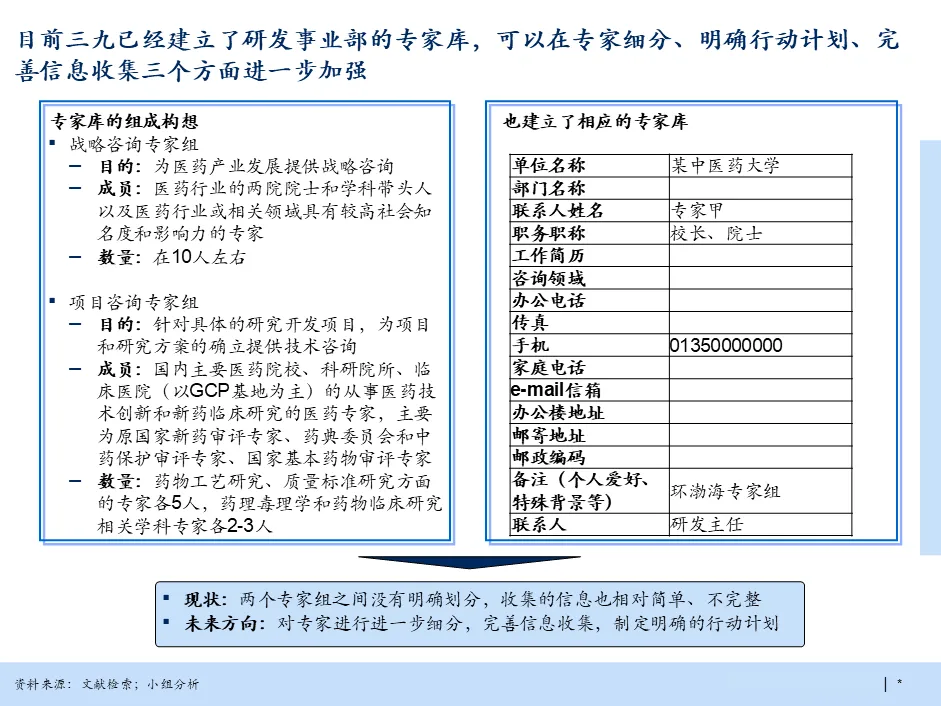
建立学术营销体系:系统建立专家数据库并分级管理,针对不同级别专家(全国KOL、区域讲者等)制定差异化的互动与合作计划(如临床研究、会议发言)。
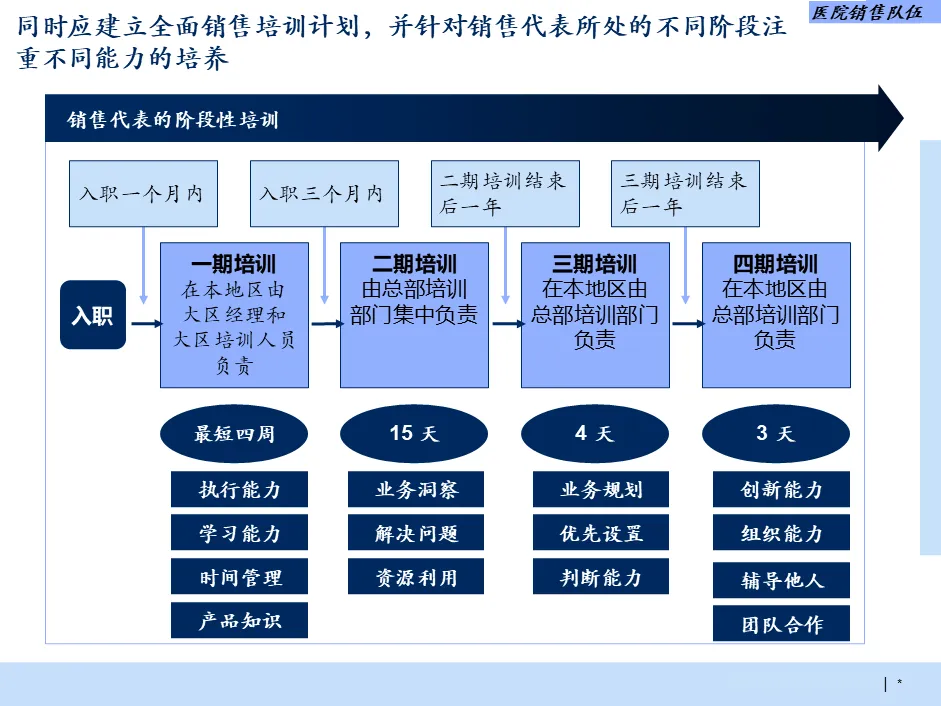
重构医院销售队伍:规划销售队伍从外包模式向“自营为主”的混合模式转型。建立系统的销售培训体系与“销售生产力管理”能力,针对目标医院、科室和医生进行精细化管理。分阶段扩大医院覆盖,目标至2015年覆盖约1200家三级医院。
三、 关键组织能力提升解决方案
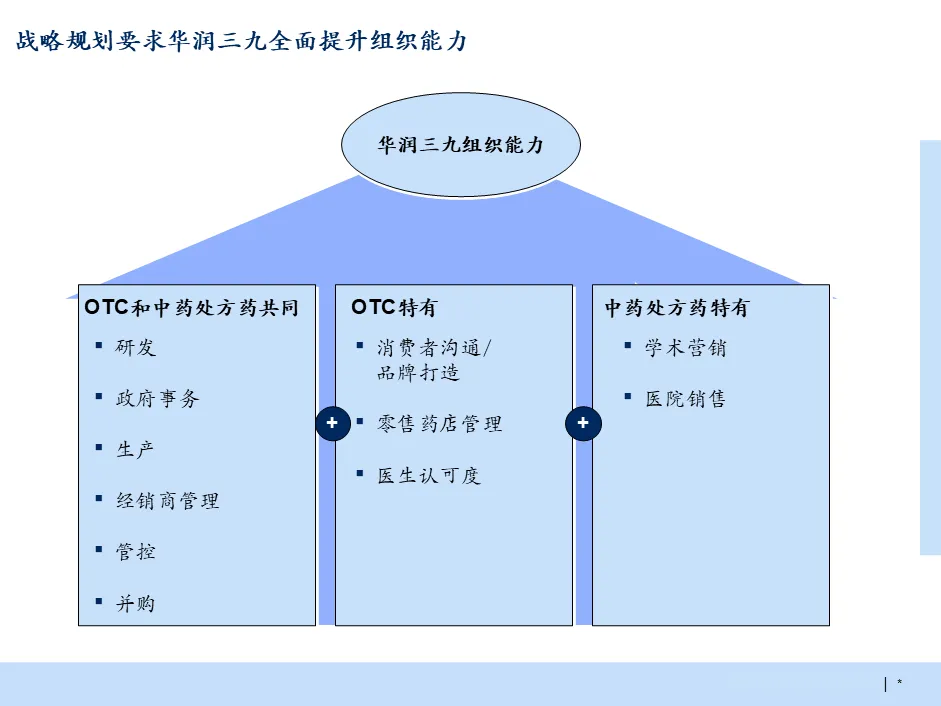
为确保战略落地,报告规划了六大核心能力的建设方案。
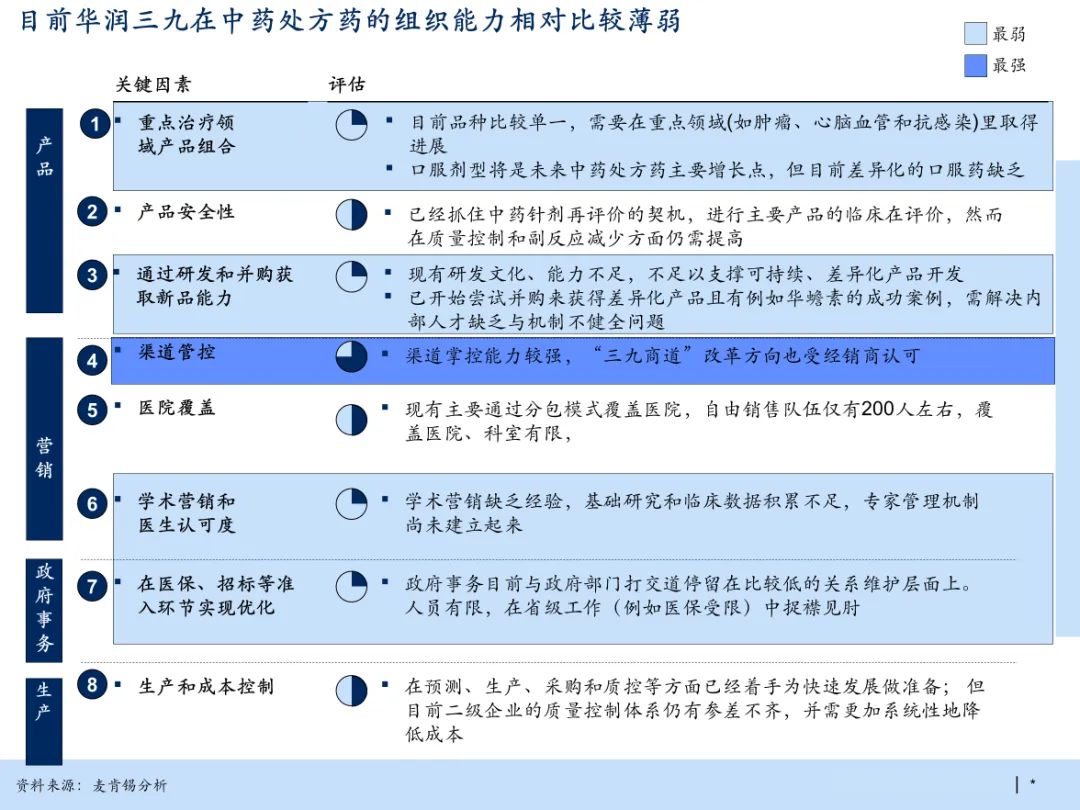
研发能力:设立三支专业化团队,分别负责现有产品二次开发、上市后临床研究、创新药研发。同时,成立医学事务部,为学术营销提供支持。通过聚焦重点治疗领域、搭建外部研发网络、加大投入(目标研发费用占销售额5%)来提升创新能力。
政府事务能力:在总部层面成立直接向总经理汇报的政府事务部,下设全国性与地方性团队。工作重心从“进目录、维价格”向主动影响政策制定、系统性优化市场准入转变。建立与集团、公司内各部门的协同机制。
生产与供应链能力:提高销售预测准确性,推进原料集中采购。明确各生产基地的剂型专业定位,并规划产能扩充。同时,建立系统性质量管控体系,确保符合新版GMP与药典要求。
渠道管理能力:继续推行“三九商道”改革,精简经销商层级,明确提货关系,以控制窜货和维护价格。借鉴行业最佳实践,合理把握不同区域的整合节奏。
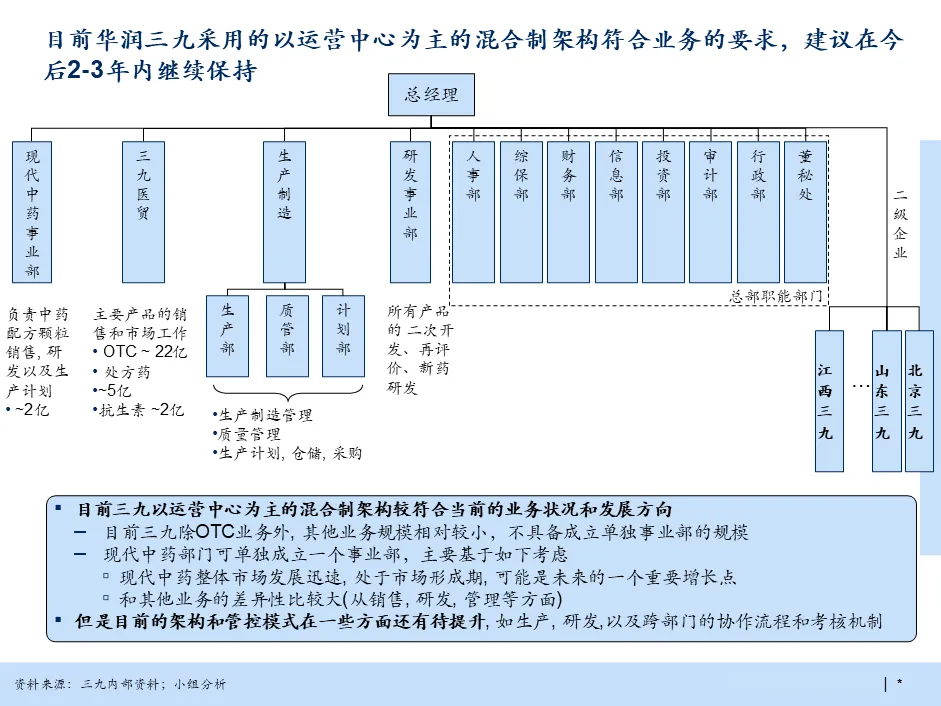
集团管控能力:保持以运营中心为主的混合制架构。对二级企业清晰定位为专业生产单位,将其潜力产品收归总部统一销售,淘汰无效批文。优化跨部门(如研发-销售、生产-销售)的协作流程与考核机制。
并购整合能力:明确并购筛选标准(战略协同、可操作、风险可控)。报告列举了广药、康缘、千金药业等约10个潜在并购目标,并针对不同整合难度(共享职能、生产整合、完全整合)设计了整合模式。

任何需求,欢迎扫码联系博主,有问必答