电力学习笔记三
- 2026-11-10 22:14:09
用电与电价---按改革时间线梳理
2016年全国用电总量从59198亿千瓦时到2025年的用电总量是103682亿千瓦时,用电总量增长了75%。用电环节涉及到工业、商业、居民等终端用户的实际用电过程,以及设备运行、耗电量管理及电费计算等。其中居民端用户的用电量实际占比从13.61%到2025年的15.32%,十年间只增长了1.71个百分点,增长最多的是工商业用电。
在这个过程中用电端的燃煤发电上网电价形成机制经历了从"标杆价"到"基准价 + 上下浮动"的市场化演进,是"管住中间、放开两头"电改框架在发电侧的核心落地。
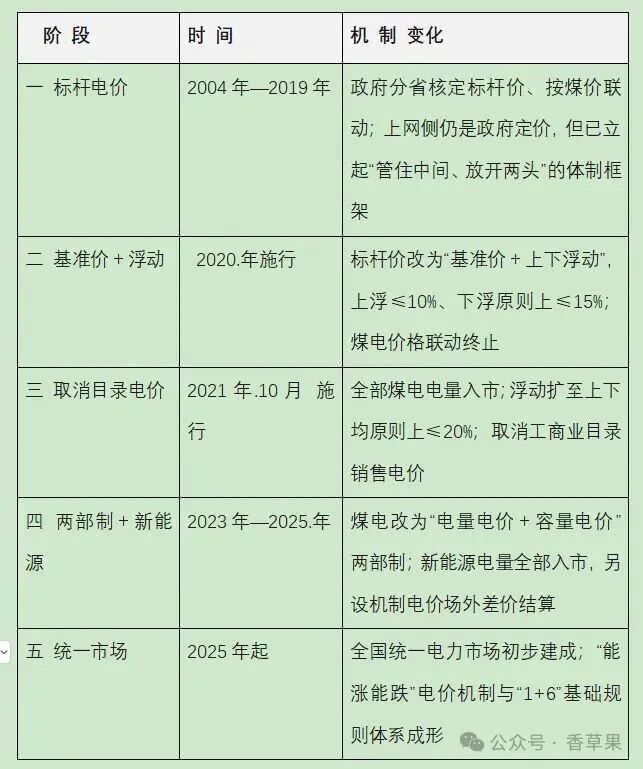
一、总览:五个阶段与一条主线
我梳理一下电价的形成权,是如何从政府手里一寸一寸交给市场的
这条线可以拆成三个可独立观察的变量:价格弹性(有没有浮动区间)、入市主体范围(谁必须进市场)、定价权归属(政府定价 / 市场定价 / 政府兜底)。政府角色随之从“定价者”退为“定规则+兜底者”,而兜底手段一次比一次隐蔽:目录电价 → 基准价 → 机制电价。
拆开用户电费单上的“一个电价”其实是四层价格的叠加,他们是:
· 上网电价:发电企业卖给电网的电量价格,是电源侧价格,历史上以燃煤标杆电价(基准价)为锚。
· 标杆电价:政府按装机容量分类核定的分省基准上网电价,曾是燃煤及其他电源定价之锚,现逐步让位于市场价。
· 输配电价:电网企业提供输变电与配电服务的价格,按“准许成本+合理收益”监管核定,是销售电价与上网电价之差的主要构成。
· 销售电价:电网企业卖给终端用户的价格等于上网电价+输配电价+线损+政府性基金及附加; 按用户侧分居民用电、农业用电、工商业等。
二、标杆电价
标杆电价阶段(2004年—2019年)2004 年起,按照“管住中间、放开两头”的体制架构,政府在电力资源配置中起决定性作用。
国家按省级电网统一制定燃煤发电标杆上网电价,并建立煤电价格联动机制(根据电煤价格指数和供电煤耗测算,调整不足 0.20 分/千瓦时则不调)。标杆价在很长一段时期作为上网侧定价"之锚",但也因价格缺乏弹性、既不能反映电力供求,也不能反映成本变化而受到诟病。
期间居民、农业用电继续执行现行目录电价并确保价格水平稳定,稳定可再生能源发电价补机制和核电、燃气发电、跨省跨区送电等价格形成机制,相应明确环保电价政策,完善辅助服务电价形成机制。
2015年中央经济工作会议部署,随着电力市场化改革的不断深化,现行燃煤发电标杆上网电价机制已难以适应形势发展,进一步深化燃煤发电上网电价形成机制改革已具备坚实基础和有利条件,提升电力市场化交易程度,重点和路径是'管住电网,放开电价,活跃交易。
此次提出了有序放开输配以外的竞争性环节电价 、有序向社会资本放开配售电业务 、有序放开公益性和调节性以外的发用电计划。
目标是售电端放开让售电公司兴起;发用电两端计划放开,大用户直接购电兴起;输配电价独立核算 ,电网企业从"赚差价"转为"收过路费"。 中间的输配电价由政府按“准许成本+合理收益”单独核定,两头的上网侧和用户侧逐步放开。 但实际进展慢,主要矛盾仍在调度独立、电网的利益分配。
2017年在广东、山西等 8 地区开始实施试点运行、调电试结算,现货市场试点起步
三、电价换成“基准价+上下浮动”
2019年输配电价改革实现全覆盖,“准许成本+合理收益”的定价机制基本建立;约 50% 的燃煤发电上网电量电价已通过市场交易形成;现货市场已开始建立。改革不是从零起步,而是在已有地基上换规则。
从2020 起 ,要求各地结合实际情况制定细化实施方案,尚不具备条件的地方,可暂不浮动,按基准价执行。实施“基准价+上下浮动”价格机制的省份,2020年暂不上浮,确保工商业平均电价只降不升。规范政府不当干预行为。
电价将"标杆价"改为"基准价 + 上下浮动"市场化价格机制,形成能够有效反映电力供求变化、体现煤电功能作用的价格信号。
这次改革共确定了5项重点改革措施:
一、将现行标杆上网电价机制改为“基准价+上下浮动”的市场化价格机制,基准价按各地现行燃煤发电标杆上网电价确定,浮动幅度范围为上浮不超过10%、下浮原则上不超过15%。
二、现执行标杆上网电价的燃煤发电电量中,具备市场交易条件的,上网电价由市场化方式在“基准价+上下浮动”范围内形成;暂不具备市场交易条件或没有参与市场交易的工商业用户用电对应的电量,仍按基准价执行。
三、燃煤发电电量中居民、农业用户用电对应的电量仍按基准价执行,确保价格水平稳定。
四、已按市场化交易规则形成上网电价的燃煤发电电量,继续按现行市场化规则执行。
五、燃煤发电上网电价形成机制改革后,居民、农业用电对应的燃煤电量仍按基准价执行,确保价格稳定;原煤电价格联动机制不再执行。
以此健全销售电价形成机制;居民、农业用电继续执行现行目录电价并确保水平稳定;稳定可再生能源发电价补机制和核电、燃气发电、跨省跨区送电等价格形成机制;相应明确环保电价政策;完善辅助服务电价形成机制;规范交叉补贴调整。
各省可结合实际制定细化方案,尚不具备条件的地方可暂不浮动、按基准价执行;实施“基准价+上下浮动”的省份,2020 年暂时不上浮,确保工商业平均电价只降不升。也就是说,改革第一年装的是一只单向阀门价格只能往下,不能往上。
取消目录电价
2021年开始新的改革将电力价格浮动范围扩大为上下均不超 20%,高耗能企业可以不受上浮 20% 限制,并推动燃煤发电电量、工商业用户原则上全部进入市场,取消工商业目录销售电价。提出相应配套改革措施,健全销售电价形成机制。
采取了四项措施
· 放开电量:燃煤发电电量原则上全部进入电力市场,通过市场交易在“基准价+上下浮动”范围内形成上网电价;现行燃煤发电基准价继续作为新能源发电等价格形成的挂钩基准。
· 扩大浮动:由现行上浮不超过 10%、下浮原则上不超过 15%,扩大为上下浮动原则上均不超过 20%;高耗能企业市场交易电价不受上浮 20% 限制;电力现货价格不受上述幅度限制。
· 用户入市:各地有序推动工商业用户全部进入电力市场,取消工商业目录销售电价;暂未直接购电的由电网企业代理购电,代理价格主要通过场内集中竞价或竞争性招标形成;已参与市场交易又改为代理购电的用户,其价格按代理购电价格的 1.5 倍执行。
· 民生不动:居民(含执行居民电价的学校、社会福利机构、社区服务中心等公益性事业用户)、农业用电由电网企业保障供应,执行现行目录销售电价政策。
这个过程中“取消目录电价”意味着用户侧不再有政府事先核定的一口价,工商业电价第一次真正由市场决定——这是质变。但是把居民、农业、公益性事业明确留在目录电价体系内,所以准确说法是“工商业用户侧全面市场化”,而非“用户侧全面市场化”。
两部制与新能源全面入市
2023年电力改革给“不发电的价值”定价, 提出建立煤电容量电价机制:燃煤发电由单一电量电价改为“电量电价+容量电价”两部制,煤电对电力系统的支撑调节价值通过容量电价予以补偿。这一步的背景是煤电角色变了——从“发电主力”变成“基础保障+系统调节”,只按发电量付钱,它就活不下去。
· 容量电价:按发电机组可用容量补偿固定成本的电价部分,与电量无关,体现容量支撑价值。
火电从整个发电行业的领跑变为垫底,新能源中的水电、核电接棒领跑。燃煤发电由单一电量电价改为"电量电价 + 容量电价"两部制。
· 两部制电价:将电价分为“容量电价(固定成本)+电度电价(变动成本)”两部分计费的方式,工商业用户与上网侧均适用。
改革整体方向是还原电力的商品属性,让价格在反映电力供求与成本变化中发挥决定性作用。
居民用电使用政府目录电价加阶梯电价,以保证长期稳定,不参与市场定价。 农业用电也使用政府目录电价,不参与市场定价。
2025年新规新能源电力全部进入市场,另配一只“场外的手”调整需求与价格
·全面入市:风电、光伏上网电量原则上全部进入电力市场,上网电价通过市场交易形成;可报量报价参与,也可接受市场形成的价格。
· 机制电价:新能源参与市场后,在市场外建立差价结算机制:对纳入机制的电量核定“机制电价”,市场均价低于它则补差、高于它则扣差,差额纳入当地系统运行费用。
· 存量增量:以 2025 年 6 月 1 日划断。存量项目电量规模与现行保障性政策衔接,机制电价按现行政策执行、不高于当地煤电基准价;增量项目每年新增纳入机制的电量规模由各省确定,机制电价通过竞价形成(按报价从低到高入选,原则上按入选最高报价确定,不高于竞价上限)。
· 配套约束:纳入机制的电量不重复获得绿证收益;不得将配置储能作为新建新能源项目核准、并网、上网的前置条件;因报价等因素未上网的电量,不纳入新能源利用率统计与考核。
推动风电、光伏发电原则上全面进入市场,并在市场外建立"新能源可持续发展价格结算机制"(差价结算),使新能源收益在"价格不确定 + 定价保险"间取得平衡。
统一市场“初步建成“
2025年电力生产组织方式由计划全面转向市场,全国统一电力市场体系的“四梁八柱”已基本建立,在层次架构、功能品类、价格机制、参与主体、治理体系、基础规则等方面基本成型。多层次协同的市场架构基本形成。
省内交易保障电力电量基础平衡和供应安全,省间交易服务国家能源战略,跨电网交易增强网间互济互保,在更大范围内实现电力资源畅通循环。
跨省跨区电力交易规模从2015年的不足0.1万亿千瓦时增长为2025年的约1.6万亿千瓦时。电力交易全品类全覆盖基本实现。中长期、现货、辅助服务、绿电绿证、零售市场功能互补、覆盖全国,交易方式涵盖双边协商、挂牌、集中竞价等。“能涨能跌”的市场化电价机制初步建立。
煤电上网价格、工商业用电价格在合理范围内随行就市。建立新能源可持续发展价格结算机制,在市场交易基础上合理保障新能源收益。通过容量电价引导煤电、抽水蓄能等调节性电源平稳有序建设。各类主体有序参与的市场格局初步形成。
2025 年底: 全国电力市场交易电量 6.64 万亿千瓦时,同比增长 7.4%,市场化交易电量占全社会用电量 64.0%,同比增长1.3个百分点。跨省跨区交易用电量 1.59 万亿千瓦时同比增长11.6%。跨电网经营区(国网—南网—蒙西)常态化交易电量 34 亿千瓦时 绿电交易电量 3285 亿千瓦时同比增长38.3%。 全国28 个省份连续开展现货交易,其中 7 个正式运行,实现电力现货市场全覆盖,全面开展连续结算运行,充分发挥现货市场发现价格、调节供需的关键作用。
截至2025年底,用户侧全部工商业,发电侧所有煤电、近六成新能源、四成水电和近半数的气电、核电已进入电力市场。电力市场注册主体突破109万家,是2015年的22倍。5000多家售电公司、近50万电力交易员应运而生。
电力市场治理体系初步构建。政府部门负责总体设计,监管机构维护市场秩序,交易机构搭建交易平台,市场管理委员会发挥议事协商作用。交易机构实现相对独立,交易平台互联互通,“一地注册、全国共享”基本实现。基础规则体系初步建立,中长期、现货、辅助服务规则为主干,市场注册、计量结算、信息披露规则为支撑的“1+6”基础规则体系,为市场规范运行提供统一“度量衡”。
2026年3月推出了分时电价(峰/平/谷 + 尖峰),在集中用电的高峰时段,电力供求紧张,供电成本相对较高;反之,在用电较少的低谷时段,电力供求宽松,供电成本低的机组发电即可保障供应,供电成本相对较低。
调峰就是跟踪负荷峰谷变化调节机组出力的运行方式,保障高峰供电、低谷不浪费。调峰手段使常规水电、燃煤火电增减负荷、燃机、抽水蓄能;抽蓄可削峰填谷,启停迅速。
合理的峰谷电价价差,对发挥电价信号作用、引导电力用户削峰填谷非常关键。 对合理设定峰谷电价价差提出了两个方面的要求:
一是要求电力系统峰谷差率超过40%的地方,峰谷电价价差原则上不低于4:1,其他地方原则上不低于3:1;
二是要求各地建立尖峰电价机制,尖峰时段根据前两年当地电力系统最高负荷95%及以上用电负荷出现的时段合理确定,尖峰电价在峰段电价基础上上浮比例原则上不低于20%。供大于求矛盾突出的地方可建深谷电价。
尖峰电价、深谷电价的推出就是允许供需双方结合新能源出力特点,合理确定中长期合同的量价、曲线等内容,并根据实际灵活调整。
这些方法既可确保电力系统峰谷差大、安全稳定运行保障难度大的地方,能够形成有效的峰谷电价价差,引导用户在高峰时段少用电、在低谷时段多用电,并为抽水蓄能、新型储能等系统调节能力加快发展提供更大空间,促进新能源的生产和消纳;也兼顾到了系统峰谷差相对小的地方的实际情况,避免不必要的拉大峰谷电价价差影响用户正常用电。
分时电价的推行对社会总体用电成本影响较小,电网企业不会因此“多收钱”。具体看,由于合理拉大了峰谷电价价差,高峰时段的电价会有所上调,低谷时段的电价会有所下调,能够错峰用电、在低谷时段多用电的用户用电成本会下降,在高峰时段用电的用户用电成本会有所上升,即需要承担高峰时段增加的供电成本,这符合“谁受益、谁承担”的原则。考虑到部分商业用户错峰用电难度大,同时明确对部分不适宜错峰用电的一般工商业电力用户,各地可研究制定平均电价,由用户自行选择。
需要指出的是,分时电价机制的实施,可有效减少一些不必要的输配电、发电资源投入,提升电力系统运行效率和经济性,有利于从总体上降低全社会用电成本。
七、展望未来
未来电力改革会坚持全国统一、畅通循环,着力打破市场分割、破除区域壁垒,促进市场高效联通和有机衔接,统筹推动电力市场供需高水平动态平衡,着力扩大规模、改善结构、拓展功能,健全统一开放、竞争有序、安全高效、治理完善的电力市场体系,在确保电力系统安全可靠运行的基础上,实现市场运行畅通有序、交易规则统一高效、利益分配公平合理,为保障能源安全、经济社会发展和绿色低碳转型提供有力支撑。
到2030年,基本建成全国统一电力市场体系,各类型电源和除保障性用户外的电力用户全部直接参与电力市场,市场化交易电量占全社会用电量的70%左右。跨省跨区和省内实现联合交易,现货市场全面转入正式运行,市场基础规则和技术标准全面统一,市场化电价机制基本健全,公平统一的市场监管体系基本形成。
到2035年,全面建成全国统一电力市场体系,市场功能进一步成熟完善,市场化交易电量占比稳中有升。跨省跨区和省内交易有机融合,电力资源的电能量、调节、环境、容量等多维价值全面由市场反映,电力资源全面实现全国范围内的优化配置和高效利用,以电力为主体、多种能源协同互济的全国统一能源市场体系初步形成。
以上全部

