研发费用的合规暗礁:产研混用之下,Excel 扛不住监管全量比对
- 2026-11-06 07:07:23
所有没有原始留痕的费用分摊,本质上都是事后凑数的纸面平衡。
很长一段时间里,拟上市企业形成了一套心照不宣的操作范式:依靠Excel表格汇总工时,月末统一填报分摊比例,只要账面研发投入与成本支出能够大体对平,中介机构抽样核查便能顺利过关。纸质单据零散存放,多套业务系统彼此割裂,研发ERP、生产MES、人力考勤数据互不打通,财务人员只能依靠手工复制粘贴,把分散的数据捏合成一份看似完整的研发辅助账。大家默认,只要总账数字能够自洽,少量细微差异完全可以通过调整分摊比例抹平,容错空间始终存在。
但在2026年,这份依靠人工调平的缓冲地带,正在被监管端系统化的核查工具彻底碾碎。审核层早已告别人工翻凭证、逐笔抽样的传统模式,批量数据比对、跨系统勾稽校验已经成为常态化核查手段。当监管后台可以一键拉取考勤打卡、产线开机日志、物料出库流水、薪酬发放明细,再与企业申报的研发工时台账自动交叉核验,过去“差不多对上就行”的灰色空间,瞬间被压缩至零。
监管已经步入数字化核验时代,企业还停留在手工台账阶段,代差就是IPO撤单率。
我们不妨把这套比对逻辑拆解得更直白。薪酬与工时必须形成刚性勾稽:每一笔计入研发费用的人员工资,都要对应可追溯的工时填报记录,事后补填、集中估填的工时,在打卡数据面前无所遁形。领料数据必须严格匹配BOM清单:研发领用的原材料,要和项目立项清单一一绑定,不能与生产工单领料混为一谈,一旦出现物料领用用途模糊,系统会立刻标记异常断点。设备折旧更要贴合开机时长:产研共用的生产线,折旧分摊比例必须依托设备运行日志,仅凭财务主观划定固定分摊比例,再也无法通过问询。
任何一处数据链条断裂,都会在批量比对下被成倍放大。实务圈早已形成共识:研发投入占比越高、产线与人员共用越频繁的制造企业,仅仅依靠Excel手工台账闯关,成功概率微乎其微。这个判断或许还存在争议,但是趋势早已板上钉钉:审核的比对精度正在持续升级,人工台账的容错边界正在持续收窄,纸面调平的玩法,再也撑不起科创属性的合规底线。
Excel表格可以随意修改不留痕迹,监管系统却能锁定每一条原始数据的时间戳。
很多财务负责人直到收到问询函才幡然醒悟:内控缺陷从来都不是体现在最终报表数字上,而是隐藏在全流程数据留痕的细节里。Excel台账最大的先天短板,就是修改全程无日志、变更无留痕,月末集中调整工时占比、人为拆分领料金额,所有操作都无法留下可追溯的原始轨迹。零散的纸质单据极易丢失,多套信息系统彼此孤立,业务端的真实作业数据无法自动流转至财务端,研发辅助账只能依靠人工二次加工,数据失真几乎是必然结果。
更值得警惕的是,产研混用带来的核算混乱,从来都不只是会计差错那么简单。当试制工时、客户调试工时无法精准拆分,大量生产环节的人工成本被打包计入研发投入,研发投入被人为虚高,科创属性被刻意美化。一旦进入现场督导环节,跨系统数据一碰撞,工时与考勤脱节、领料与项目脱钩、设备使用记录与折旧分摊脱节,一连串的逻辑矛盾会集中爆发,轻则面临大额研发投入调减,直接跌破科创指标红线,重则被认定内控存在重大缺陷,直接触发撤单。
IPO研发合规的底层逻辑,从来不是把账做平,而是把每一笔支出的真实业务轨迹完整留存。
注册制下,监管对研发费用的核查,早已从结果导向转向过程导向。《监管规则适用指引第9号》清晰划定了红线:既参与研发又参与生产的人员,薪酬必须按照实际工时占比分摊;共用产线、设备的折旧摊销,必须依托可核验的使用记录分配;没有原始支撑材料的分摊数据,一律不得计入研发支出。纸面制度写得再完善,一旦缺少可穿透核验的底层证据链,内控有效性就会被直接否定。
很多企业寄希望于依靠中介机构的专业判断来兜底,试图通过问询回复把数据差异解释通顺。可现实是,当监管已经启用系统批量抓取全量业务数据,保荐机构与会计师的核查边界也在同步收紧。从前只需要抽查少量凭证,如今必须完成全量数据交叉验证;从前认可事后补录的工时台账,如今只采信事前填报、多级审批、全程留痕的原始作业记录。中介机构不再愿意为手工台账的模糊数据承担执业风险,一旦底层单据残缺不全,保荐机构会主动要求企业整改,整改不到位,申报进程只能被迫按下暂停键。
数字化核查时代,研发内控的核心命题,是让业务数据自动形成闭环,而不是靠财务人员事后手工补全证据。
制造业想要跨过产研混用这道合规门槛,核心突破口只有一个:填平监管端与企业端之间的数字化代差。不要再继续依赖零散Excel和纸质单据维系核算,要打通研发项目管理、生产制造执行、人力考勤、仓储领料四大系统,让人员工时、设备开机、物料领用等业务数据自动沉淀,形成不可篡改的原始记录。工时填报要做到日清日结,每一条工时都绑定具体研发项目,配套项目日志、试验记录、出差工单交叉佐证;领料环节严格区分研发工单与生产工单,从出库源头把两类物料彻底切割;共用设备留存开机日志,折旧分摊标准前后保持一贯,杜绝随意变更分摊比例。
我们必须清醒地认识到,产研混用是制造业技术迭代过程中无法规避的常态,监管从来没有一刀切禁止人员与设备共用,只是坚决杜绝无依据的费用混同。真正的合规,不是强行把生产人员剥离出研发团队,而是搭建起一套完整可追溯的数据体系,把试制工时、调试工时、研发工时精准拆分,让每一笔计入研发费用的支出,都能向上追溯到业务源头,向下匹配到财务凭证,形成环环相扣、无法被轻易推翻的证据链条。
IPO闯关比拼到最后,拼的从来不是账面数字的精巧,而是业务留痕的扎实程度。
与其等到问询来临才手忙脚乱地整改,不如提前把研发数据管理嵌入日常生产运营。把工时留痕、领料区分、设备日志固化为常态化内控动作,让业务数据自然生成,而不是等到月末再由财务在Excel里反复调平。当企业的数据管理水平追上监管数字化核查的节奏,产研混用就不再是悬在头顶的合规利剑,研发费用归集也不必再依靠人工凑数,IPO申报的底气,才会真正落到实处。
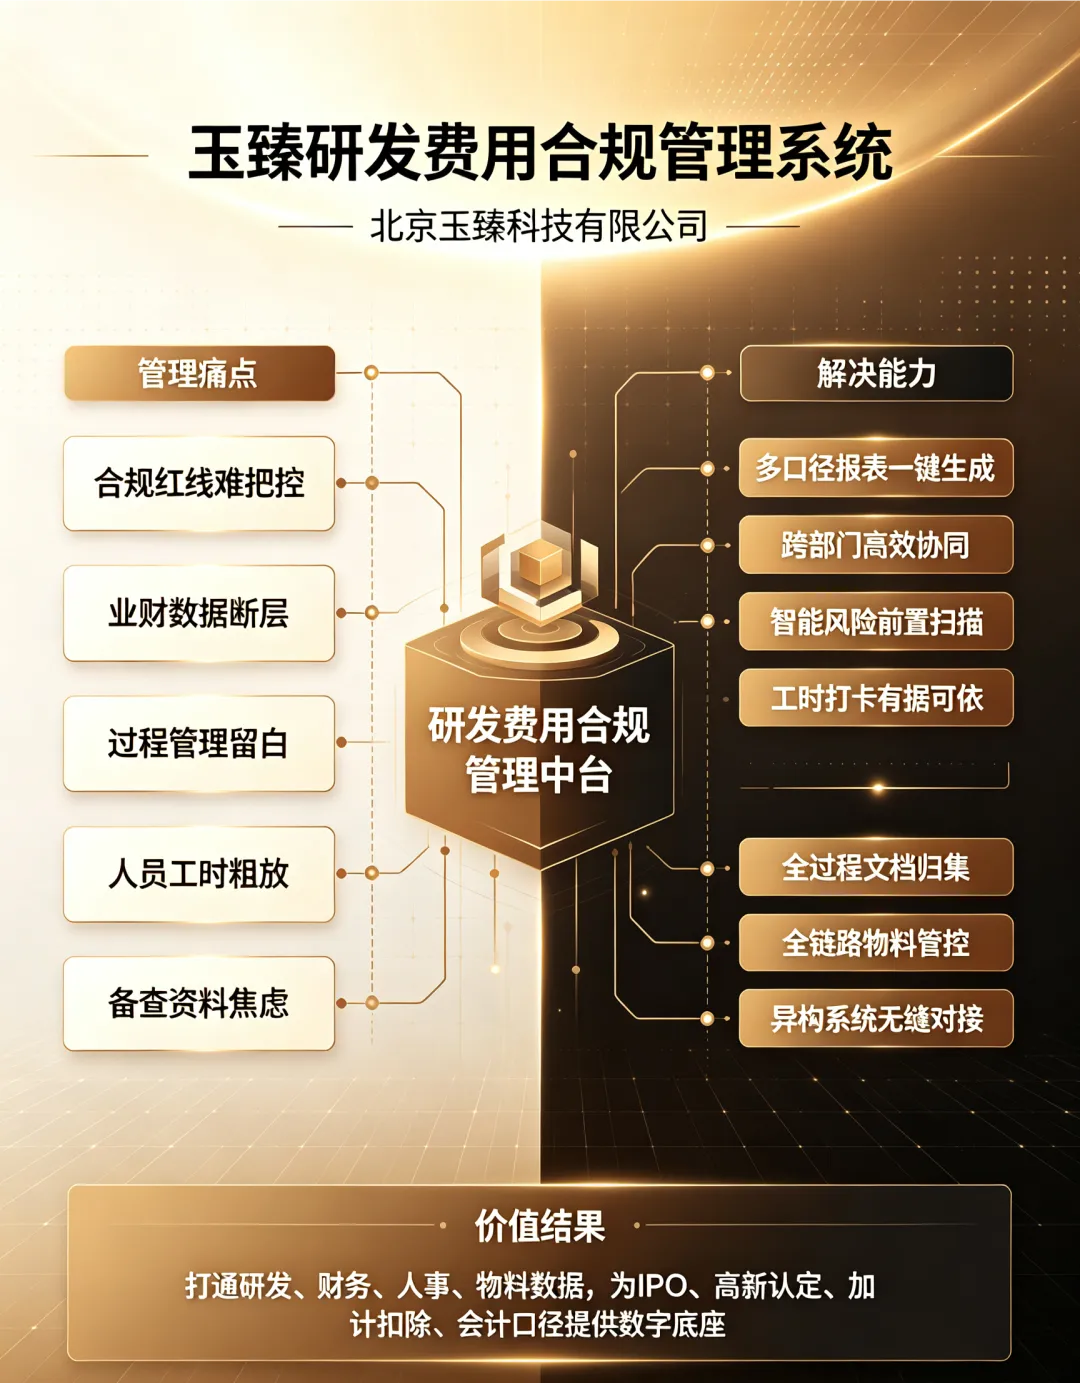
玉臻科技是一家专注于IPO全生命周期的市场综合服务商,围绕发行人、券商等机构,提供涵盖IPO、北交所、再融资、重组等业务的全流程服务。公司秉持专业化与人性化并重的理念,致力于提升工作效率,为客户提供募投可研、申报咨询、底稿整理、研发费用合规系统、内控建设、ESG报告等一站式解决方案。
玉臻科技整合了具备多年行业经验的专业金融服务团队,在项目前期、中期和后期提供全程完善的服务;同时,持续开发满足发行人及券商需求的创新产品,全面提升服务水平。公司致力于构建以发行人为中心的服务生态链,不断为客户创造更大价值。
本文所涉及的信息与观点均来源于公开资料,并力求客观可靠。但我公司对该等信息的准确性、完整性及时效性不作任何形式的保证,无论明示或暗示。本文内容仅用作一般性参考,不构成任何投资、财务、法律或其他专业方面的建议。任何人基于本文内容所采取的行动或产生的后果,我公司均不承担任何法律责任。

