学习笔记-租入车辆的保险费允许税前扣除?
- 2026-11-07 21:21:32
租入车辆的保险费、车船税、年检费
能不能税前扣除?
主流口径:不予扣除|与其事后争,不如事前避开
这个问题,财务圈年年问、年年争。答案很干脆:原则上不予扣除。翻遍权威口径与实务案例,主流判断都指向同一个结论。与其为一笔保险费跟税务局耗上几个月去举证,不如在签合同时就把风险规避掉——把保险费、车船税、年检费打包进租金总额,由出租方全额开具"经营租赁"发票。下面先看三种声音,再看怎么落地。
同一笔费用,三种声音
■ 主流口径 · 不予扣除
中国注册税务师协会《税务合规管理实务指南》|2023-03-09 发布,至今未修订
该指引明确:与车辆所有权相关的固定费用——车船税、年检费、保险费等,无论由谁负担,均不予税前扣除,应作纳税调整。这是目前最主流、也最稳妥的判断依据。
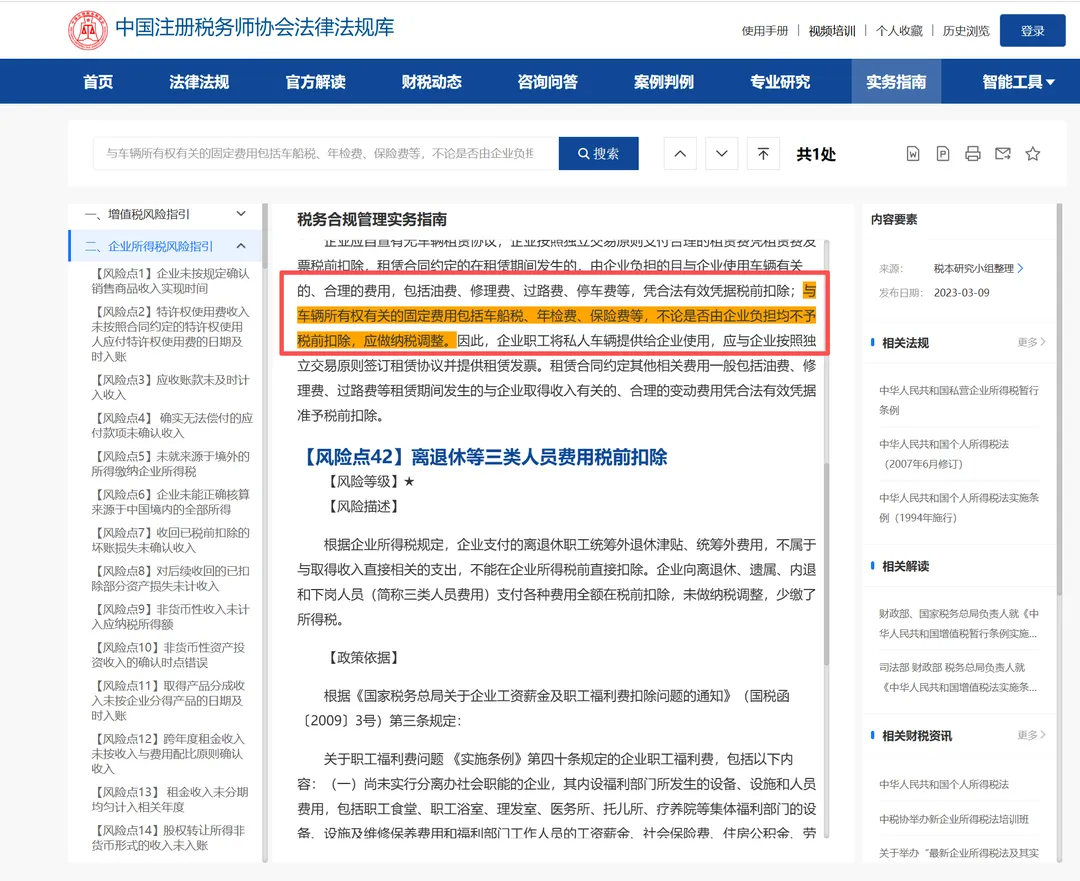
中税协《税务合规管理实务指南》风险指引截图
■ 例外声音 · 可以扣除
国家税务总局 12366 纳税服务平台|北京,2024-07-24 答复
答复援引《企业所得税法》第七条及实施条例第二十七、三十条:企业实际发生的与取得收入有关、合理的汽油费、停车费及保险费,可以在企业所得税前扣除。这是少数公开支持"可扣"的声音。
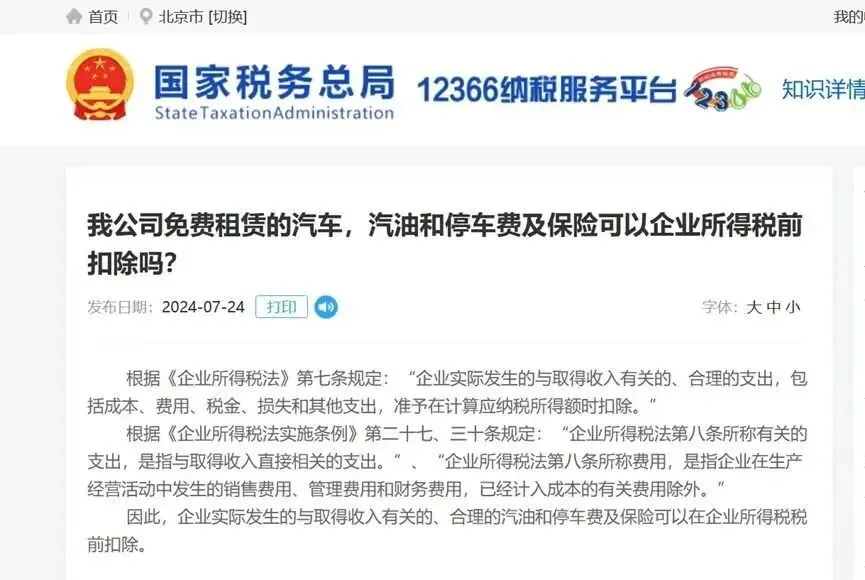
12366 纳税服务平台答复截图
■ 实务现状 · 能扣,但要"扒层皮"
"税月拾光"公众号真实案例|2026-05-15
企业租入工程作业车辆,保险费的合同约定、资金流向、票据抬头、受益归属、业务真实性五项举证齐备,初期仍被要求纳税调增;历经数轮沟通举证,最终才获准扣除、无需调增。为这一句"不予调增",耗去了几个月。
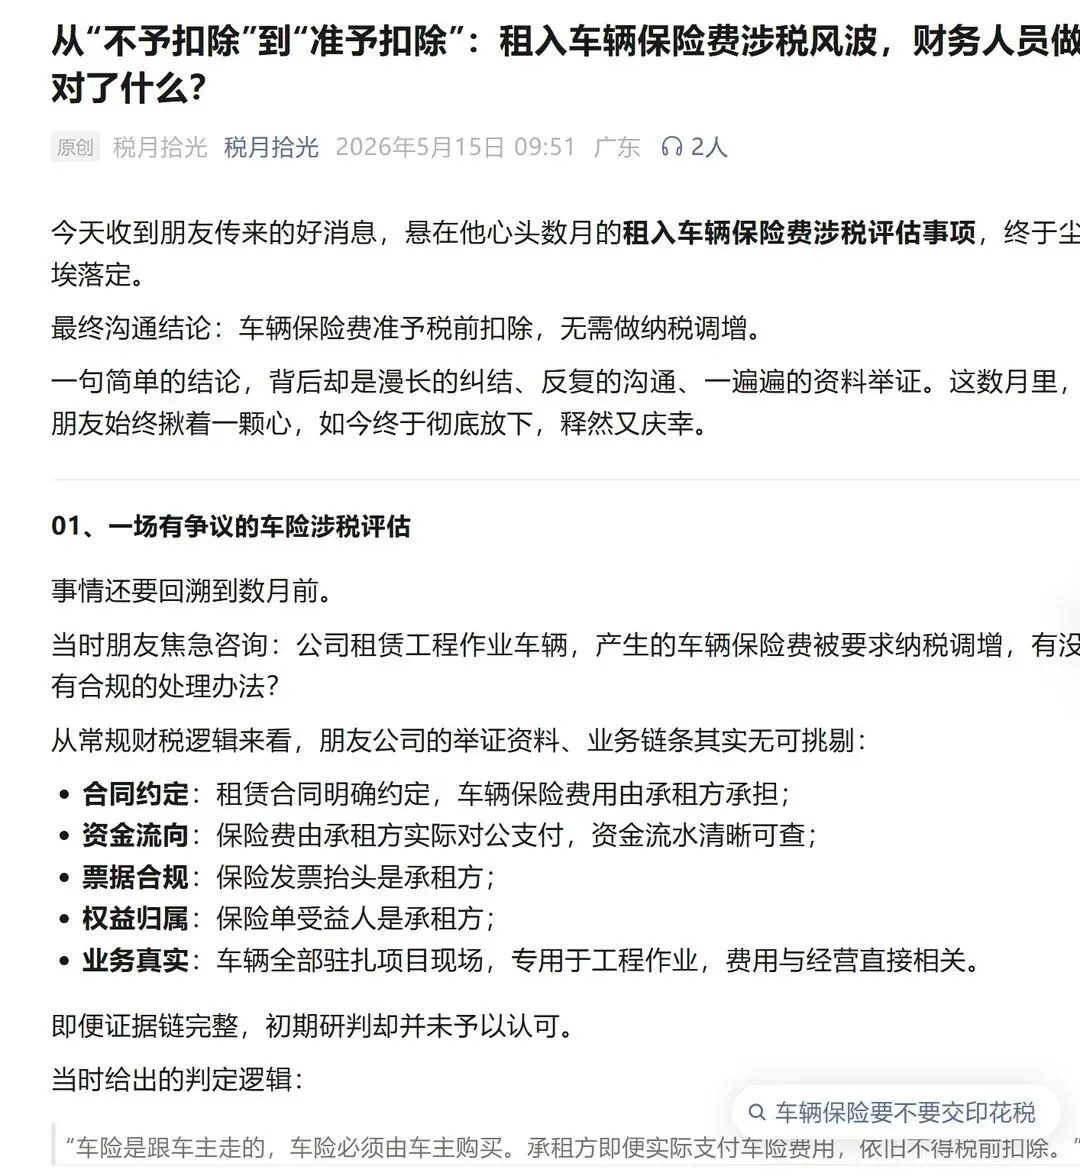
"税月拾光"公众号案例文章截图
小结:个别地区、个别案例能扣,但举证成本高、结果不确定。对绝大多数企业,事前设计好交易结构,远胜于事后去争取。
更稳妥的做法:打包进租金
把保险费、车船税、年检费打包进租金总额
由出租方全额开具"经营租赁"发票给承租方
案例|A 工程公司(承租)向 B 个体运输户(出租)租赁货车
◆ 业务背景与方案设计
A 公司常年需自卸货车拉土石方,向 B 租一台货车,车辆登记在 B 名下。合同这样约定:
① 年度总租金 36000 元,已包含车辆使用费、保险费、车船税、年检费——A 不再就这些费用单独报销;
② B 按 36000 元向税务局代开"经营租赁 × 车辆租赁"增值税发票给 A;
③ B 用收到的租金自行购买保险、缴纳车船税、办理年检,保险发票抬头开 B(车主)。
◆ 税务处理
A 公司凭租赁发票 36000 元全额税前扣除,会计计入工程成本 / 管理费用,账面上不再单独出现保险费、车船税、年检费。
◆ 为什么这样就稳了
保险、车船税变成了出租方自身的成本,内含在租金报价里——它不再是"承租方单独承担、单独报销的费用",自然就跳出了"与所有权相关的固定费用不予扣除"这个风险框。
◆ 风险评价
风险很低——全国绝大多数地区认可这种处理方式。
关 键 点
保险不单独报销、不单独入账
内嵌在租金里,租金开票
同一笔费用,处理顺序不同,结果天差地别:单独报销,争议缠身;打包进租金,一张发票解决。签租赁合同之前,先把这一条写进条款里。
资料来源:中国注册税务师协会《税务合规管理实务指南》(2023-03-09);国家税务总局 12366 纳税服务平台答复(北京,2024-07-24);"税月拾光"公众号案例(2026-05-15)。案例方案设计为编者整理。
各地执行口径存在差异,本文仅供学习交流,具体处理以主管税务机关意见为准。
注明:借助OA整理。

