技改项目发票整理与财务台账模板,避免因账目不合规被复审剔除
- 2026-11-06 12:48:51
技改项目发票整理与财务台账模板,避免因账目不合规被复审剔除
拿到技改贴息的初审通知,不等于补贴稳落袋。财政、工信联合复审,核查重心落在资金流向与票据链上。 贴息的底层逻辑:证明这笔贷款资金,实实在在花在技改设备、配套工程上,没有挪用至流动资金、还债、其他项目。一票否决往往不是项目本身不合规,而是票据链条对不上。 一、技改发票整理核心规则(复审重点核查) 1. 开票主体匹配 发票销售方,必须和采购合同的供方一致;不能出现合同是A公司,发票由B公司代开的情况(正规委托代采除外,要附完整代采协议)。 发票抬头为本申报企业全称,税号无误,不能是个人、分公司抬头。 2. 开票内容要贴合技改备案文件 发票货物/服务名称,尽量和备案表内采购清单对应:设备名称、规格型号写清楚。 ❌ 禁忌:笼统开“材料一批、配件、五金、工程款”,没有明细清单;纯服务费、咨询费、办公耗材一般不属于技改可贴息范围。 土建配套支出,严格控制在项目总投资额30%以内,单独归集,单独标注。 3. 时间线逻辑自洽 发票日期:原则在项目建设期、贷款发放之后; 付款流水日期≥发票日期(特殊预付款模式,单独备注说明,附预付款协议、到货验收单)。 贷款放款时间、采购合同签订、到货、开票、付款,整条时间线不能颠倒。 4. 发票合规校验 专票、普票都可用于佐证;但发票不能是红冲作废票、失控发票、异常抵扣凭证。 复印件提交必须加盖公章;电子发票留存PDF原件,防止重复报销、重复申报贴息。 5. 资金对公闭环 货款必须对公转账,严禁大额现金、私卡转账支付设备款。 每一笔付款回单,备注建议统一标注:【XX技改项目-XX设备采购款】,方便审核人员一眼识别。 复审核心一句话:备案项目 → 采购合同 → 发票 → 银行流水 → 入库/验收单,五单匹配。缺一环,都容易被问询、剔除。 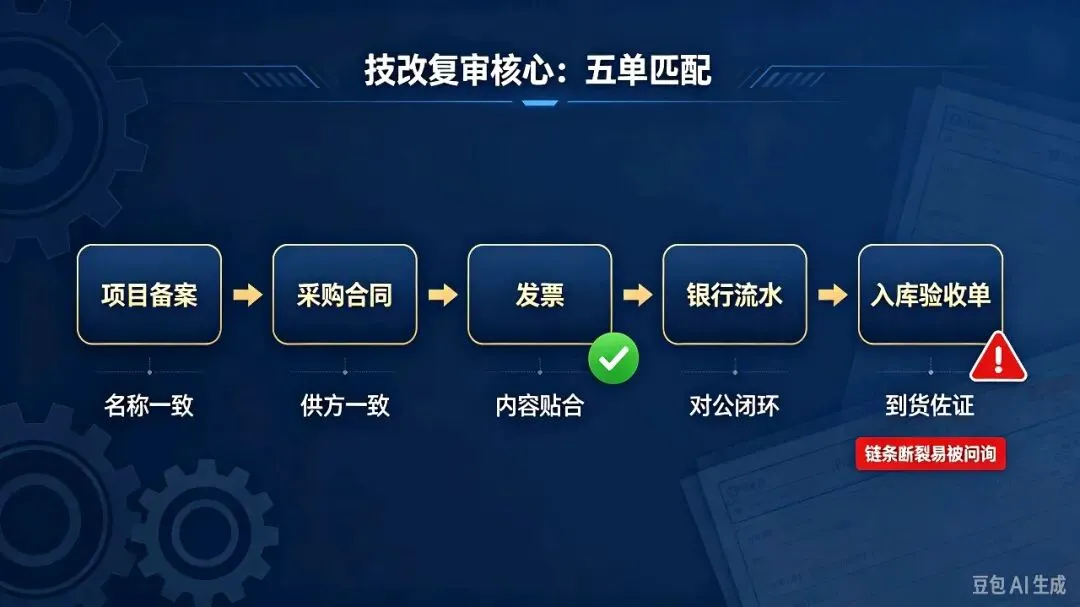
二、技改贴息财务台账模板 台账建议分两张表: 【项目总览台账】+【发票明细台账】 表1|技改项目总览台账 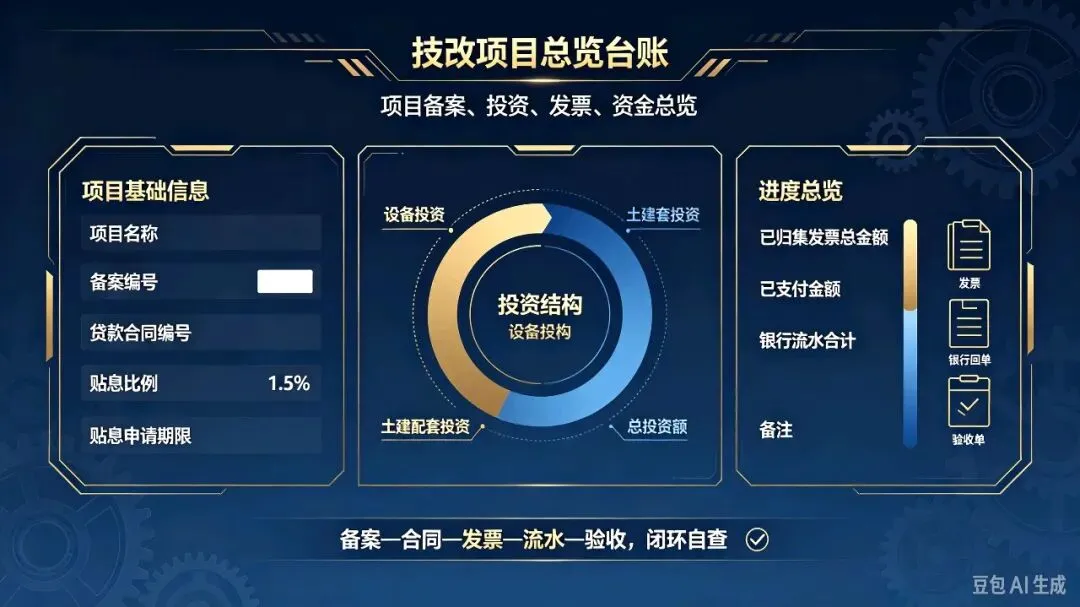
表2|发票明细台账 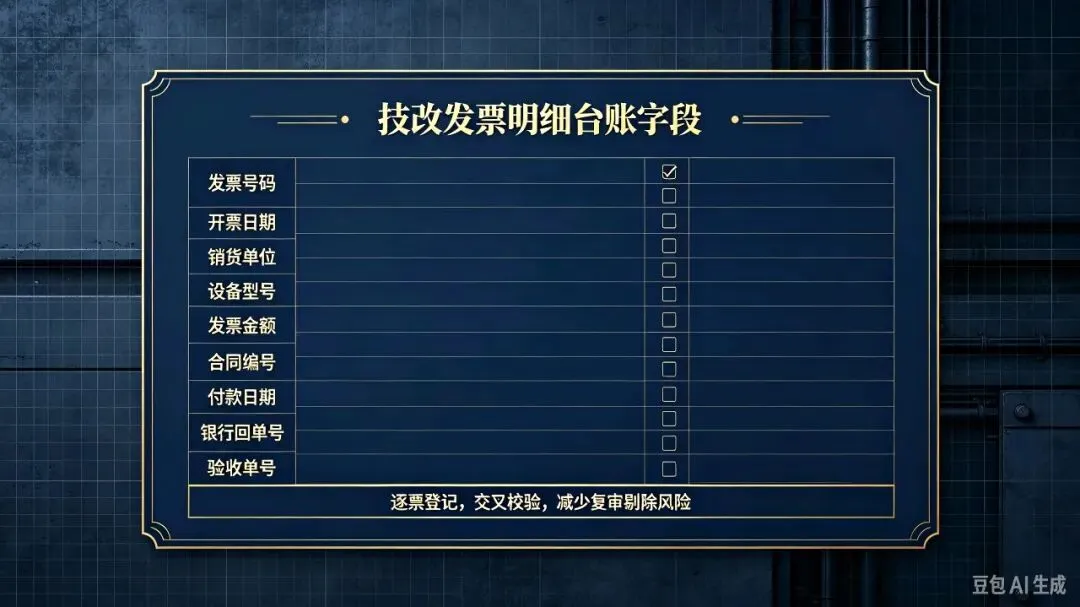
台账配套附件文件夹建议分类归档: ①立项备案、环评安评;②贷款全套资料;③采购合同;④发票PDF+复印件;⑤银行付款回单;⑥设备入库单、验收单、现场照片。文件夹命名按上面序号,复审调取非常顺畅。 三、高频复审剔除坑点 1. 发票金额累加,超过备案项目总投资; 2. 发票对应的设备,不在备案建设内容里; 3. 多张发票对应一笔流水,没有拆分说明;一笔货款分多次付款,没有对应清单; 4. 混用其他项目发票、往年旧发票混入本次技改归集; 5. 把流动资金采购原材料的发票放进技改台账。 技改贴息不是初审通过就结束,复审是资金落地的最后一关。这套台账,申报前自己先交叉校验一遍五单匹配性。 上一篇 技改1.5%贴息不是稳过!制造业申报,4个硬性门槛,附自查清单 下一篇: 中小企业大宗风控底线怎么定?不赌行情,先守住现金流 数字人民币智能合约:接入门槛、申请流程,哪些供应链可以优先落地 贴息贷款申报,5份材料最容易被驳回,附完整自查清单
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

