双交清增额年金险:20页PPT-光大永明慧选熹悦年金保险(分红型)产品课件
- 2026-11-07 03:17:10
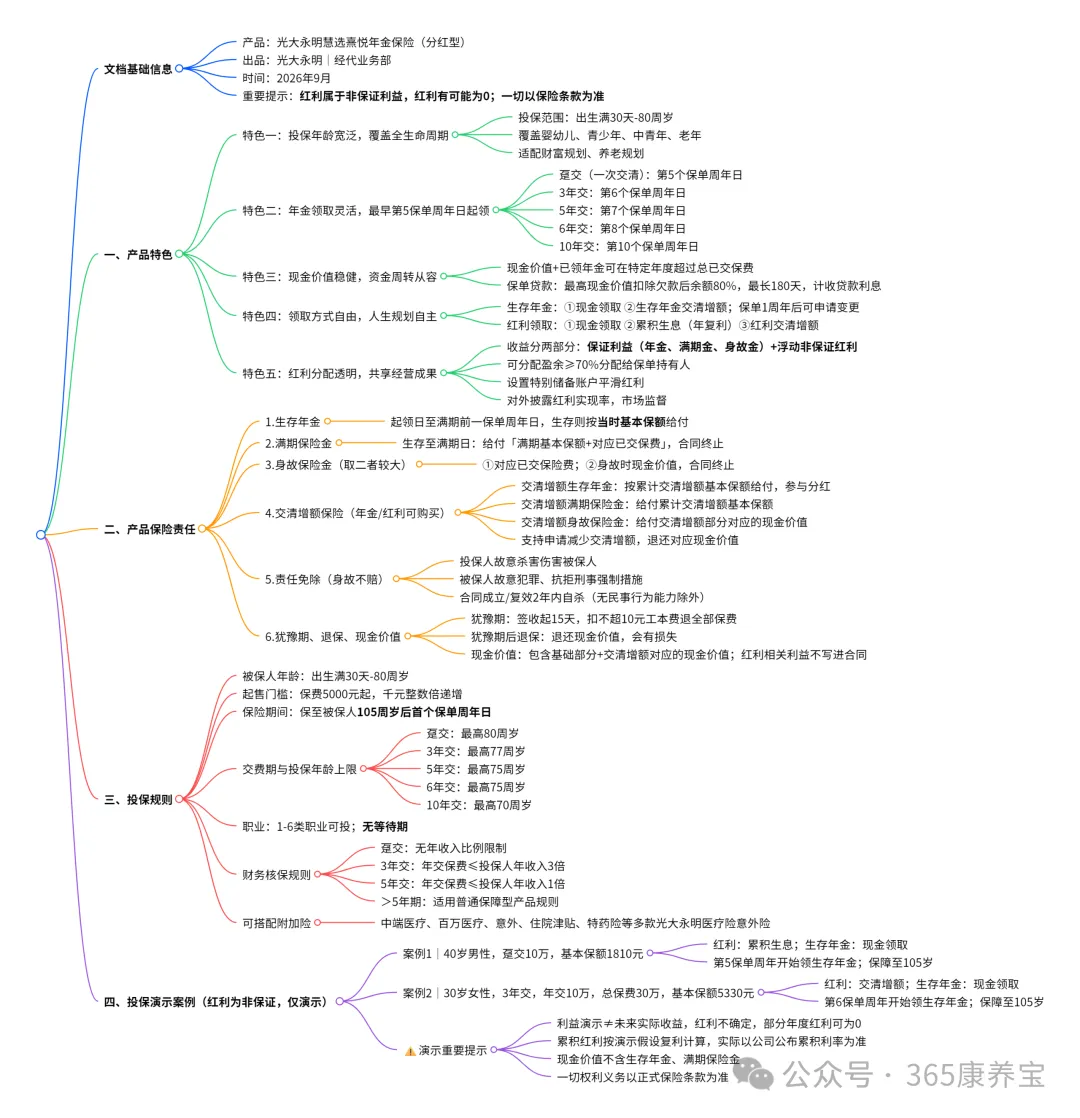
光大永明慧选熹悦年金保险(分红型):慧选此刻,熹悦一生
先说结论:这是一款「快返年金+ 分红弹性」结构的长期现金流工具,而不是一款高收益的短期理财。它的确定部分写进合同——第 5 个保单周年日前后开始按年领钱、105 岁领一笔满期金、中途身故有兜底;浮动部分来自保单红利,可能为零。买之前,先看懂「哪些是铁打的,哪些是看天吃饭的」,这篇一次讲透。
一、它到底是什么:三个关键词先记住
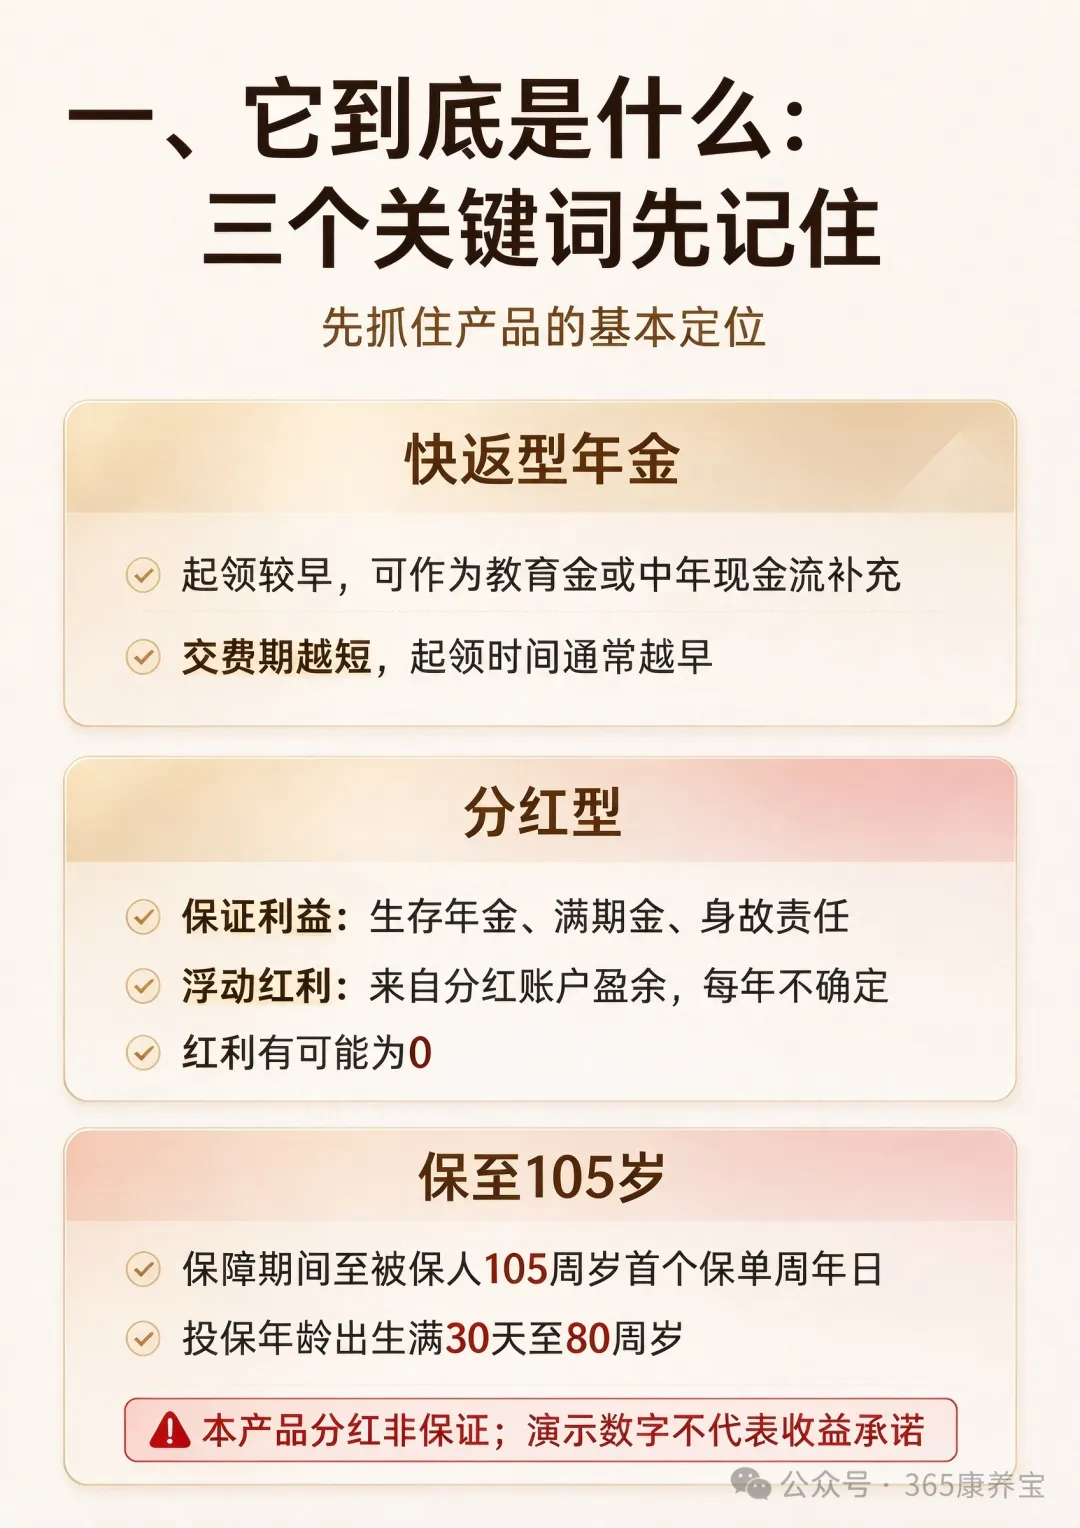
(一)快返型年金:钱回来得早
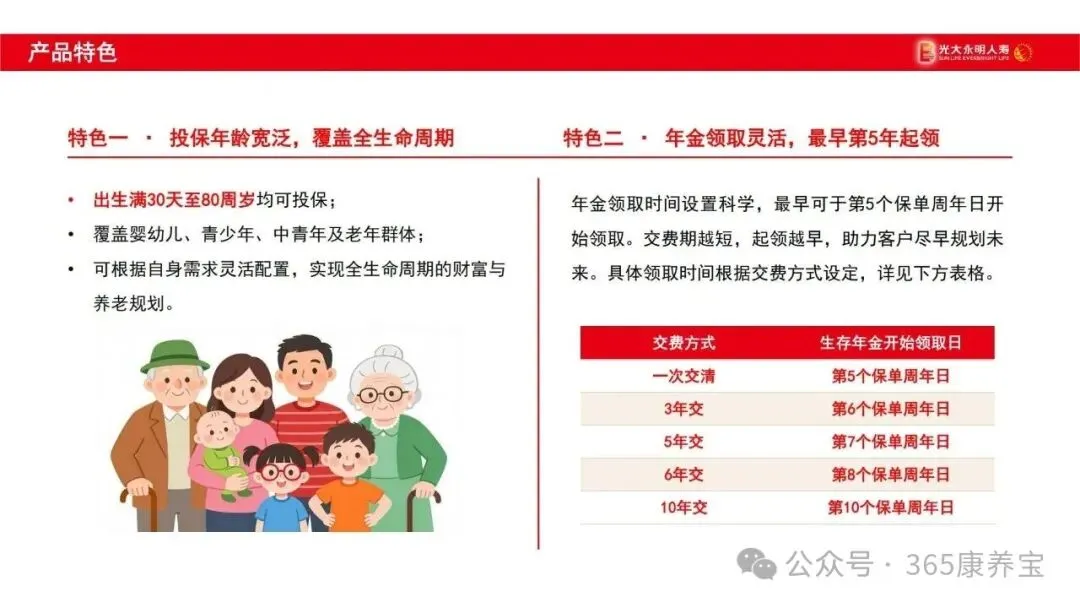
市面上多数年金是「到某个退休年龄才开始领」,慧选熹悦走的是另一条路:趸交(一次交清)第5 个保单周年日就开始领,3 年交第 6 年领,最晚的 10 年交也在第 10 年启动。交费期越短,起领越早,适合「想早点有一笔每年自动到账的钱」的人,比如给孩子存教育金、给自己备一份中年后的补充现金流。
(二)分红型:保证+ 浮动两层
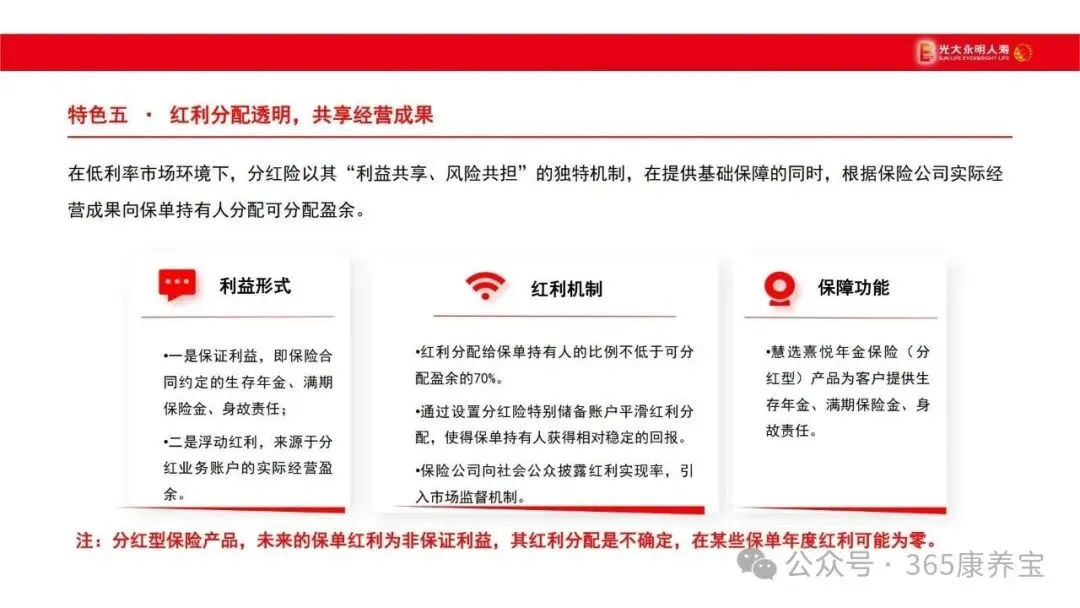
它的利益分成两块。第一层是保证利益,也就是保险条款里白纸黑字写明的生存年金、满期保险金和身故责任,不受保险公司经营好坏影响;第二层是浮动红利,来源于分红业务账户的实际经营盈余,每年分多少、甚至分不分,都不保证。把它想成「一份确定的底薪,加一份不保证的年终奖」,就对了。
(三)保到105 岁:一条超长现金流
保险期间是保至被保险人年满105 周岁后的首个保单周年日,从出生满 30 天的婴儿到 80 周岁的老人都能当被保险人。这不是「保到 105 岁就结束」,而是把年金一路铺到百岁之后,最后在满期日再结一次大账。
⚠️ 开篇必读:本产品为分红型保险产品,未来的保单红利为非保证利益,其红利分配是不确定的,在某些保单年度红利可能为零。本文所有带「演示」二字的数字,都不是承诺。
二、五大产品特色,一条一条拆开看
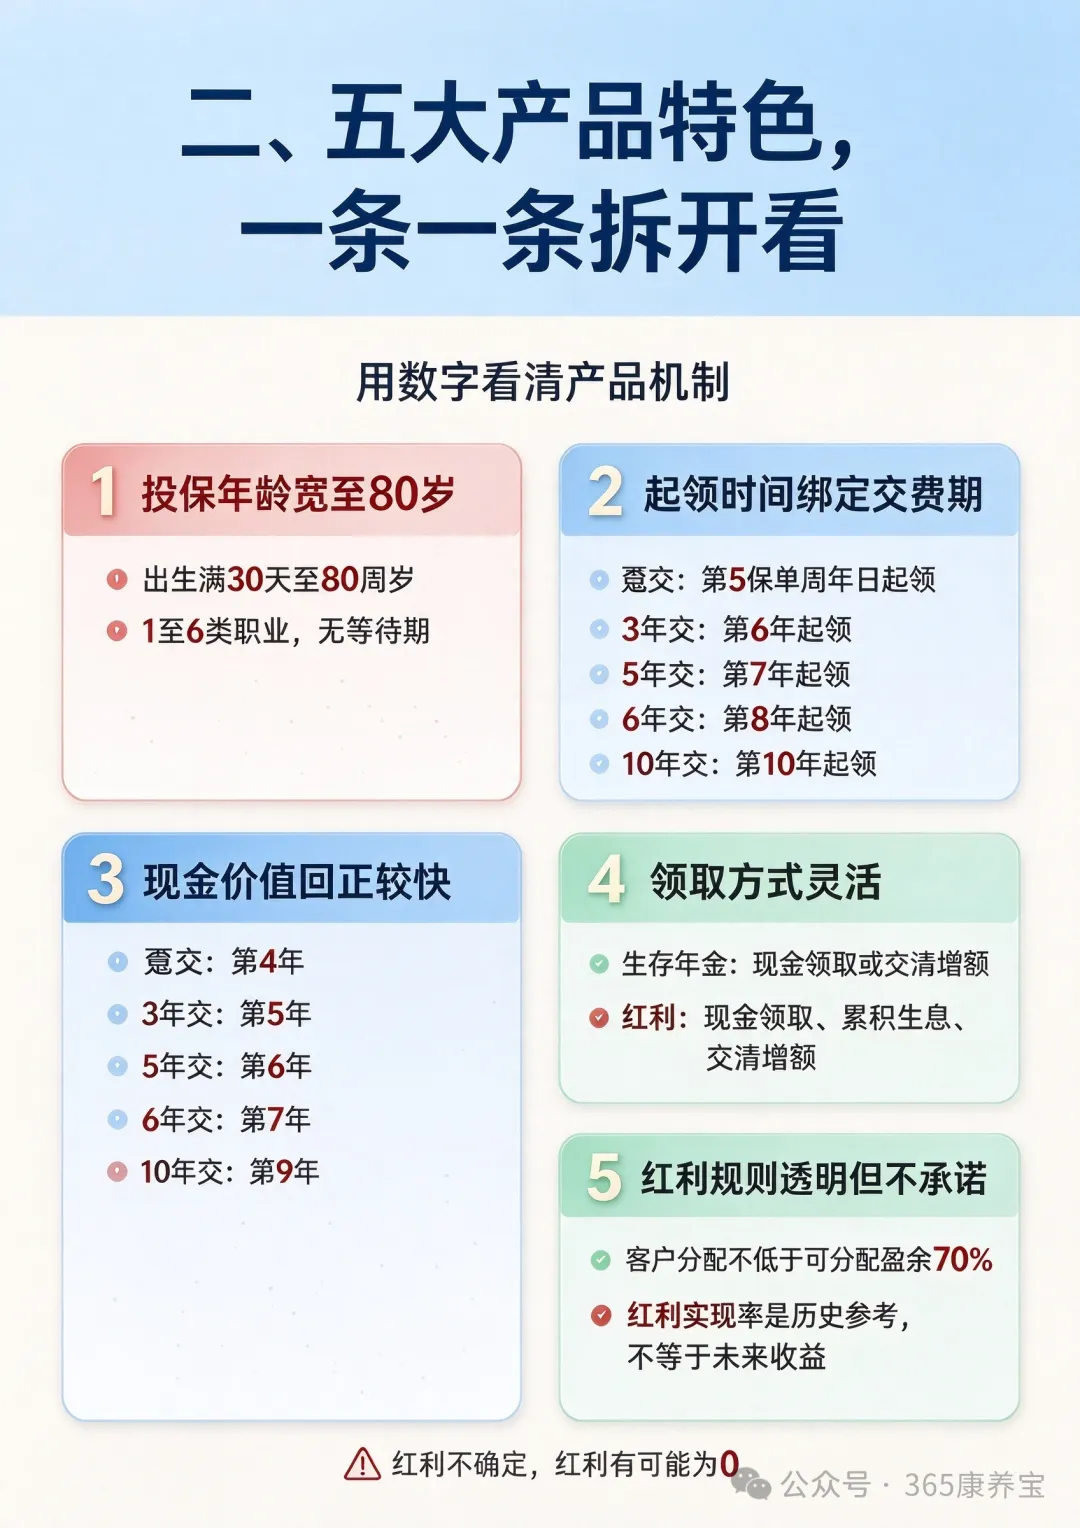
(一)投保年龄宽到80 岁,覆盖全生命周期
出生满30 天就能投保,上限拉到 80 周岁,婴幼儿、青少年、中青年、临退休和已退休人群都在范围内。搭配 1—6 类职业可投、无等待期这两条规则,它几乎不给「年龄和身份」设门槛。
实操上这意味着两种用法:给0 岁宝宝做一份「终身派息」的底仓,钱可以一路领到百岁;给 70 多岁的父母做一份「第 5 年就开始领」的补充养老金,不用再熬二三十年才见着回头钱。
(二)起领时间看交费期,交得短、领得早
起领日不是一刀切,而是和你的交费方式绑定,规则非常清楚:
1. 一次交清(趸交):第 5 个保单周年日开始领;
2. 3 年交:第 6 个保单周年日开始领;
3. 5 年交:第 7 个保单周年日开始领;
4. 6 年交:第 8 个保单周年日开始领;
5. 10 年交:第 10 个保单周年日开始领。
一句话策略:想早拿钱就缩短交费期,想摊薄每年的现金流压力就拉长交费期。注意一个细节——生存年金是按「保单周年日零时是否生存」来判定给付的,满期日当天反而不再发当年年金,而是发满期金。
(三)现金价值回正快,急用钱不慌
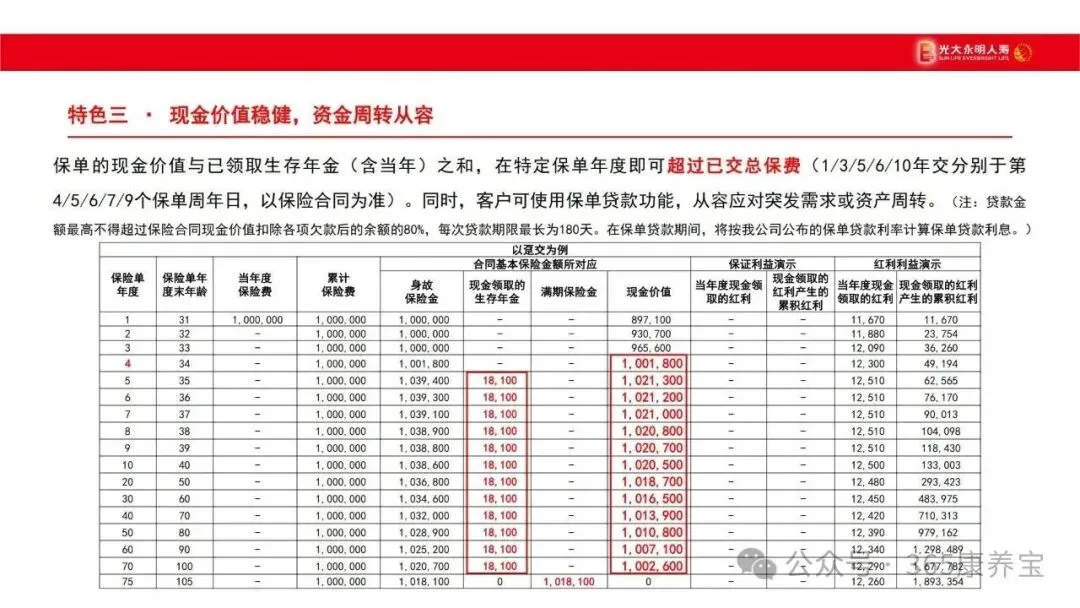
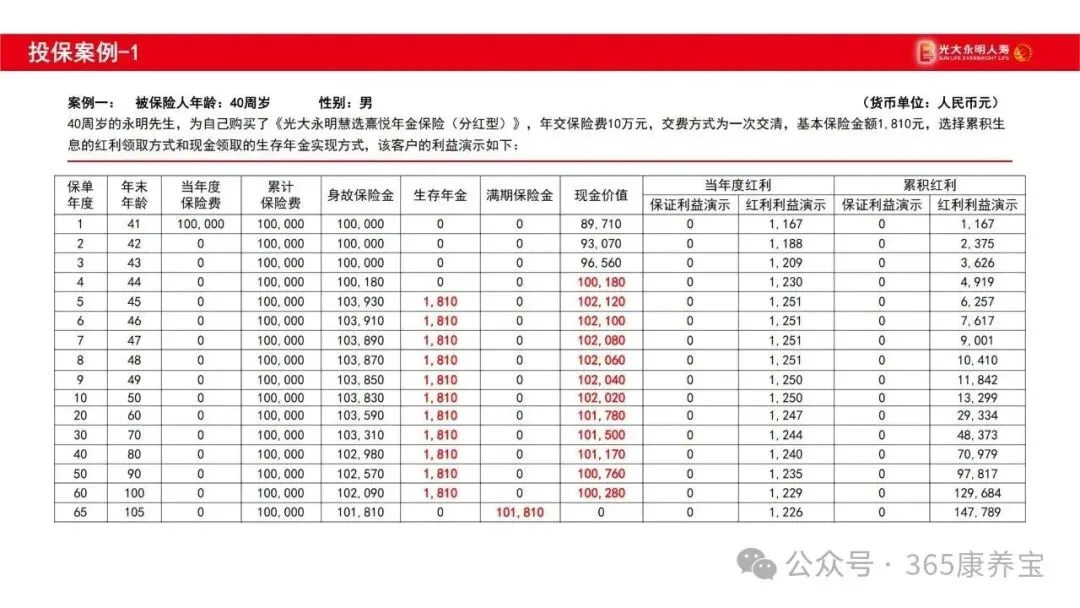
这份保单的「硬底子」在于现价稳。以条款利益演示里的趸交100 万元、40 岁男性为例:第 1 年末现金价值 89.71 万元,第 2 年末 93.07 万元,第 3 年末 96.56 万元,第 4 年末现金价值就回到 100.18 万元,已经超过已交总保费。不同交费方式对应的「现价 + 当年已领年金 ≥ 已交保费」节点分别是:趸交第 4 年、3 年交第 5 年、5 年交第 6 年、6 年交第 7 年、10 年交第 9 年。
真遇到周转需求,还能动用保单贷款:最高可贷「现金价值扣除各项欠款后余额」的80%,每笔期限最长 180 天,按公司公布的保单贷款利率计息。它不该被当成随便取的活期账户,但确实给意外开支留了一道后门。
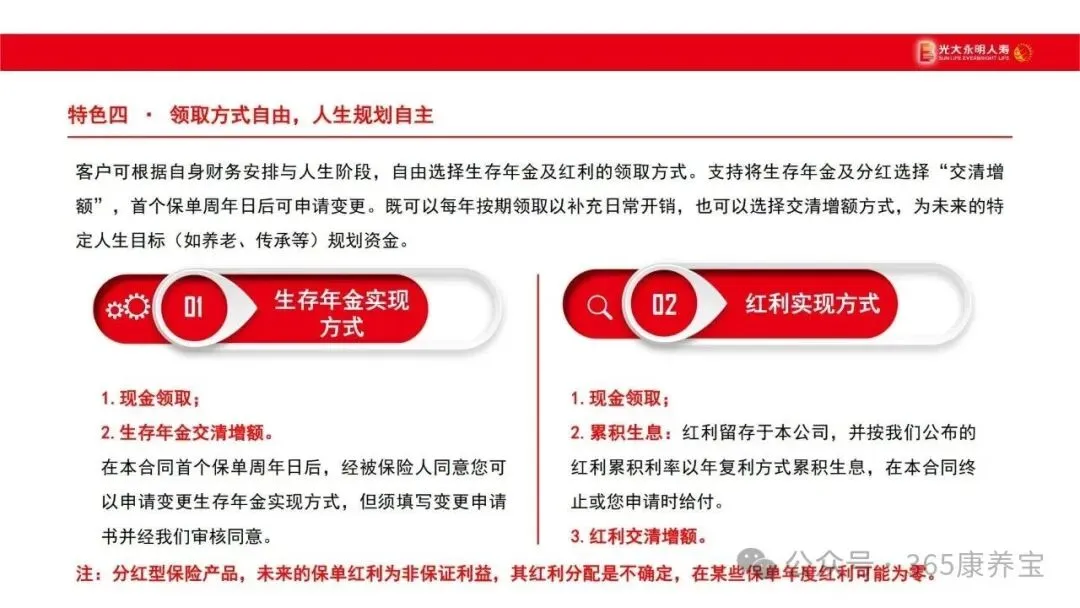
(四)领法自己定:可以拿走,也可以让它继续长大
年金和红利都有「两条路」,这是它和普通快返年金最大的差别。
关于生存年金,两种实现方式:
1. 现金领取——每年到期打进账户,补日常开销、补养老金,落袋为安;
2. 生存年金交清增额——不领现金,用这笔钱按「一次交清的净保费」再买一份保额,增额部分照样参加分红,越滚越大。
关于红利,三种实现方式:
1. 现金领取——直接落袋;
2. 累积生息——红利留在公司,按公布的红利累积利率以年复利滚存,退保或保单终止时一并拿走;
3. 红利交清增额——把红利也变成保额,继续参与分红。
变更规则也给得很宽松:首个保单周年日之后,经被保险人同意、填申请书并经公司审核,就能改生存年金的实现方式。年轻人可以先选「交清增额」做长期滚存,临近要用钱的那几年再切回「现金领取」,节奏自己握着。
(五)红利怎么分:透明,但不承诺
三个要点,帮你看懂那部分「浮动的钱」:
1. 红利从哪来——只来自利差益和死差益,也就是实际投资收益率、实际死亡率比预定假设更优时产生的盈余,属于「两差分红」,分配方式是现金红利;
2. 分配比例有硬约束——保单持有人分到的部分,不低于可分配盈余的 70%,同时设有分红险特别储备账户来平滑年度波动,尽量避免某一年突然断崖;
3. 接受市场监督——公司会按监管规定披露红利实现率(实际派发红利 ÷ 演示红利)。以光大永明人寿 2025 年度披露口径看,现金分红产品年度红利实现率大致在三分之一到满额之间波动,新产品普遍更贴近演示。这个数字看的是「演示达成度」,不是收益率,别拿去横向排名。
三、真正赔钱的三件事:生存年金、满期金、身故金
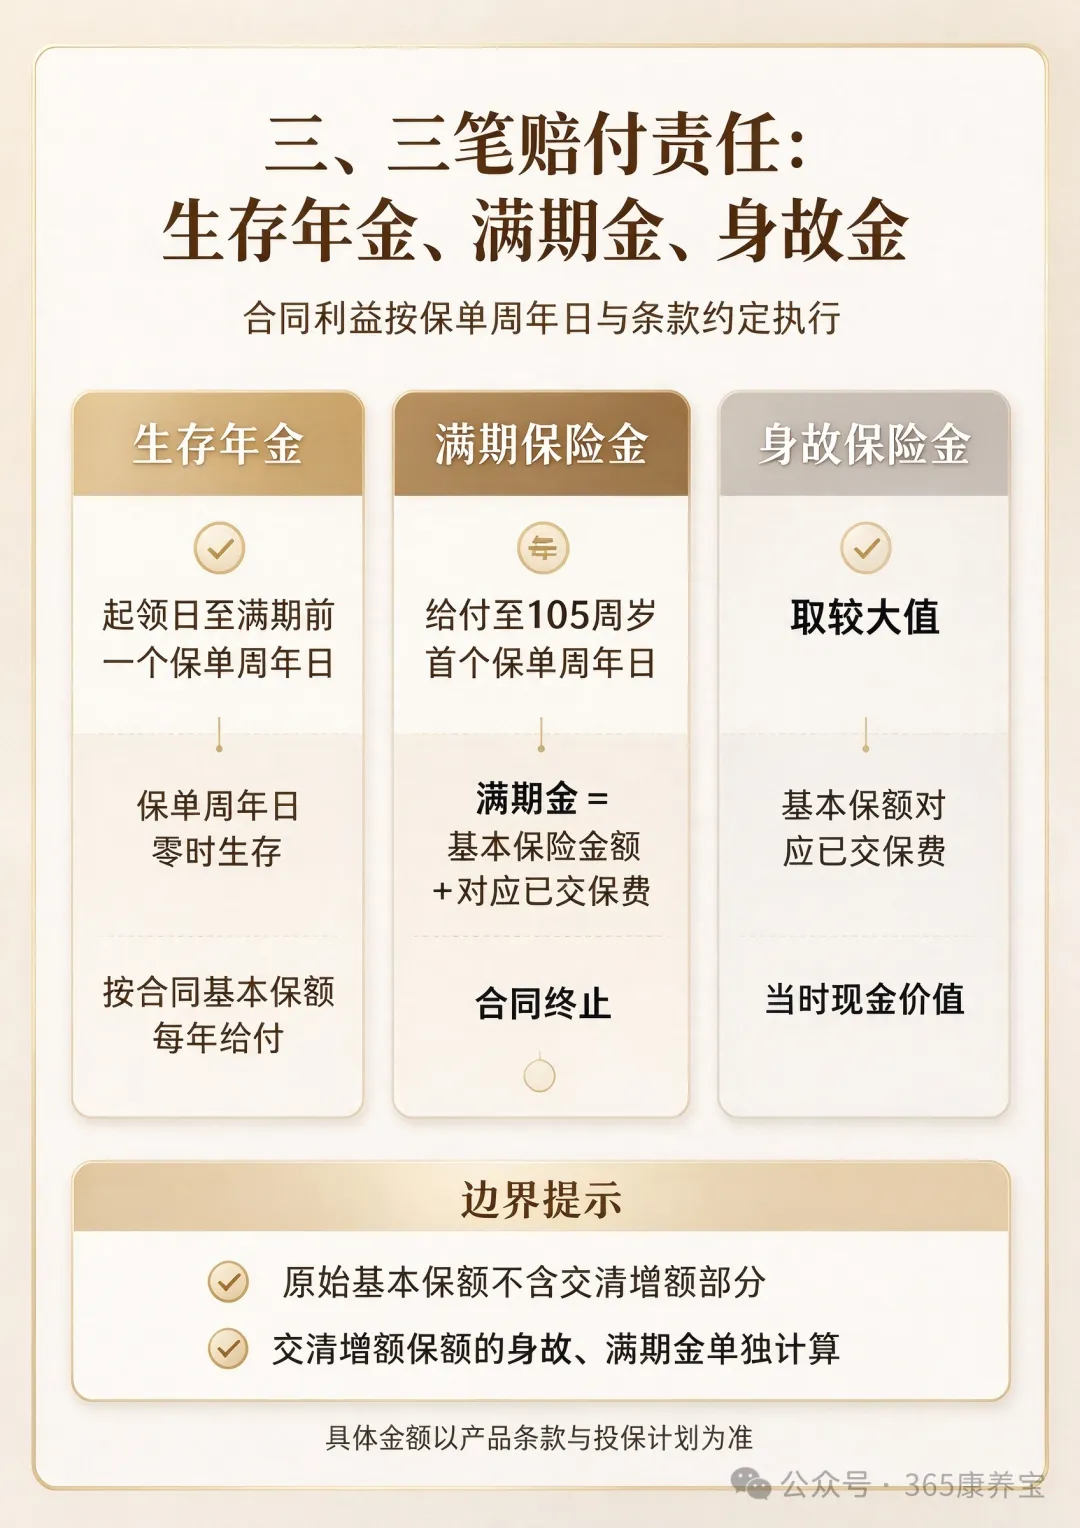
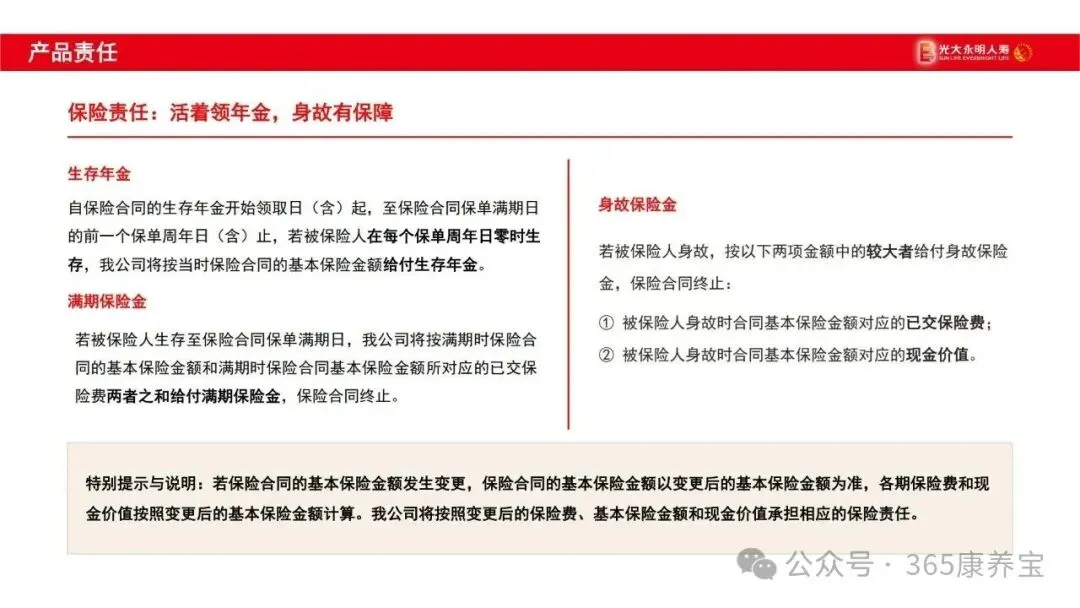
(一)生存年金:按基本保险金额,一年一次
从起领日(含)开始,一直到满期日的前一个保单周年日(含),只要被保险人在每个保单周年日零时仍然生存,就按当时合同的基本保险金额给付生存年金。金额固定、写进合同,不看分红脸色。以40 岁男性趸交 100 万元为例,基本保险金额 1,810 元,从第 5 个保单周年日起,每年固定到账 1,810 元,领到 104 岁那一年为止。
(二)满期保险金:105 岁那笔「结大账」
活到满期日,给付的是两个数之和:满期时的基本保险金额+ 该基本保险金额所对应的已交保险费,合同随即终止。还是上面那个例子,第 65 保单年度末(被保险人 105 岁)满期金为 101,810 元(1,810 元 + 基本保额对应已交保费 100,000 元)。这是一条「本息同归」的设计,别把它理解成返还全部累计保费。
(三)身故保险金:已交保费和现价,取大的那个
万一被保险人身故,给付① 身故时基本保额对应的已交保险费 与 ② 身故时基本保额对应的现金价值 两者中的较大者,合同终止。从利益演示表能看到,第 4 年末之后现价已经爬过保费,所以中后期的身故金基本就是当时的现金价值——不会出现「交了 100 万、身故只拿回几十万」的断崖,这是它被称作「有兜底」的原因。
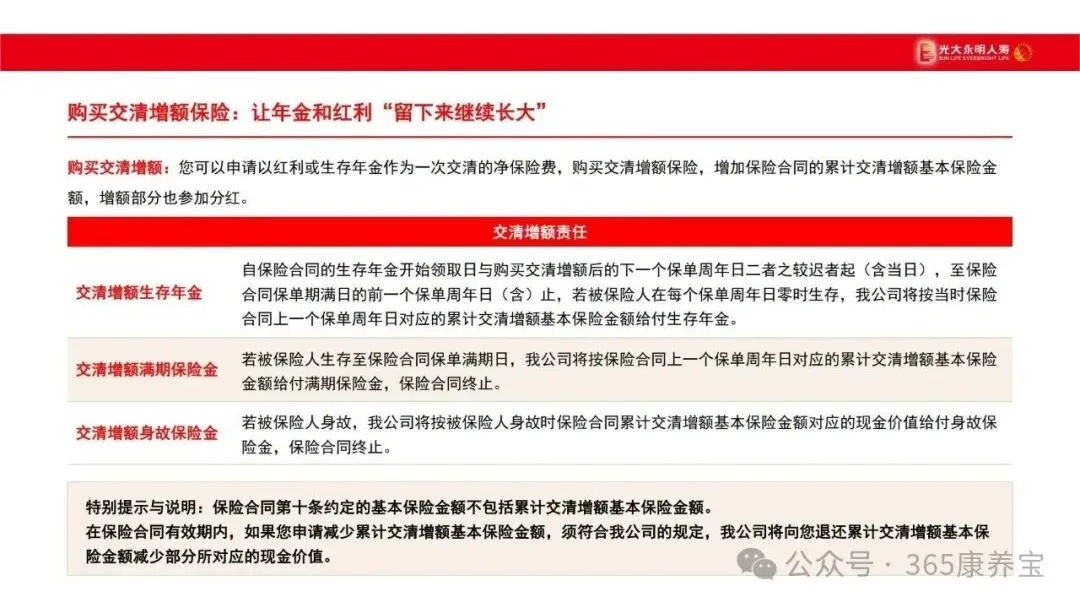
重要边界:合同第十条约定的「基本保险金额」不包含后来通过交清增额累积的那部分保额。交清增额部分单独按它的现金价值计身故金、按累计交清增额基本保额计满期金,两条账要分开看。
四、双交清增额:把「年终奖」也变成会下蛋的鹅
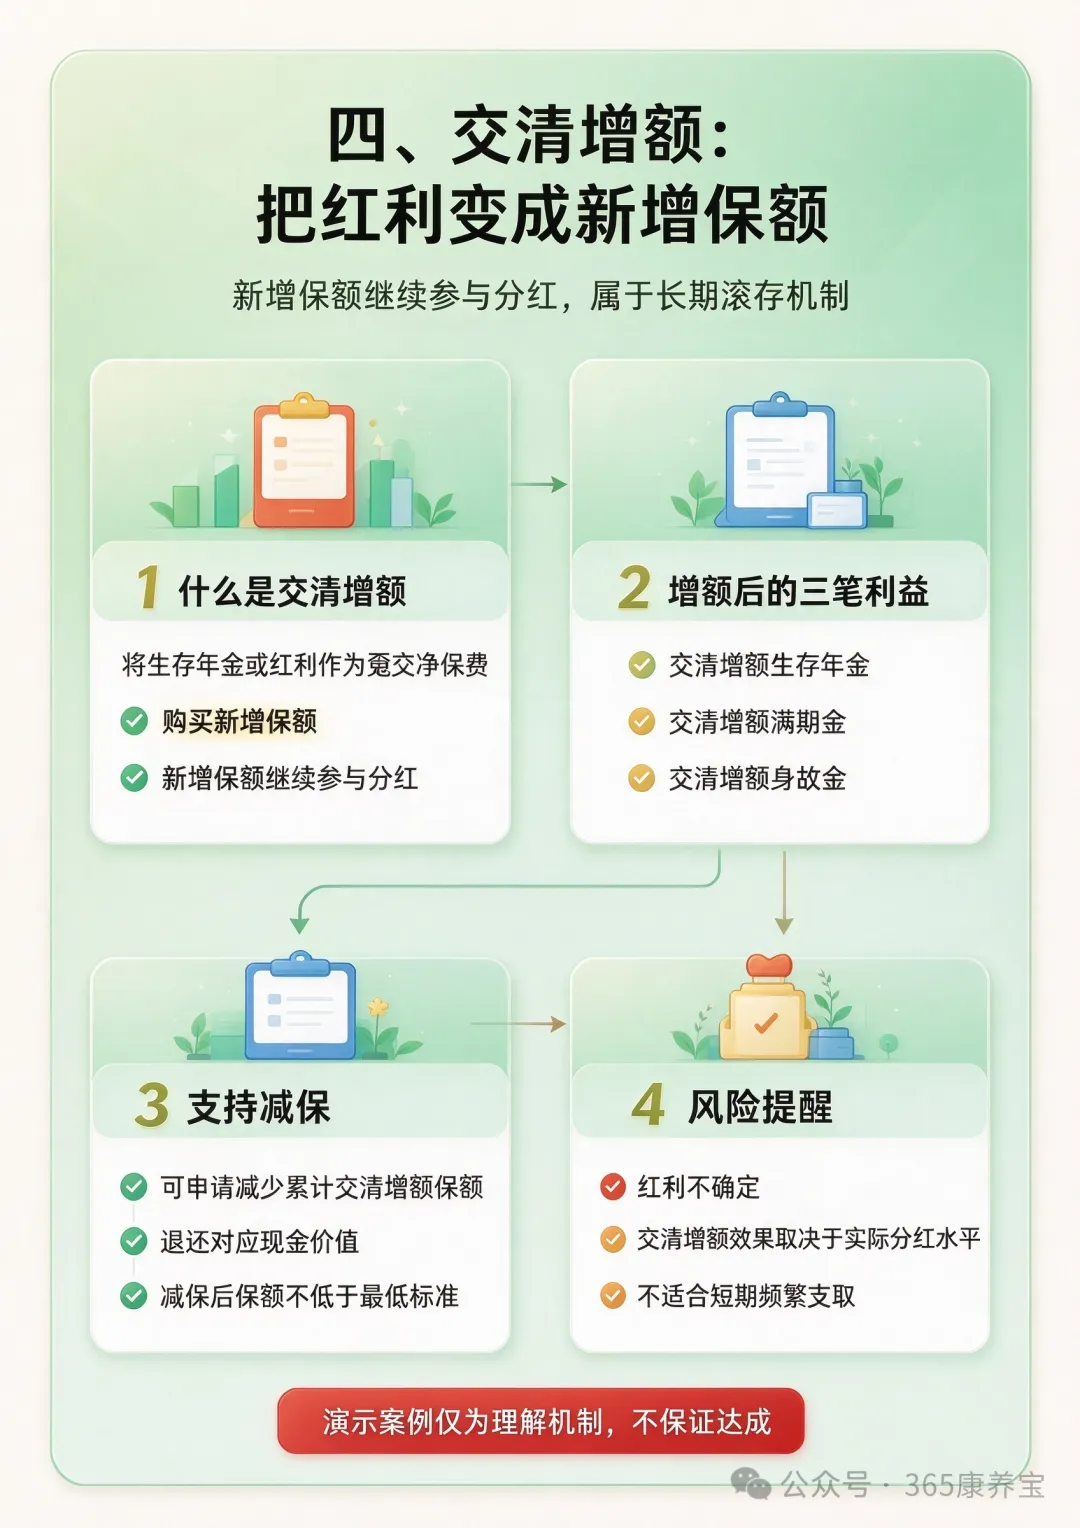
(一)怎么买:年金和红利都能转成保额
你可以主动申请,把红利或者生存年金当成一笔「一次交清的净保险费」,去买交清增额保险,换来的是累计交清增额基本保险金额往上加,而且这部分新增保额同样参加分红——这就是所谓「利滚利再滚利」。
(二)增额之后,三笔钱怎么变
1. 交清增额生存年金:从「原起领日」和「购买交清增额后的下一个保单周年日」两者中较晚那天起,每年按上一个保单周年日对应的累计交清增额基本保额给付;
2. 交清增额满期金:满期时按上一个保单周年日对应的累计交清增额基本保额给付;
3. 交清增额身故金:身故时按累计交清增额基本保额对应的现金价值给付。
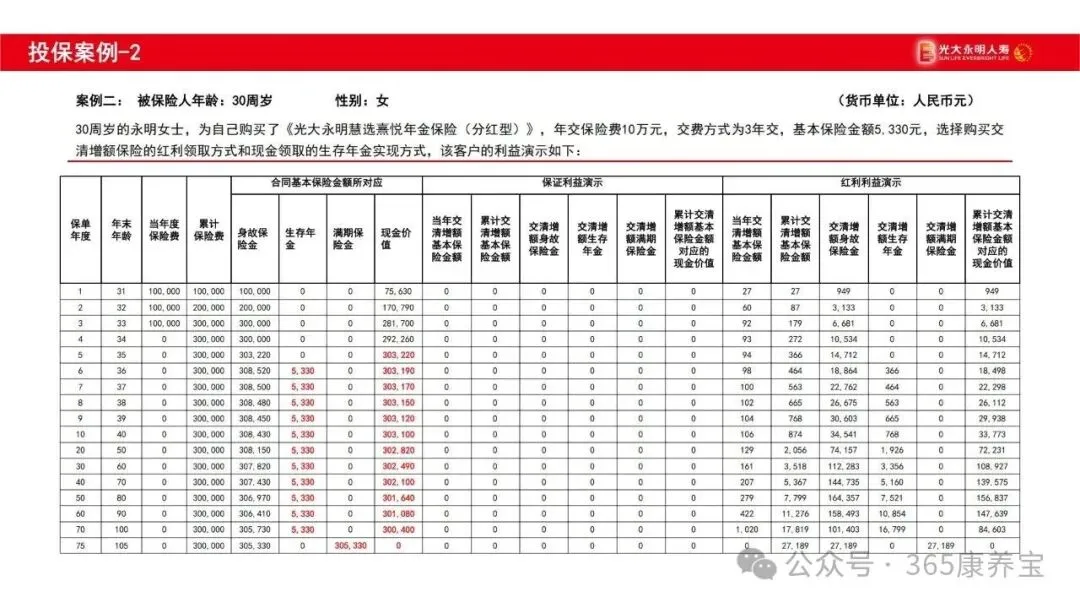
用说明书里的30 岁女性、3 年交每年 10 万元、红利选交清增额的演示看趋势:第 1 年新增交清增额保额 27 元,第 3 年累计 179 元,第 6 年起每年额外多出几百元的交清增额年金,到晚年那部分现值和满期贡献会明显放大。这是演示口径下的理想轨迹,不是保证能拿到的数。
(三)想减也能减,但别当成取款机
合同有效期内可以申请减少累计交清增额基本保额,公司会退还减少部分对应的现金价值。另外主险也支持「减少基本保险金额」:每个保单年度累计减少部分对应的现金价值之和,不得超过实际已交保费的20%,且减完后保额不能低于公司规定的最低线。灵活性有,但有刹车,设计上就是让你长期拿着,而不是短期来回腾挪。
五、投保规则与避坑清单:这六条比收益更重要
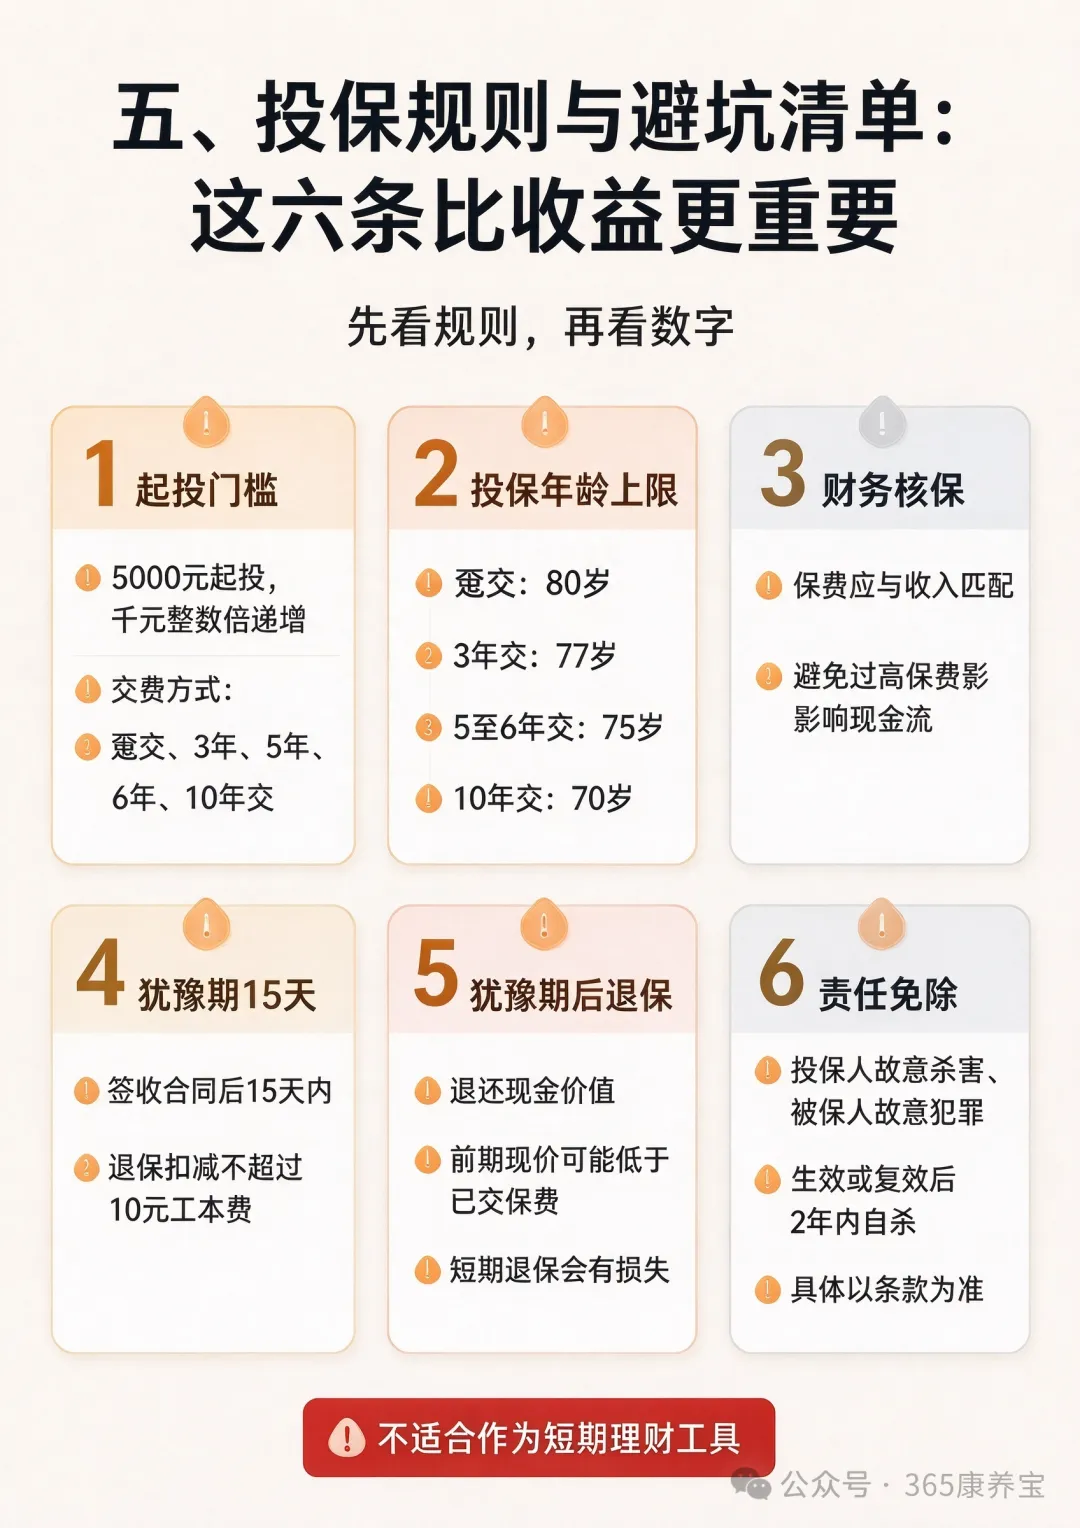
(一)门槛与交费:5 千起,按千元递增
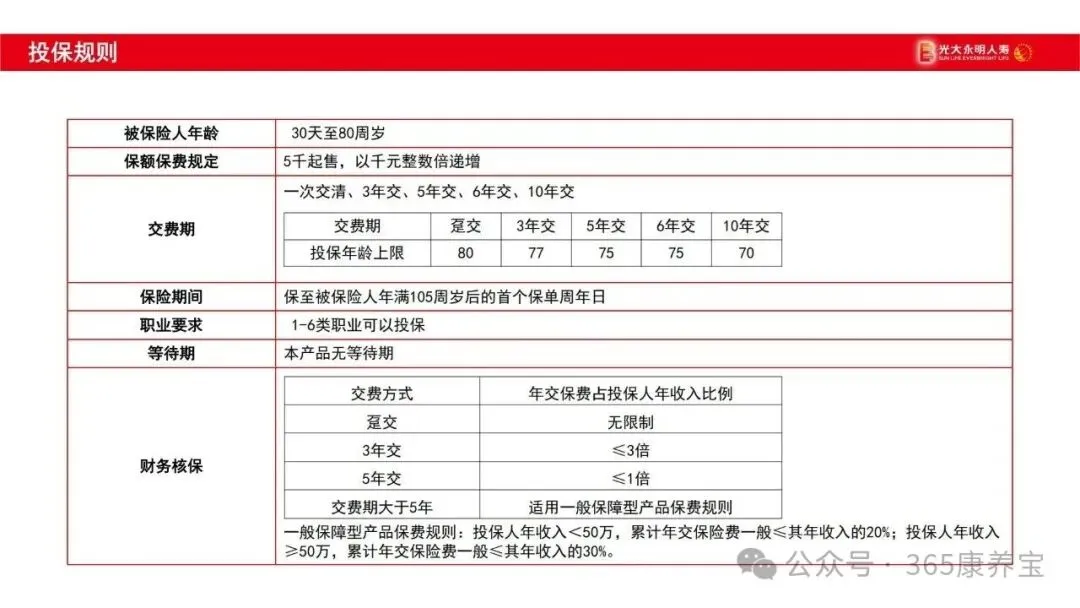
5,000 元起售,以千元整数倍递增;交费方式五选一:趸交、3 年交、5 年交、6 年交、10 年交。不同交费方式的投保年龄上限不同——趸交到 80 岁、3 年交到 77 岁、5 年交和 6 年交到 75 岁、10 年交到 70 岁。职业要求是 1—6 类,无等待期。
(二)财务核保:别让年交保费超过承受能力
这是最容易被忽略的一条。规则是:趸交无限制;3 年交,年交保费 ≤ 投保人年收入的 3 倍;5 年交,年交保费 ≤ 投保人年收入的 1 倍;交费期大于 5 年的,适用一般保障型产品规则(年收入低于 50 万,累计年交保费一般不超年收入 20%;50 万及以上,一般不超 30%)。长期锁钱的产品,第一步是别把自己锁疼了。
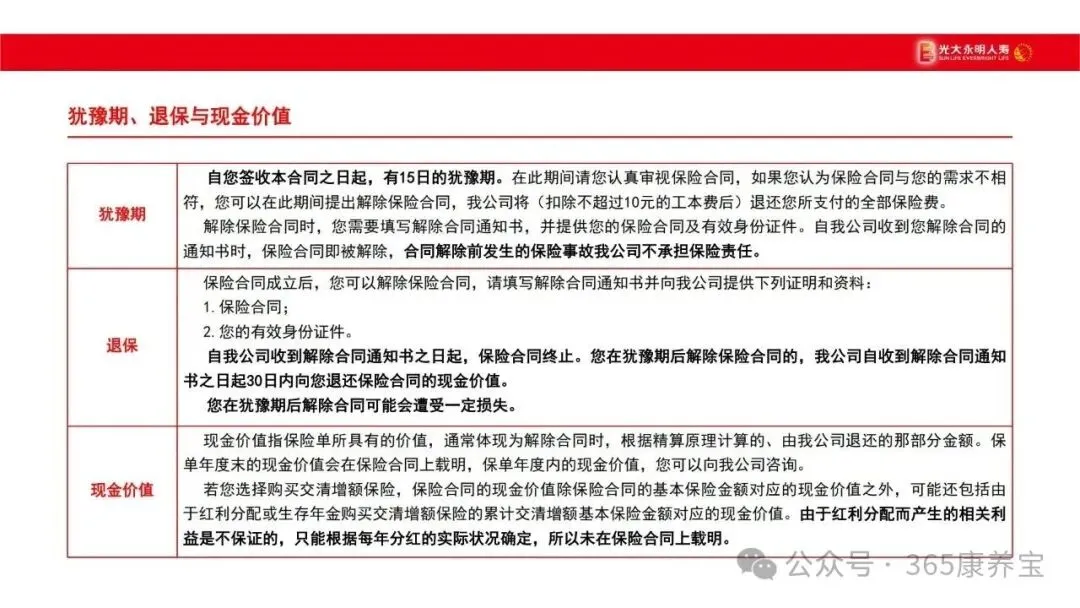
(三)犹豫期15 天:后悔的成本几乎为零
自签收合同起15 日犹豫期内,觉得不合适可以解除合同,公司扣除不超过 10 元工本费后退还全部保险费。需要填解除合同通知书,并交回保险合同和有效身份证件;自公司收到通知书那一刻合同即解除,此前发生的保险事故不承担责任。
(四)犹豫期后退保:可能亏,别拿它当活期
犹豫期之后退保,公司会在收到通知书之日起30 日内退还当时的现金价值。前期现价低于已交保费,退得早就是实打实的损失。它的正确用法是「放着领一辈子」,不是「三个月后取出来旅游」
。
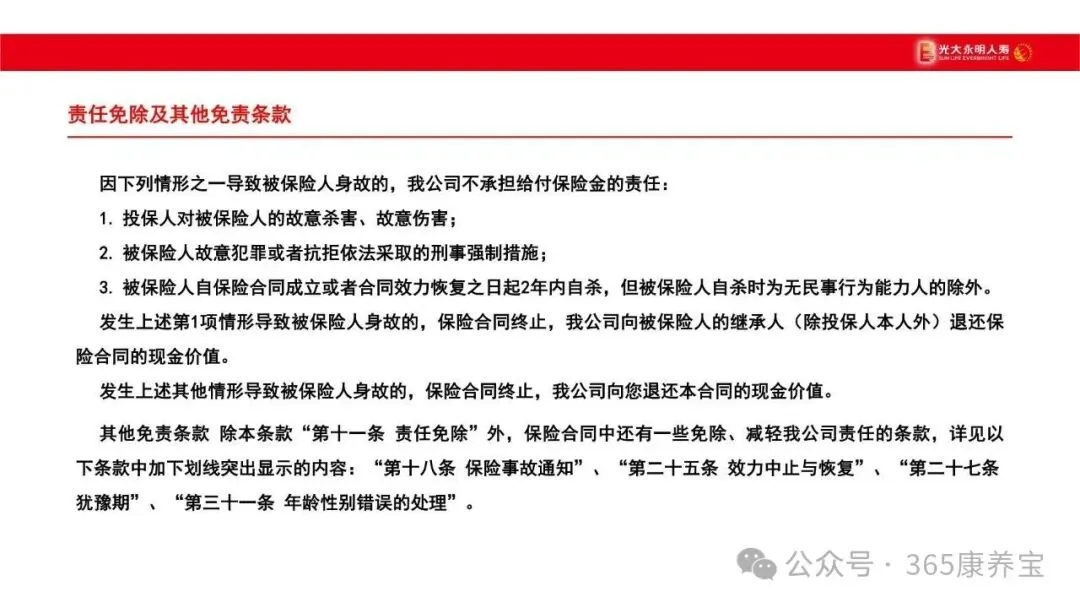
(五)责任免除:三种情形不赔身故
1. 投保人故意杀害、故意伤害被保险人;
2. 被保险人故意犯罪,或抗拒依法采取的刑事强制措施;
3. 合同成立或效力恢复之日起 2 年内自杀(被保险人为无民事行为能力人的除外)。
第1 项发生时,合同终止,公司向被保险人的继承人(投保人本人除外)退还现金价值;其他两项则向投保人退还现金价值。此外,条款里的「保险事故通知」「效力中止与恢复」「犹豫期」「年龄性别错误处理」等章节也有减轻或免责表述,签之前值得逐条过一遍。
(六)可搭医疗意外,但主险不是健康险
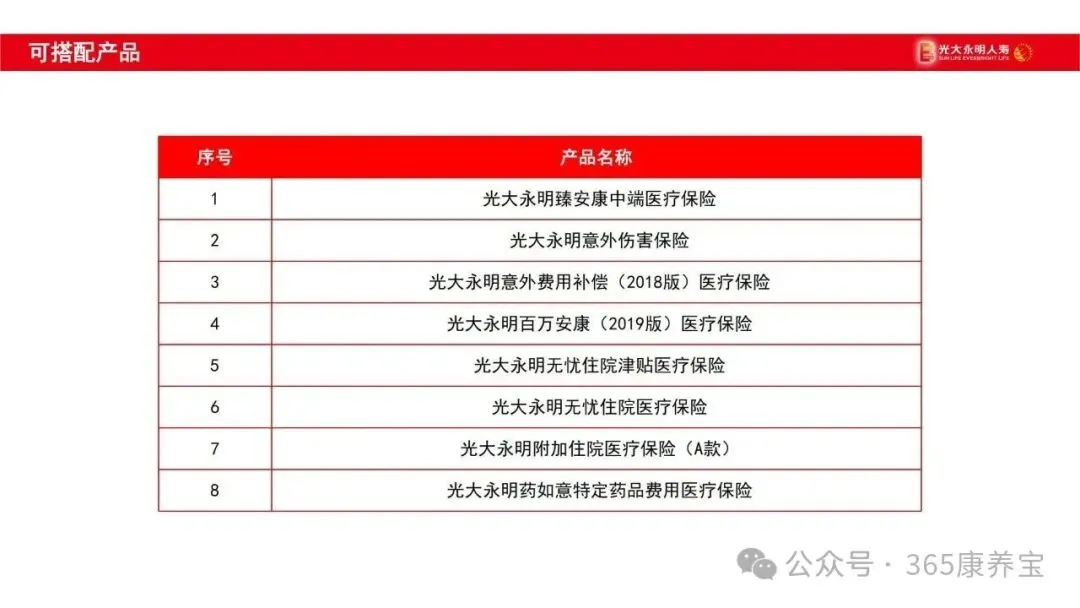
它可以搭配臻安康中端医疗、意外伤害、意外费用补偿、百万安康医疗、无忧住院津贴、无忧住院医疗、附加住院医疗(A 款)、药如意特定药品费用医疗等八款产品。年金管现金流,医疗意外管风险,两套账别混成一个「什么都保」的故事。
六、两个官方演示案例,帮你把数字落地
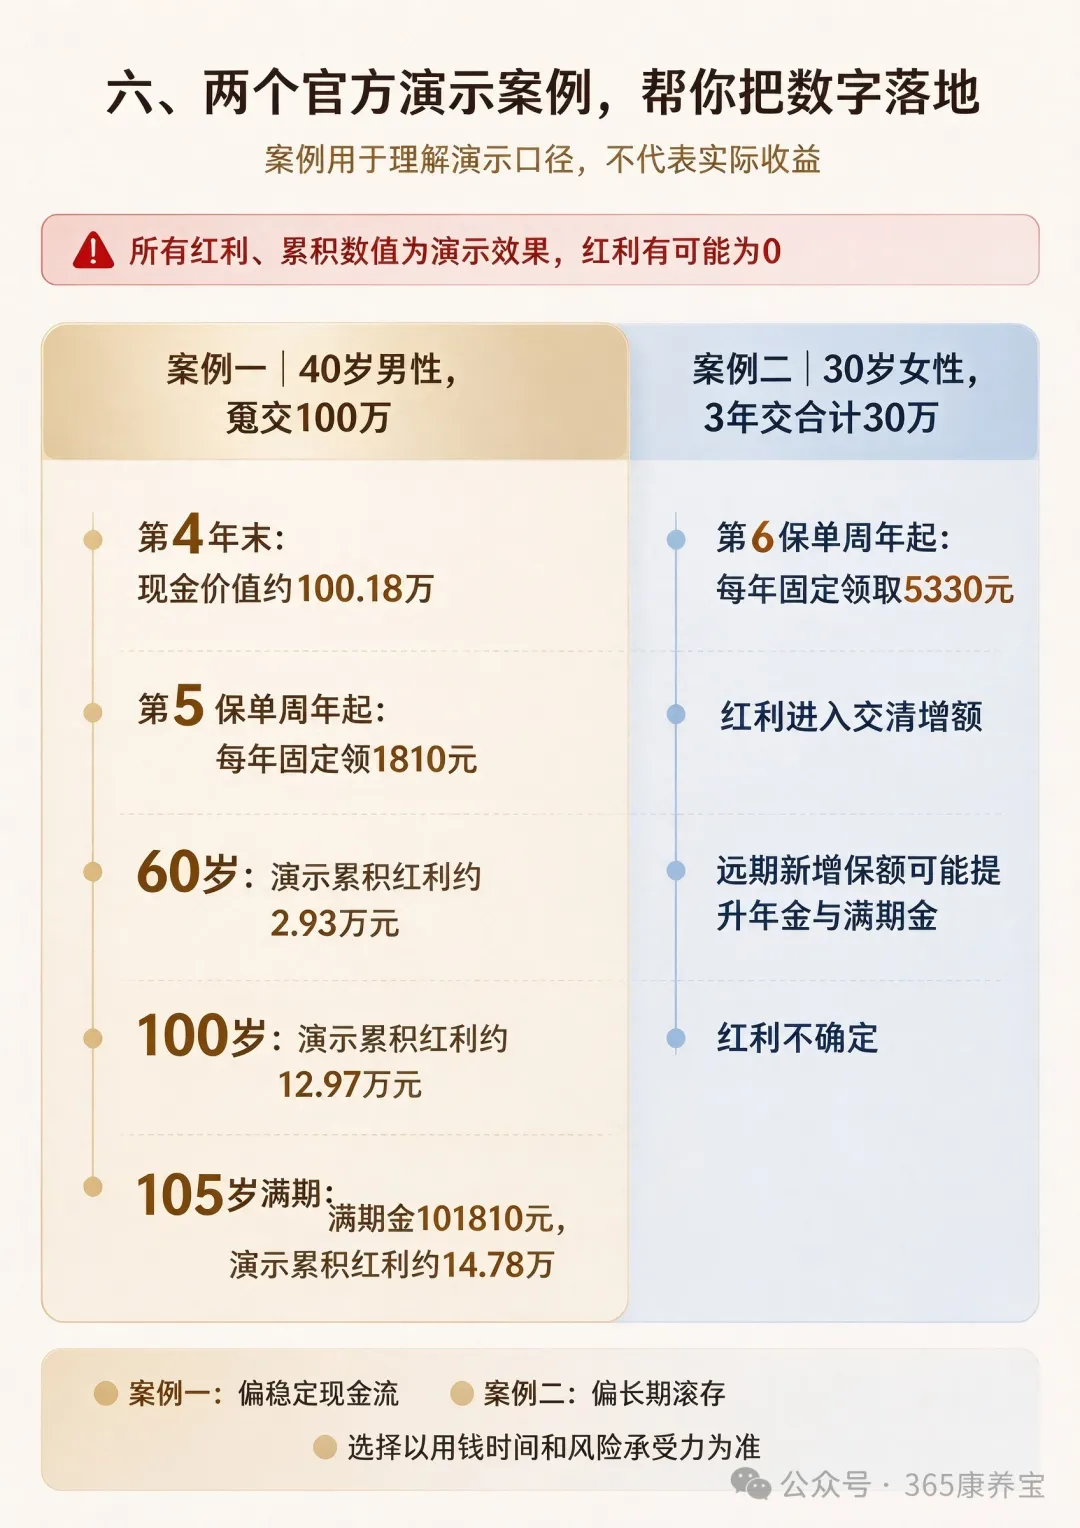
(一)案例一:40 岁男性,趸交 100 万,红利累积生息
设定:年交保费10 万元、一次交清,基本保险金额 1,810 元,红利选累积生息、生存年金选现金领取。节奏是这样的——
1. 前 4 年:不领年金,现价从 89.71 万一路爬到 100.18 万,第 4 年末回本;
2. 第 5 年起:每年固定领 1,810 元生存年金,现价稳定在 102 万上下,且每年有约 1,200 元的演示红利滚入累积生息账户;
3. 第 20 保单年度末(60 岁):演示累积红利约 2.93 万元;
4. 第 60 保单年度末(100 岁):演示累积红利约 12.97 万元;
5. 第 65 保单年度末(105 岁满期):领满期金 101,810 元,演示累积红利约 14.78 万元,合同终止。
看懂这条曲线的人会注意到:保证部分的现价几乎是一条平线,浮动的那部分才是慢慢往上翘的。把希望全押在红利上,和把红利当零花钱,是两回事。
(二)案例二:30 岁女性,3 年交共 300 万,红利买交清增额
设定:年交10 万元、交 3 年,基本保险金额 5,330 元,红利选交清增额、生存年金选现金领取。和案例一相比,它的保证年金更高(第 6 年起每年 5,330 元),而且红利不落袋、全部转成保额继续滚:演示中第 3 年累计交清增额保额 179 元,第 5 年 366 元,第 6 年起每年额外多出几百元交清增额年金,越到晚年,增额部分对满期金和现值的贡献越明显。
这两个案例的答案其实只有一个:案例一偏「早拿、稳拿」,案例二偏「晚拿、多拿」。没有哪个更好,只有哪个更贴你花钱的时间表。
七、到底谁该看它,谁先别急着买
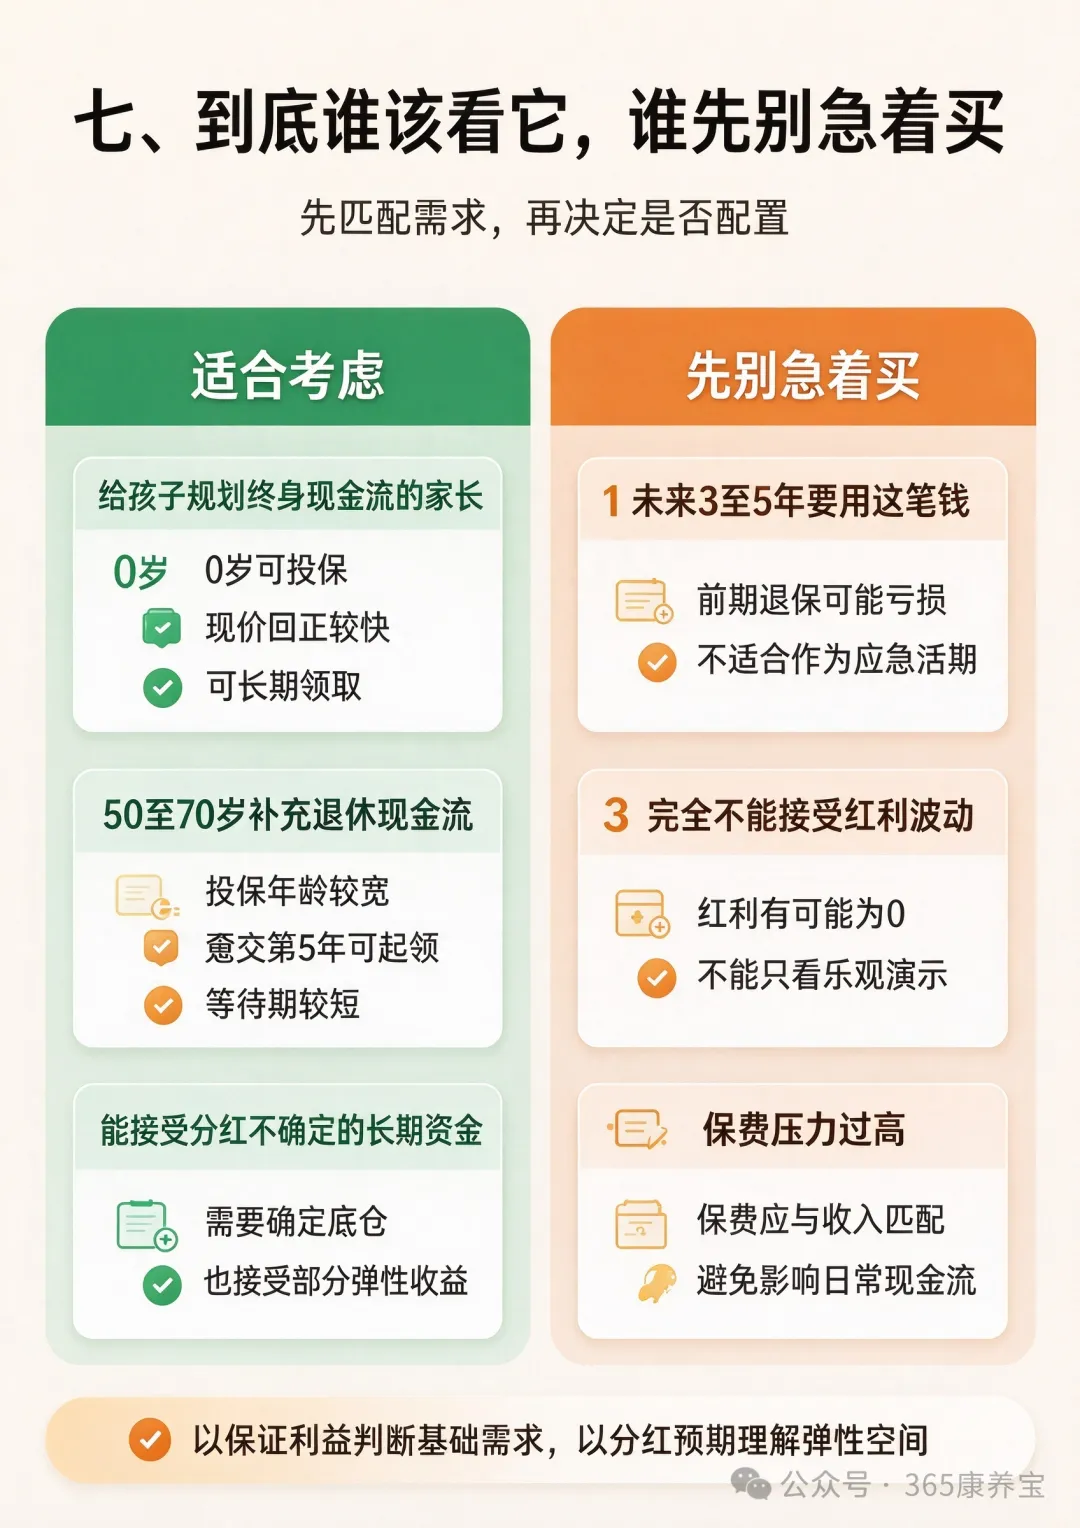
(一)这三类人,值得认真看
1. 想给孩子做「终身现金流」的父母:出生 30 天就能投,现价回正早,领到百岁,中途还能切领取方式,等于给娃埋了一口不会干的水井;
2. 50—70 岁、想补一份退休现金流的人:投保年龄宽、无等待期,趸交第 5 年就开始领,不用再等十几年;
3. 手里有闲钱、追求「稳的底 + 一点弹性」的人:保证部分看得清,红利部分有机会但不承诺,心理上比纯浮动产品踏实。
(二)这三类人,先缓一缓
1. 三五年内要用的钱:前期现价低于保费,早退保有损失,它不适合当应急金;
2. 只认固定数字、容不得波动的人:红利可能为零,演示表再漂亮也不是合同;
3. 年收入覆盖不了年交保费的人:财务核保那条线就是为你设的,别硬挤。
八、写在最后:把预期放到对的位置
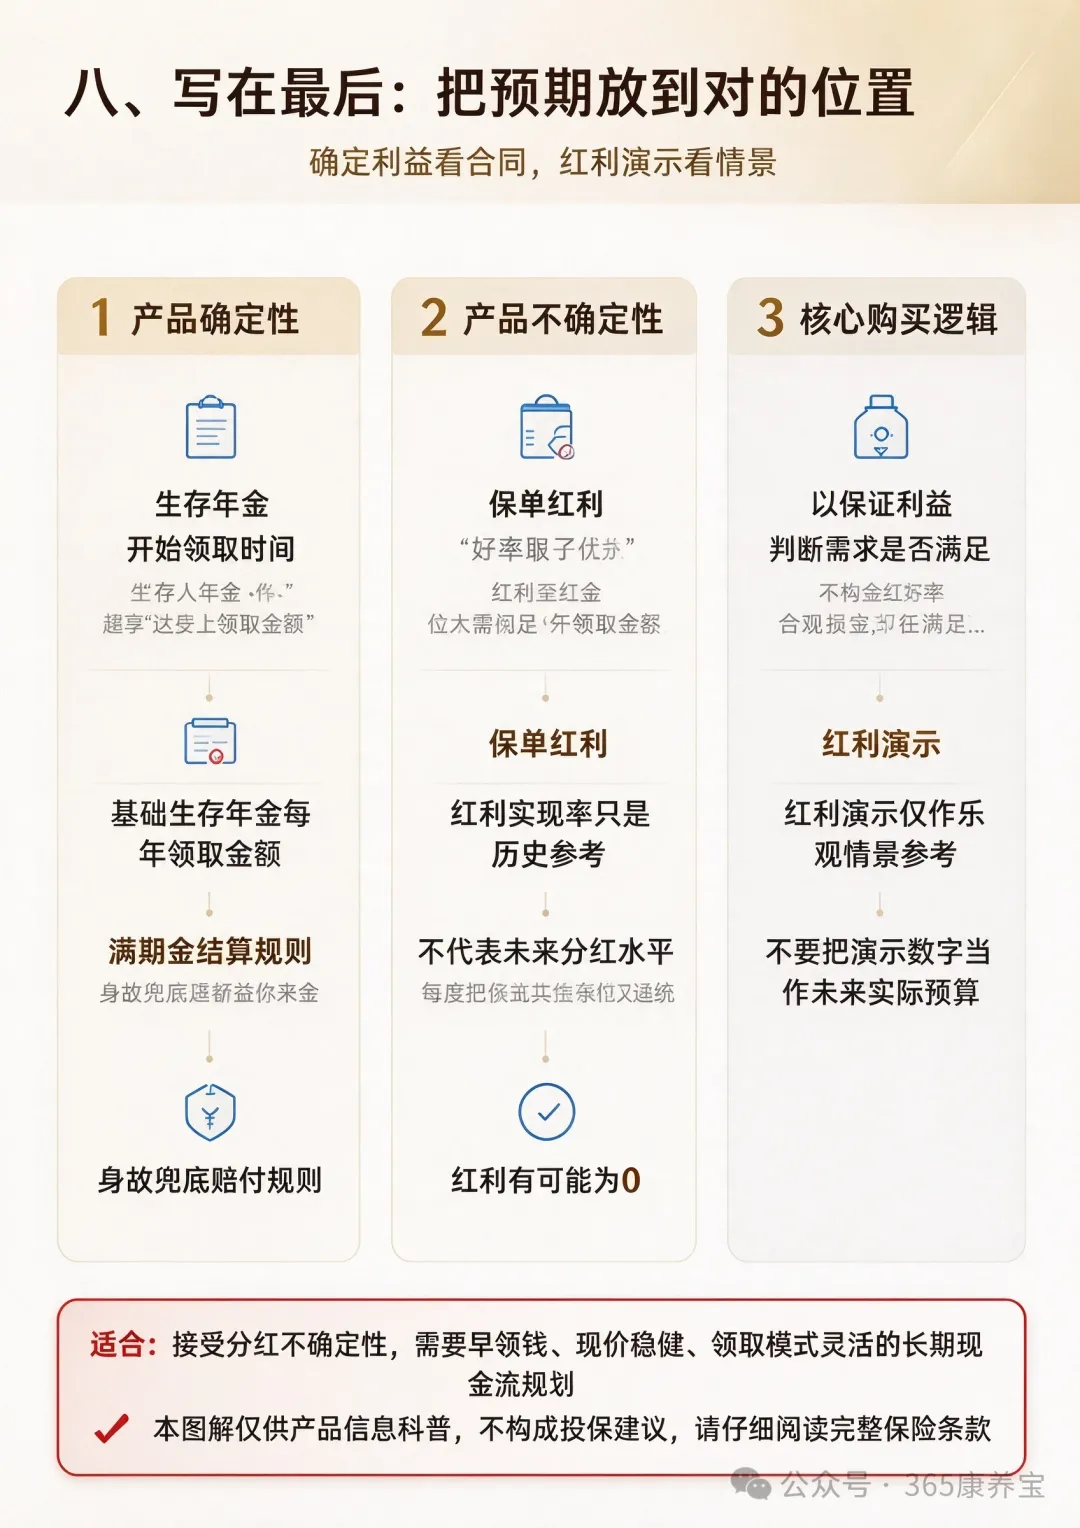
买分红型年金,最难的不是算IRR,而是管住预期。慧选熹悦的确定性在于:什么时候开始领、每年领多少基本保额、满期怎么结、身故怎么兜底,都写进条款;它的不确定性在于:红利从来不写进合同,公司披露红利实现率,也只是告诉你「演示达成了几成」,不是给你打分,更不是承诺明年。
所以一句实在话:用「保证利益」去判断它够不够用,用「红利演示」去想象最好那一面,但永远别拿演示数字当预算。能接受这一条,再看它的早领、现价稳、领取自由这三点,才真的香。
一句话总结
慧选熹悦是「快返年金+ 分红」的长期现金流工具:趸交第5年起领,现价第4年回本,105岁按「基本保额+对应保费」满期,身故取现价与保费较大者。红利不保证、或为零,决策请以合同保证利益为锚,别把演示当收益。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

