一条 GWh 产线写进 PPT,不等于一块电池已经稳定下线
- 2026-11-07 12:24:12
上周成都开了个会,SMM 的固态电池关键材料与供应链年会。
会后通稿里有一句话,被很多号直接抄走了。高纯硫化锂、锂金属负极、LPS/LLZO 固态电解质,以及干法电极、等静压这些设备,均已完成吨级中试验证,GWh 级产线规划密集落地。
这话没错,一个字都没错。
但我要说清一件事。吨级中试验证不是量产,GWh 产线规划不是产能,一块电芯从线上下来,不等于它稳定下过线。
我干了 33 年锂电,见过太多这种时刻。通稿很热,车间很冷。
一、先把「吨级」这两个字拆开
会议说的是「吨级中试验证」。吨级是什么。
是年产能一吨,是单批投料一吨,还是累计做出来一吨。三件事差得远,通稿里没写。
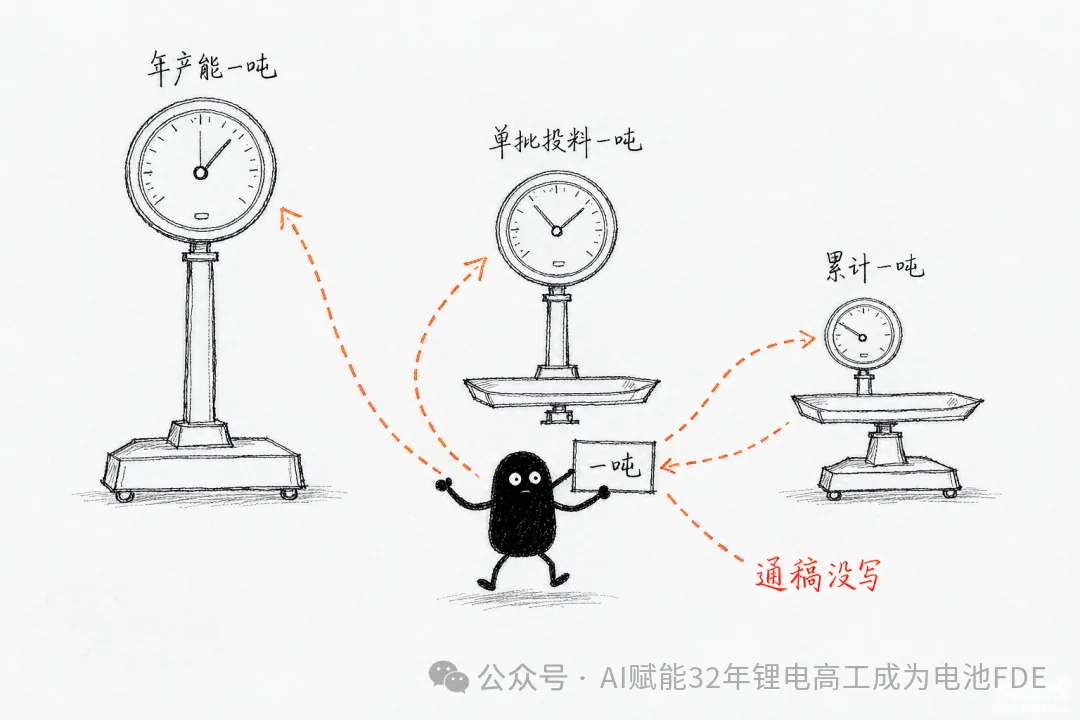
更要紧的是,吨级和万吨级之间,隔着的不是产能放大,是工艺路线收不收敛。
同一个会上,安石固锂总经理余金秋讲得很直白,硫化锂的生产路线目前较多,但尚未收敛。
没收敛是什么意思。各家走各的工艺,杂质、晶型、粒径、批次稳定性都不一样。下游电解质厂只能一家一家适配,认证周期拉长。
他还给了电池级硫化锂的硬指标,氧含量不大于 0.3%,铁杂质小于 1 个 PPM。这两个数字背后是,硫化锂遇水就水解,放出硫化氢,生产、粉碎、筛分、包装,全流程都得在高纯惰性气体里完成。
实验室做一批合格,不难。难的是千吨级连续生产,每一批都卡在指标里。
二、良率这道坎,数字最不客气
宁德时代在合肥有一条 1GWh 硫化物路线的全固态中试线。
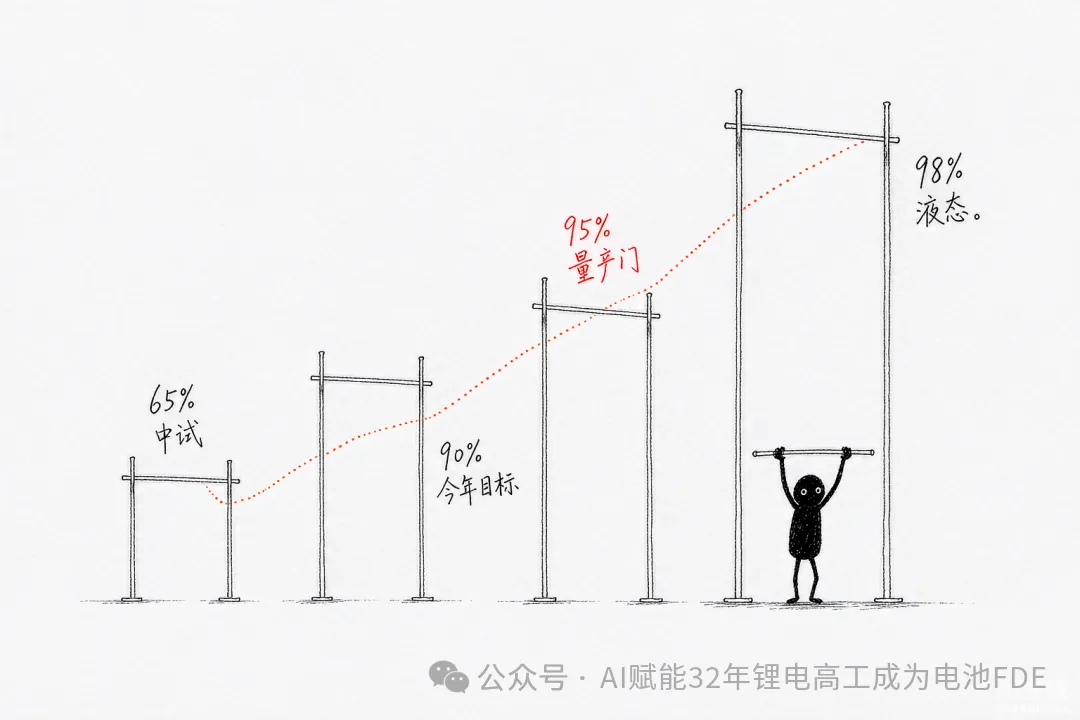
公开信息是,2026 年上半年刚投产时良率约 65%,当前目标是今年第四季度爬到 90% 以上。
65% 是什么意思。做一百块,只有六十五块能到车规标准。
对比一下,成熟液态动力电池量产线良率普遍在 98% 以上。行业内的共识是,全固态跨过 95% 才能谈规模化盈利。良率每差 0.5 个百分点,一条线就会从赚钱变成亏钱。
所以 90% 不是终点。90% 只是「从能做出来到能稳定做出来」的门槛,量产线要的是 95% 以上。
同一条线上压着三件事。固固界面贴合,要用 500 到 600 兆帕的温等静压去压,压力稍不匀界面就脱粘、内阻飙升。硫化物车间要维持露点零下 60 度、氧含量 0.1 个 PPM。还有全套设备都是新开发的,得在中试线上反复调。
三、良率之外,还有一道 PPB 的坎
讲到这里要说清一件事。良率不是最终标尺。
电池行业里真正用来卡量产的两个数,是 PPM 和 PPB。这两个词不通俗,但含金量最高。
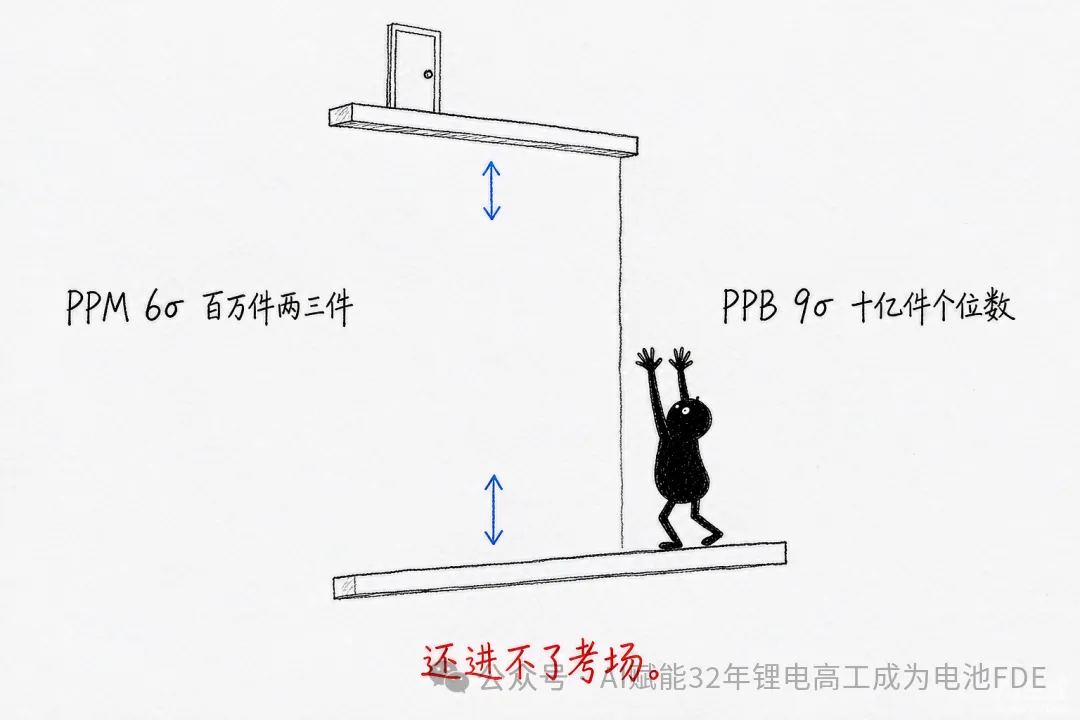
PPM 指容量、内阻离散性的一致性指标,对应的统计质量目标是 6 个西格玛,百万件里有两到三件不良。这个水平,已经是优秀头部电池企业的天花板。
PPB 更狠。它指电芯潜在安全缺陷类失效的失效率口径,对应的统计质量目标是 9 个西格玛,十亿件里只有个位数的缺陷件。
宁德时代这类企业的指标,就是 PPB 级的一致性衡量标准。
这两个数说明什么。良率管的是「做出来的能不能用」,PPM 和 PPB 管的是「做出来的一不一样、会不会出事」。
一条线良率 90%,听着不错。可要是容量内阻的离散度还压不到 PPM 那一档,安全缺陷率还进不了 PPB 这一层,这条线做出来的东西就不是一个东西。装到车上跑一年,问题才开始冒。
所以全固态现在的真实位置是,连稳定良率都还在爬坡,PPM 和 PPB 这一层根本还没进考场。
这也顺带解释了为什么价格报不出来。一致性没到,成本模型算不圆;安全缺陷率没到,保险和售后都不敢定价。
四、设备这一环最容易被忽略
干法电极和等静压,被通稿列为「已完成吨级中试验证」。听上去设备过关了。
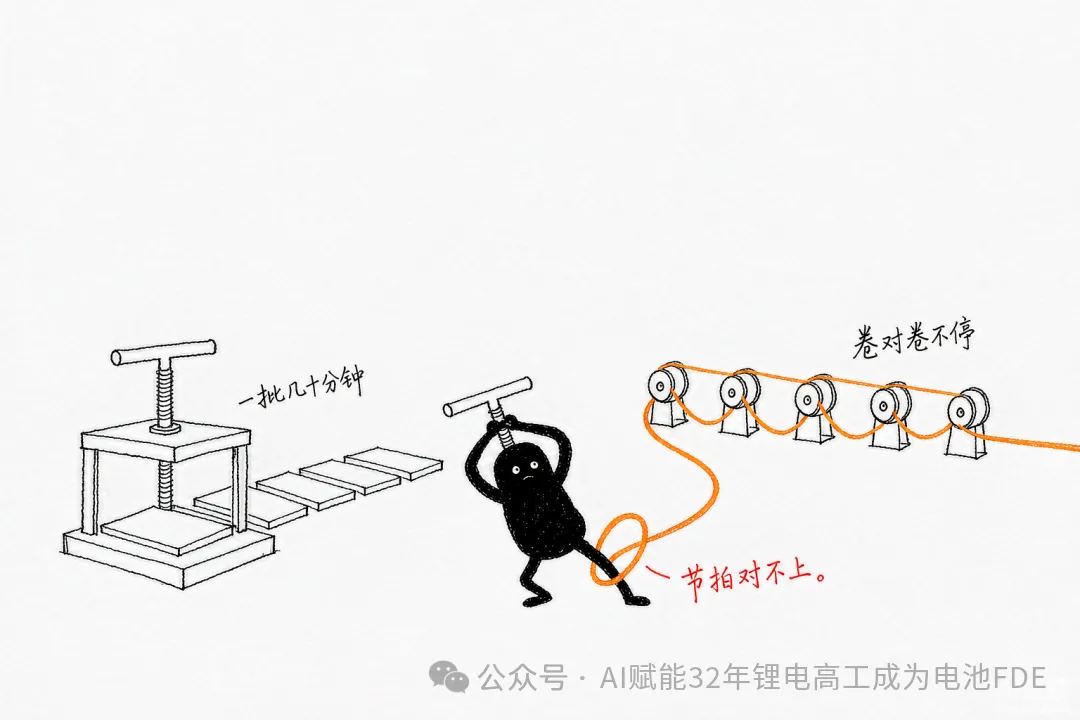
清华核研院何向明课题组的分析里有一句关键的话。冷等静压和温等静压性能是强,但是间歇批次工艺,单批要几十分钟,很难匹配卷对卷连续大生产。GWh 级别产线会遇到产能和成本的双重压力。
这句话翻译成车间语言就是,压一块好样品可以,一小时压几批也可以。但一条 GWh 线要的是不间断地压,这件设备现在还不擅长。
五、价格这一格,现在报不出来
磷酸铁锂电芯的价格是清楚的,0.35 到 0.5 元每瓦时。这是跑了很多年、大批量量产的成熟产品,报价背后有成交。
全固态不一样。它还没有量产到 GWh 级,每瓦时多少元,现在没法确认。
市面上有人会直接拿一个区间出来,再拿它去和磷酸铁锂比倍数。这类数字我不引用,两个原因。
第一,没有量产就没有稳定报价。中试线的成本里,设备折旧、良率损失、人工摊销全按小批量摊,摊出来的单价只能说明它现在贵,不能说明它将来多少钱。
第二,体系不同,价格差得巨大。硫化物、氧化物、卤化物三条路线,电解质本身的成本结构完全不是一回事。就硫化锂这一项,现在市场价长期在百万一吨,而会上给的目标价是,产能到一万吨时 50 万一吨,到十万吨时 25 万一吨。同一个材料,产能差十倍,价格差一半。
目标价和现货价之间那一段,就是规模化本身。你得先有规模才降得下来,可降不下来又难有规模。这个循环只能靠时间磨。
所以现在能说清的只有一句。磷酸铁锂的价是成交价,全固态的价是目标价,这两样东西不能放在一起比倍数。
我宁愿把这句话说得慢一点,也不想给你一个听着利索、实际没根的价差。
六、三个数,你可以自己核查
我不喜欢只讲结论。你要判断一家企业是真跑通了还是在讲 PPT,看三个数就够了。
第一个,良率是哪个口径。
界面新闻的综述里专门提醒过,各家企业公布的良品率口径并不统一,0.2GWh 中试线的 90% 和量产线的良率不是同一个概念。
所以不要问「你们良率多少」,要问三句。哪条线的良率,什么口径的良率,跑了几个批次。
听到「我们已经 90%」,第一反应是,中试线还是量产线,综合还是分段。
然后追问一句 PPM 和 PPB。对方答得上来,说明他知道自己在哪一级;答不上来,说明还没进这一层。
第二个,设备的连续性。
要问这台设备能不能连续跑。单机节拍多少,连续运行多久不出故障,产线级稳定性数据有没有公开。
第三件事到目前是空白。公开信息里没有等静压的产线级稳定性数据。这不是我挑刺,这是行业自己的空白。
第三个,客户验收到了哪一步。
行业里有四个词,分量完全不同。战略协议是双方说好要合作。送样是东西寄过去了。验证通过是对方测了说行。批量交付是对方付钱连续拉货。
四个词,一步都跳不过。通稿里最常见的是前两个,最值钱的是后两个。
七、这套办法有个坑
它让你变得很保守,容易错过早期机会。
2026 年上半年,全固态中试线良率是 65%,看着很差。可如果等到 95% 再动手,价格和位置都没有了。
所以这三个数不是用来否定的,是用来定位阶段的。65% 说明它在中试爬坡,90% 说明它在从试制转向稳定,95% 才算摸到量产门。
看阶段,不看结论。
最后
固态电池是真方向,这一点我不含糊。能量密度和安全性这两条,液态体系已经到头,全固态是绕不过去的路。
国家层面也给了节点。七部门 9 月 28 日的《新型电池产业发展十五五规划》,目标是 2030 年全固态初步实现规模化应用。
但曾毓群在 2026 年达沃斯给全固态的技术成熟度打了 4 分。满分 9 分,4 分是刚完成实验室样品原理验证。从 4 分到 9 分,制造业的历史经验要 5 到 8 年。
欧阳明高的说法更直接,现在好多人都在等固态电池,不用等,现在的电动车已经很好了。他还说,全固态真正形成规模、占到市场 1% 的份额,还需五到十年。
这几句话不矛盾。加起来就一个词,时间。
我 33 年做电池,最认一条规矩。数据要能重复三遍,才敢签字。 重复不了三遍的,是消息,不是结论。
产能写在汇报PPT上,PPB 跑在量产线上。
低谷不悲观,高峰防风险。固态现在在高处,越是在高处,越要把那三个数问清楚。

