66页PPT-瑞士再保险-理赔视角第1期:2025 年全球保险理赔的 8 个关键信号(中英文版)
- 2026-11-09 08:32:54
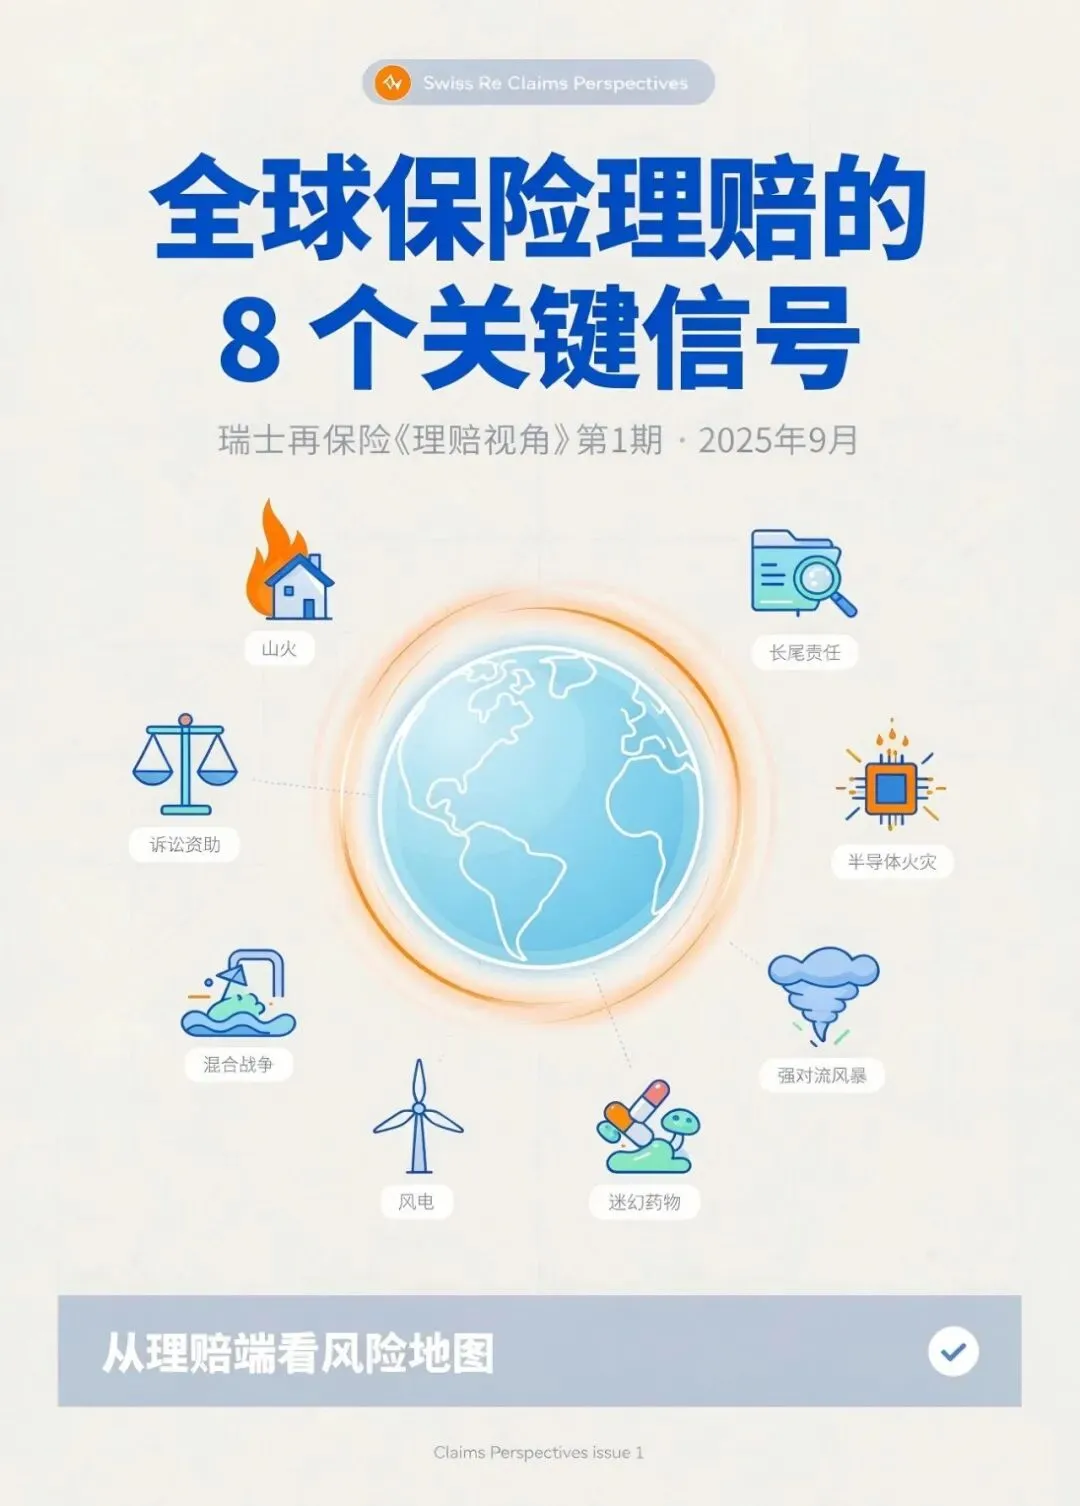
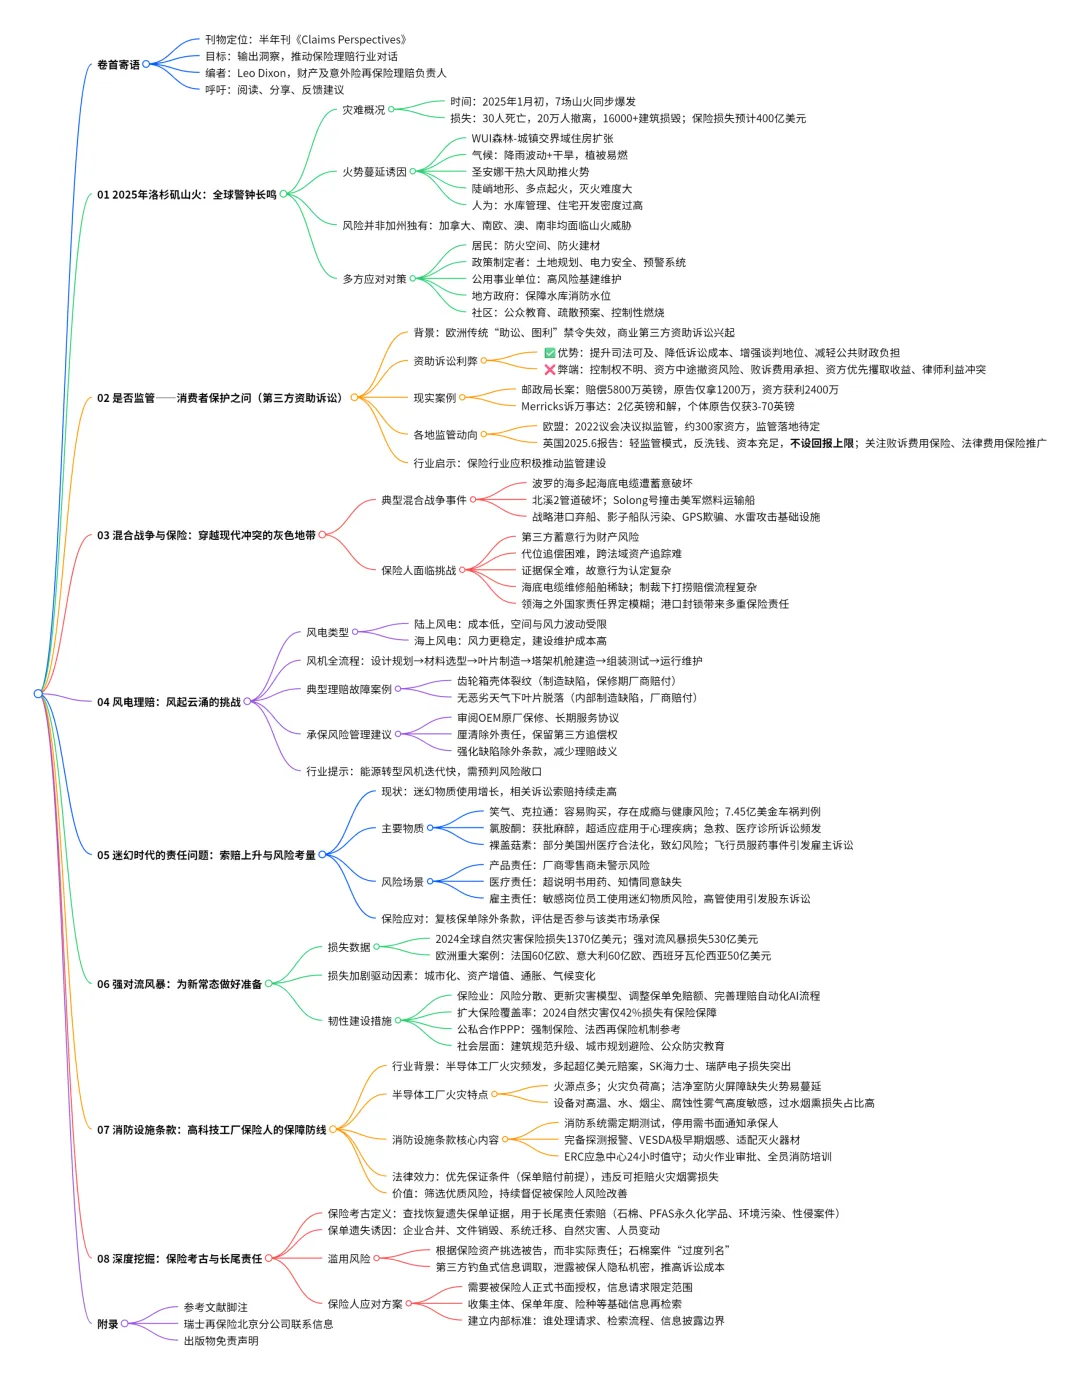
瑞士再保险《理赔视角》第1期:2025 年全球保险理赔的 8 个关键信号
来源:Swiss Re《Claims Perspectives》第一期(2025年9月)
一句话先说清:这份报告不是“赔了多少钱”的账本,而是再保险巨头从理赔端看到的——山火、诉讼资方、混合战争、风电、迷幻药、强对流风暴、半导体火灾、长尾责任八大新风险地图。
一、2025 洛杉矶山火:不是加州的事,是全世界的事
(一)数字先吓你一跳
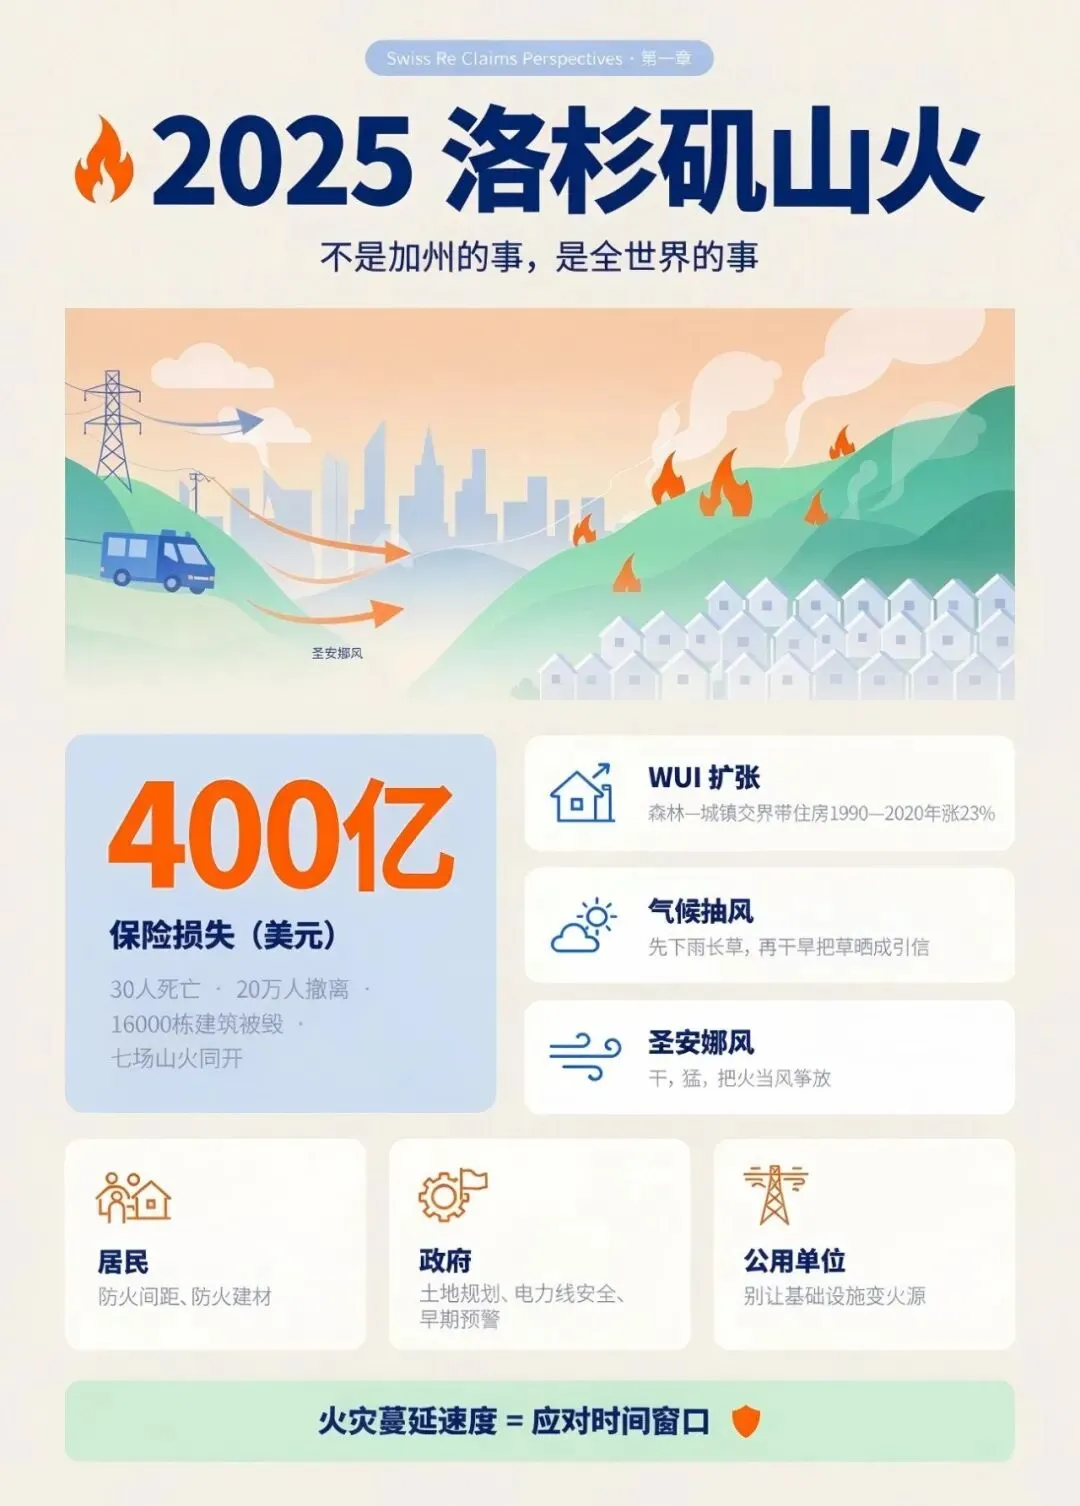
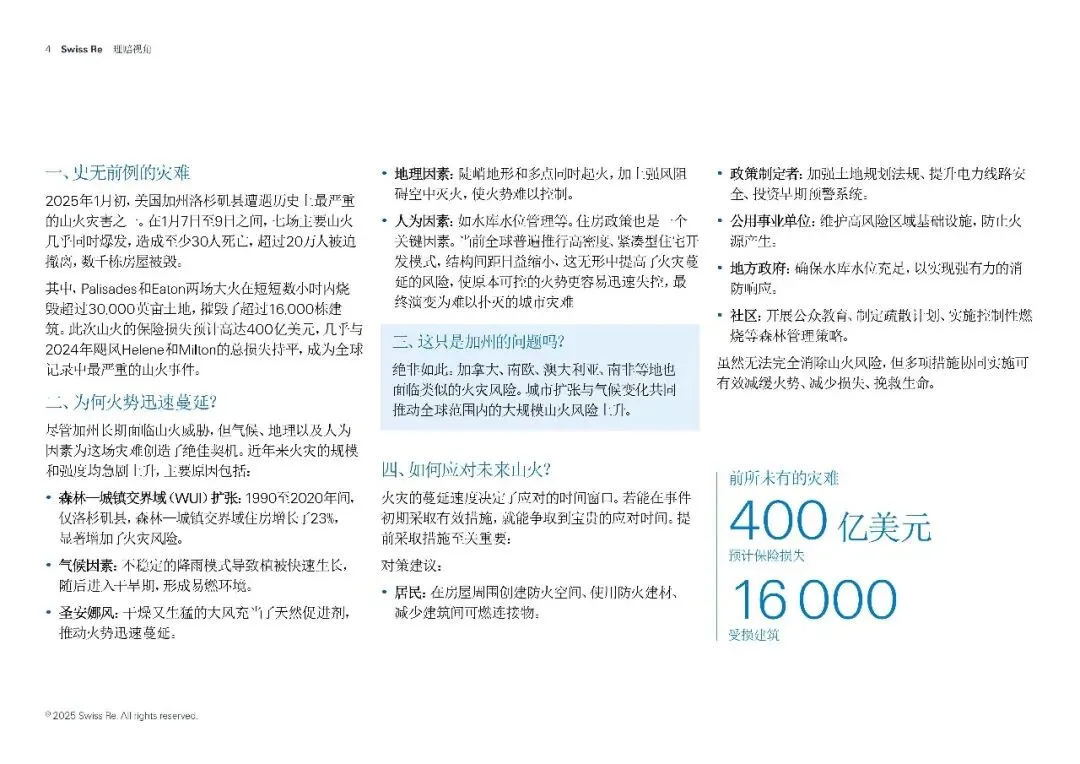
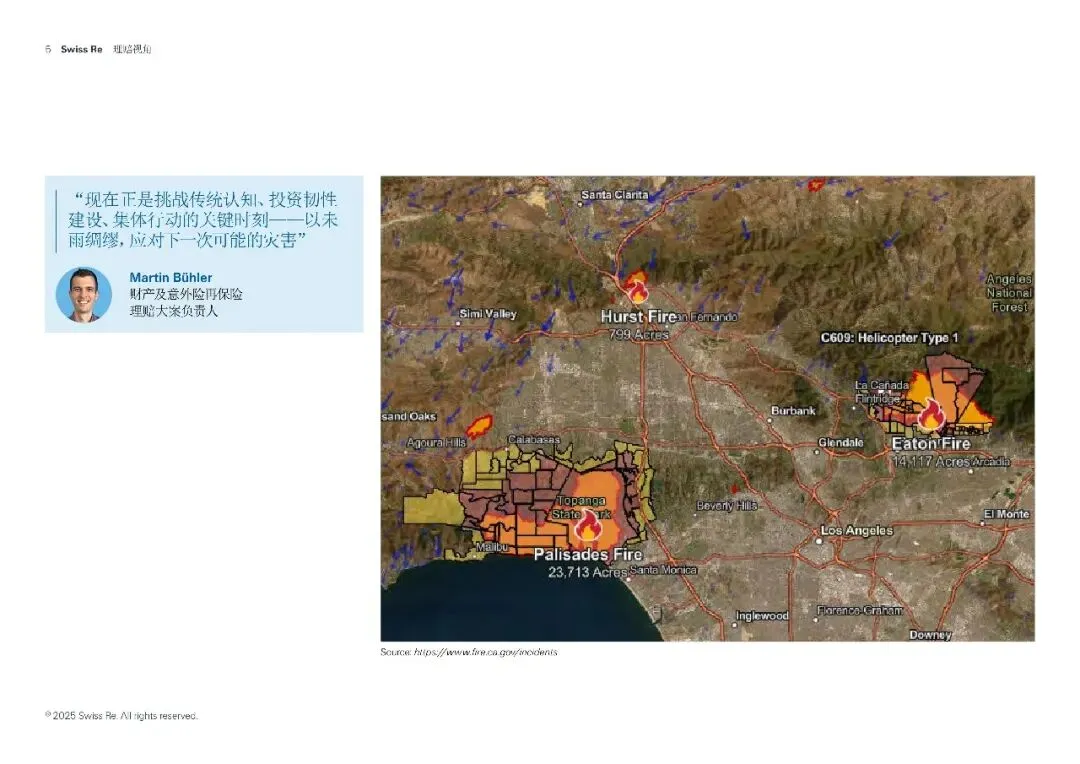
2025 年 1 月 7—9 日,洛杉矶县七场山火同开:
·至少30 人死亡
·20 万人撤离
·16000 栋建筑被毁
·保险损失预计400 亿美元
这个量级,差不多等于2024 年飓风 Helene + Milton 加起来。
(二)为什么烧得这么疯
报告点名5 个推手:
1.WUI 扩张:森林—城镇交界带,洛杉矶县 1990—2020 年住房涨了 23%
2.气候抽风:先下雨长草,再干旱把草晒成引信
3.圣安娜风:干、猛、把火当风筝放
4.地形+多点起火:陡坡+同时着,飞机都进不去
5.人为作死:水库没水、高密度住宅、房子贴房子
(三)应对不是消防一家的事
·居民:防火间距、防火建材
·政府:土地规划、电力线安全、早期预警
·公用单位:别让基础设施变火源
·社区:疏散演练、控制性燃烧
报告原话式结论:火灾蔓延速度= 应对时间窗口,初期没按住,后面就是城市灾难。
二、第三方诉讼资助(TPLF):官司背后的“隐形金主”
(一)老原则被新生意撬开
英国老法里有“助讼”“图利”禁忌:不让外人掏钱打官司分收益。现在呢?跟案子八竿子打不着的基金,出钱换赔偿分成,在英、欧跑得飞快。
(二)好处和坑都在明面上
好处
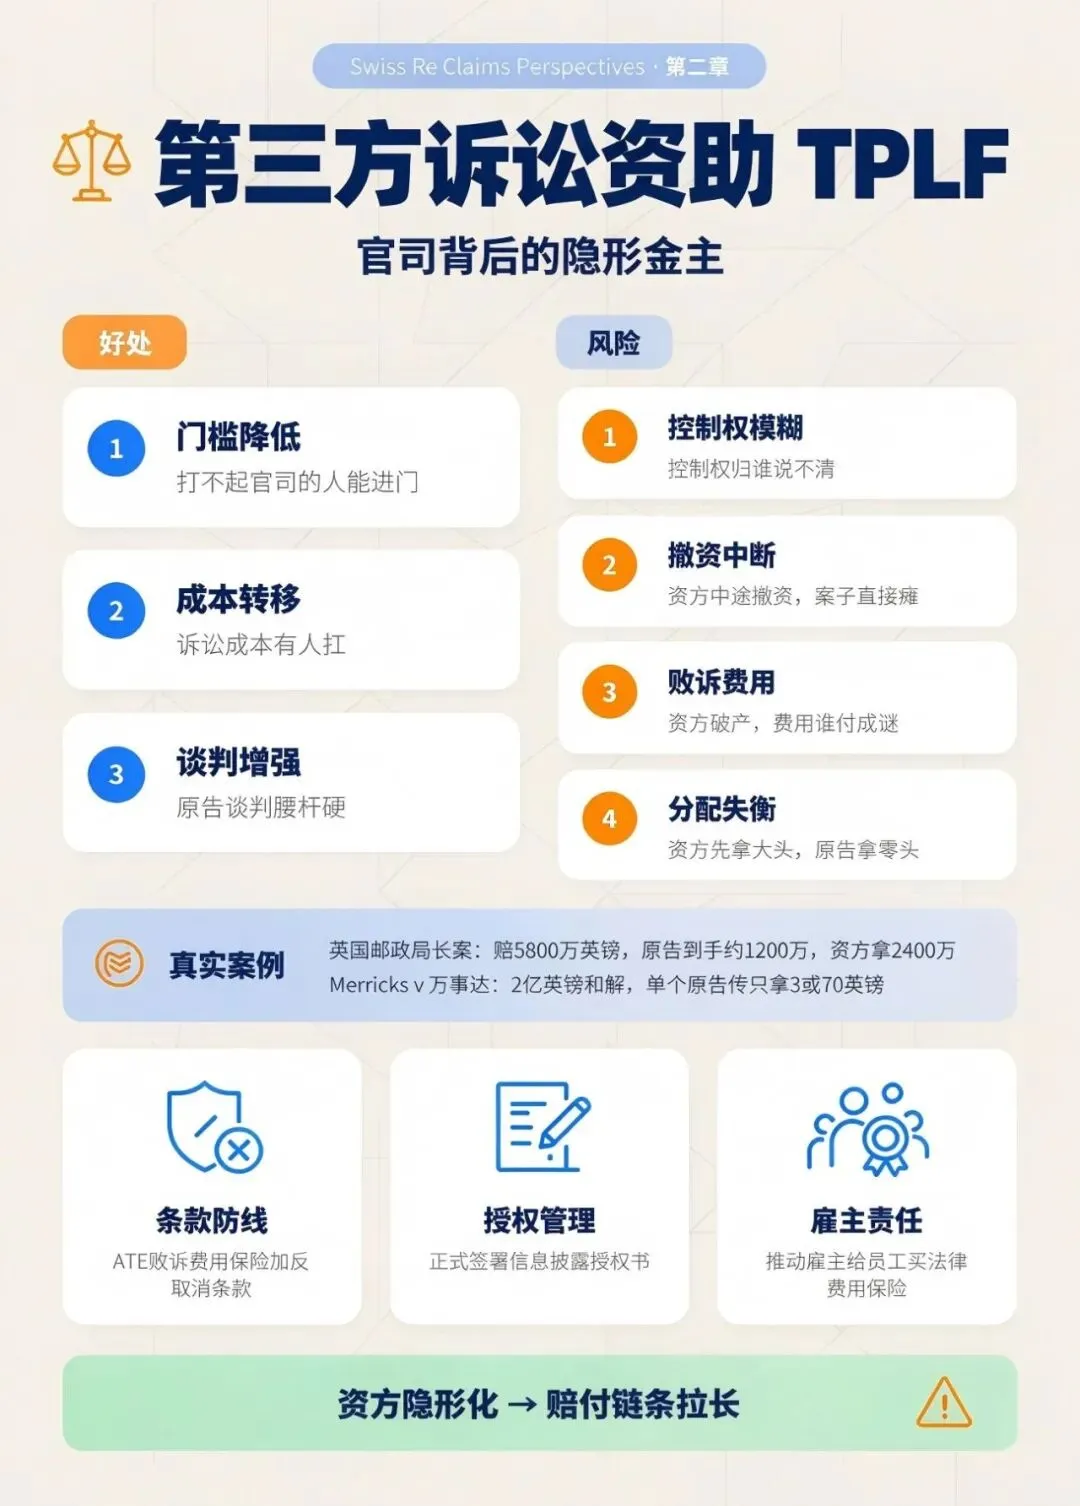
1.打不起官司的人能进门
2.诉讼成本有人扛
3.原告谈判腰杆硬
坑
1.控制权归谁说不清
2.资方中途撤资,案子直接瘫
3.败诉后败诉费用谁付?资方破产就炸锅
4.资方先拿大头,原告拿零头
(三)真实案例很扎心
·英国“邮政局长案”:赔 5800 万英镑,原告到手约 1200 万,资方拿 2400 万
·Merricks v 万事达:2 亿英镑和解,单个原告传只拿 3 英镑或 70 英镑
(四)监管到哪了
·欧盟:2022 年议会喊监管,但成员国各自算盘不同
·英国:2025 年 6 月 CJC 报告走“轻监管”,要反洗钱、识资方、资本充足,但不封顶资方回报
保险人要盯的两点:
1.ATE 败诉费用保险加反取消条款
2.推动雇主给员工买法律费用保险
三、混合战争:海底电缆比航母还像靶点
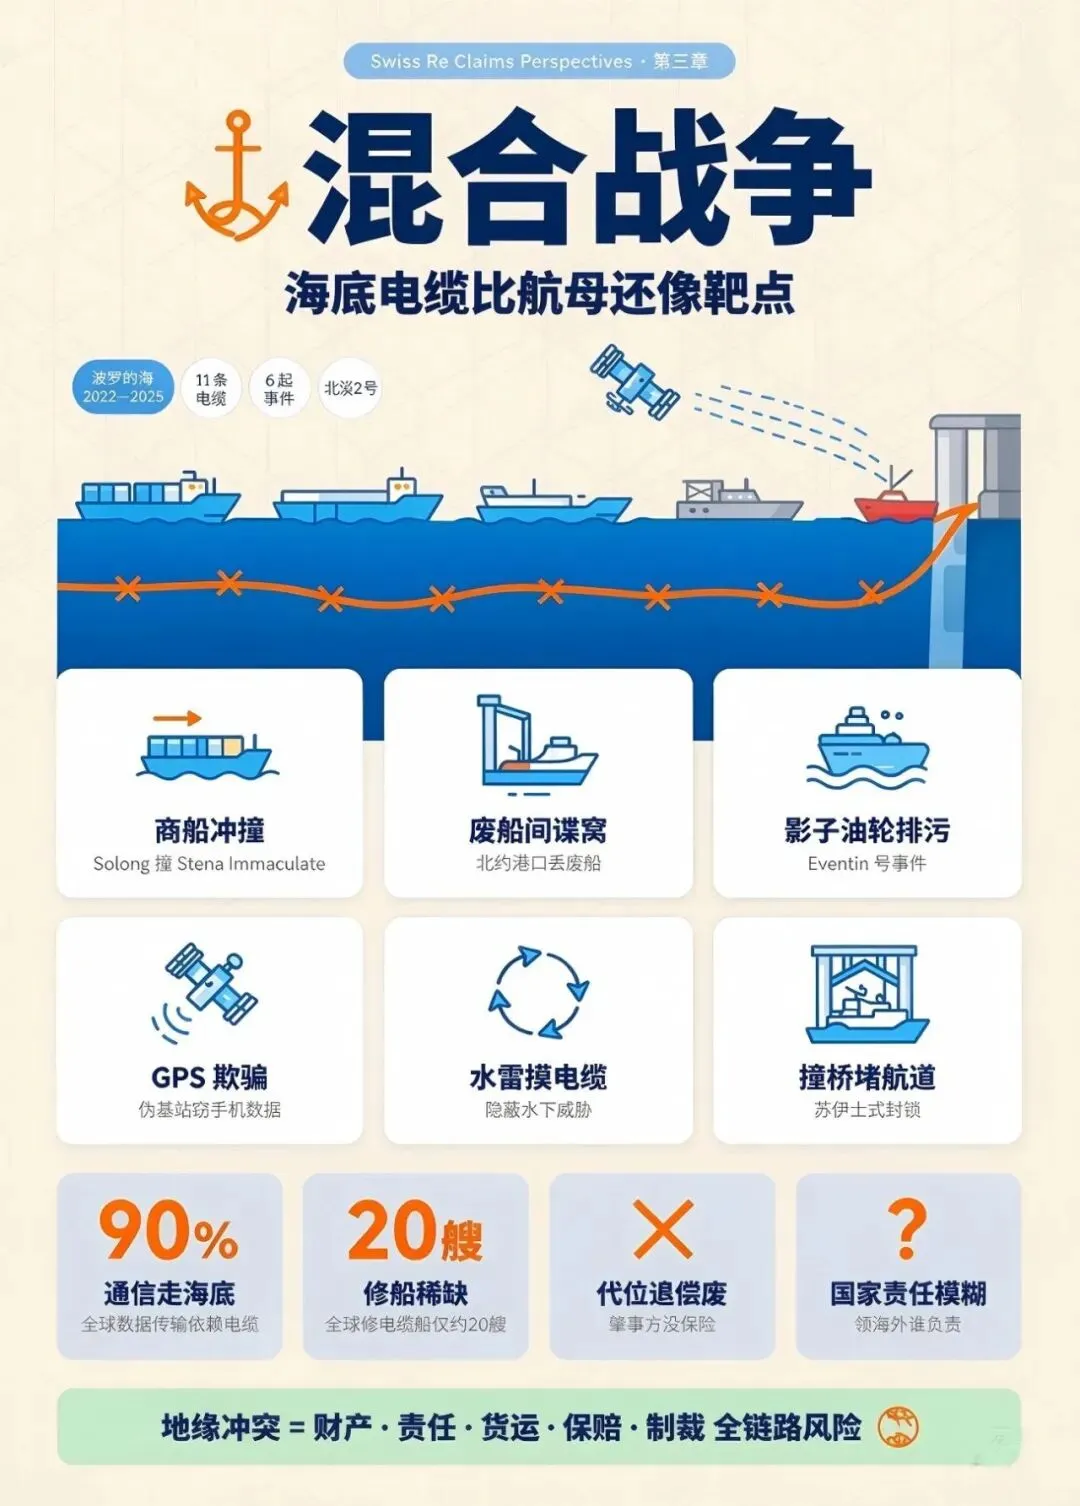
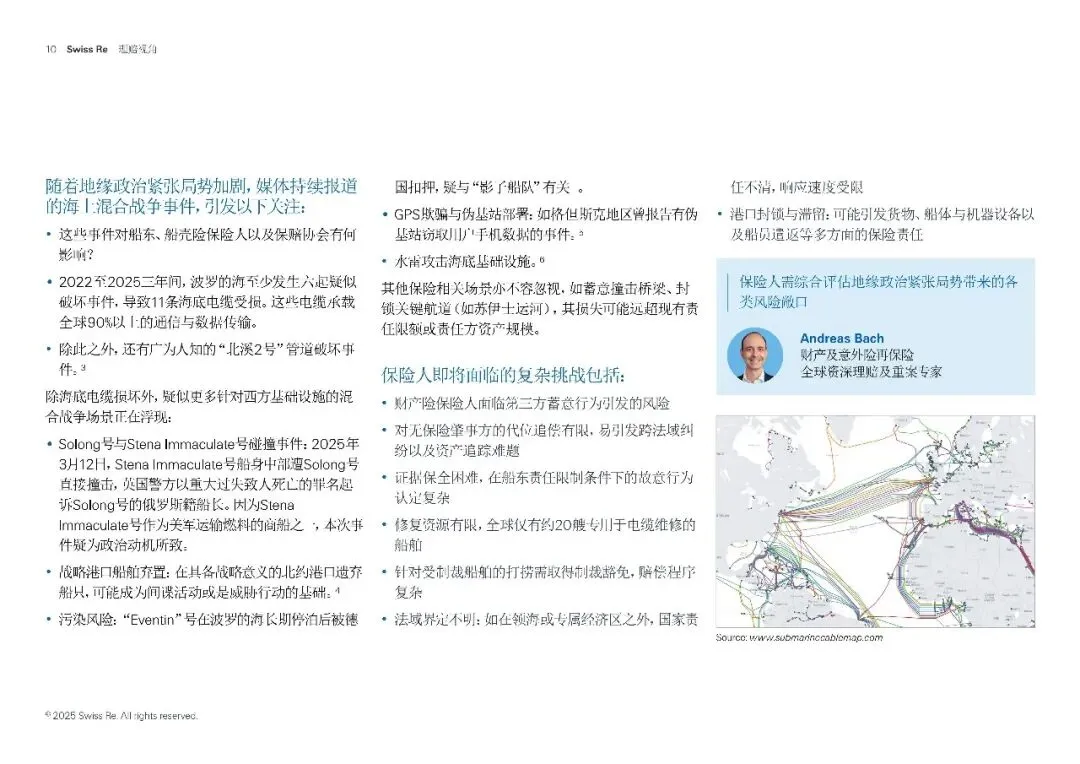
(一)2022—2025 波罗的海至少 6 起
·11 条海底电缆受损
·全球90% 通信数据传输走海底电缆
·北溪2 号管道被炸只是其中最出名的一桩
(二)花样比海盗多
1.商船撞美军燃料船(Solong 撞 Stena Immaculate)
2.北约港口丢废船当间谍窝
3.影子油轮排污(Eventin 号)
4.GPS 欺骗、伪基站窃手机数据
5.水雷摸电缆
6.故意撞桥、堵苏伊士
(三)保险人头大在哪
·第三方蓄意行为进财产险
·肇事方没保险→ 代位追偿基本废了
·故意行为认定难、船东责任限制来搅局
·全球修电缆船只剩约20 艘
·受制裁船打捞要制裁豁免,程序能拖死人
·领海外谁负责?国家责任模糊
结论:地缘冲突不再是“战争险”小格子,而是财产、责任、货运、保赔、制裁全链路风险。
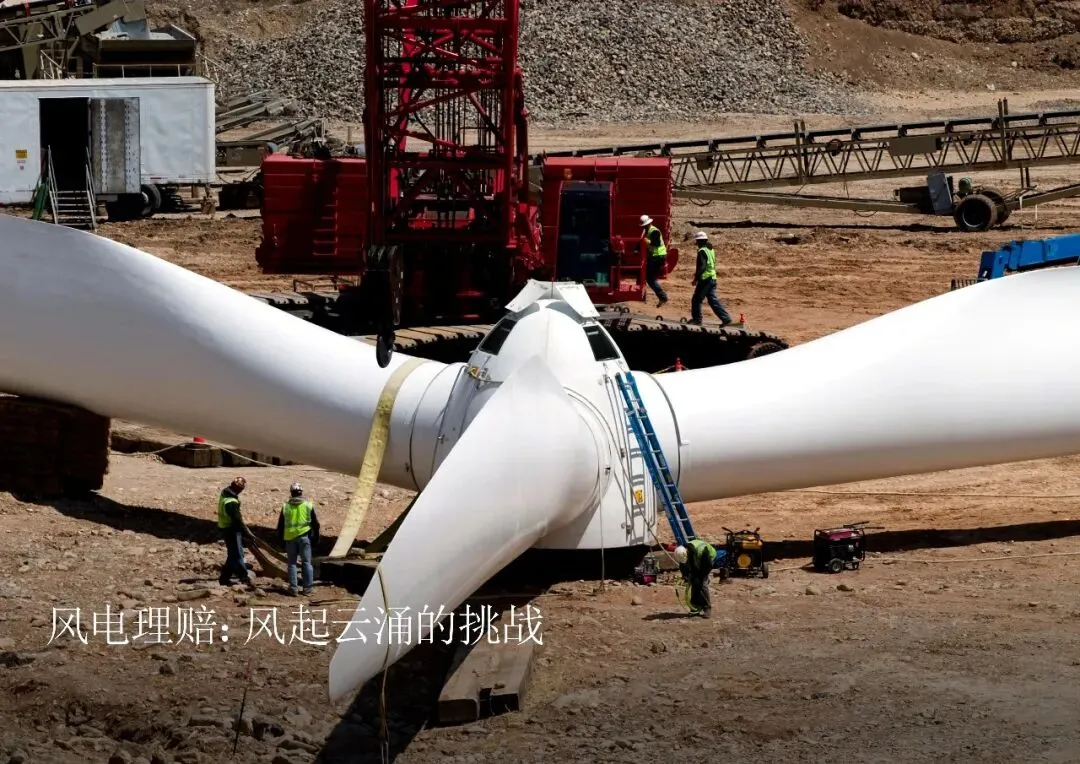
四、风电:叶子转得欢,理赔坑也深
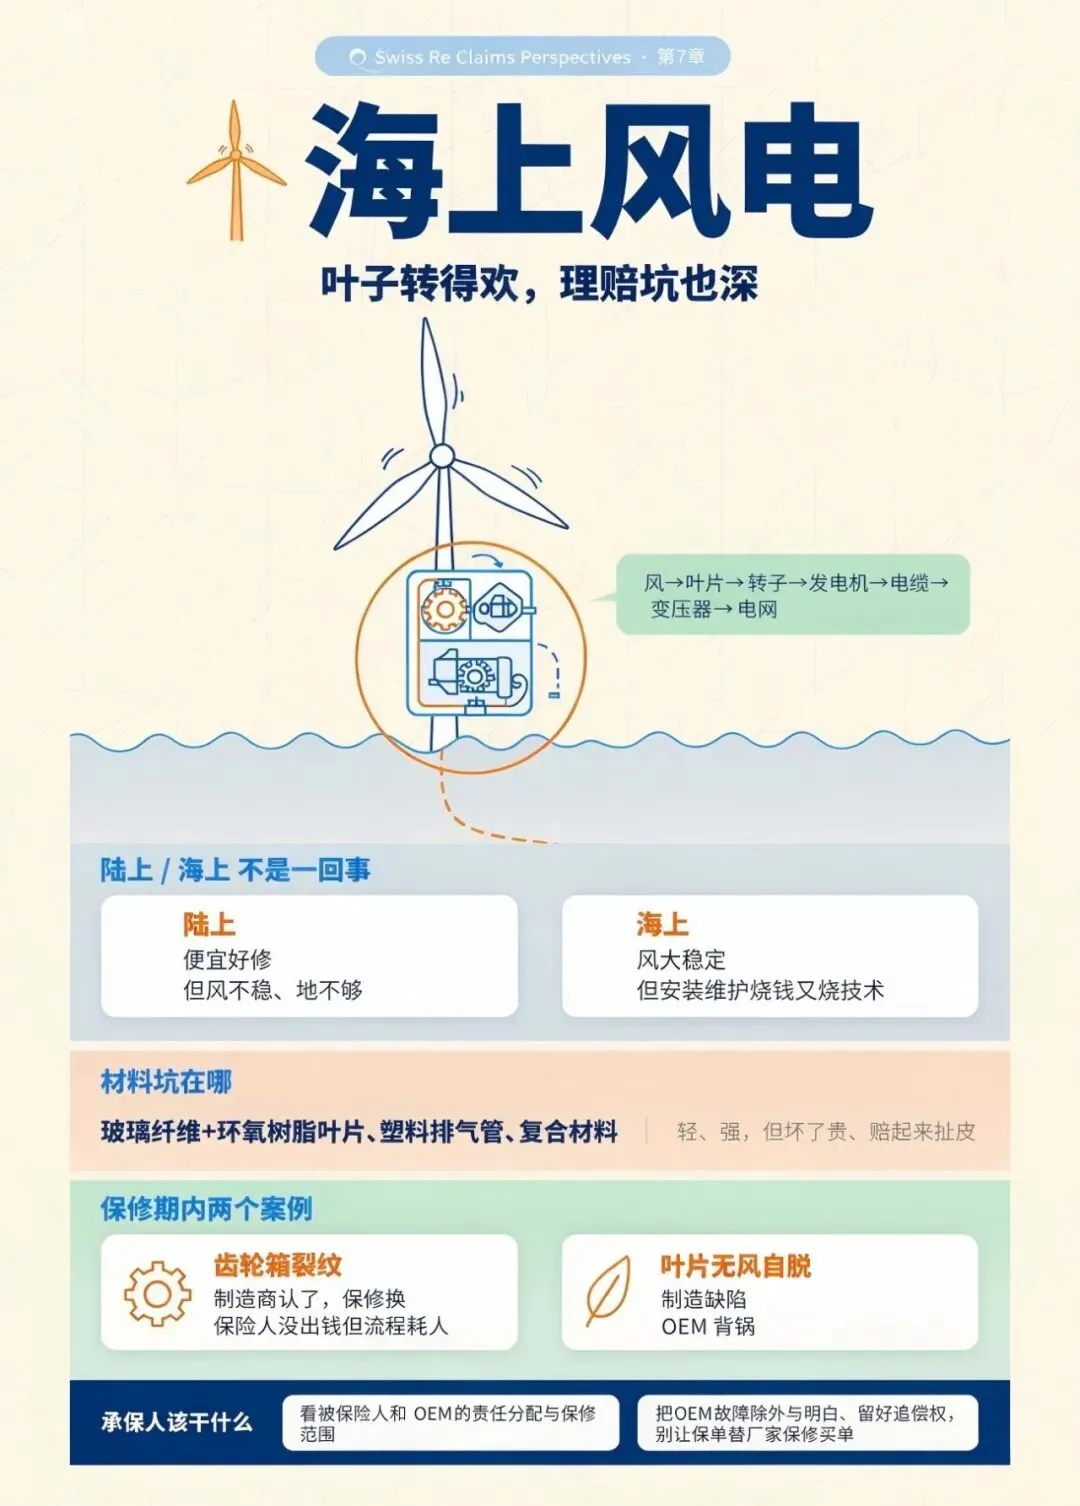
(一)陆上/ 海上不是一回事
·陆上:便宜好修,但风不稳、地不够
·海上:风大稳定,但安装维护烧钱又烧技术
(二)风机怎么转
风吹叶片→ 转子转 → 发电机变电 → 地下电缆 → 变压器 → 电网
材料里最坑的是:玻璃纤维+环氧树脂叶片、塑料排气管、复合材料——轻、强、但坏了贵、赔起来扯皮。
(三)两个保修期内案例
1.齿轮箱裂纹:制造商认了,保修换,保险人没出钱但流程耗人
2.叶片无风自脱:制造缺陷,OEM 背锅
(四)承保人该干什么
1.看被保险人和OEM 的责任分配/保修范围
2.把OEM 故障除外写明白
3.留好追偿权
4.别让保单偷偷替厂家保修买单
灵魂一问:我们扩风机规模的速度,赶上风机韧性提升的速度了吗?
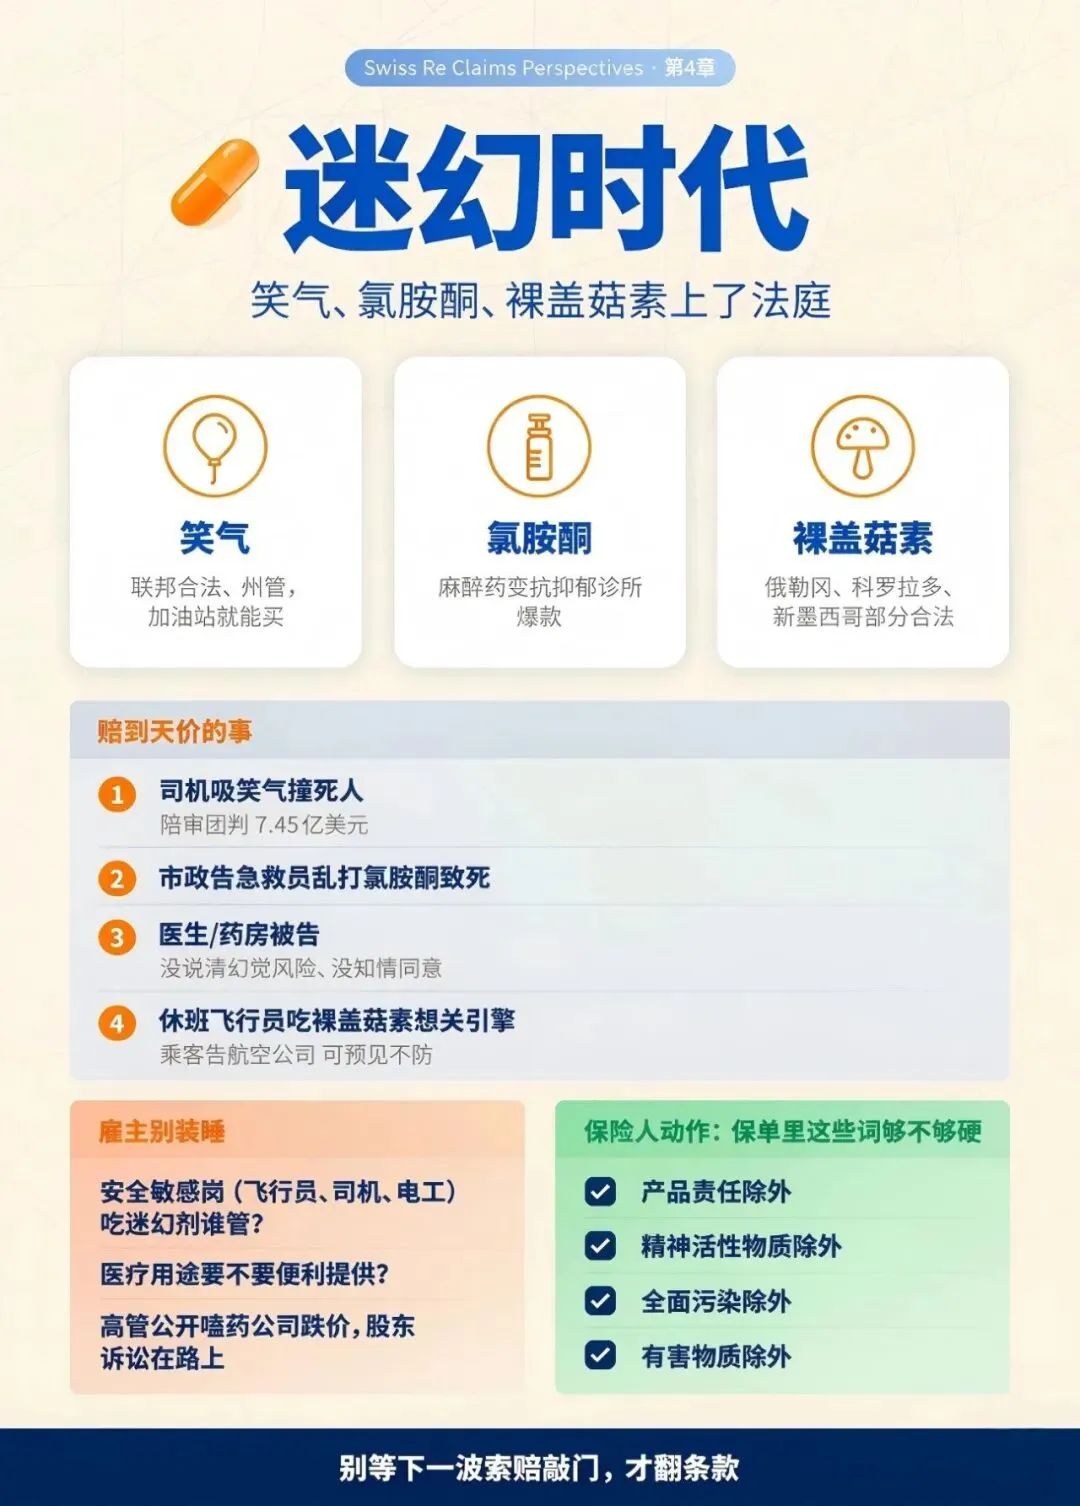
五、迷幻时代:笑气、氯胺酮、裸盖菇素上了法庭
(一)市场松了,官司来了
·笑气:联邦合法、州管,加油站就能买
·Kratom(克拉通):州与州不同
·氯胺酮:麻醉药变“抗抑郁诊所爆款”
·裸盖菇素:俄勒冈、科罗拉多、新墨西哥部分合法
(二)赔到天价的事
·司机吸笑气撞死人→ 陪审团判 7.45 亿美元
·市政告急救员乱打氯胺酮致死
·医生/药房被告:没说清幻觉风险、没知情同意
·休班飞行员48 小时前吃裸盖菇素,想关飞机引擎 → 乘客告航空公司“可预见不防”
(三)雇主别装睡
·安全敏感岗(飞行员、司机、电工)吃迷幻剂谁管?
·医疗用途要不要“便利提供”?
·高管公开嗑药公司跌价→ 股东诉讼在路上
(四)保险人动作
查一遍保单里这些词够不够硬:
1.产品责任除外
2.精神活性物质除外
3.全面污染除外
4.有害物质除外
别等下一波索赔敲门才翻条款。
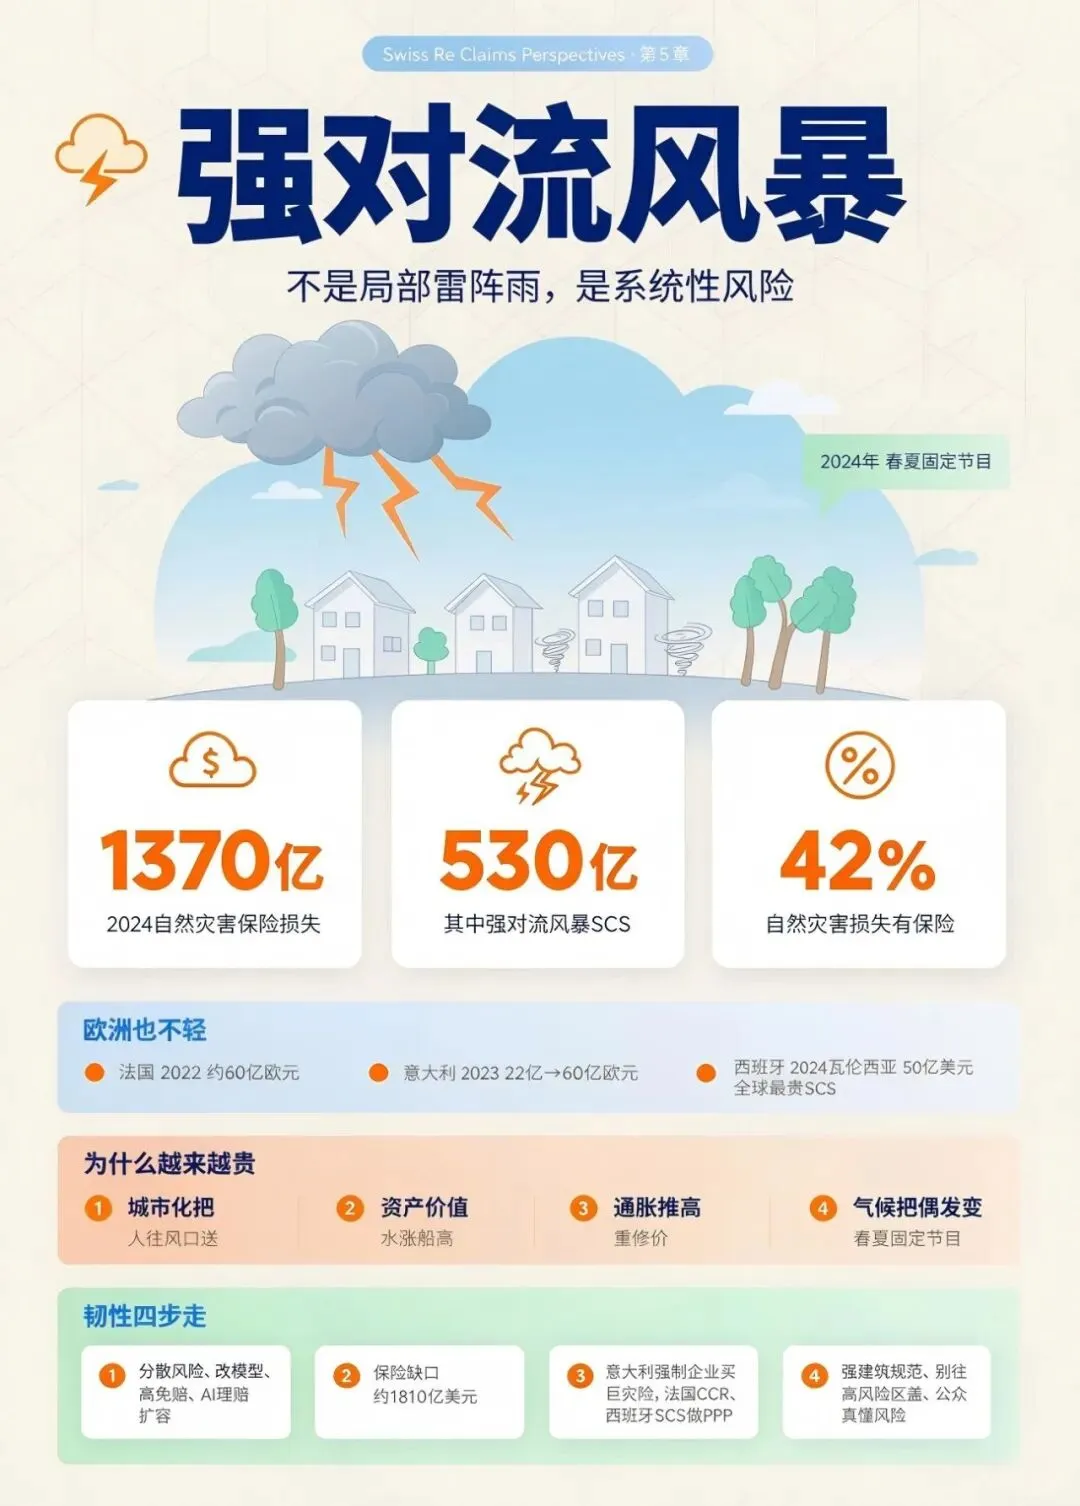
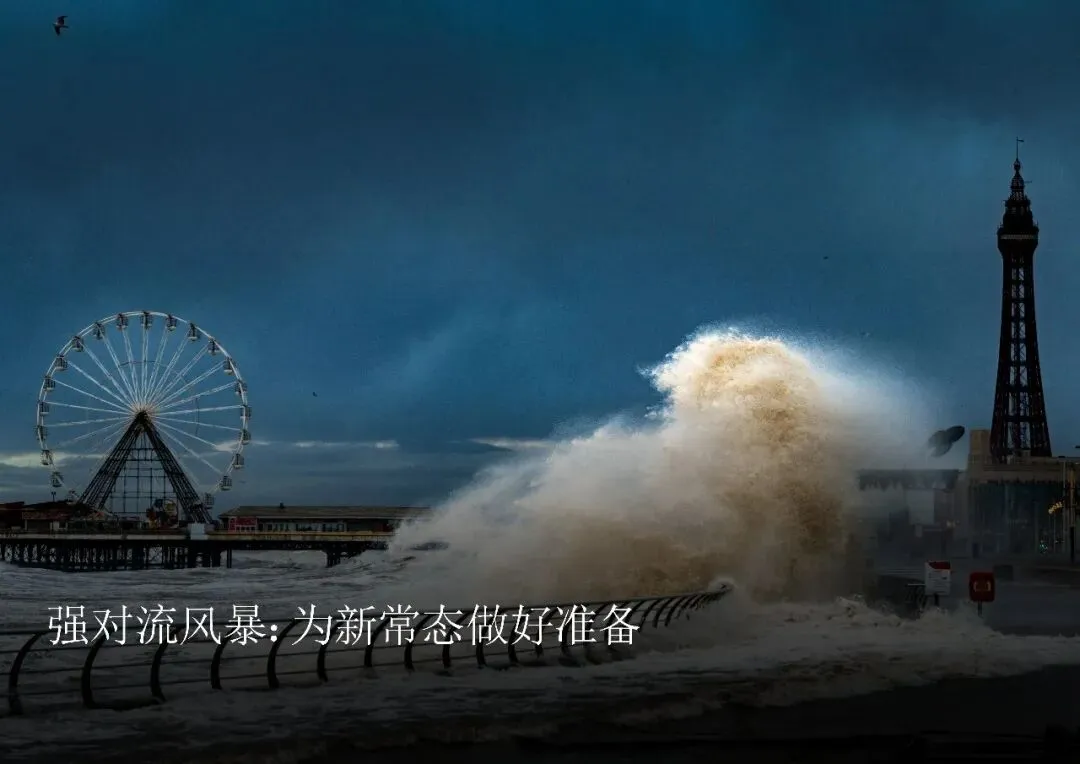
六、强对流风暴:不是“局部雷阵雨”,是系统性风险
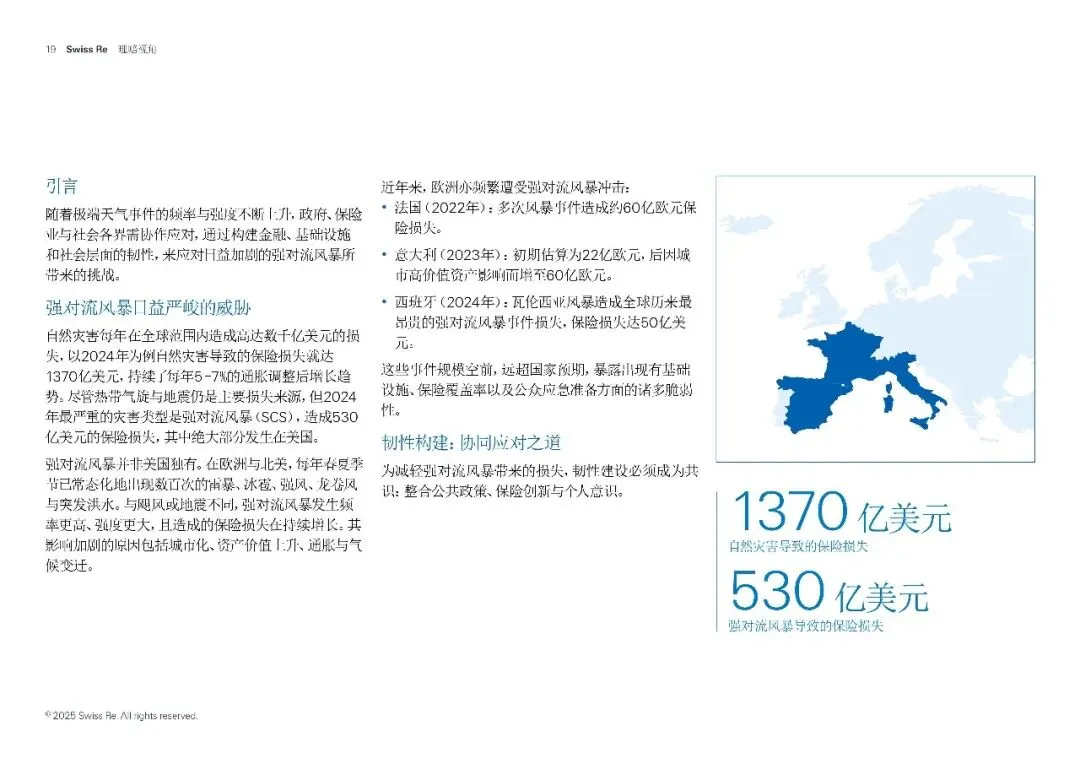
(一)2024 年账本
·自然灾害保险损失:1370 亿美元
·其中强对流风暴(SCS):530 亿美元
·美国占大头,欧洲也不轻:
·法国2022:约 60 亿欧元
·意大利2023:22 亿 → 60 亿欧元
·西班牙2024 瓦伦西亚:50 亿美元,全球最贵 SCS
(二)为什么越来越贵
1.城市化把人往风口送
2.资产价值水涨船高
3.通胀推高重修价
4.气候把“偶发”变“春夏固定节目”
(三)韧性四步走
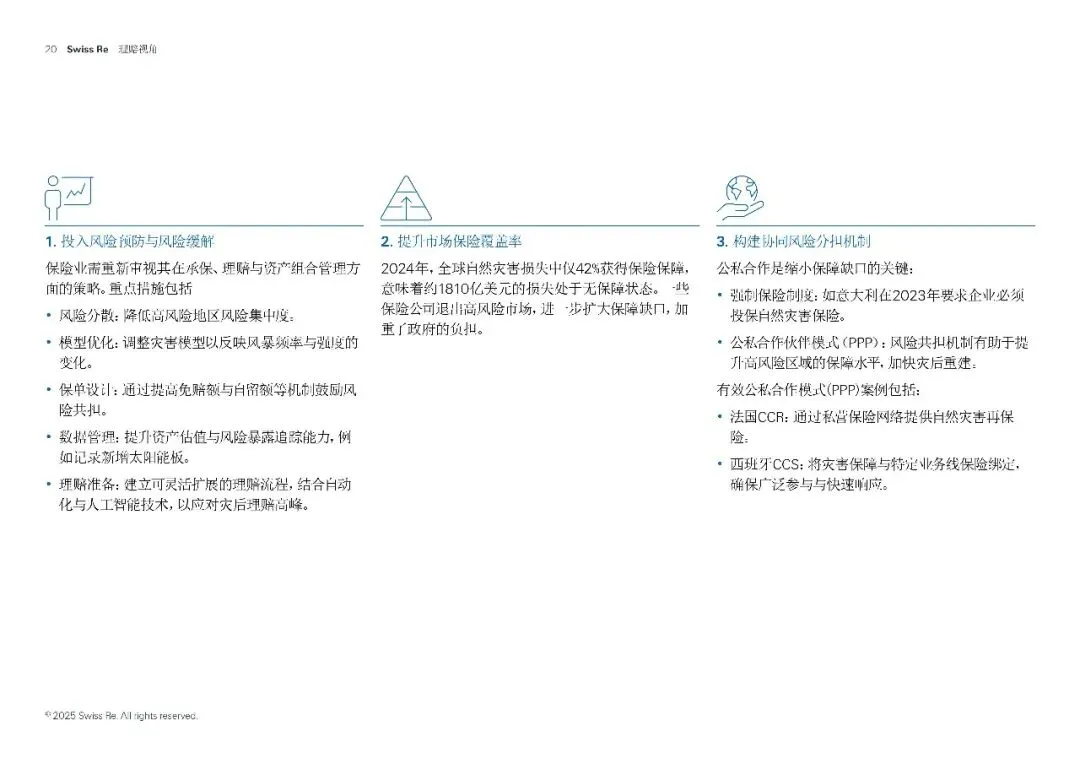
1.防:分散风险、改模型、高免赔、记新增太阳能板、AI 理赔扩容
2.保:2024 年只有 42% 自然灾害损失有保险,缺口约 1810 亿美元
3.共担:意大利强制企业买巨灾险;法国CCR、西班牙 CCS 做 PPP
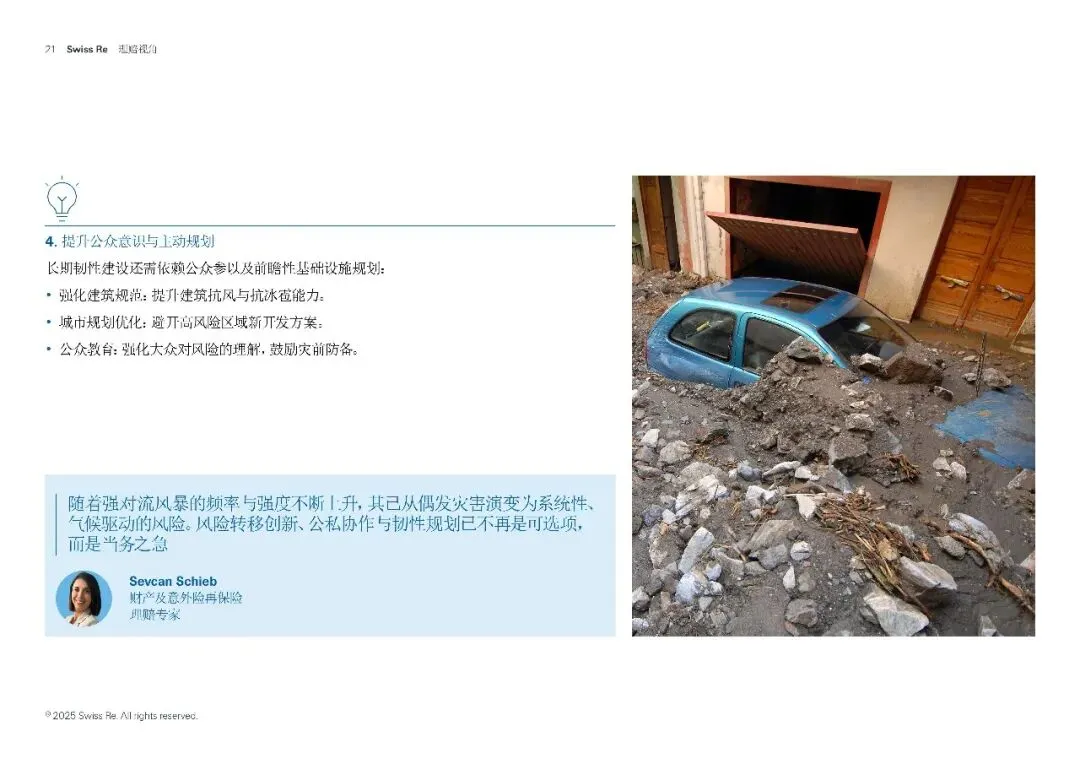
4.人:强建筑规范、别往高风险区盖、公众真懂风险
报告态度很硬:风险转移创新+ 公私协作,已经不是“可选项”。
七、半导体厂火灾:洁净室里烧起来,水比火还毒
(一)赔案名单像行业史
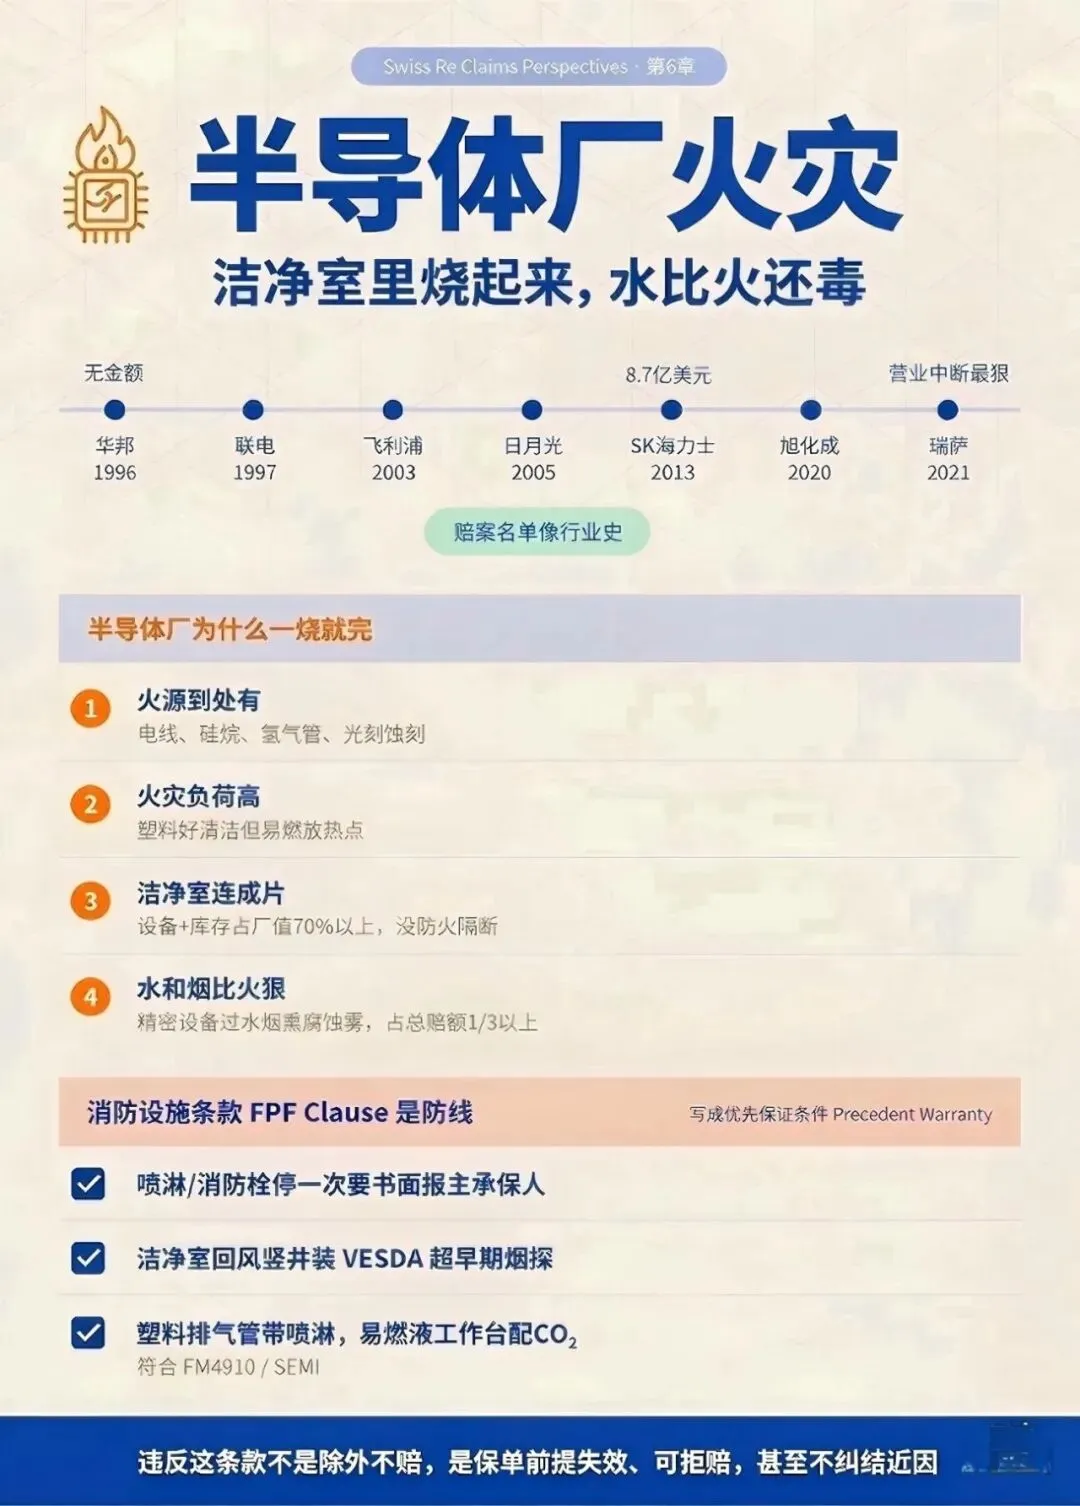
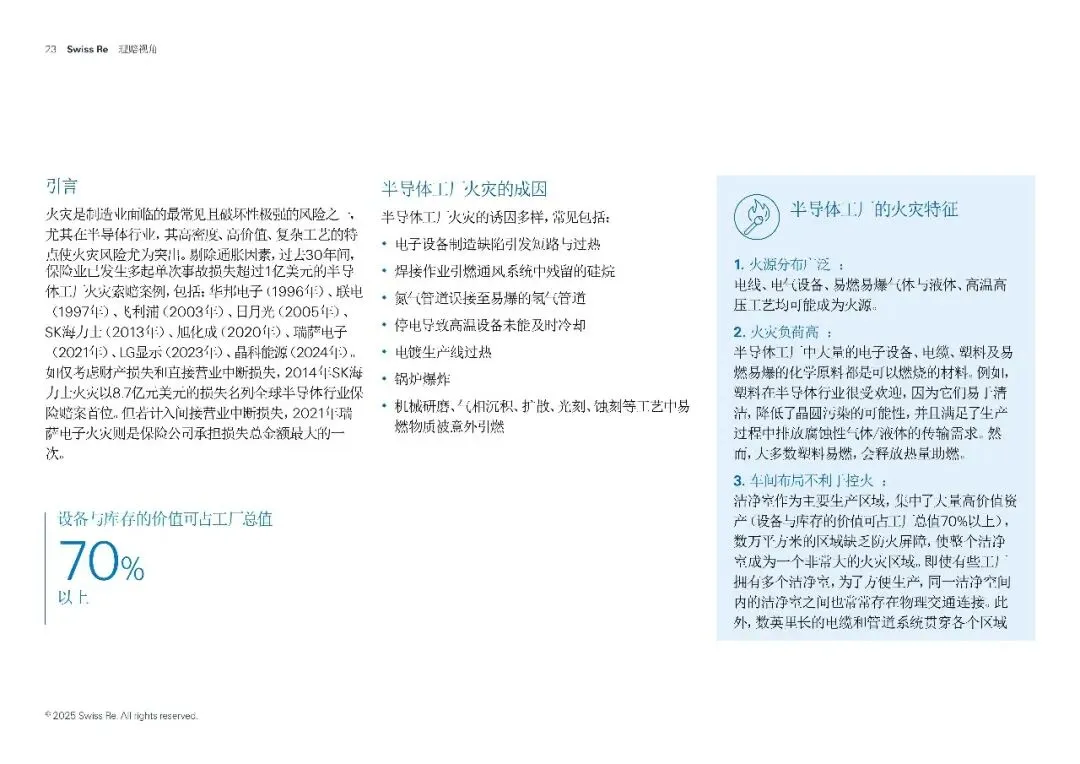
华邦(1996)、联电(1997)、飞利浦(2003)、日月光(2005)、SK 海力士(2013)、旭化成(2020)、瑞萨(2021)、LG 显示(2023)、晶科(2024)。
·SK 海力士 2014 火灾:直接损失 8.7 亿美元排第一
·瑞萨2021:算上间接营业中断,保险人亏得最狠
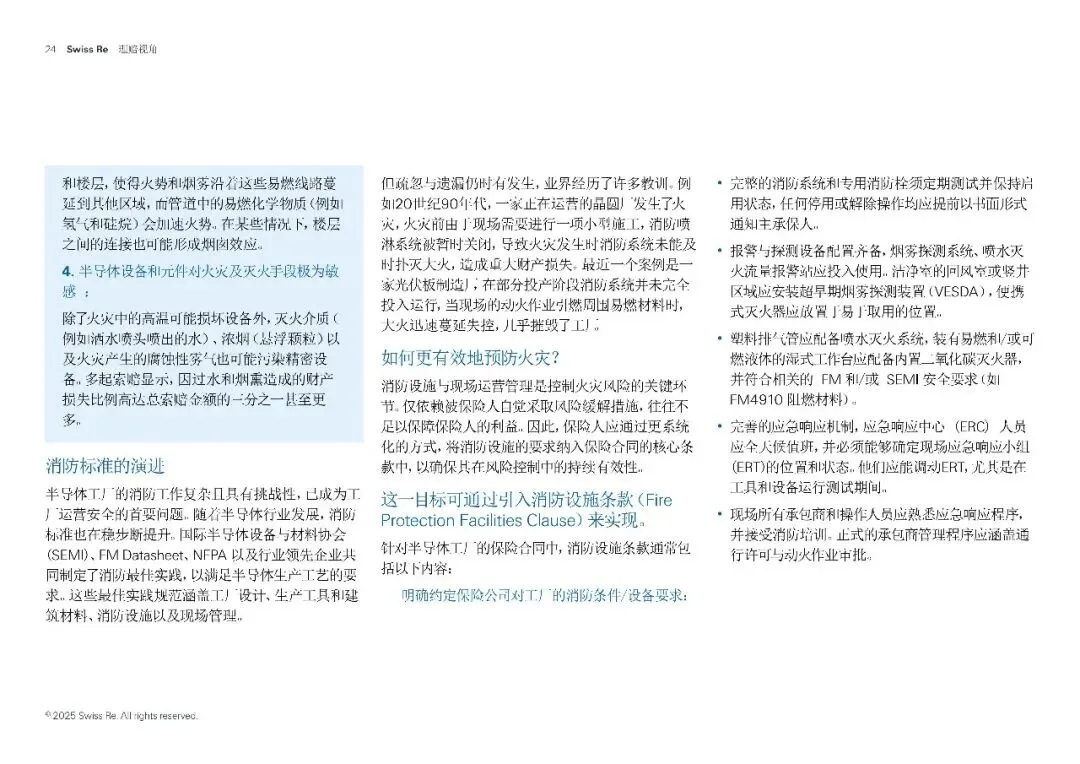
(二)半导体厂为什么一烧就完
1.火源到处有:电线、硅烷、氢气管、光刻蚀刻
2.火灾负荷高:塑料好清洁但易燃放热点
3.洁净室连成片:设备+库存占厂值 70% 以上,没防火隔断
4.水和烟比火狠:精密设备过水、烟熏、腐蚀雾→ 占总赔额 1/3 以上
(三)消防设施条款(FPF Clause)是防线
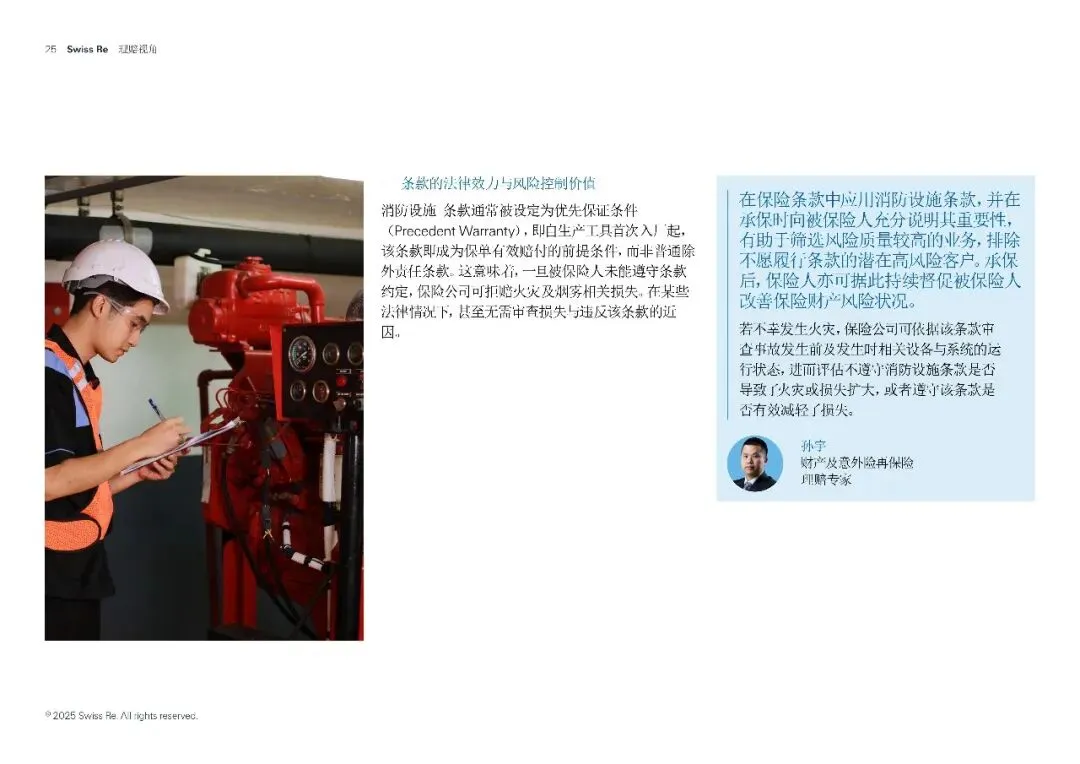
保险人把它写成优先保证条件(Precedent Warranty):
·喷淋/消防栓停一次要书面报主承保人
·洁净室回风竖井装VESDA 超早期烟探
·塑料排气管带喷淋,易燃液工作台配CO₂,符合 FM4910 / SEMI
·承包商动火要审批,ERC 24 小时有人
重点:违反这条款,不是“除外不赔”,是保单前提失效、可拒赔,甚至不纠结近因。
八、保险考古与长尾责任:翻几十年前的纸,也能翻出大案
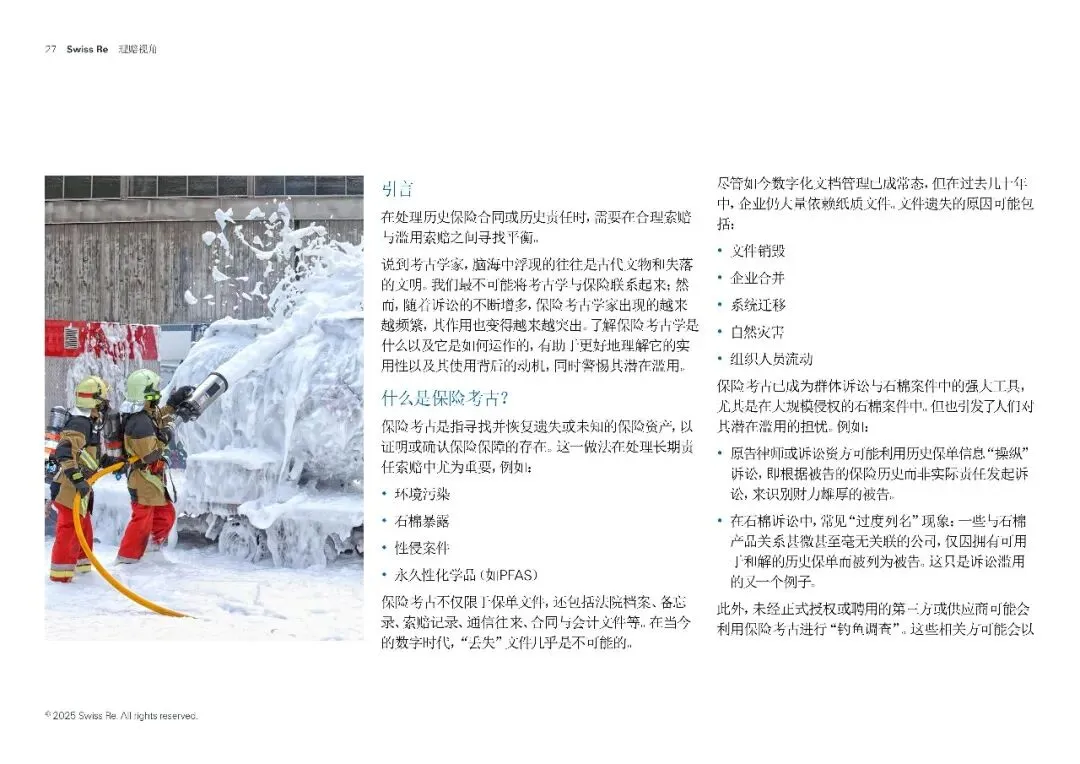
(一)保险考古是什么
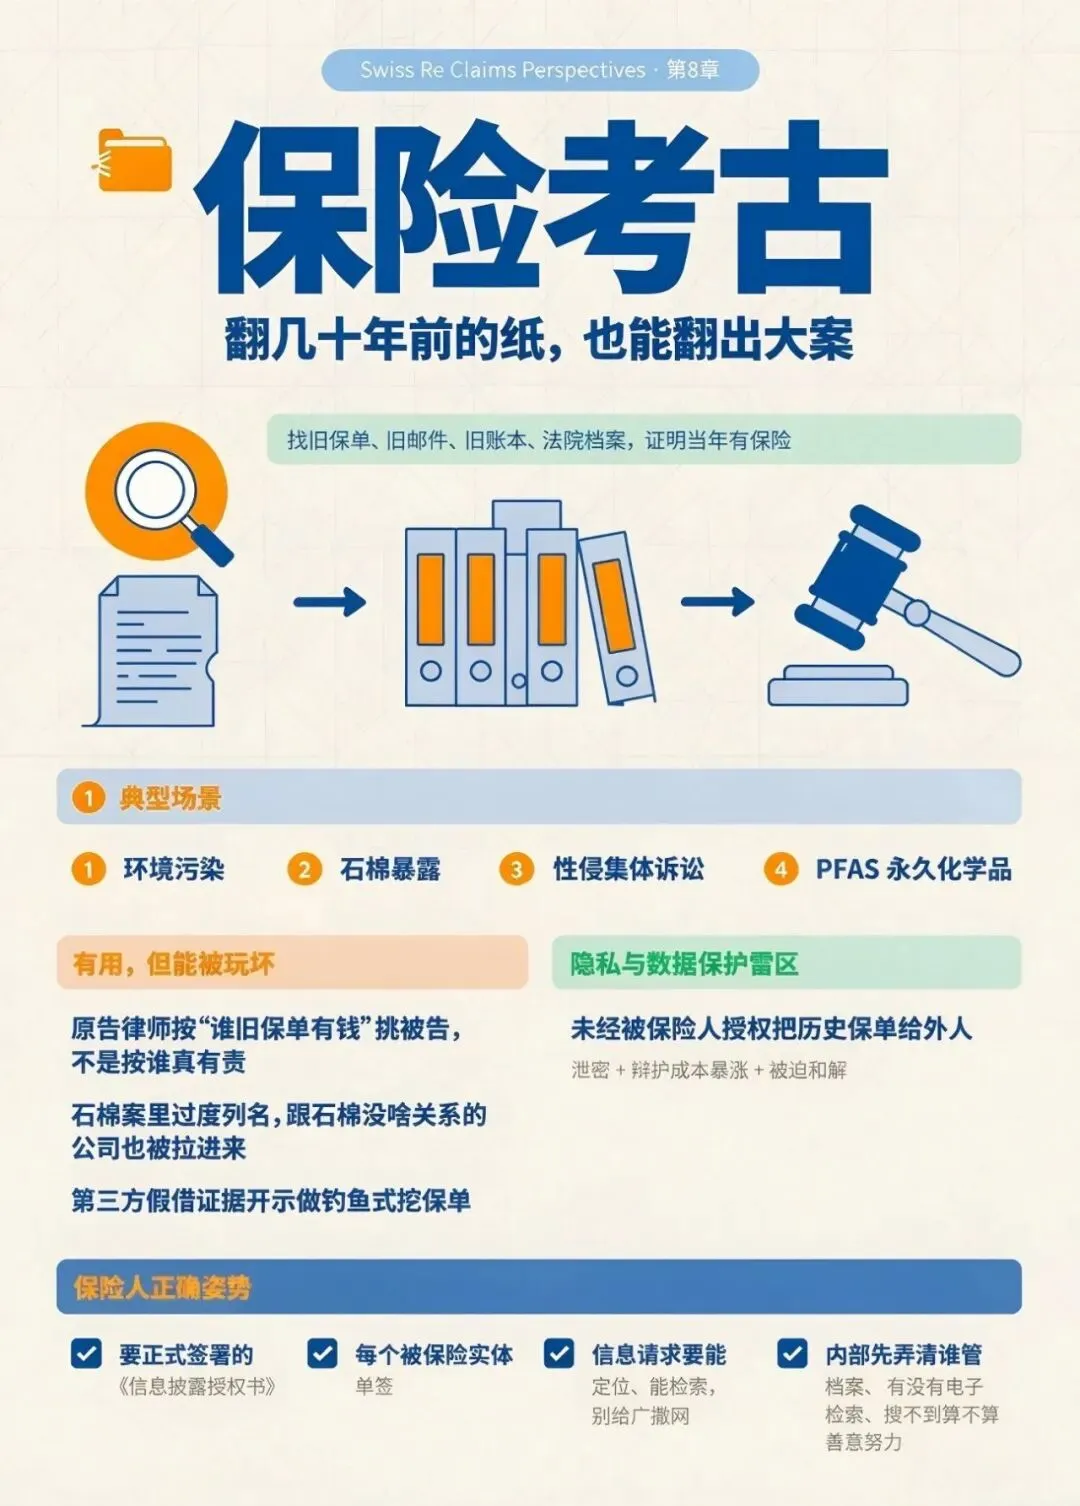
找丢了的旧保单、旧邮件、旧账本、法院档案,用来证明“当年有保险”。典型场景:
1.环境污染
2.石棉暴露
3.性侵集体诉讼
4.PFAS 永久化学品
(二)有用,但能被玩坏
·原告律师按“谁旧保单有钱”挑被告,不是按“谁真有责”
·石棉案里过度列名:跟石棉没啥关系的公司也被拉进来
·第三方假借证据开示做“钓鱼式挖保单”
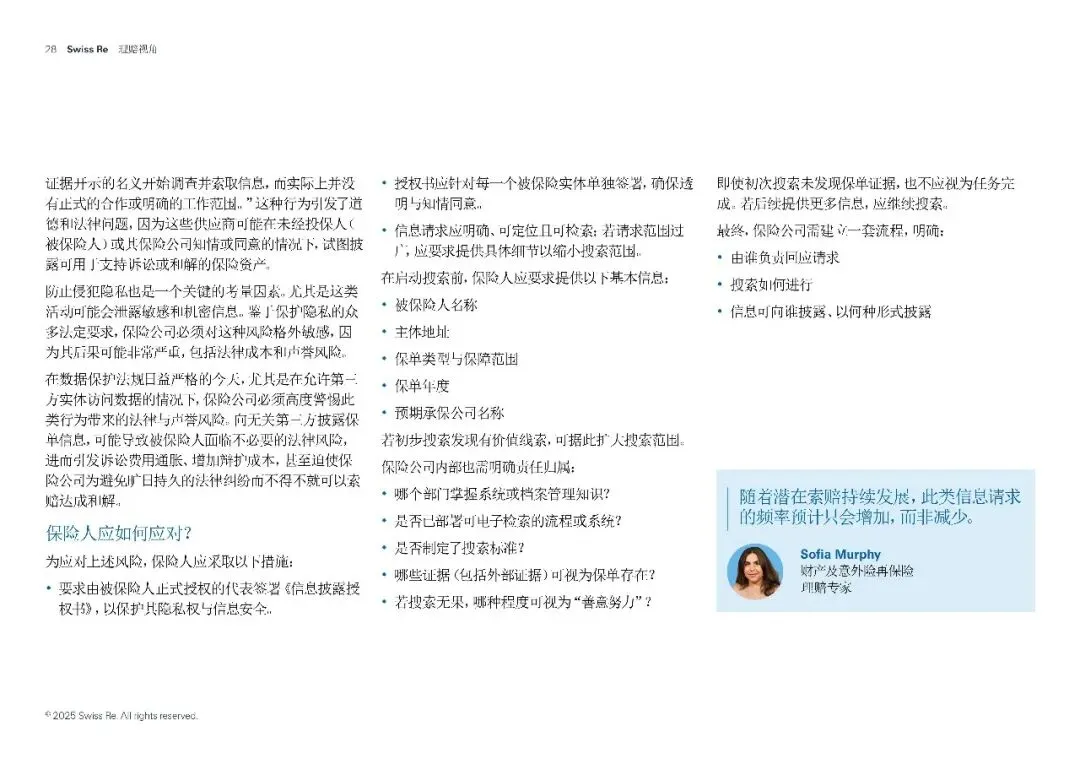
(三)隐私和数据保护雷区
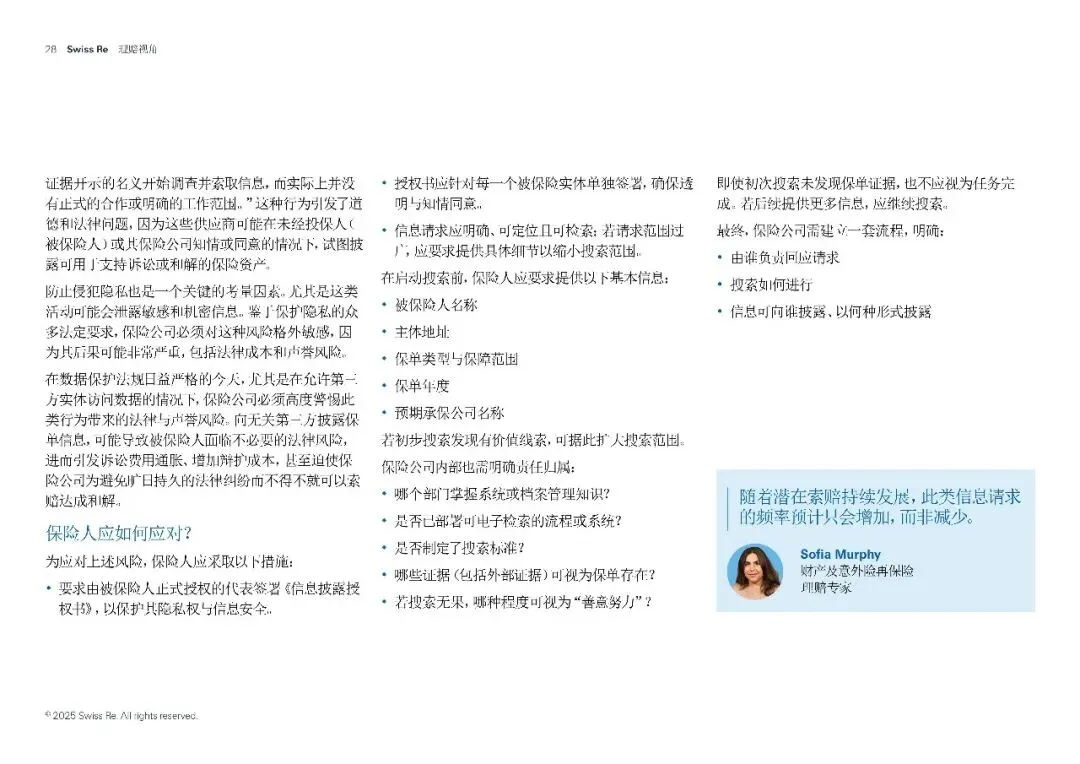
未经被保险人授权把历史保单给外人= 泄密 + 辩护成本暴涨 + 被迫和解。
(四)保险人正确姿势
1.要正式签署的《信息披露授权书》
2.每个被保险实体单签
3.信息请求要“能定位、能检索”,别给广撒网
4.内部先弄清:谁管档案、有没有电子检索、搜不到算不算“善意努力”
从山火到迷幻药,从海底电缆到旧保单——理赔端正在告诉承保端:风险不再按“条线”走,它在气候、地缘、法律、医药、科技之间串门。
保险人要是还只盯“赔不赔得到”,就晚了;该盯的是:条款写没写死、风险筛没筛掉、灾前拦没拦住、旧责任挖没挖清。
简要总结
山火、TPLF、混合战、风电、迷幻药、风暴、半导火、旧保单——八大信号指向同一趋势:风险跨界、损失前置、条款即风控。再保险视角下,理赔已不是事后记账,而是承保与韧性的第一道防线。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

