30页PPT-国寿2025分红及鑫益丰年产品介绍:利率下行时代,分红险凭什么重新出圈
- 2026-11-08 09:18:57
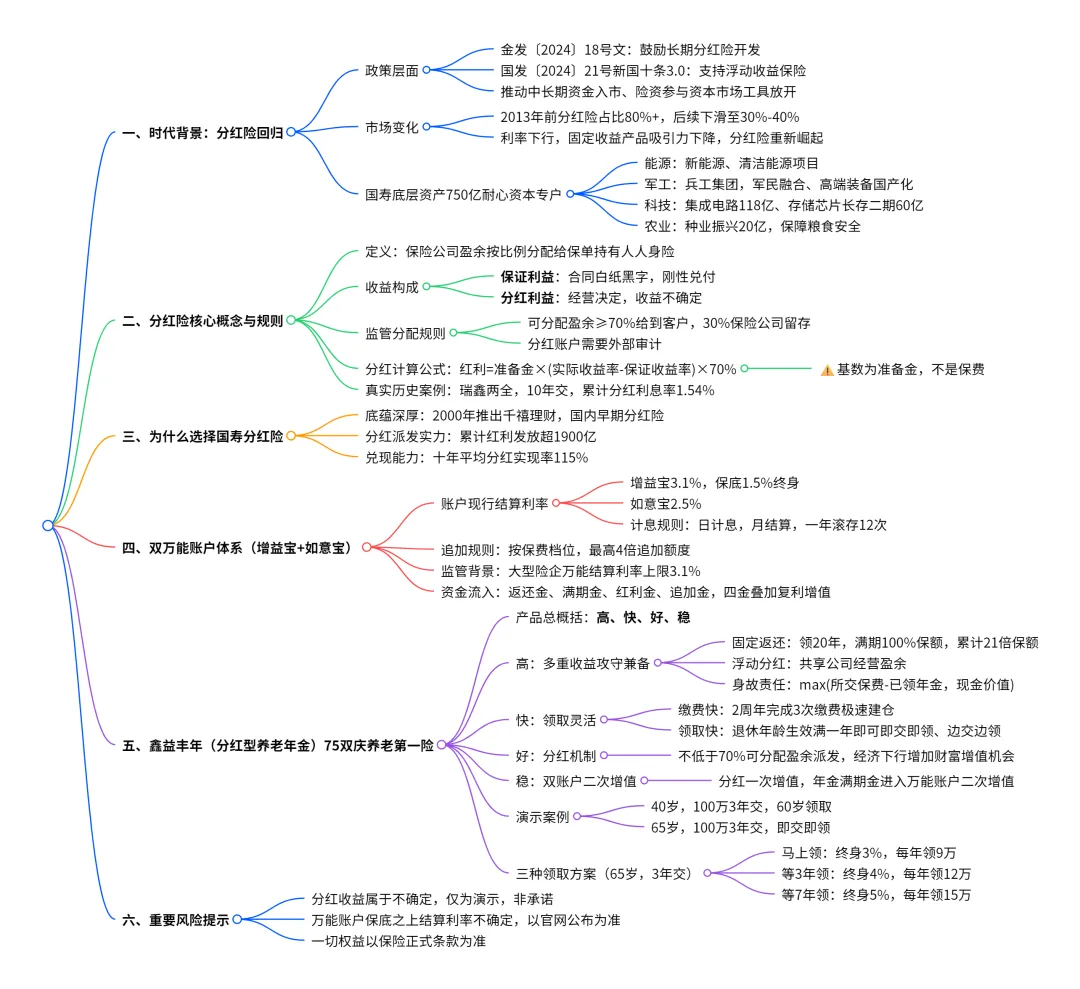
利率下行时代,分红险凭什么重新"出圈"?——读懂中国人寿分红险与"鑫益丰年"
导语
过去几年,普通人手里的钱,越来越"不好安放"。银行存款利率一降再降,银行理财打破刚兑,股票基金波动剧烈……很多人手里攥着钱,却不知道该往哪里放。就在这样的背景下,一份来自中国人寿的最新产品资料,给出了一个相当清晰的判断——分红险正在重新回到舞台中央。这份名为《国寿2025分红及鑫益丰年产品介绍》的报告,既不卖弄术语,也不空喊口号,而是用30页的篇幅,把政策风向、市场逻辑、产品机制和真实数据一层层讲清楚。本文就用最通俗的语言,把这份报告的核心内容一次讲透,让普通读者也能看懂分红险到底是怎么回事、"鑫益丰年"又值不值得关注。
一、为什么是现在?——政策与市场的双重转向
要说清楚分红险为什么"火"起来,必须先看两个变量:一是政策怎么定调,二是市场往哪走。
(一)官方定调:分红险迎来"政策东风"
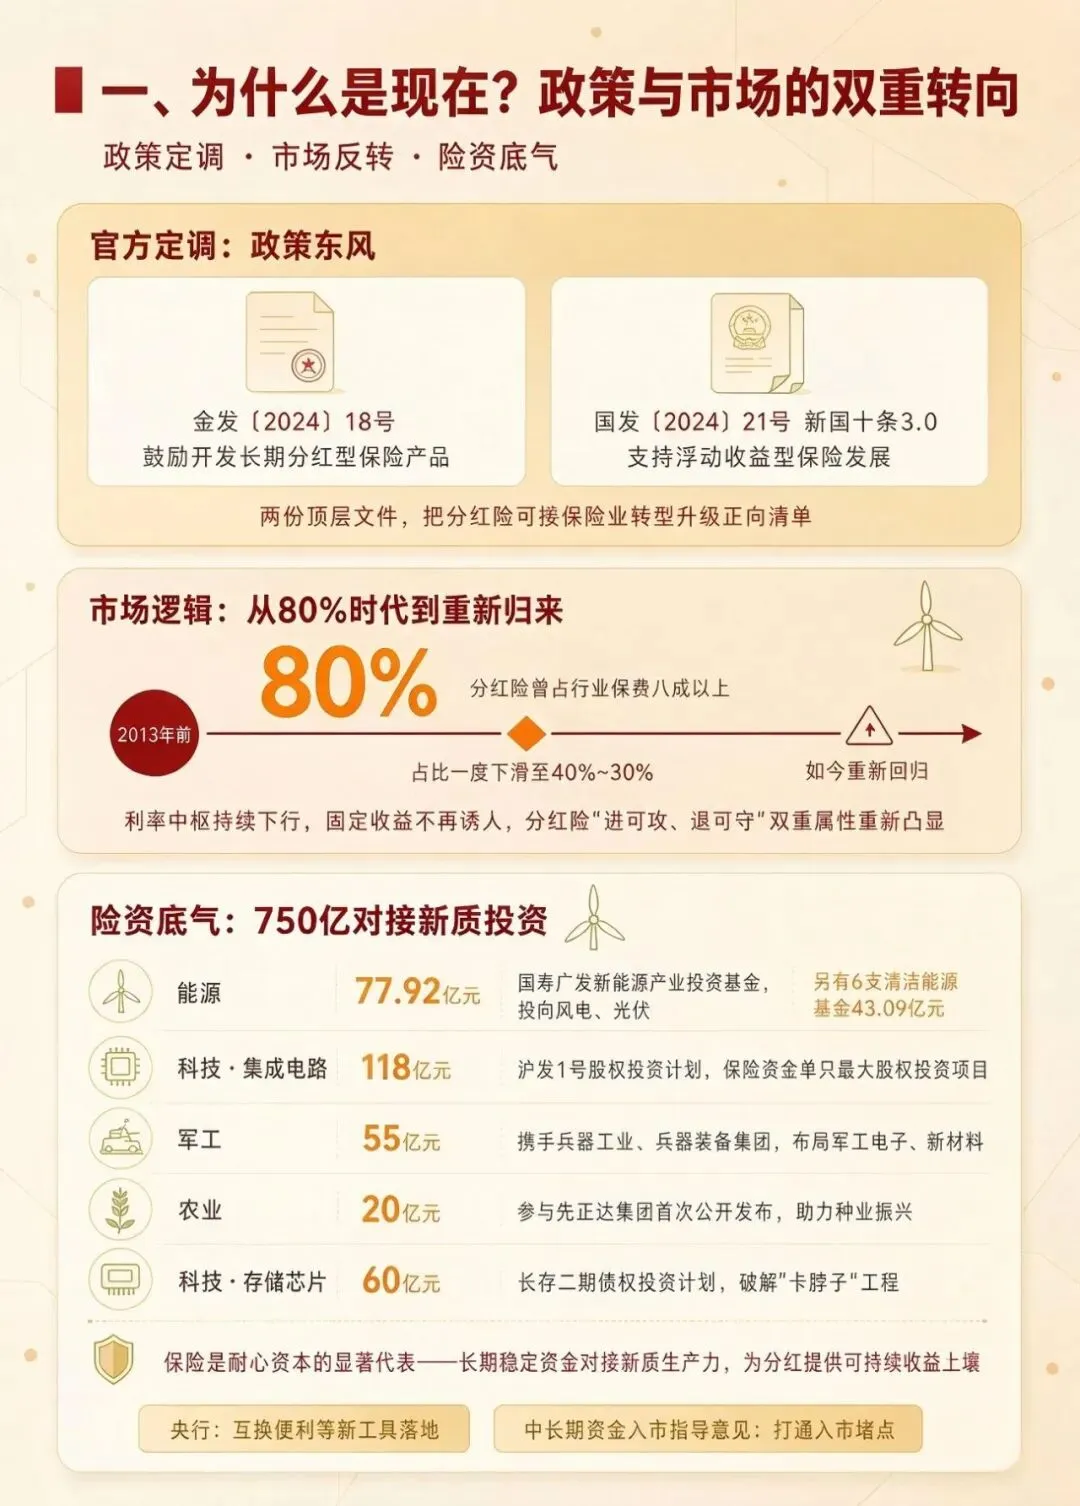
报告开篇就抛出两份关键文件。第一份是《关于健全人身保险产品定价机制的通知》(金发〔2024〕18号),由金融监管总局发布,首次明确提出"鼓励开发长期分红型保险产品";第二份是《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》(国发〔2024〕21号),也就是业内熟知的"新国十条3.0",直接把"支持浮动收益型保险发展"写进了深化保险业改革开放的方向。两份顶层文件的信号非常明确——分红险已经被写进保险业转型升级的正向清单,政策在为分红险"背书"。
(二)市场逻辑:从"80%时代"到重新归来
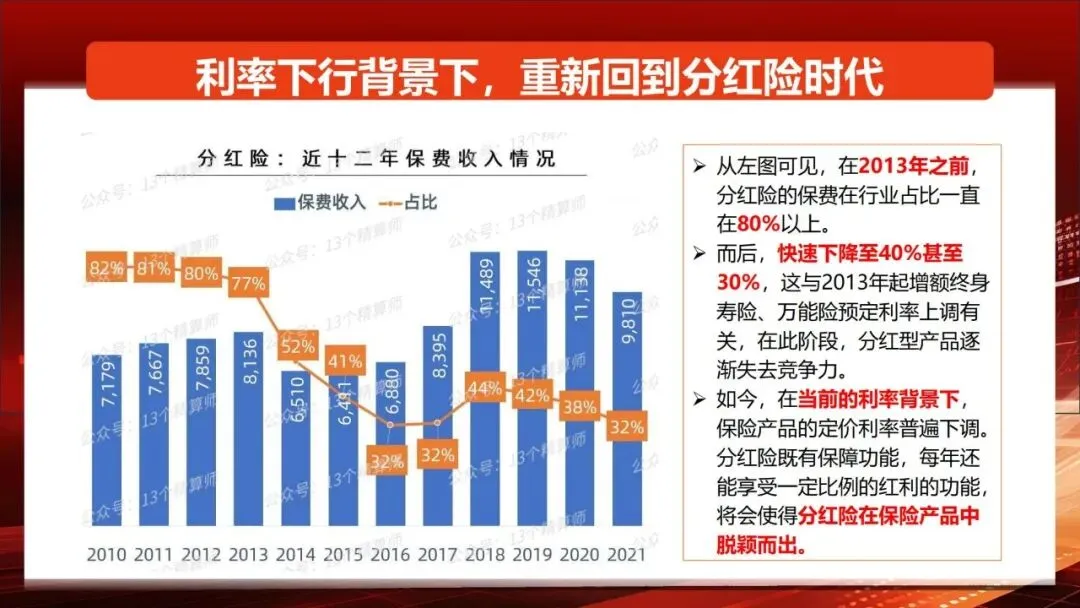
报告用一组数据勾勒出分红险的"起落"。在2013年之前,分红险保费在行业中的占比一直维持在80%以上,堪称市场绝对主力;此后随着增额终身寿险、万能险的预定利率上调,分红险逐渐失去竞争力,行业占比一度快速下滑到40%甚至30%。而今天,情况正在反转:利率中枢持续下行,普通保险产品的定价利率普遍下调,当"固定收益"不再诱人时,分红险"既有保障、每年还能享受一定比例红利"的双重属性重新凸显——报告直言:分红险时代正在回归。
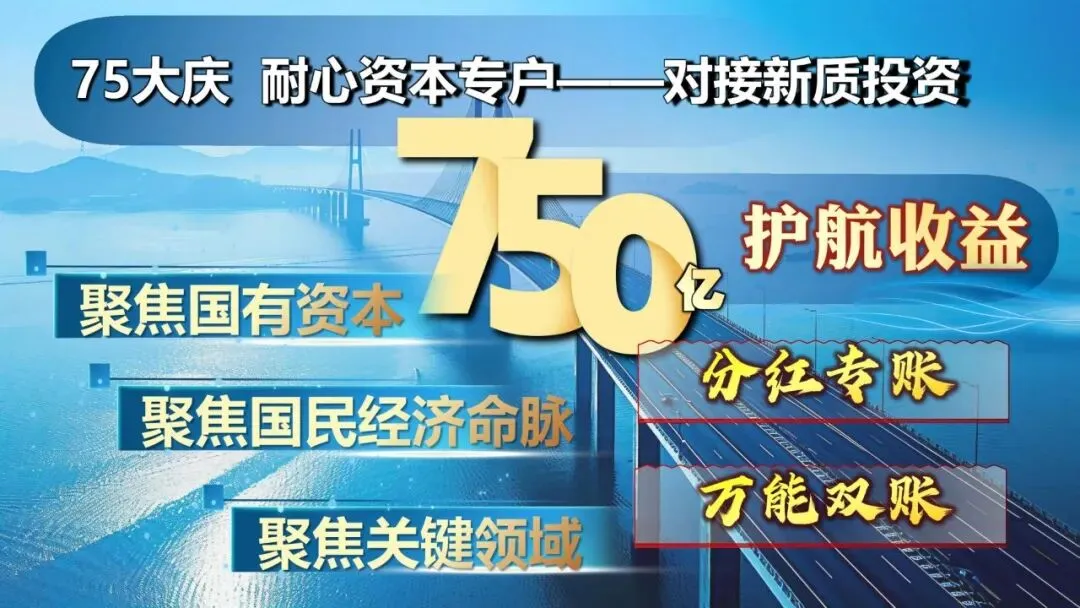
(三)险资底气:750亿对接"新质投资"
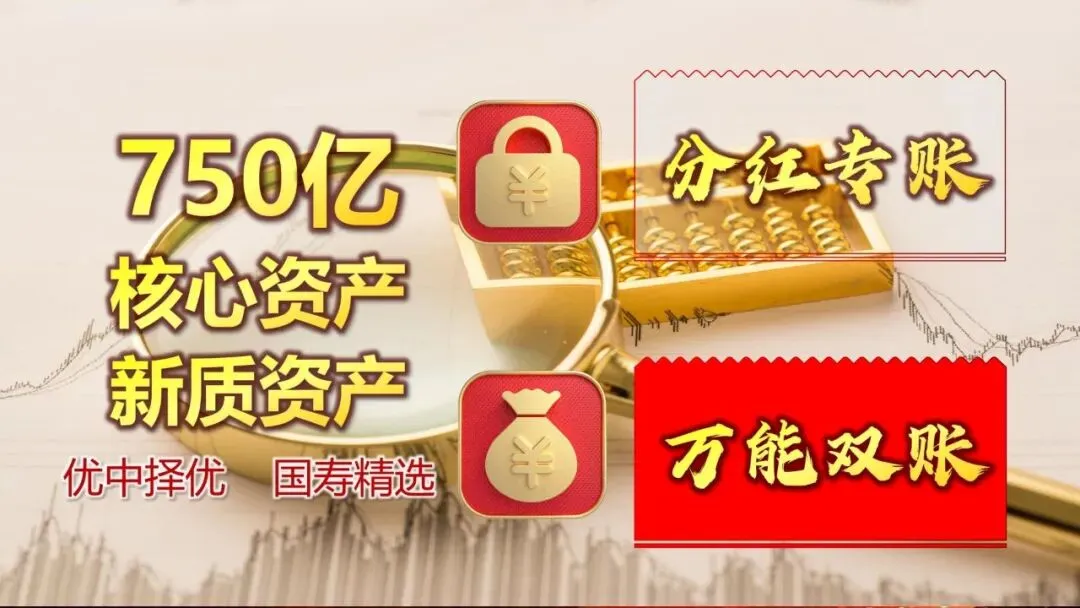
分红能不能分得出来,归根到底取决于险资能不能赚到钱。报告用整整一页的篇幅,展示了中国人寿的资产布局,关键词是聚焦国有资本、聚焦国民经济命脉、聚焦关键领域。具体数字如下——
1.看能源:联合广发基金发起设立国寿广发新能源产业投资基金,总规模77.92亿元,投向国家电网下属风电、光伏等新能源项目;同时投资6支清洁能源私募股权基金,总规模43.09亿元;
2.看科技(集成电路):"中国人寿-沪发1号股权投资计划"募集规模约118亿元,成为保险资金股权投资单只规模最大的项目;
3.看军工:携手中国兵器工业集团、中国兵器装备集团等军工央企,布局军工电子、新材料,投资规模55亿元;
4.看农业:国寿财富管理公司参与先正达集团首次公开发行,助力"种业振兴",投资规模20亿元;
5.看科技(存储芯片):"国寿-长存二期项目债权投资计划"总规模60亿元,助力破解存储芯片领域"卡脖子"工程。
这些布局背后,是报告反复强调的一句话——保险是耐心资本的显著代表。险资以长期、稳定的资金对接新质生产力,才有底气为分红险提供可持续的"收益土壤"。这正是"分红看国寿"最坚实的底层支撑。
值得注意的是,报告还专门引用了监管层的配套利好。一方面,央行推动证券、基金、保险公司互换便利等新工具落地,利好险资快速参与市场;另一方面,《关于推动中长期资金入市的指导意见》着力打通社保、保险、理财等资金入市的堵点,让险资能够长期分享优质稳定资产的红利。政策端"既给方向、又给工具",分红险的春天由此真正到来。
二、分红险是什么?——先把"收益"这回事讲明白
很多第一次接触分红险的人,最大的困惑是"分红到底靠不靠谱"。报告用五个层次,把这个问题讲得很透。
(一)一个通俗的定义
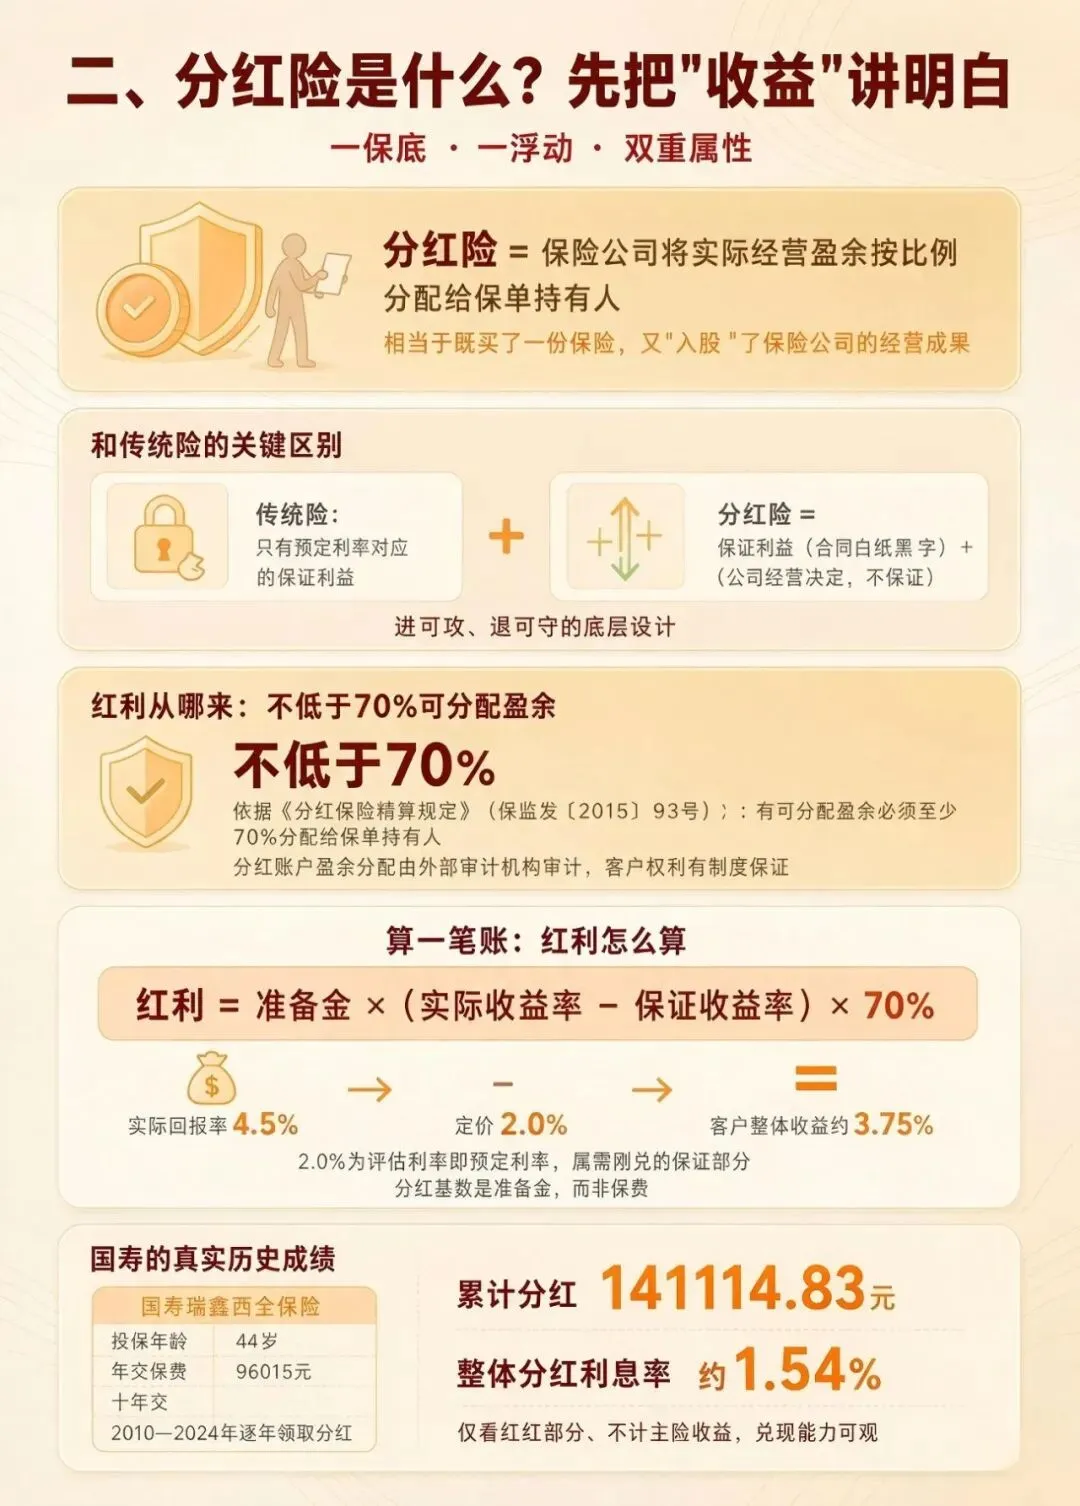
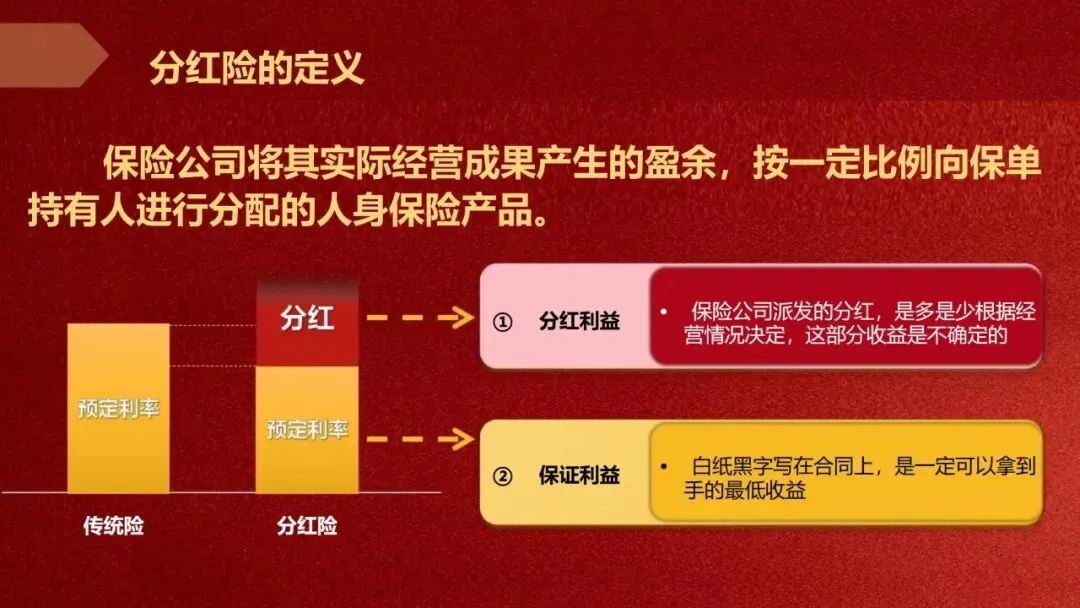
报告给出的标准定义是:分红险,是保险公司将其实际经营成果产生的盈余,按一定比例向保单持有人进行分配的人身保险产品。直白地说,买分红险,相当于既买了一份保险,又"入股"了保险公司的经营成果——公司经营得好,你就多分一杯羹。
(二)和传统险的关键区别
传统险只有预定利率对应的保证利益;分红险则拆成两块——保证利益(白纸黑字写在合同上、一定能拿到手的最低收益)加上分红利益(根据公司经营情况决定、这部分收益不保证)。一保底、一浮动,这正是分红险"进可攻、退可守"的底层设计。
(三)红利从哪来:不低于70%的可分配盈余
有人担心"分红分多少,全看公司心情"。报告特别强调:分红是受严格监管的。依据《分红保险精算规定》(保监发〔2015〕93号),只要保险公司有可分配盈余,就必须把不低于70%的部分分配给保单持有人;同时,分红账户的盈余分配要由外部审计机构审计。也就是说,客户享受分红的权利是有制度保证的,不是公司想分多少就分多少。
(四)算一笔账:分红到底怎么算
报告给出了核心公式:红利=准备金×(实际收益率-保证收益率)×70%。举个例子:假设某一年经营回报率为4.5%,产品定价2.0%,那么盈余就是2.5%,其中70%用于分红,即1.75%,客户整体收益约为3.75%。这里有两个关键点:一是2.0%是评估利率、也是预定利率,属于需要刚兑的保证部分;二是分红的基数是准备金,而不是保费——这个细节决定了分红的实际计算口径。
(五)国寿的真实历史成绩
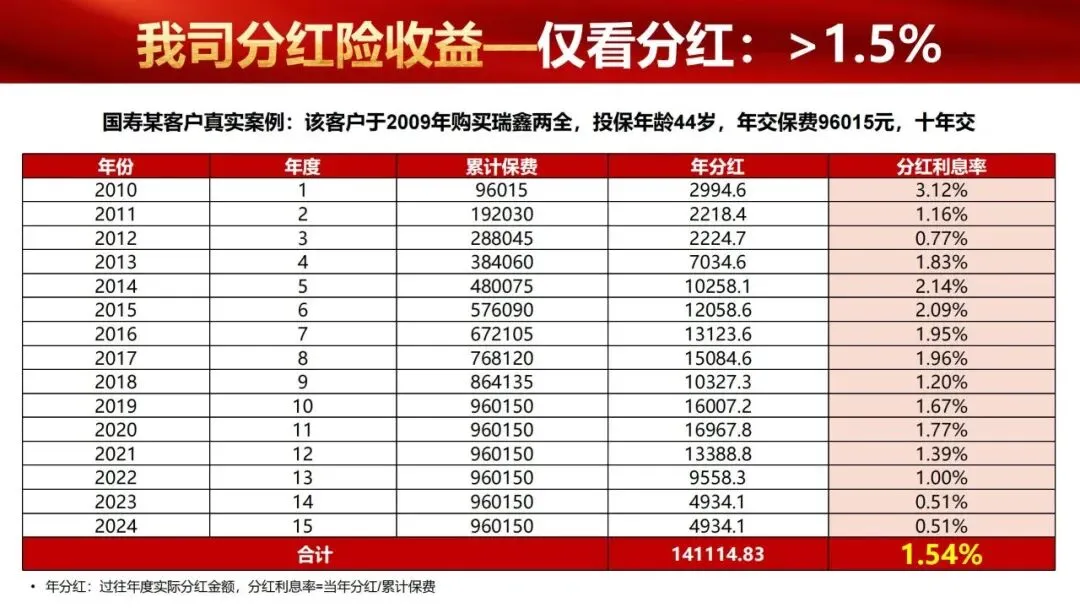
报告还晒出了一份真实客户案例:某客户2009年投保国寿瑞鑫两全保险,投保年龄44岁,年交保费96015元、十年交。从2010年到2024年,该客户逐年领取分红,累计分红141114.83元,整体分红利息率约1.54%。也就是说,即便只看分红部分、不计主险收益,国寿分红险的历史兑现能力也相当可观。
三、分红险为什么看国寿?——三个硬核理由
市面上分红险并不少,为什么要单独说"分红险看国寿"?报告给出三个理由。
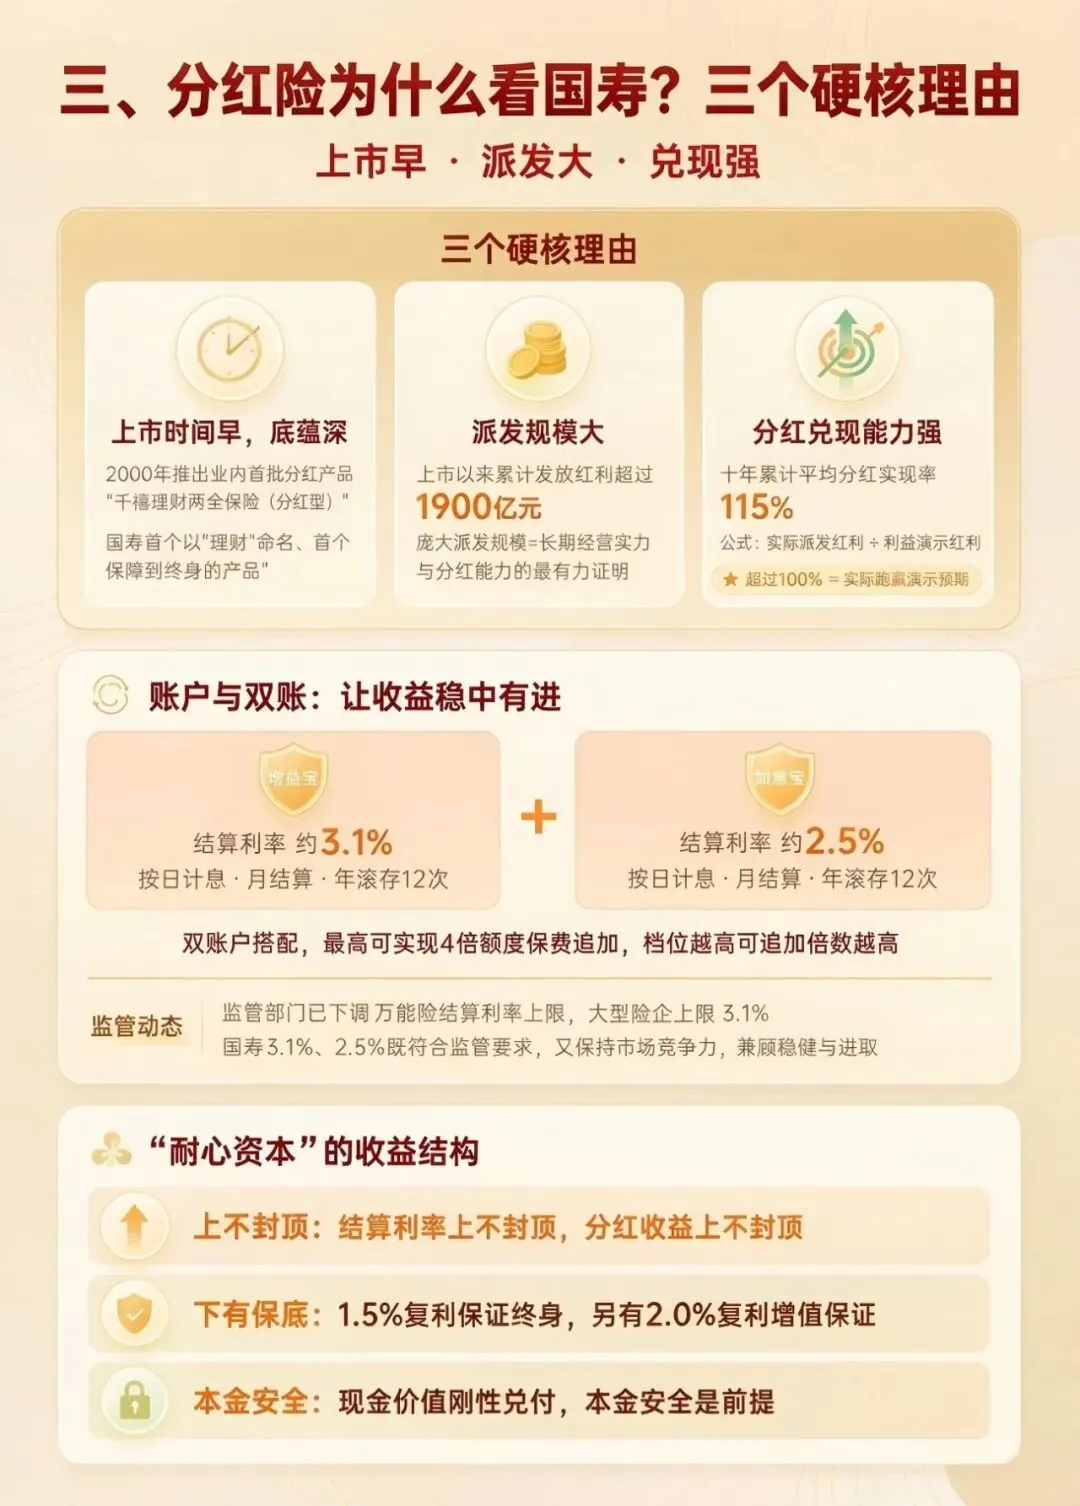
(一)上市时间早,底蕴深
2000年,中国人寿就推出了业内首批分红型产品——"千禧理财两全保险(分红型)",这也是国寿首个以"理财"命名、首个保障到终身的产品,是最早开启分红险时代的大型险企之一。
(二)派发规模大
报告显示,国寿分红险上市以来累计发放红利超过1900亿元。如此庞大的派发规模,本身就是公司长期经营实力和分红能力的最有力证明。
(三)分红兑现能力强
十年累计平均分红实现率达到115%,基本兑现了对客户的长期承诺。所谓"分红实现率",公式是某分红产品累计分红年度实际派发的红利金额÷利益演示的红利金额——超过100%,意味着实际分红跑赢了当初的演示预期,兑现能力可见一斑。
四、账户与双账:让收益"稳中有进"
分红险的收益,很大程度上要靠账户来"滚"起来。报告重点介绍了国寿的"双万能账户"设计。
(一)双万能账户:增益宝+如意宝
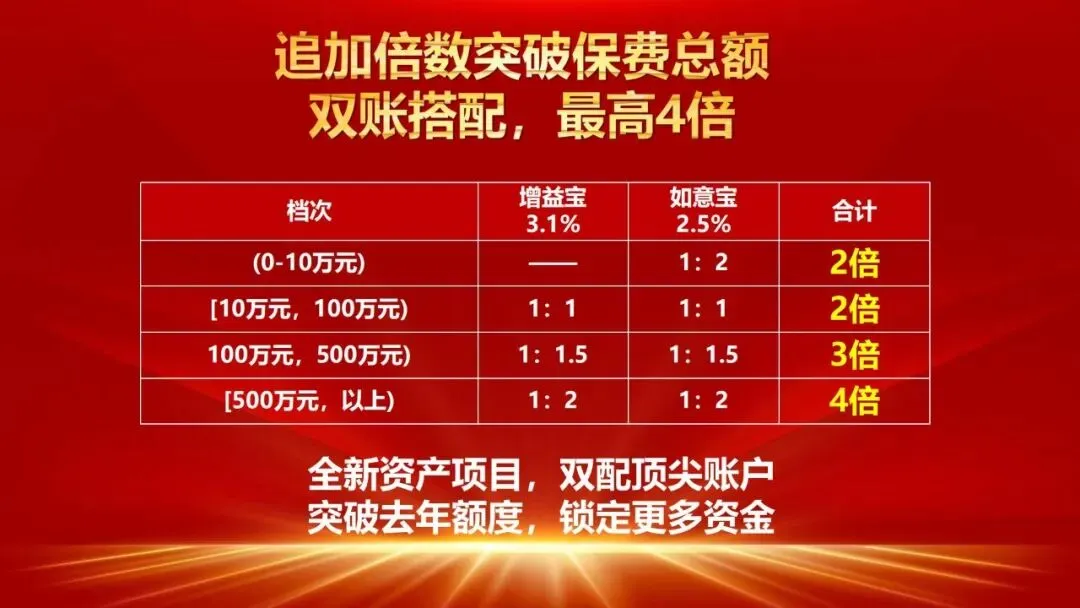
国寿的账户体系由"增益宝"与"如意宝"双账户构成。目前增益宝账户结算利率约3.1%、如意宝账户约2.5%,均按日计息、月结算、一年滚存12次的方式复利增值。通过双账户搭配,最高可实现4倍额度的保费追加。不同保费档位的配比也不同,总体上档位越高、可追加倍数越高,资金越灵活。
(二)结算利率的现实坐标
报告同时引用了监管动态:监管部门已将万能险结算利率上限下调,其中大型险企上限为3.1%。在这一背景下,国寿3.1%、2.5%的结算利率,既完全符合监管要求,也保持了较强的市场竞争力,兼顾了"稳健"与"进取"。
(三)"耐心资本"的收益结构
报告用一张图总结了保险的核心属性——
1.上不封顶:结算利率上不封顶、分红收益上不封顶;
2.下有保底:1.5%复利保证终身,另有2.0%复利增值的保证;
3.本金安全:现金价值刚性兑付,本金安全是前提。
五、主角登场:鑫益丰年(养老年金·分红型)拆解
压轴登场的,是国寿2025年重磅养老产品——"鑫益丰年",定位"75双庆养老第一险",产品全称是"养老年金保险(分红型)"。报告用"高、快、好、稳"四个字概括它的核心卖点。
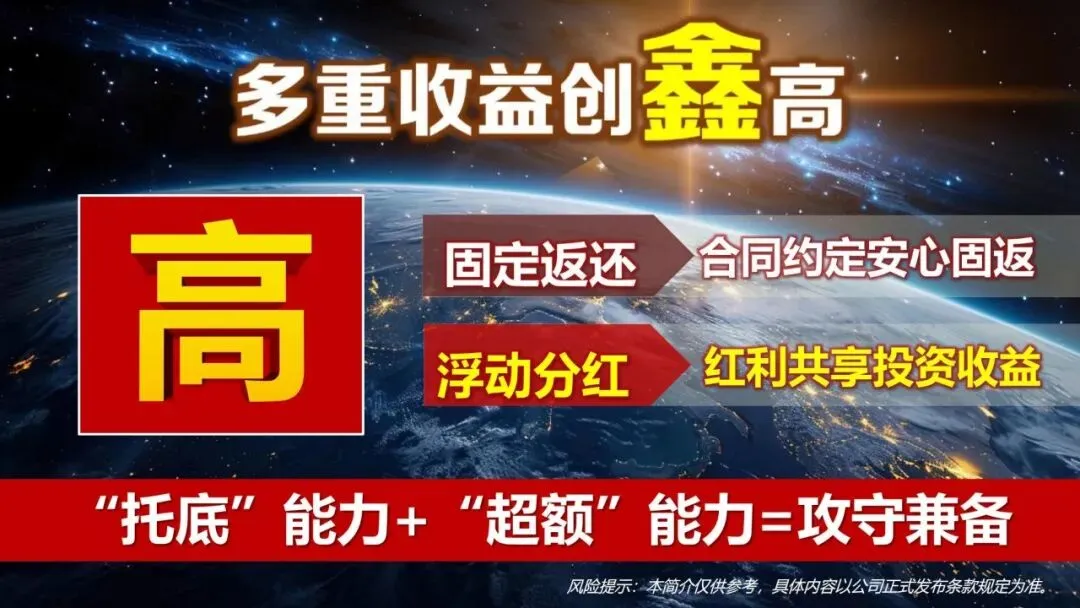
(一)高——多重收益创鑫高
"鑫益丰年"同时具备固定返还(合同约定、安心固返)与浮动分红(红利共享投资收益),报告称之为"'兜底'能力+'超额'能力=攻守兼备"。在领取环节,自约定满期日起可领20年,满期还能再拿100%保额,固定返还可领约21倍保额;如领取期间身故,受益人可领取"所交保费-已领取养老年金"与现金价值的较大者,保障依然在。
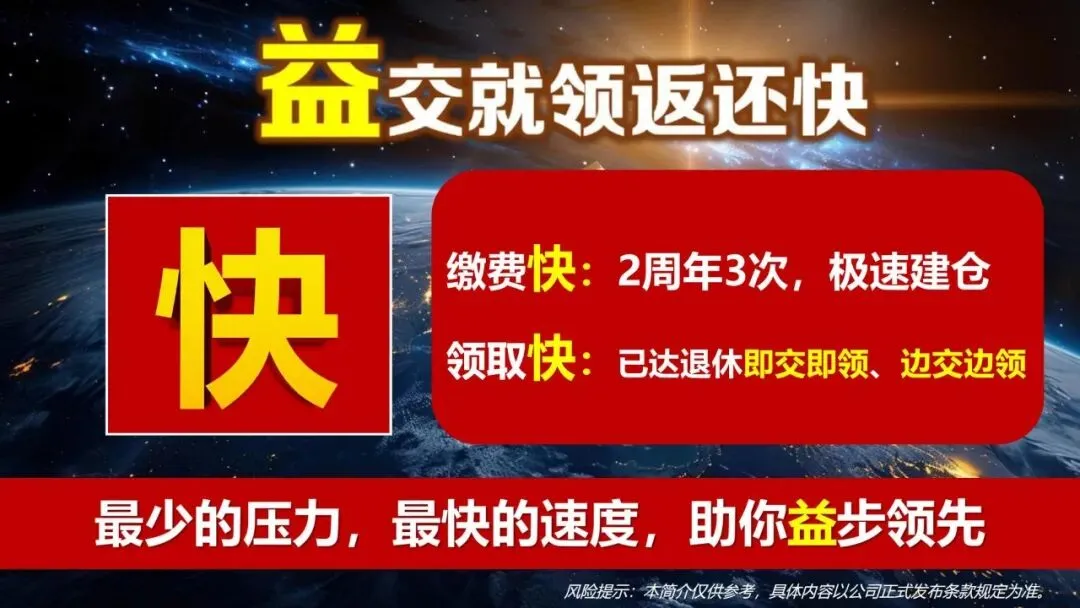
(二)快——益交就领返还快
缴费快:2周年3次即可"极速建仓";领取快:已达退休年龄的客户,可实现即交即领、边交边领,生效满一年对应日起即可领取。最快能实现"今天交、马上领",资金利用率很高。
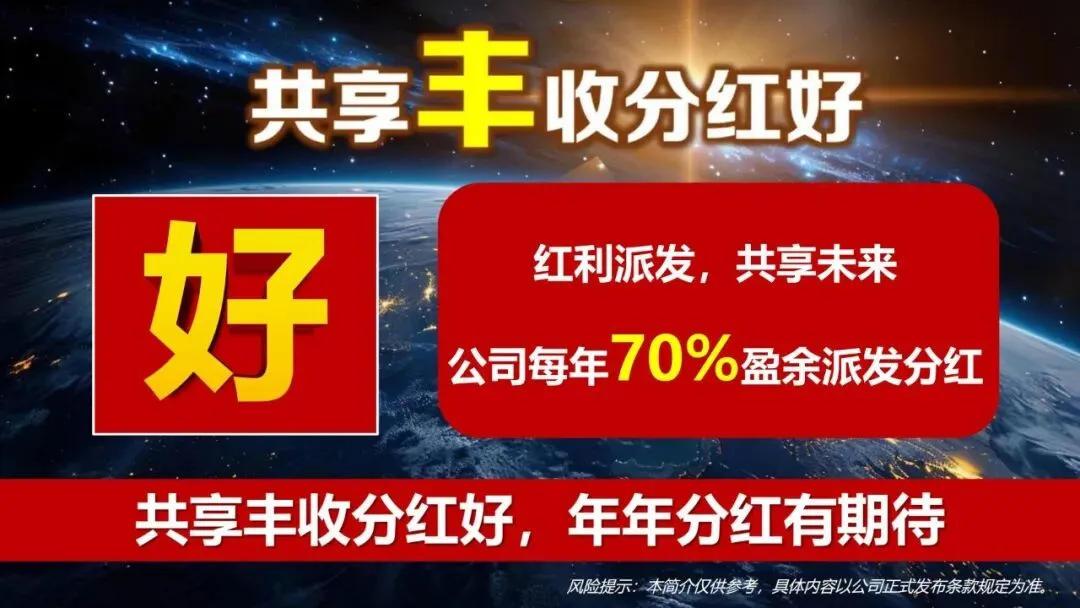
(三)好——共享丰收分红好
公司每年将不低于70%的盈余用于分红派发,让客户共享经营成果,实现"红利派发、共享未来",年年分红有期待。
(四)稳——双账年年增长稳
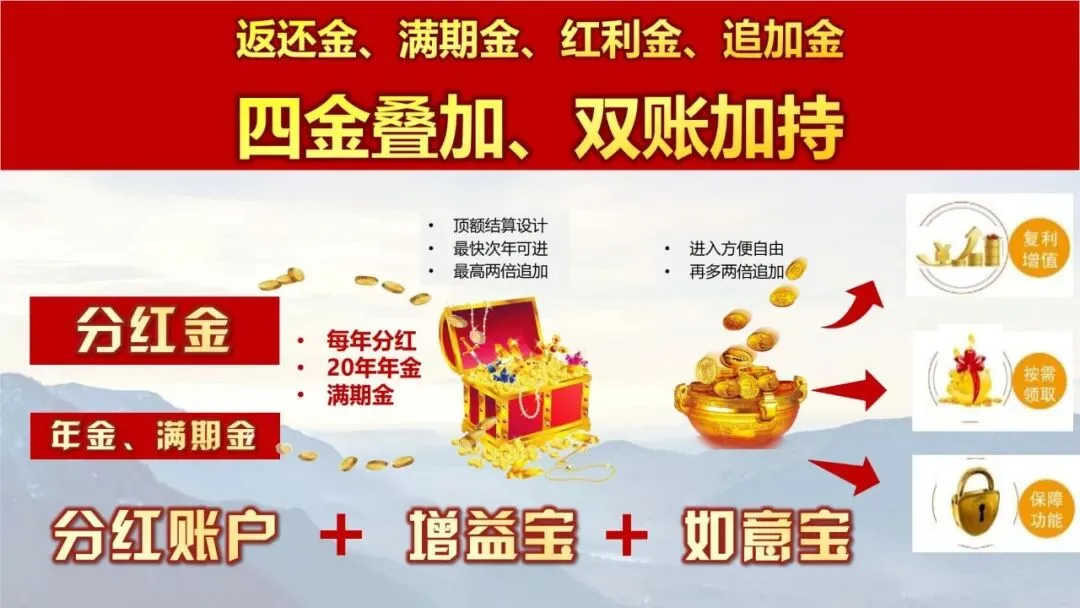
返还金、满期金、红利金都可以进入万能账户二次增值,形成"返还金、满期金、红利金、追加金——四金叠加、双账加持"的复利闭环,收益在账户里持续滚动。分红账户负责"年年有期待",增益宝、如意宝两个万能账户则负责"资金再生长",三者各司其职,共同把每一笔钱的价值用足。对普通家庭来说,这种"固定返还打底、分红添彩、账户滚雪球"的组合,恰好对应了养老资金既要安全、又要增值、还要灵活的双重诉求。
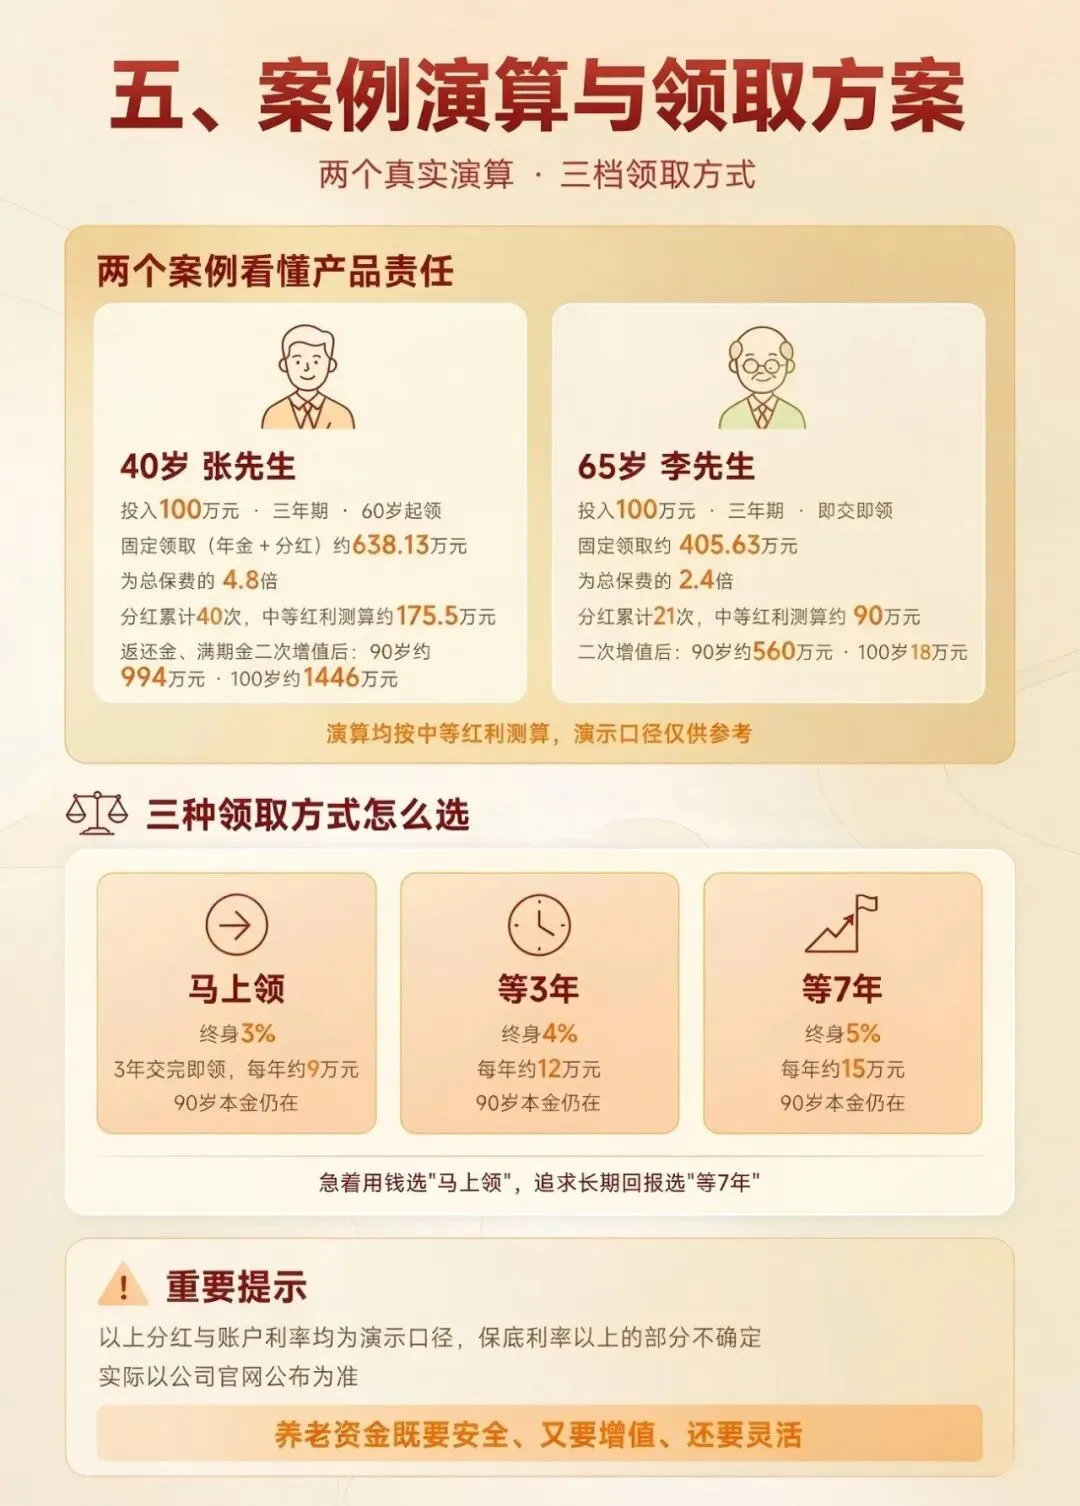
(五)两个案例看懂产品责任
报告用两个具体案例,把产品责任"演算"给我们看——
1.40岁张先生:投入100万元、三年期、选择60岁起领。固定领取(年金+分红)约638.13万元,为总保费的4.8倍;分红累计40次,按中等红利测算累计约175.5万元;返还金、满期金进入账户二次增值后,90岁账户价值约994万元、100岁约1446万元。
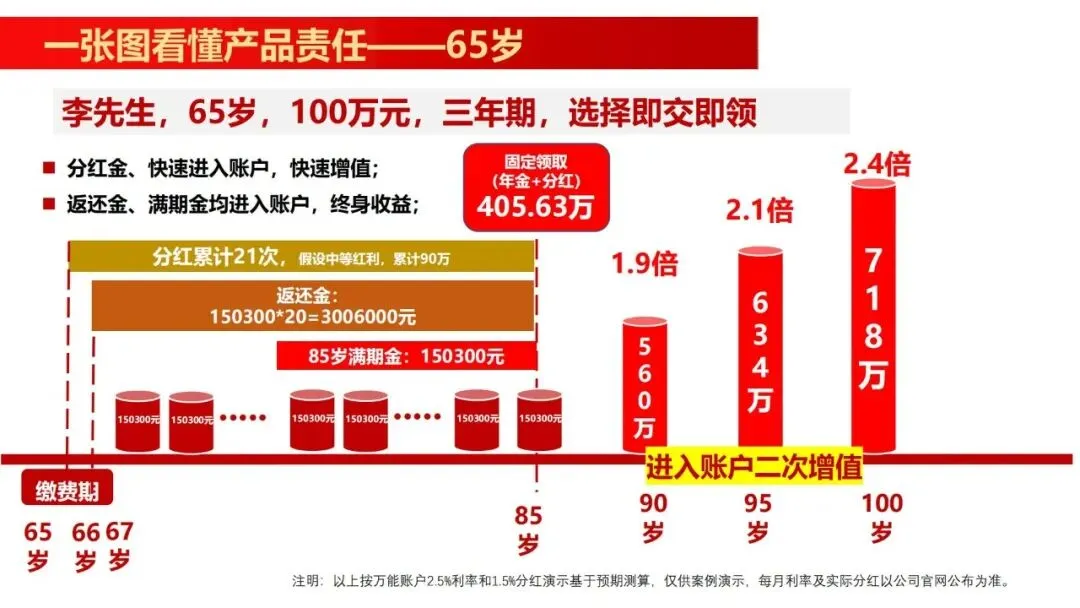
2.65岁李先生:投入100万元、三年期、选择即交即领。固定领取约405.63万元,为总保费的2.4倍;分红累计21次,按中等红利测算累计约90万元;账户二次增值后,90岁约560万元、100岁约718万元。
(六)三种领取方式怎么选
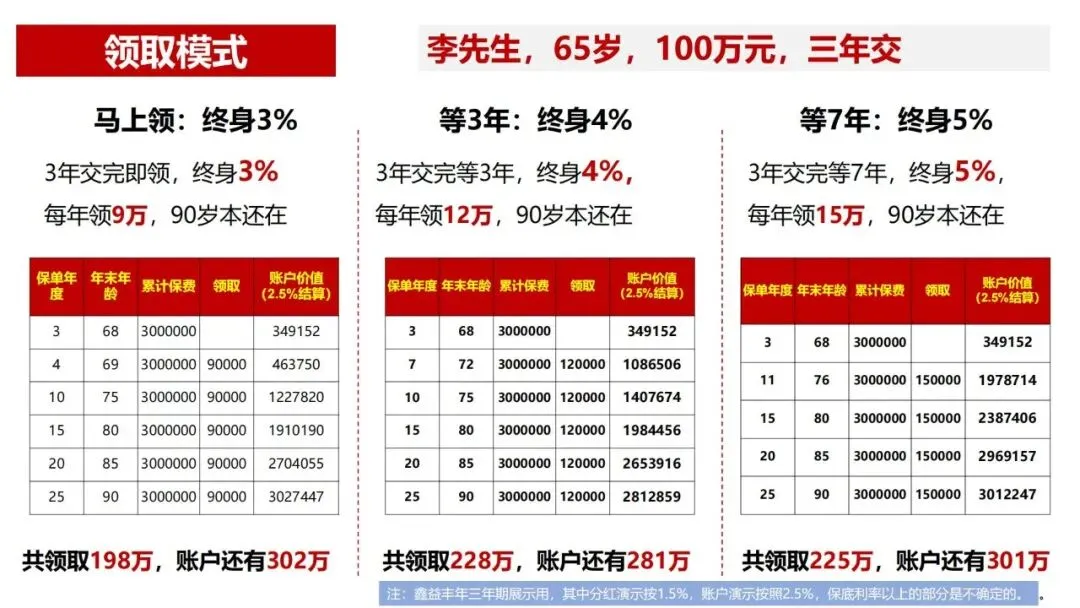
以65岁李先生、100万元三年交为例,报告给出了三档领取方案——
1.马上领:终身3%,3年交完即领,每年领约9万元,90岁本金仍在;
2.等3年:终身4%,每年领约12万元,90岁本金仍在;
3.等7年:终身5%,每年领约15万元,90岁本金仍在。
三种方案各取所需:急着用钱的选"马上领",追求长期回报的选"等7年"。需要特别提醒的是,以上分红与账户利率均为演示口径,保底利率以上的部分是不确定的,实际以公司官网公布为准。
总结与简评
利率下行时代,分红险以"下有保底、上有分红"重新回归舞台。中国人寿以750亿新质投资打底、1900亿历史分红背书,鑫益丰年兼顾养老与增值。读懂政策、看清逻辑,才能让钱在确定性中稳健生长。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

