40页PPT-中泰证券-2Q26保险资金重仓流通股深度跟踪——加仓公用&煤炭,新进食饮&银行
- 2026-09-22 01:33:02
2Q26险资重仓A股深度复盘:加仓公用、煤炭,新进食饮、银行,红利+科技双线布局
一、低利率大背景:险资增配权益已经成为大势所趋
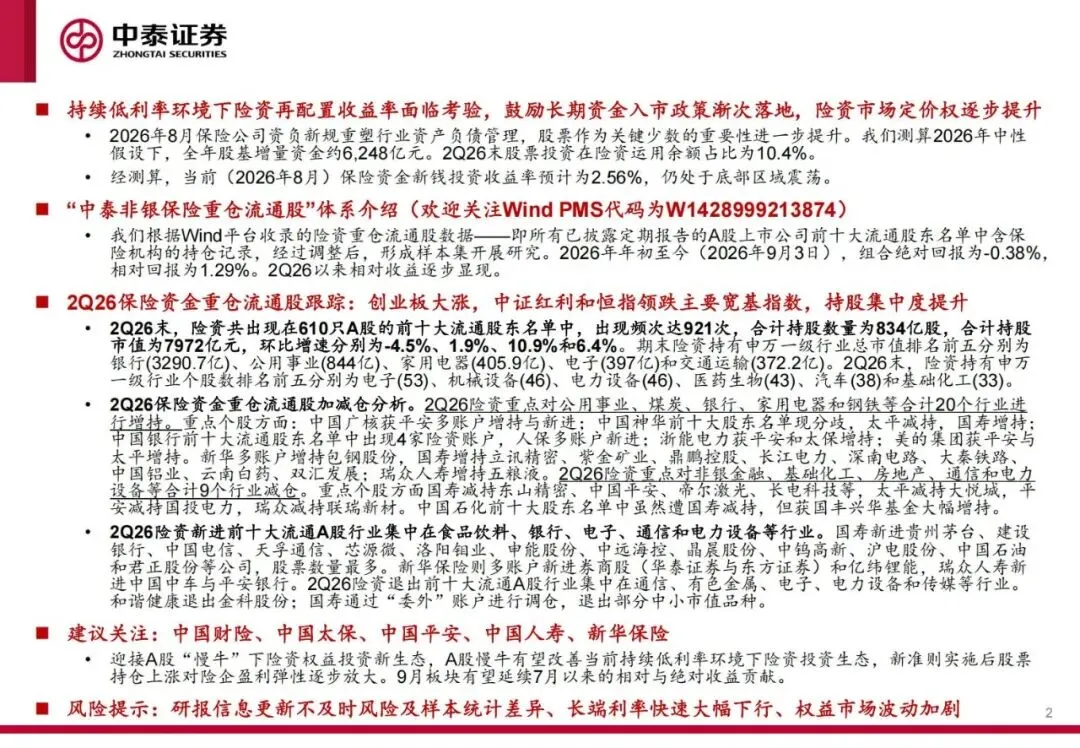
持续下行的利率环境,正在深度改变保险资金的资产配置逻辑。保险负债端成本刚性,固收资产收益率不断走低,倒逼险资加大权益市场布局力度,股票资产成为险资增厚收益的关键少数资产。
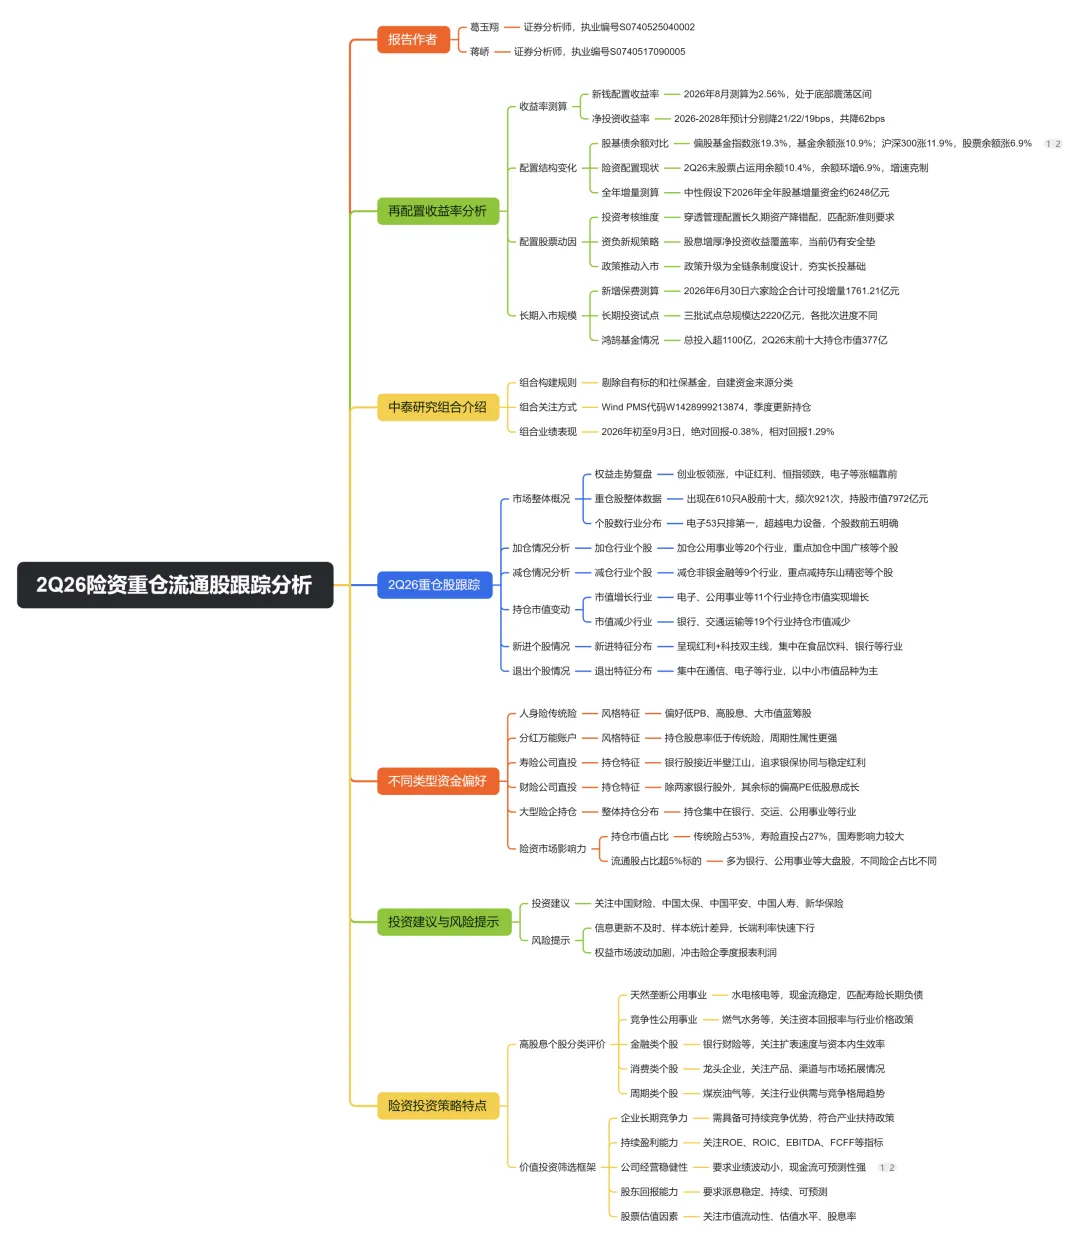
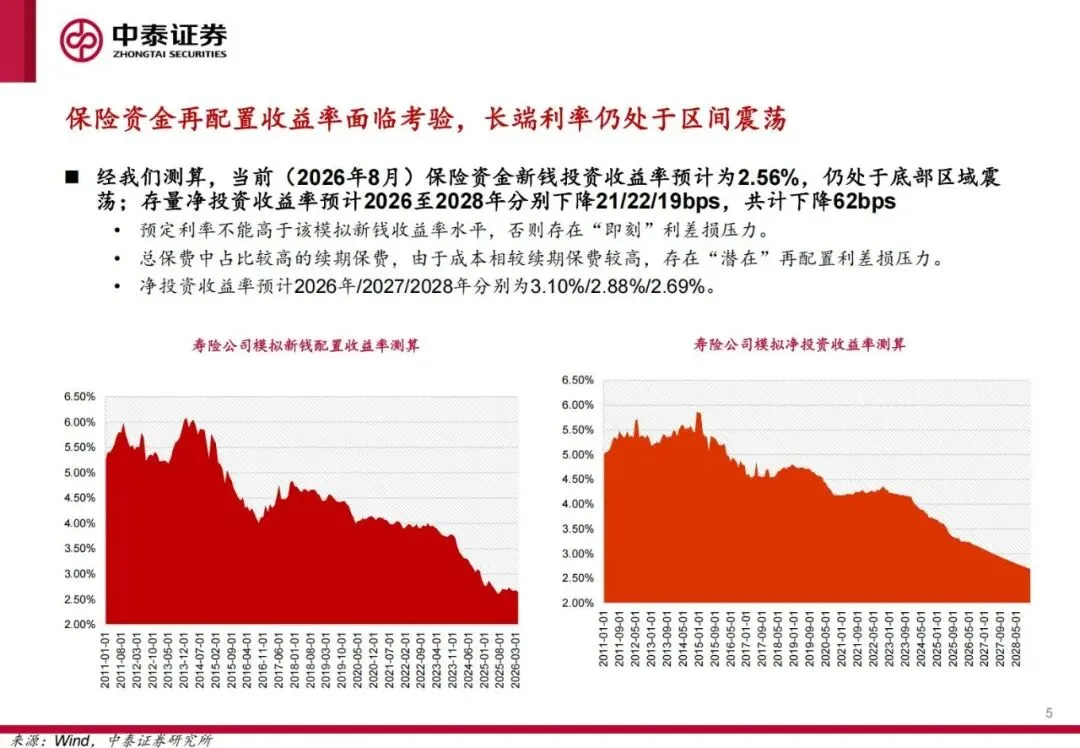
(一)新钱收益率处于底部,利差损压力持续显现1、测算显示,2026 年 8 月保险资金新钱投资收益率仅2.56%,在底部区间震荡。存量净投资收益率预计2026‑2028 年累计下行 62bp,分别为 3.10%、2.88%、2.69%。2、寿险预定利率不能高于模拟新钱收益率,否则会产生即刻利差损风险;占保费大头的续期保单,还存在潜在再配置利差损压力。3、2026 年 8 月落地保险公司资负新规,重塑全行业资产负债管理体系,进一步抬升股票资产的战略地位,权益持仓对险企盈利的影响持续放大。
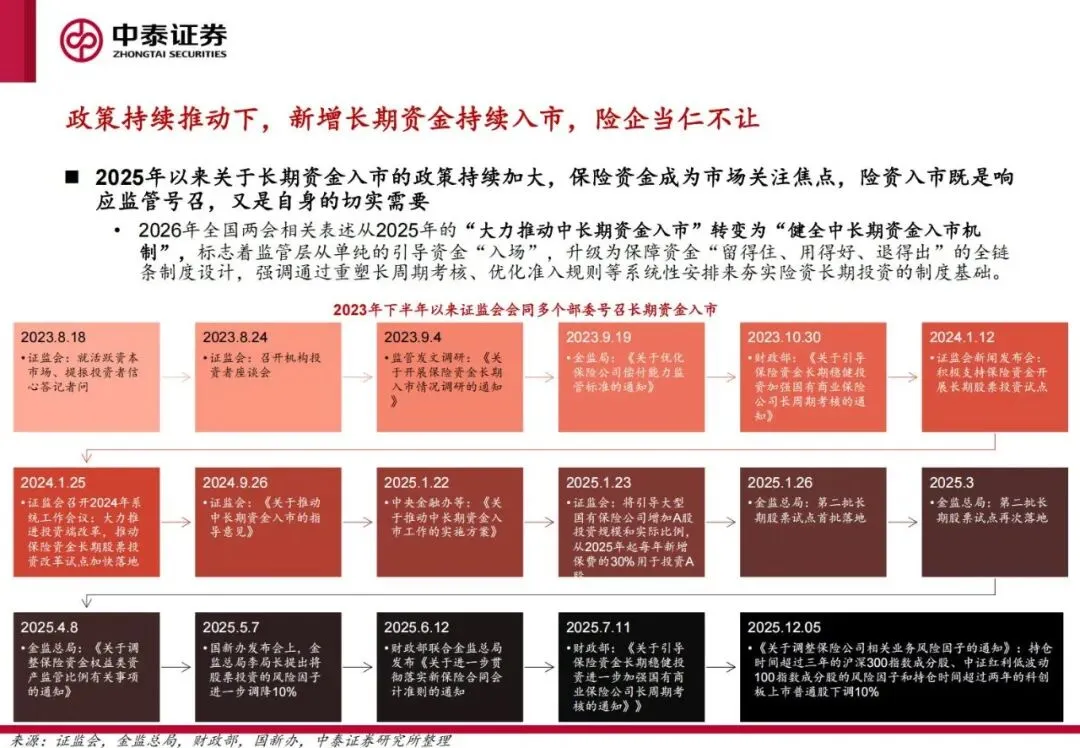
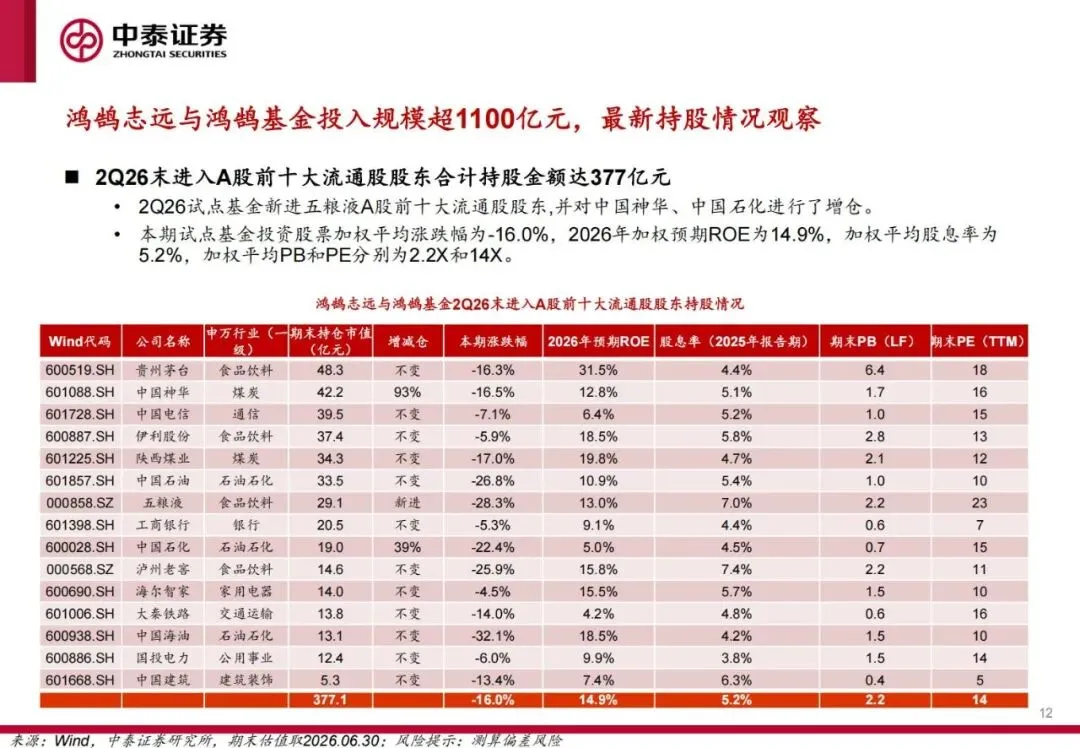
(二)政策持续护航,长期资金入市机制不断完善1、政策导向发生变化,从过去 “大力推动中长期资金入市” 升级为健全中长期资金入市机制,核心目标不再只是引导资金进场,而是要实现资金“留得住、用得好、退得出”,配套长周期考核、优化准入规则等制度建设。2、保险长期股票投资试点持续扩容,三批试点合计规模达到2220 亿元。鸿鹄基金作为代表性试点产品,享受偿付能力资本占用打七折、不占用常规权益比例上限等政策红利,重点布局高股息、经营稳健、流动性好的大盘蓝筹标的,2Q26 末试点基金进入前十大流通股东持仓市值合计 377 亿元,新进五粮液,加仓中国神华、中国石化,持仓组合加权平均股息率高达 5.2%。
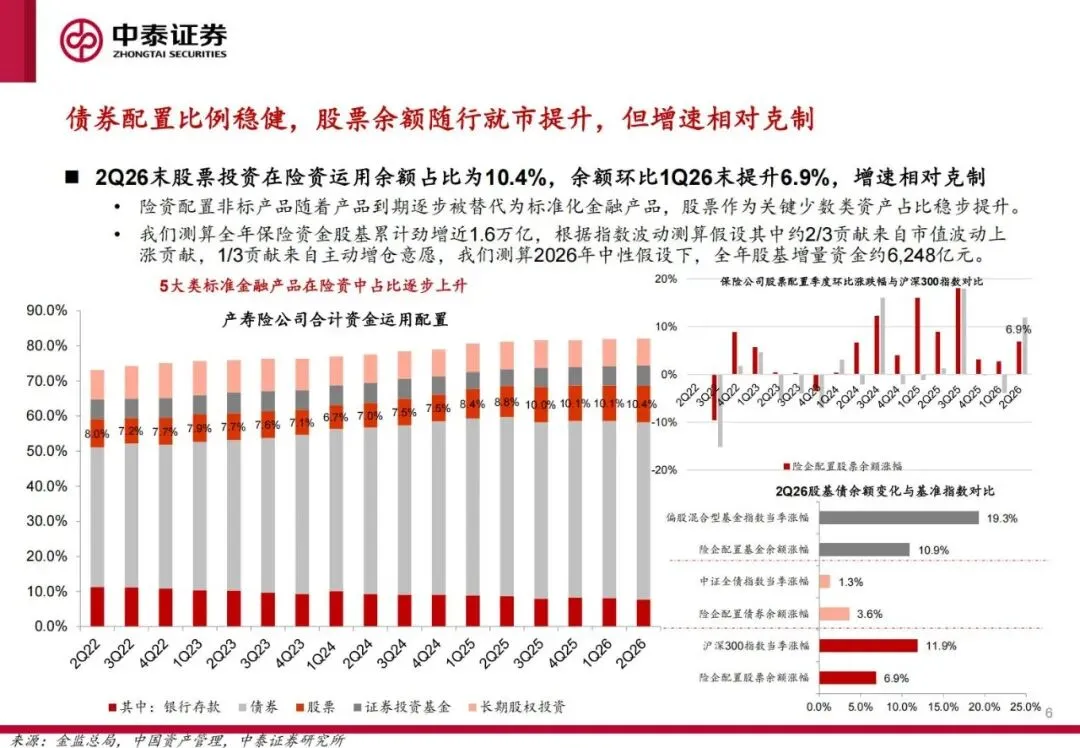
(三)2026 险资权益增量资金测算1、2Q26 末股票投资占保险资金运用余额比重为10.4%,股票余额环比提升6.9%,增速保持克制。2、中性假设测算,2026 全年保险资金股基增量资金约6248 亿元;全年股基市值增长里面,约三分之二来自股价上涨带来的市值抬升,三分之一来自险资主动增仓行为。
(四)险资投资和普通资管机构核心差异保险资金是典型负债驱动型资金,投资必须同时平衡三大约束:资产负债匹配财务目标、偿付能力充足率、投资收益目标。权益占比每提升1 个百分点,偿付能力大约波动 5‑10 个百分点,因此险资做权益投资,不会单纯追逐短期收益,必须兼顾风险、久期匹配、股息回报三大维度,追求穿越周期的稳定回报。
二、2Q26 险资重仓股整体全景:持股规模、行业分布与组合表现
本报告统计口径:统计A 股上市公司定期报告前十大流通股东名单中的保险机构持仓,剔除集团自持、社保基金等干扰样本,构建“中泰非银保险重仓流通股” 跟踪组合,Wind 代码 W1428999213874,只统计进入前十大流通股东的持仓,并不代表险资全部股票持仓规模。
(一)2Q 市场环境复盘:市场极致分化,成长板块走强,红利指数回调1、二季度 A 股分化显著,万得偏股混合型基金指数上涨 16.6%,沪深 300 上涨 11.9%;反观中证红利下跌 12.4%,恒生指数下跌 9.5%。2、申万一级行业中仅 6 个行业录得上涨,电子、通信、建筑材料、机械设备、基础化工涨幅居前;红利风格板块出现明显回调,险资持仓也随之出现结构性调仓。
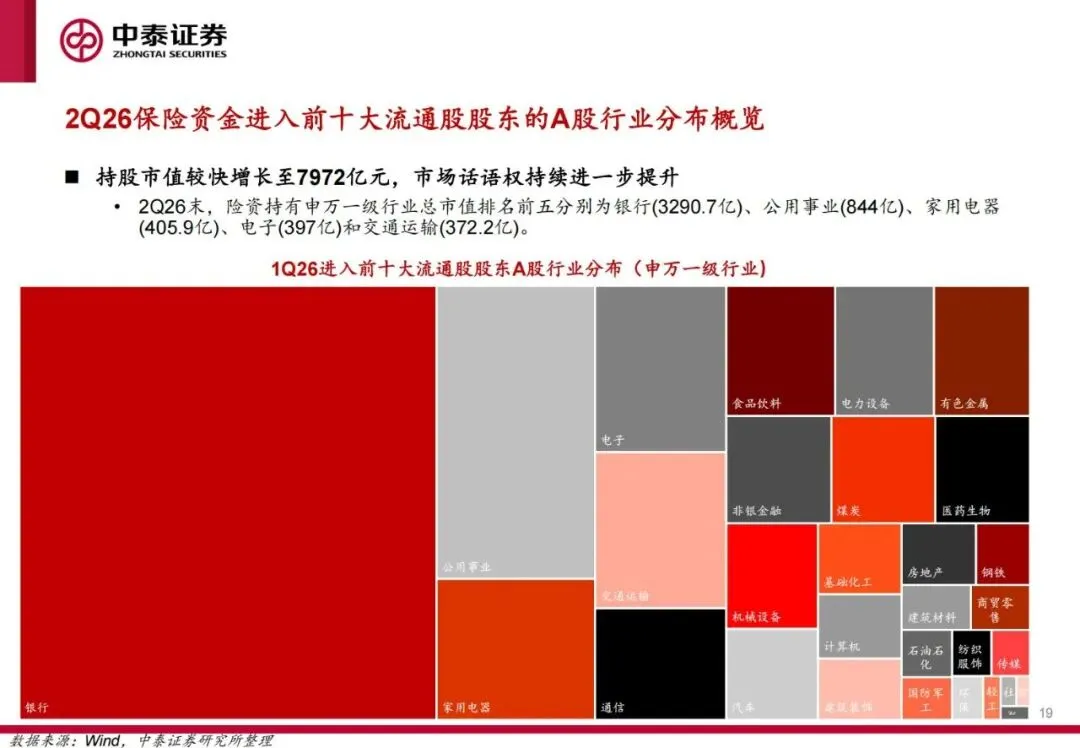
(二)险资重仓股整体规模:持仓市值7972 亿元,持股集中度提升1、2Q26 末,险资共计出现在610 只 A 股前十大流通股东,出现频次921 次;合计持股 834 亿股,合计持股市值7972 亿元。环比变化:标的数量‑4.5%,出现频次 + 1.9%,持股数量 + 10.9%,持股市值 + 6.4%,个股数量下降但持仓频次、市值抬升,代表持股集中度持续提升,险资更加集中布局核心标的。2、按持股市值排序五大行业:银行3290.7 亿元、公用事业 844 亿元、家用电器 405.9 亿元、电子 397 亿元、交通运输 372.2 亿元。银行板块一家独大,占据险资重仓股市值接近四成,是险资压舱石资产。3、按重仓个股数量排序五大行业:电子53 只、机械设备 46 只、电力设备 46 只、医药生物 43 只、汽车 38 只。可以看到:虽然电子行业总市值不及银行,但险资布局的个股数量最多,险资在高股息蓝筹之外,也广泛布局成长赛道个股。
(三)跟踪组合收益表现2026 年初至 9 月 3 日,该重仓组合绝对回报‑0.38%,相对回报 1.29%。2Q26 之后,险资重仓组合的超额收益逐步显现,险资选股组合跑赢大盘基准,体现险资长期选股的阿尔法能力。
三、二季度险资调仓全景:加仓、减仓、新进、退出四大方向
二季度险资调仓呈现非常清晰的特征:坚守高股息红利底盘,加仓公用事业、煤炭;同时加大对消费、银行、半导体通信成长方向布局,红利+ 科技双主线并行。
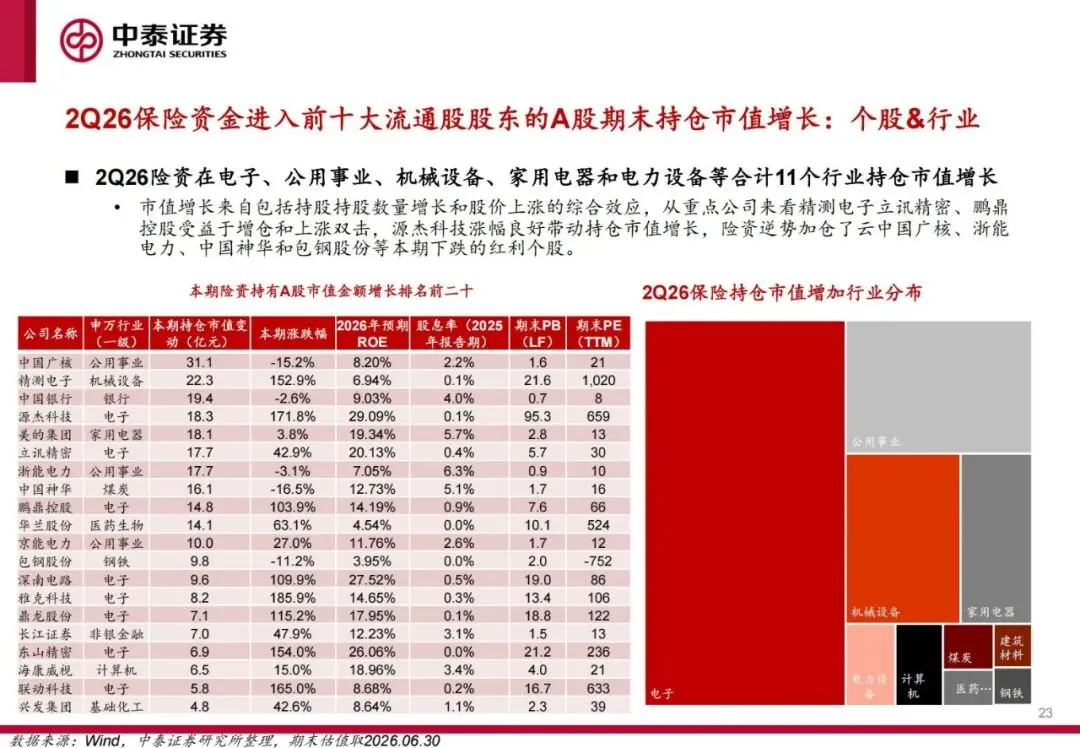
(一)加仓方向:20 个行业获得增持,公用事业、煤炭为核心主线1、二季度险资重点增持公用事业、煤炭、银行、家用电器、钢铁等合计 20 个行业。即便二季度红利板块股价回调,险资逆势加仓下跌的高股息标的,看重长期稳定现金流与股息回报。2、重点加仓代表个股:①公用事业:中国广核获平安多账户新进+ 增持,增仓金额 39.15 亿元;浙能电力获平安、太保增持;长江电力获得国寿增持。②煤炭:中国神华股东出现明显分歧,太平减持,中国人寿大举增持,增仓金额31.97 亿元。③银行:中国银行前十大流通股东出现 4 家险资账户,人保多账户新进。④消费制造:美的集团获平安、太平共同增持;瑞众人寿增持五粮液;国寿增持双汇发展、云南白药。⑤成长制造:国寿增持立讯精密、鹏鼎控股、深南电路等电子成长龙头。⑥周期有色:紫金矿业、中国铝业获得国寿增持;新华保险多账户增持包钢股份。
(二)减仓方向:9 个行业被减持,非银金融、基础化工、房地产位列前列1、险资重点减持非银金融、基础化工、房地产、通信、电力设备等9 个行业。减仓分为两类,一类是兑现成长赛道的短期涨幅,另一类是降低地产、部分化工等基本面承压板块敞口。2、重点减仓代表个股:①电子成长方向:国寿减持东山精密、长电科技、帝尔激光,这类个股二季度股价出现大幅上涨,险资选择兑现部分收益。②非银地产:国寿减持中国平安;太平减持大悦城;③公用事业:平安减持国投电力;瑞众减持联瑞新材;④补充细节:中国石化虽然被国寿减持,但同期国丰兴华基金大幅增持,不同保险系资金观点出现分化。
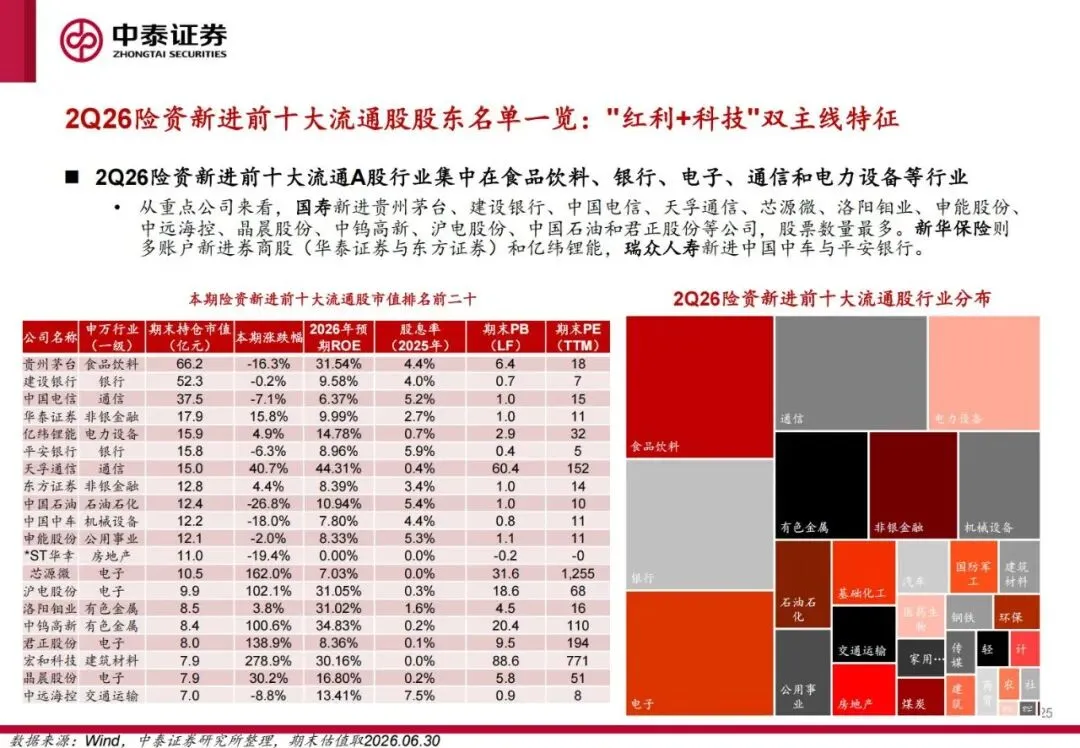
(三)新进前十大流通股东:红利+ 科技双主线,国寿新进标的数量最多1、二季度险资新进入前十大流通股东的行业集中在食品饮料、银行、电子、通信、电力设备,完美体现红利蓝筹与科技成长双线布局。2、各家险企新进特征分化:①中国人寿:新进标的数量遥遥领先,包括贵州茅台、建设银行、中国电信、天孚通信、芯源微、洛阳钼业、中远海控、中国石油等,同时覆盖消费龙头、大行、通信运营商、半导体设备、周期资源。②新华保险:多账户新进券商股华泰证券、东方证券,同时布局亿纬锂能。③瑞众人寿:新进中国中车、平安银行。整体来看,险资的新进名单里面,既有高股息的银行、运营商、石油石化,也有半导体设备、光模块等高景气成长赛道,不再单一押注红利,开始均衡配置成长方向。
(四)退出前十大流通股东:以中小市值标的为主,委外账户调仓是主要来源1、险资退出前十大流通股东的行业集中在通信、有色金属、电子、电力设备、传媒,退出的大多是中小市值品种。2、典型案例:和谐健康退出金科股份;中国人寿通过委外账户批量调仓,退出阿拉丁、宝信软件、安培龙、旗滨集团;国华人寿退出颀中科技,太平退出爱柯迪。3、重要现象:险资委外账户是调仓最灵活的部分,会对中小市值标的快进快出;险资自营核心仓位,更多长期拿住大盘蓝筹,换手率相对更低。
四、不同类型保险资金持仓风格拆解:传统险、分红万能、寿险、财险偏好大不相同
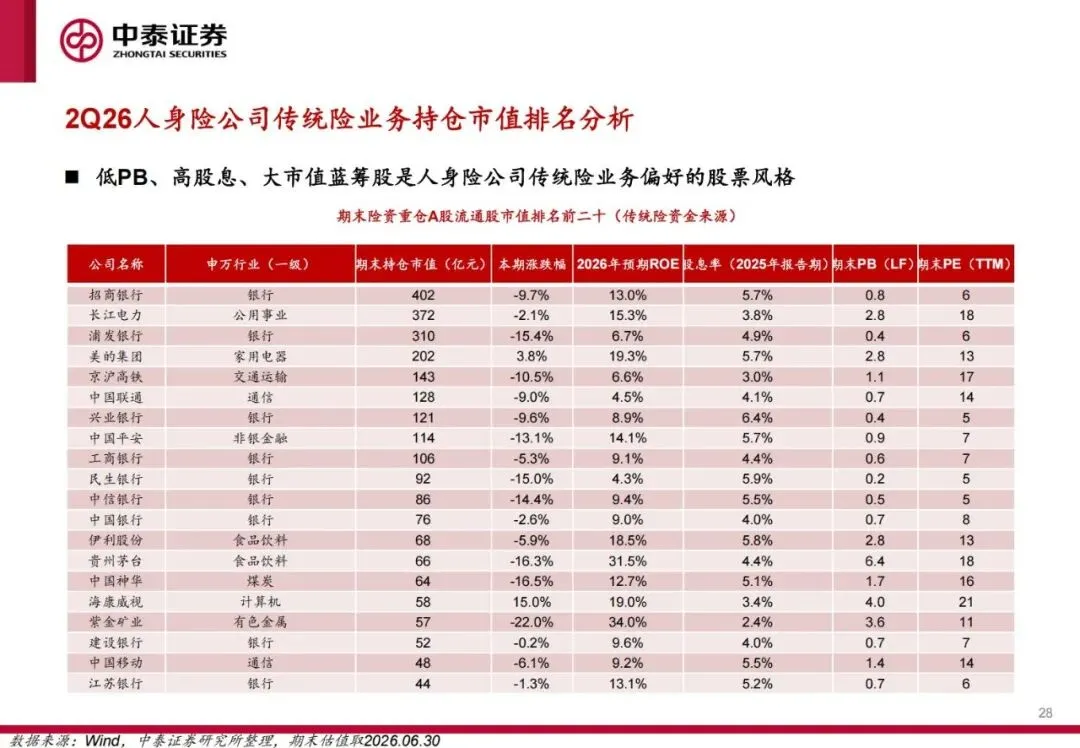
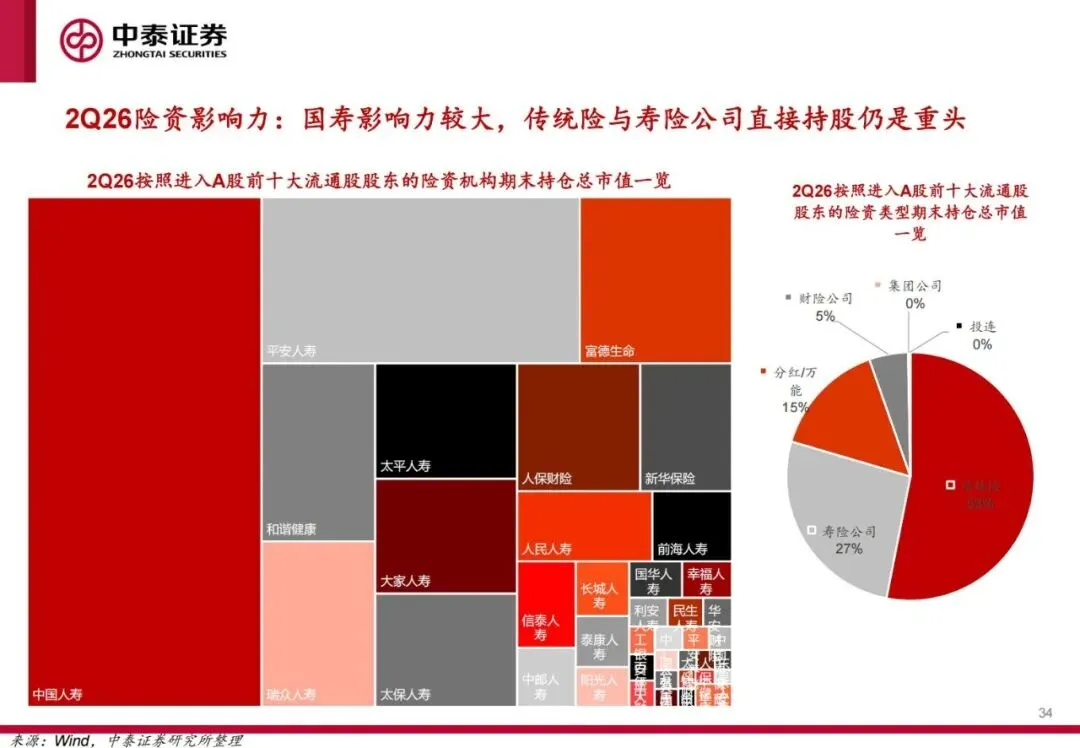
不同负债属性的保险资金,风险偏好、久期约束不一样,选股偏好存在显著差异。从持仓市值结构看,传统险资金占全部重仓流通股市值53%,寿险公司自营占 27%,分红万能账户占 15%,财险资金占 5%,投连、集团公司占比几乎可以忽略不计,传统险和寿险自营是险资权益市场真正的主力资金。
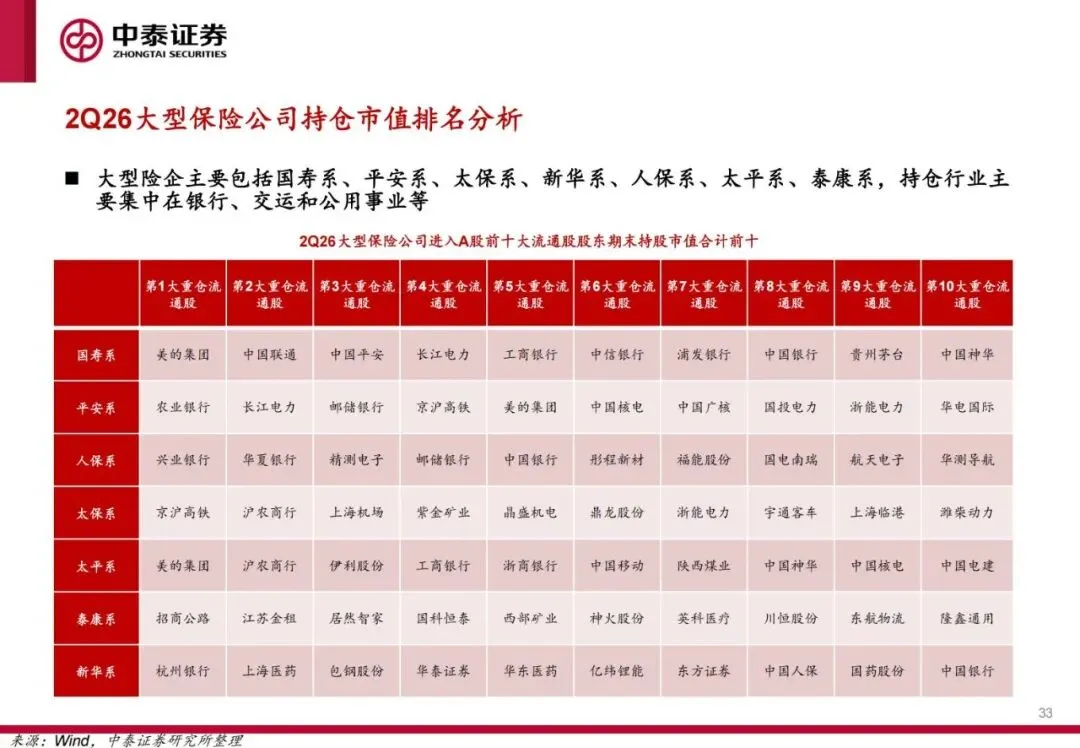
(一)传统险账户:偏爱低PB、高股息、大市值蓝筹传统险负债久期最长,负债成本刚性最高,对股息回报、回撤控制要求最高。重仓方向集中在银行、水电、运营商、消费白马。代表重仓股:招商银行、长江电力、浦发银行、美的集团、京沪高铁、中国联通。选股核心标尺:高股息、大市值、现金流稳定,优先匹配长久期寿险负债。
(二)分红/ 万能账户:周期属性更强,股息要求弱于传统险分红万能账户负债久期更短,分红实现率存在竞争压力,风险偏好高于传统险,持仓周期性标的占比提升,部分地产、有色、券商标的在该账户持仓占比更高。代表重仓股:民生银行、兴业银行、浦发银行、紫金矿业、金地集团、长江证券、立讯精密。该账户可以承受更高波动,是险资布局周期、成长弹性的重要载体。
(三)寿险公司直接投资:银行股占据半壁江山,兼顾公用事业、煤炭红利资产寿险自营直接投资大量配置银行股,除财务收益考量之外,还有银保业务战略合作的诉求。公用事业、煤炭这类具备垄断属性、现金流稳定的红利资产也是重点布局。代表重仓股:农业银行、浦发银行、美的集团、邮储银行、中国核电、中国广核、陕西煤业、五粮液、格力电器。
(四)财险公司资金:两大分化,银行大盘蓝筹+ 高 PE 成长标的财险负债久期显著短于寿险,资金属性相对灵活。持仓出现明显分化:一方面配置华夏银行、兴业银行这类高股息银行;另一方面布局一批相对高PE、低股息的成长标的,比如浪潮信息、精达股份等,成长属性明显高于寿险账户。
(五)七大头部保险集团持仓特征对比国寿系:横跨消费、通信、银行、公用事业,成长+ 红利均衡;平安系:公用事业核电水电权重极高,银行次之;人保系:银行为主,同时布局机械设备、电子制造;太保系:交运、有色、半导体材料均有布局;太平系:家电、银行、煤炭并重;新华系:银行仓位高,同时加仓券商、锂电成长股;泰康系:持仓更加分散,中小市值标的占比相较其他头部险企更高。
五、投资逻辑、投资建议与核心风险提示
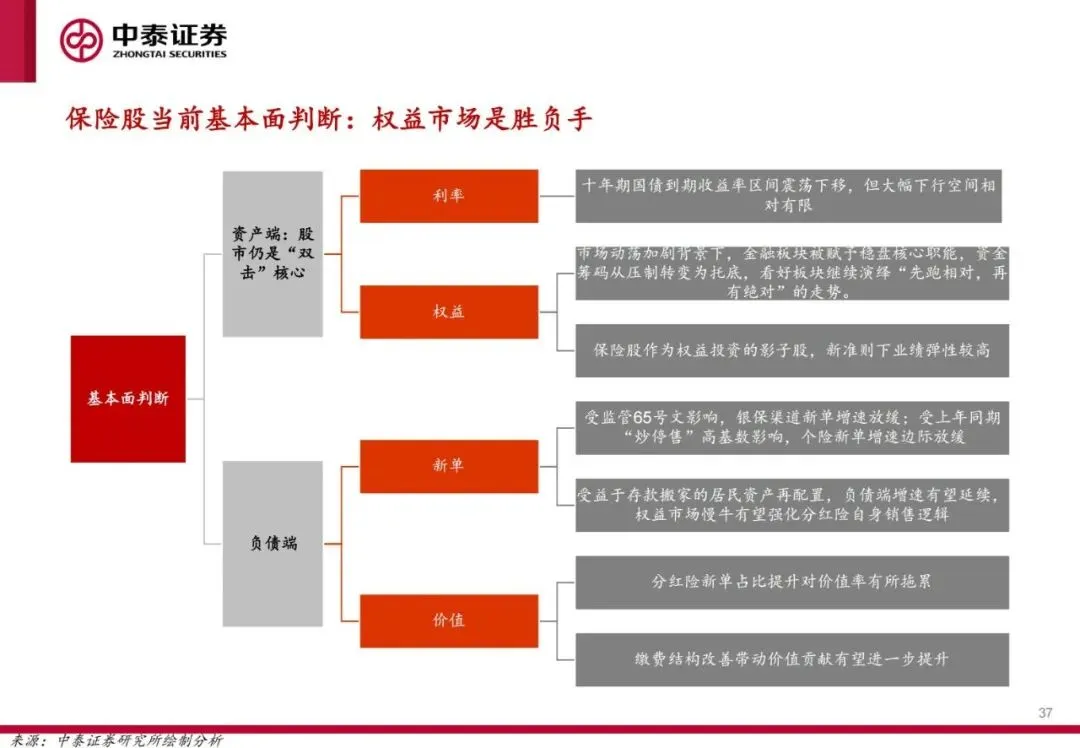
(一)保险板块核心基本面逻辑1、资产端:利率处于区间震荡,下行空间有限;权益市场成为保险板块胜负手。A 股慢牛环境下,股票持仓上涨会放大险企盈利弹性,新金融工具准则实施之后,股票资产多数计入交易性金融资产,股价波动会直接传导到季度净利润。2、负债端:存款搬家持续,居民资产再配置延续,权益慢牛行情会进一步强化分红险销售逻辑;缴费结构持续优化,价值贡献有望进一步抬升。3、整体判断:保险板块大逻辑不变,短期看资金抛压缓解,中期看存款搬家+ A 股慢牛提振价值与利润,长期看顺周期兑现,缓释利差损隐忧。9 月保险板块有望延续 7 月以来绝对收益与相对收益贡献。
(二)报告给出的投资建议迎接A 股 “慢牛” 下险资权益投资新生态。建议关注:中国财险、中国太保、中国平安、中国人寿、新华保险。
(三)必须重视的三大核心风险1、样本统计偏差风险:本报告仅统计进入前十大流通股东的持仓,大量险资持仓没有进入前十大流通股东,统计样本不能完全代表险资全部股票投资;Wind 数据源更新延迟,会带来统计误差。2、长端利率快速大幅下行风险:利率进一步下行,会压低险资再配置收益率,同时压制估值与业绩,加剧利差损压力。3、权益市场剧烈波动风险:新准则下权益波动直接冲击险企季度利润,市场大幅回撤会直接压制保险股业绩与估值表现。
(四)险资选股底层框架总结险资价值投资筛选框架五大维度:①持续盈利能力,重点看 ROE、FCFF 自由现金流;②经营稳健性,业绩波动小,现金流可预测;③股东回报,派息持续稳定可预测;④长期竞争壁垒;⑤估值因素,兼顾市值流动性、PE、PB、股息率。险资重点看好资产类别:天然垄断公用事业、消费龙头、优质金融、产能约束周期资源股,在红利底仓基础上适度布局成长赛道,实现高股息策略与成长性布局之间的平衡。
简短总结
2Q26 险资在低利率压力下持续加大权益布局,整体红利蓝筹为底盘,同时加码科技成长,逆势加仓公用事业、煤炭,新进食饮、银行;不同险企负债属性决定持仓风格差异,传统险坚守高股息,分红万能账户弹性更强。A 股慢牛环境利好险企资产端改善,但利率下行、市场波动仍是核心风险,本文仅做研报复盘,不构成投资建议。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

