39页PPT-恒安标准人寿-分红型+附加重疾险:幸福金生康盈版健康保障计划产品介绍
- 2026-09-24 09:39:36
康护一生,盈满未来|恒安标准幸福金生康盈版健康保障计划深度解析
导读:低利率时代,医疗通胀持续走高,普通重疾险面临保额缩水、保费上涨的困境。既要疾病风险保障,又希望保额可以对抗通胀,分红型重疾组合产品走入大众视野。今天我们就深度拆解恒安标准人寿幸福金生康盈版健康保障计划,看懂英式分红+ 终身重疾的组合到底能给我们带来什么。
一、产品诞生的时代背景:我们正在面对两大现实难题
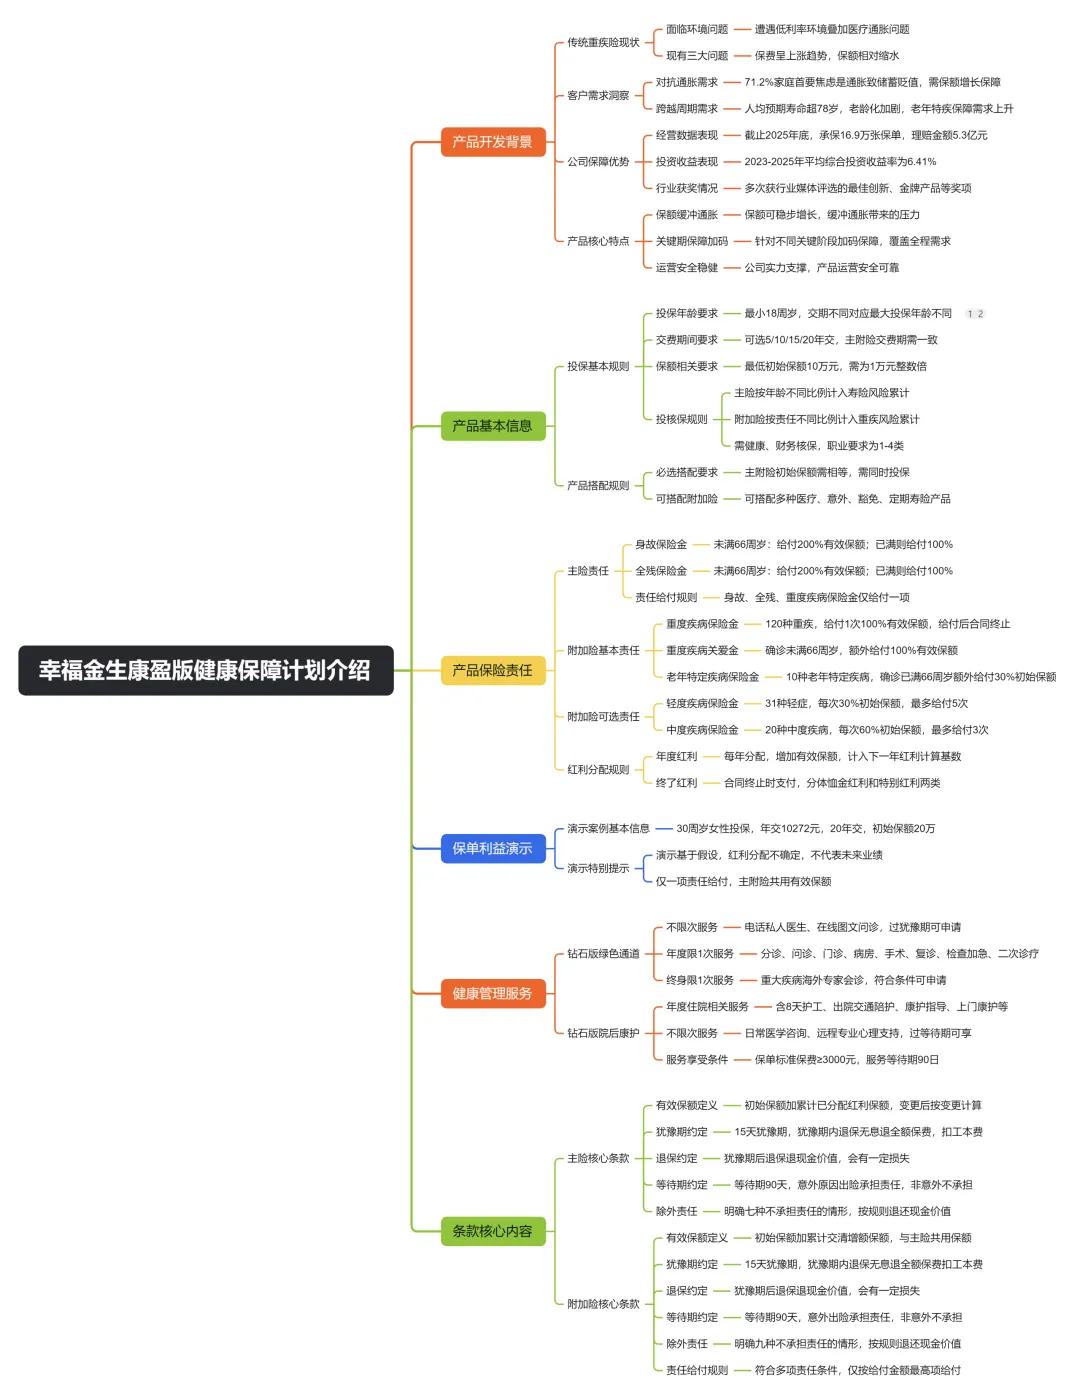
在当下的大环境下,很多家庭做保险规划时会遇到双重压力:低利率环境叠加医疗通胀,传统重疾险的短板慢慢显现。
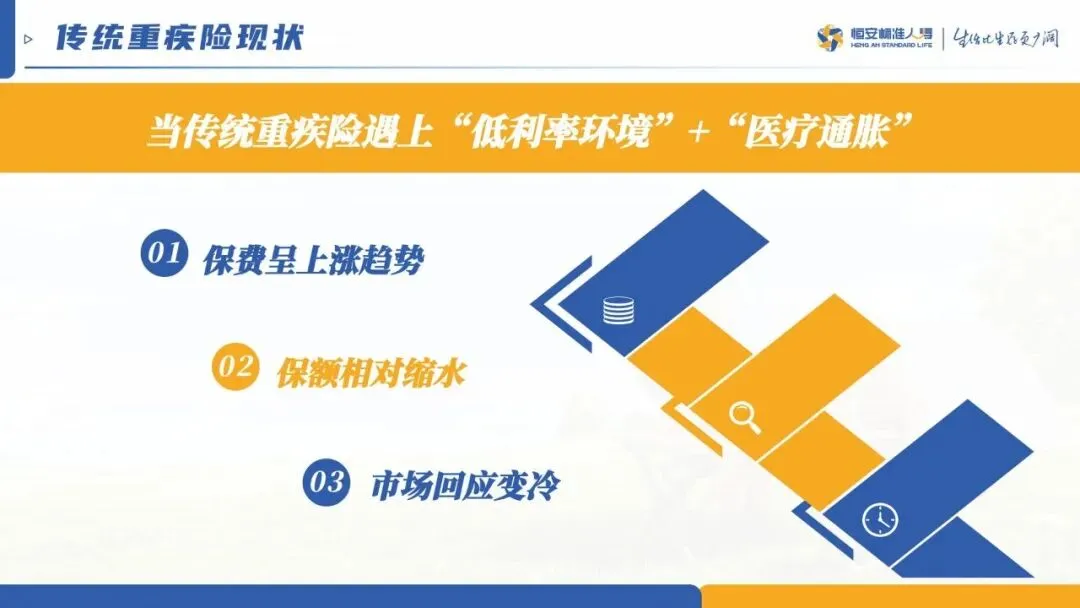
(一)传统重疾险的三大现实痛点
1.保费呈上涨趋势:行业迭代、疾病定义更新,重疾产品定价持续走高,同样的保额,投保成本逐年抬升。
2.保额相对缩水:买到手的固定保额,数十年之后,受通货膨胀、医疗费用上涨影响,实际的风险补偿能力不断下降。
3.市场回应变冷:消费者慢慢意识到固定保额难以应对未来医疗开支,单纯固定赔付的重疾产品,已经很难满足长期家庭保障需求。
(二)当代家庭三大真实保障需求
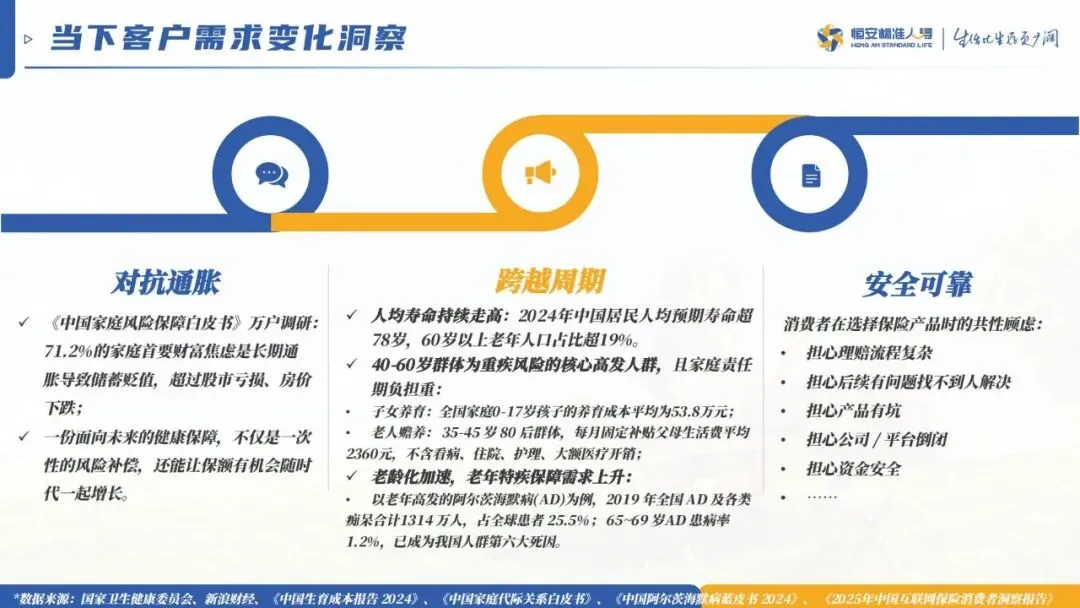
根据《中国家庭风险保障白皮书》万户调研数据显示,71.2% 的家庭首要财富焦虑是长期通胀导致储蓄贬值,这个焦虑甚至超过股市亏损、房价下跌。大众对保险不再只追求一次性赔钱,而是期待保障可以跟随时代同步成长。
1.对抗通胀:保额要有增长能力一份面向未来的健康保障,不只是出险后的一次性补偿,大家希望保额有机会跟随时间增值,对冲货币贬值和医疗开销上涨。
2.跨越周期:覆盖家庭责任与老年高风险阶段①我国居民人均预期寿命 2024 年已经超过 78 岁,60 岁以上老年人口占比超 19%;②40‑60 岁是重疾高发年龄段,这个阶段正是家庭责任最重的时候:0‑17 岁孩子平均养育成本 53.8 万元,80 后群体每月赡养父母现金补贴平均 2360 元,还不包含看病护理大额支出;③老龄化催生老年特疾保障刚需,以阿尔茨海默病为例,国内患者基数庞大,已经成为国内人群第六大死因,老年阶段的特定疾病保障缺口凸显。
3.安全可靠:买保险求踏实、求省心消费者普遍存在多重顾虑:担心理赔流程繁琐、后续服务找不到对接人、产品暗藏套路、保险公司经营风险、资金安全性等,安全、靠谱、服务完善,成为选购保险的重要考量。
(三)产品的积淀与实力背书
幸福金生并不是全新产品,是恒安标准经典迭代系列,拥有纯正英式保额分红经验,自2010 年第一代产品问世,至今迭代近十代。
1.截至2025 年 12 月 31 日,幸福金生系列承保保单 16.9 万张,服务客户 15.6 万位,对应基本保额 382 亿元,累计理赔金额 5.3 亿元。
2.2023‑2025 年平均综合投资收益率 6.41%,⚠️注意:历史经营业绩不代表未来收益预期。
3.该系列产品过去多次斩获行业奖项,市场经过多年验证。
正是基于客户的真实诉求,幸福金生康盈版健康保障计划应运而生,把英式分红终身寿险和重大疾病保障结合在一起,瞄准家庭经济支柱人群,追求保障额度可以和生命价值同步增长。
二、产品整体框架:主险+ 附加险组合模式
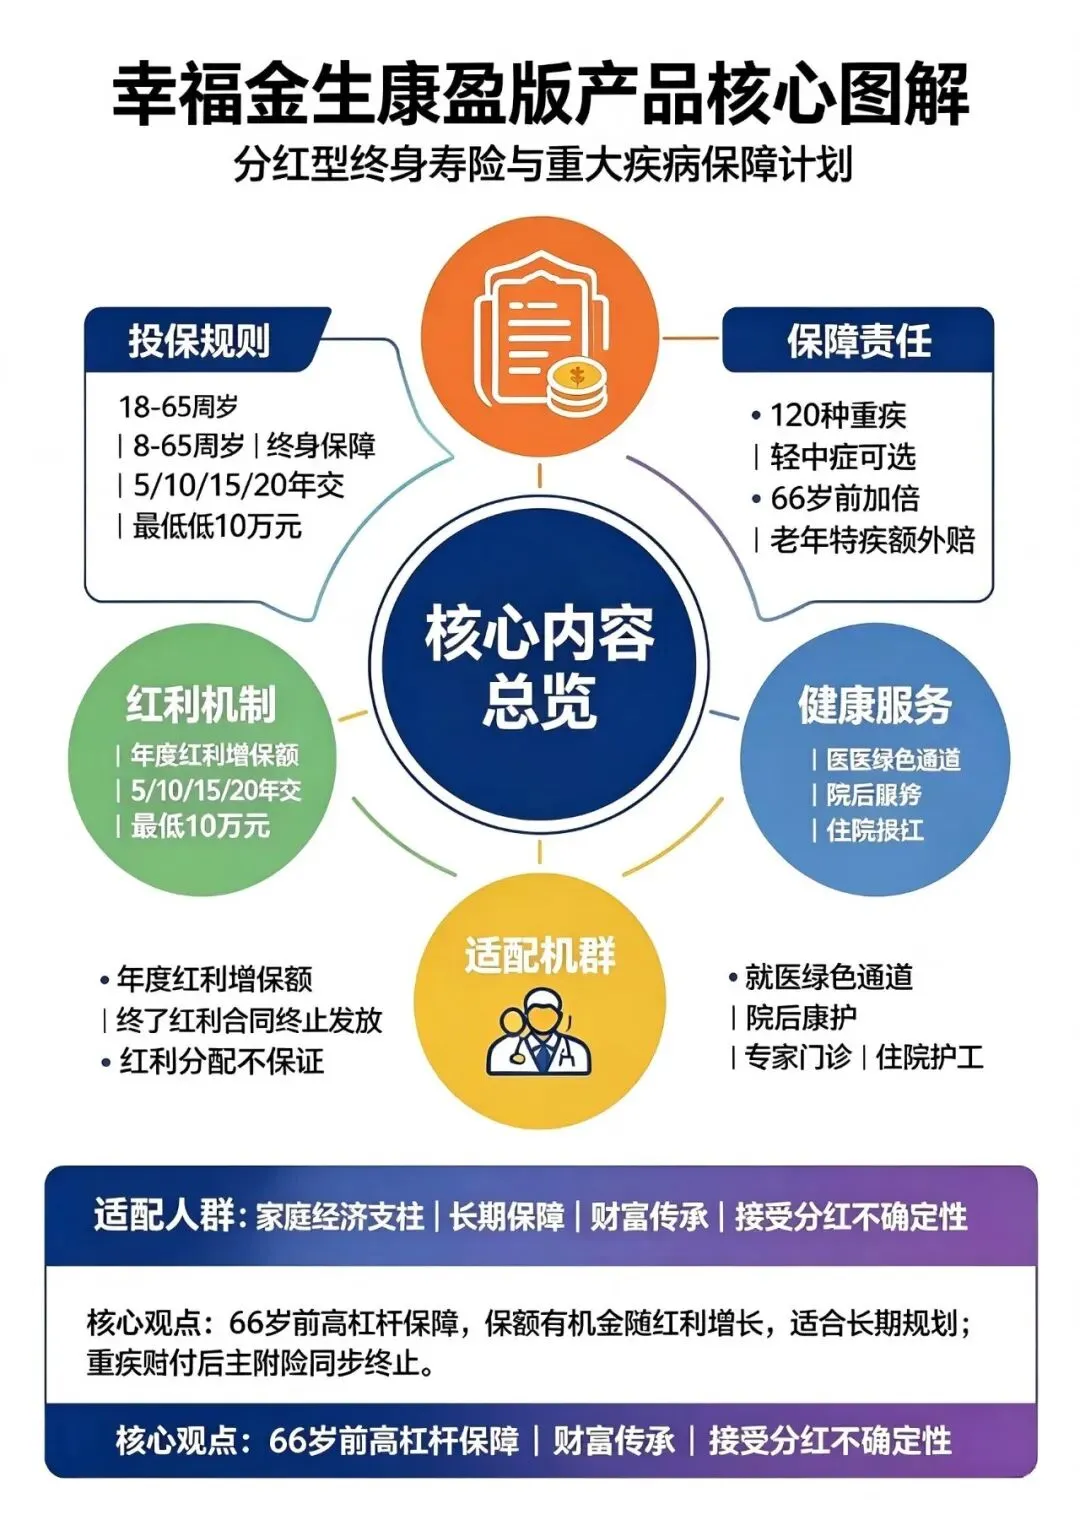
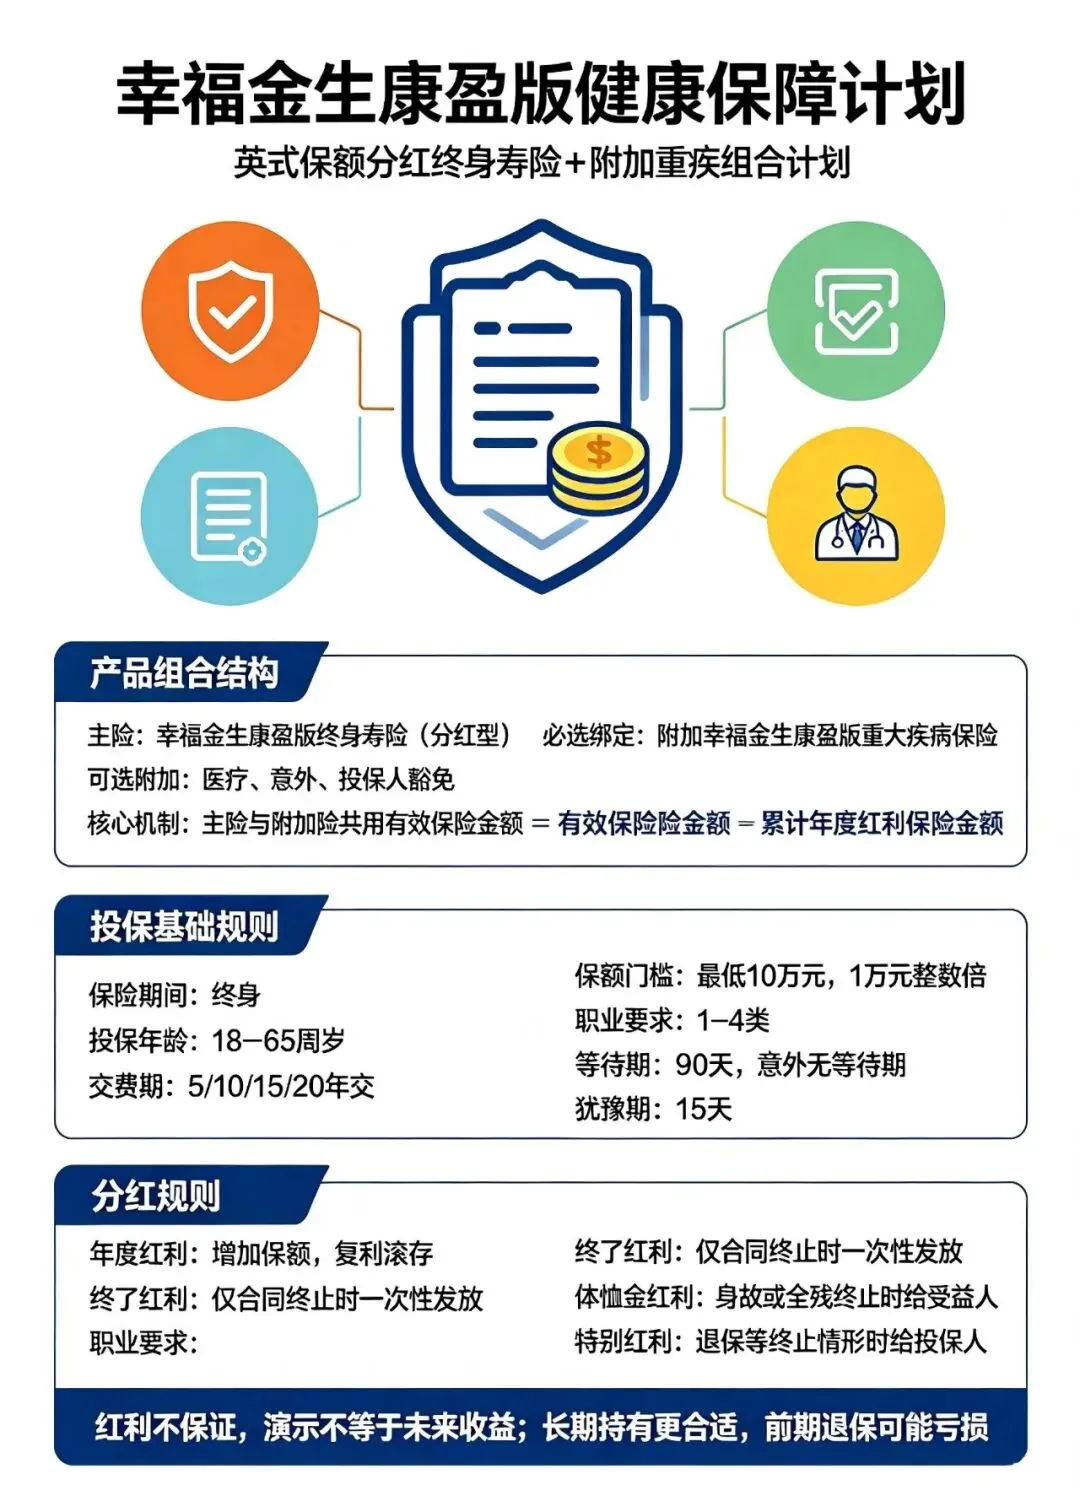
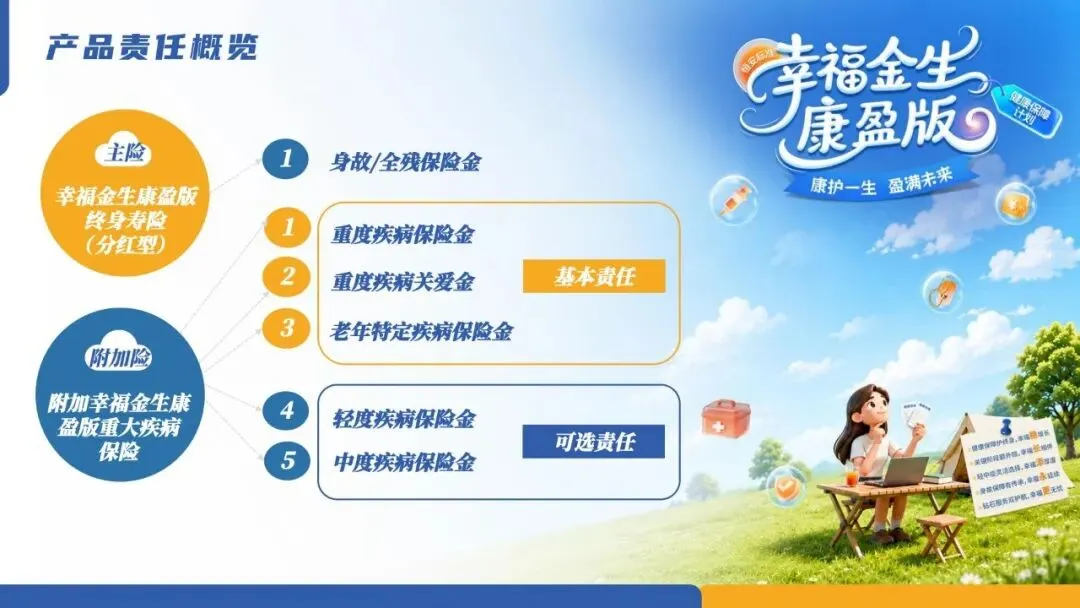
重点提示:本计划不是单一重疾险,是一套组合计划:主险:幸福金生康盈版终身寿险(分红型)+ 附加幸福金生康盈版重大疾病保险,附加险必须和主险同时投保,二者初始保险金额必须相等。
(一)投保基础规则
1.保险期间:终身,主附险都是保障一辈子。
2.交费期间:5 年交、10 年交、15 年交、20 年交;主险和附加险交费期必须保持一致。
3.保额门槛:最低初始保险金额10 万元,必须为 1 万元整数倍。
4.投保人群:被保险人投保年龄18‑65 周岁;被保人职业限定 1‑4 类;投保需要完成健康核保+ 财务核保。
5.等待期90 天:意外伤害导致的事故无等待期;非意外原因,等待期90 天内出险,不承担对应责任。
6.犹豫期15 天:收到保单次日开始计算,犹豫期内退保无息返还全部保费,最多扣除10 元工本费;犹豫期后退保,只能领取现金价值,会产生资金损失。
(二)可以额外搭配的其他附加险种
主险除绑定必选的重疾附加险,还可以灵活叠加其他医疗、意外类附加险:
1.附加意外伤害保险(2014);
2.附加御医保如意版医疗保险;
3.附加守护无忧医疗保险(2019);
4.附加住院医疗保险(2021)、附加意外伤害医疗保险(2021),保额上限不超过主险初始保额的 1/10;
5.附加投保人豁免保险费重大疾病保险(B 款)、附加恶性肿瘤费用补偿医疗保险、附加老年意外伤害医疗保险(2015)、附加定期寿险(H 款)。
核保小知识:本产品有EM 加费,EM 值最高 150;不同年龄段计入寿险、重疾风险累计的系数不同,投保其他寿险,本产品风险需要按当时年龄重新核算。
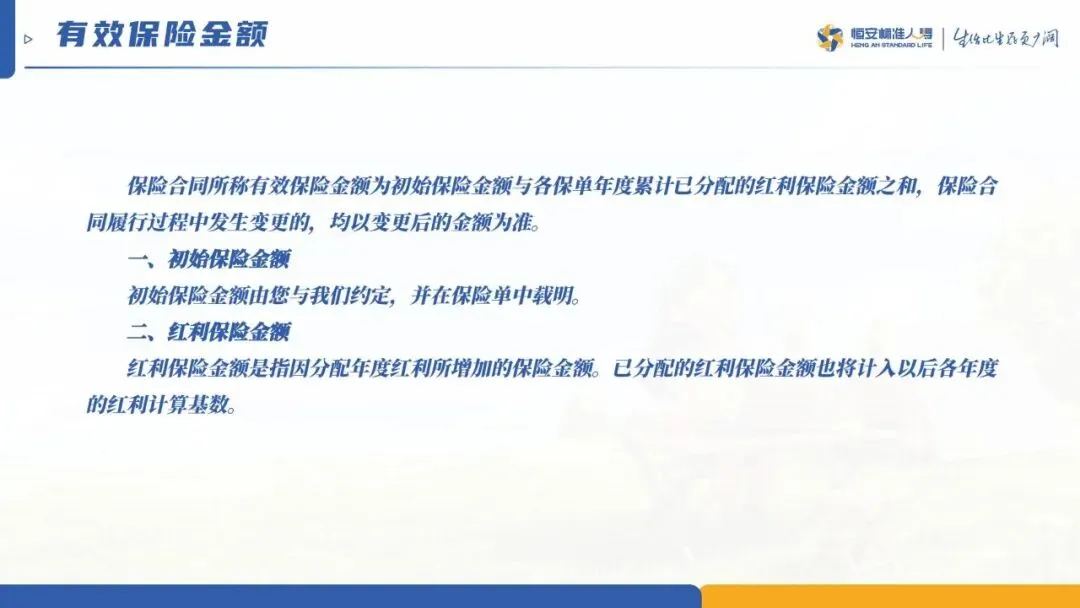
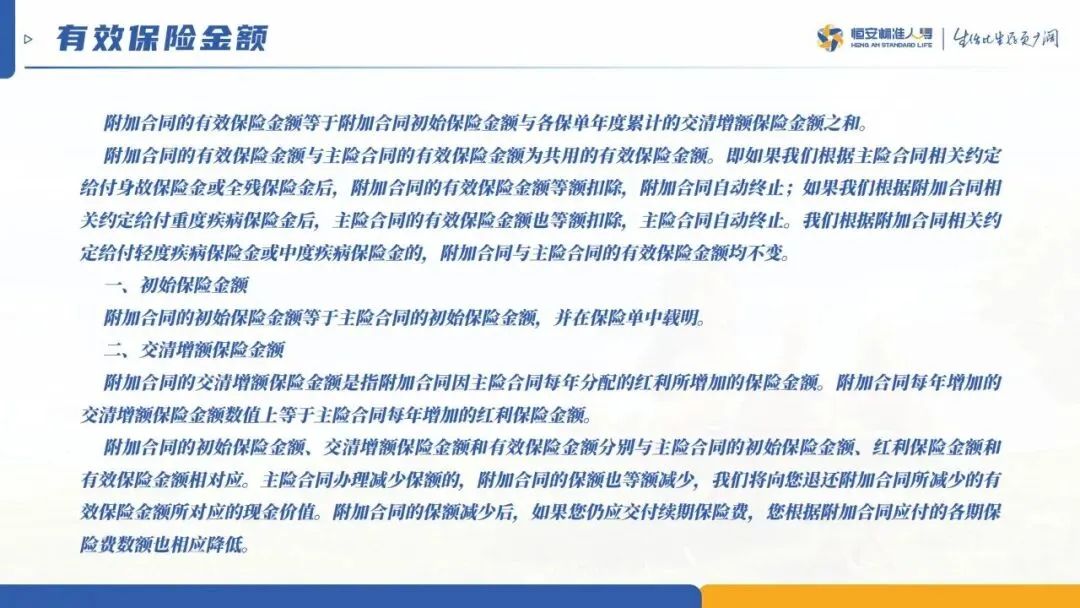
(三)关键概念:什么是有效保险金额
这是理解这款产品的核心关键词。
1.有效保险金额= 初始保险金额 + 累计分配的红利保险金额。
2.主险每年分配的年度红利,直接增加保额(红利保险金额),新增的保额也参与下一年红利计算,这就是英式保额分红的特点。
3.主险和附加险共用一套有效保险金额:①赔付主险身故 / 全残,附加险同步终止;②赔付附加险重度疾病保险金,主险同步终止;③仅赔付轻症、中症的时候,主附险保额均不发生变化。
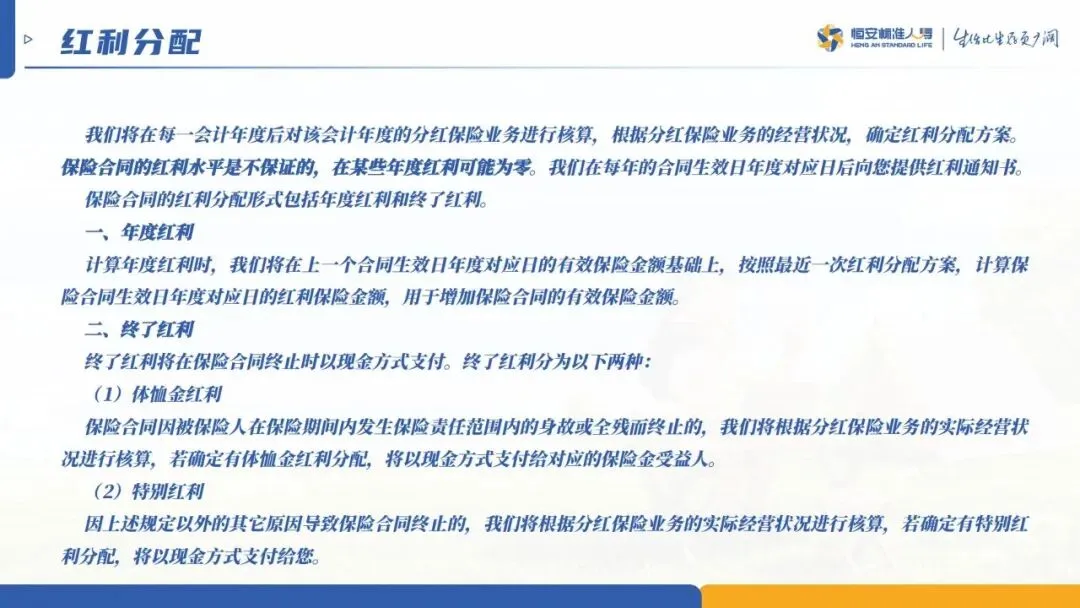
(四)红利分为两类,红利分配是不保证的
⚠️重要提醒:红利分配不确定,部分年度红利有可能为 0,演示数据不等于未来实际收益。红利包含年度红利和终了红利。
1.年度红利:每个保单年度核算,以增加保额形式发放,提升有效保险金额。
2.终了红利:只有合同终止的时候才一次性现金发放,分为体恤金红利、特别红利。①体恤金红利:保险因为身故、全残终止,符合条件给到受益人;②特别红利:退保等其他原因合同终止,符合条件给到投保人。
三、拆解全部保险责任:基础责任+ 可选责任
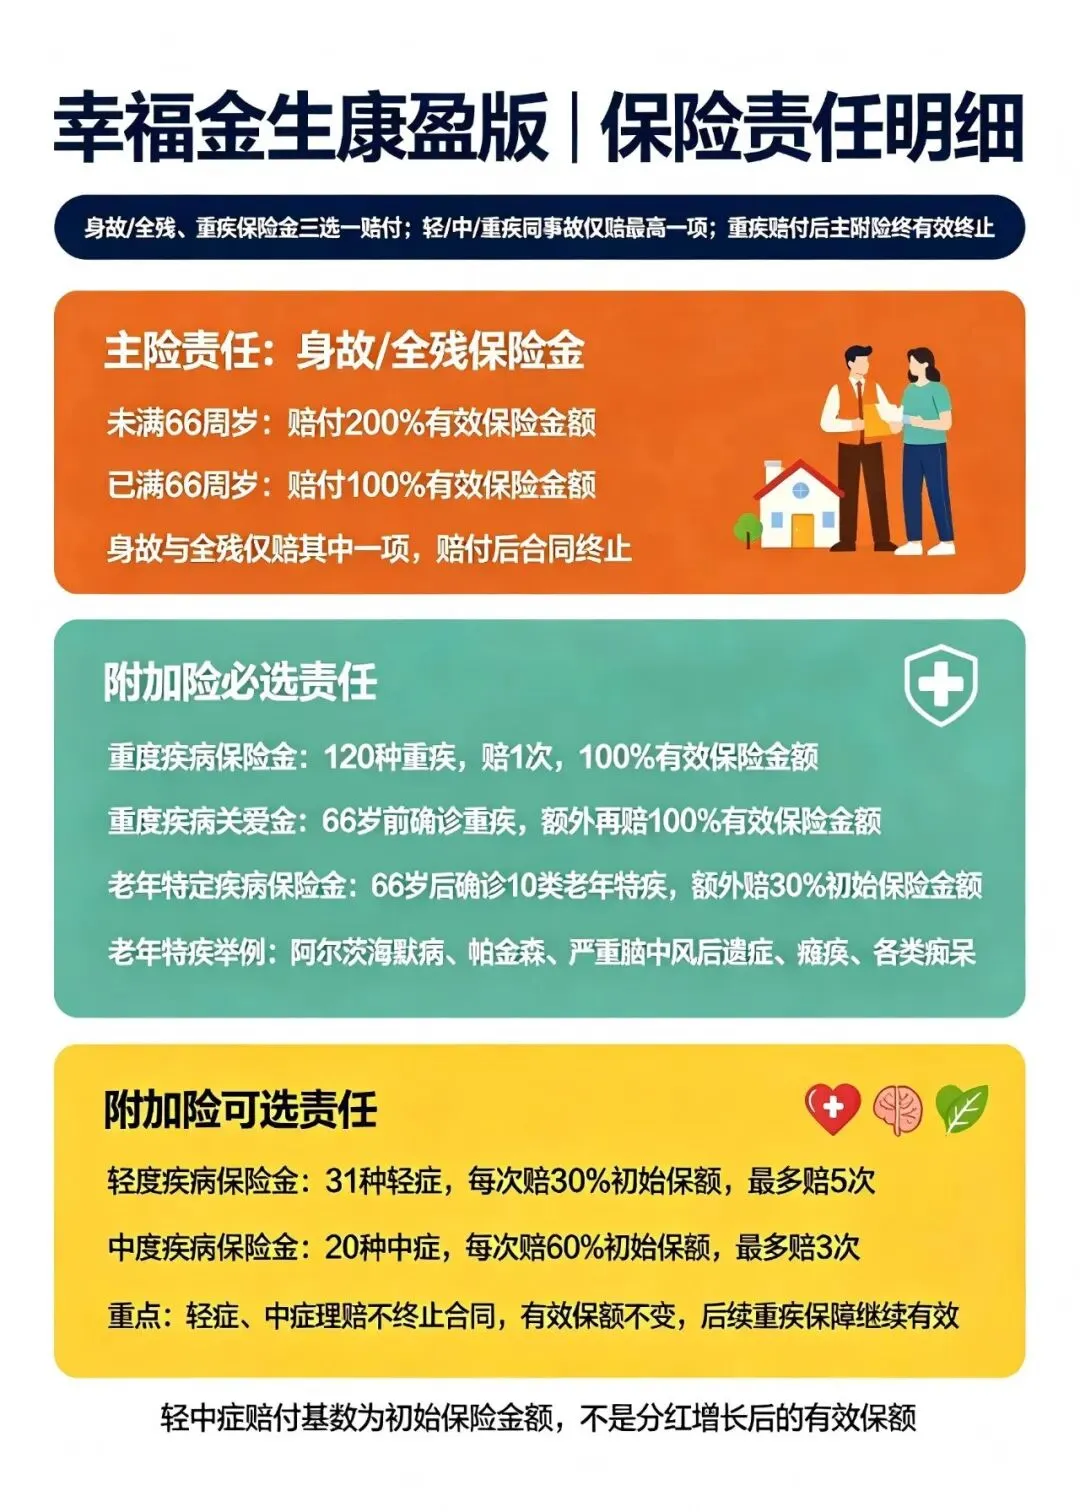
整套计划责任分为:主险身故全残责任,附加险基础必选责任(重疾、重疾关爱金、老年特定疾病金),附加险可选责任(轻症、中症,投保时自主选择是否附加)。
(一)主险责任:身故/ 全残保险金
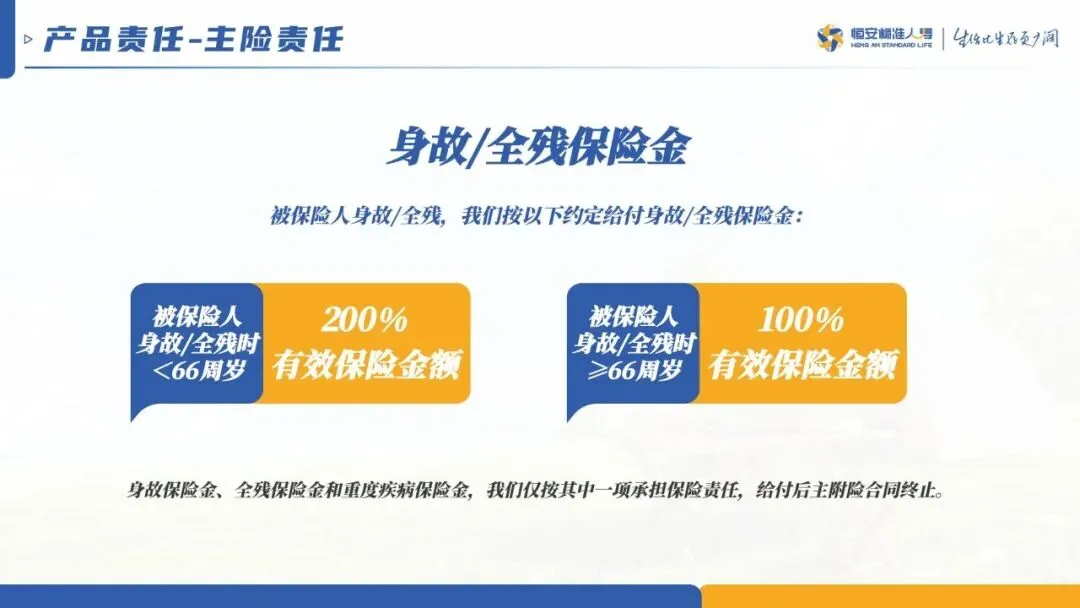
1.被保人身故或者全残,按年龄区分赔付比例:①未满66 周岁:赔付200% 有效保险金额。家庭责任关键阶段,身故全残双倍保额赔付,应对房贷、子女教育、赡养老人的家庭经济缺口。②已满66 周岁:赔付100% 有效保险金额。步入老年之后,侧重财富传承。
2.规则约束:身故保险金、全残保险金二者只能赔其中一项;一旦赔付,主附险全部合同终止。
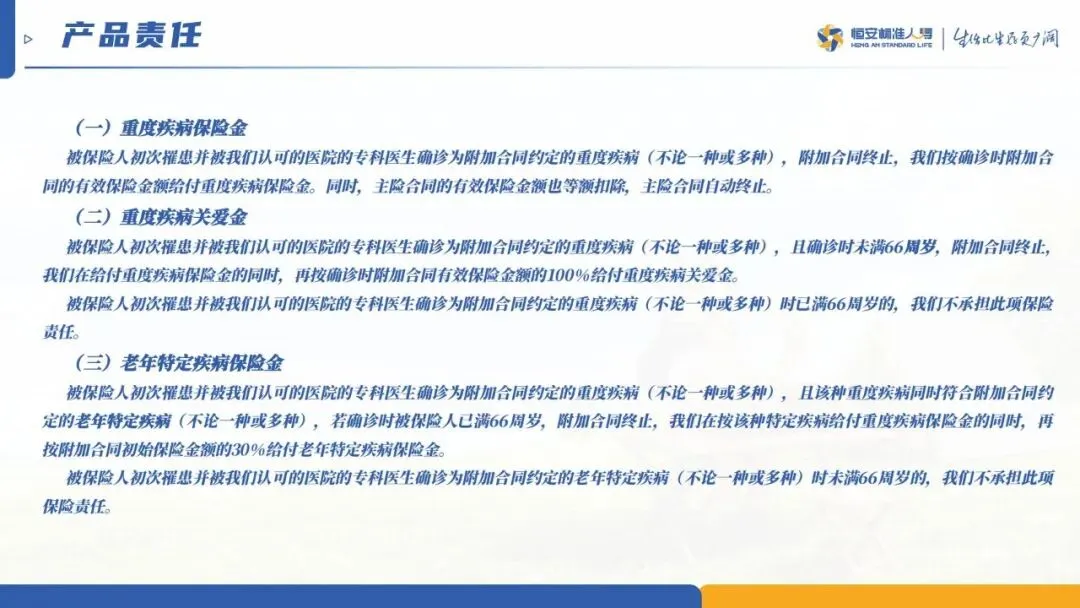
(二)附加险基础必选责任(只要投保附加重疾险,就自带)
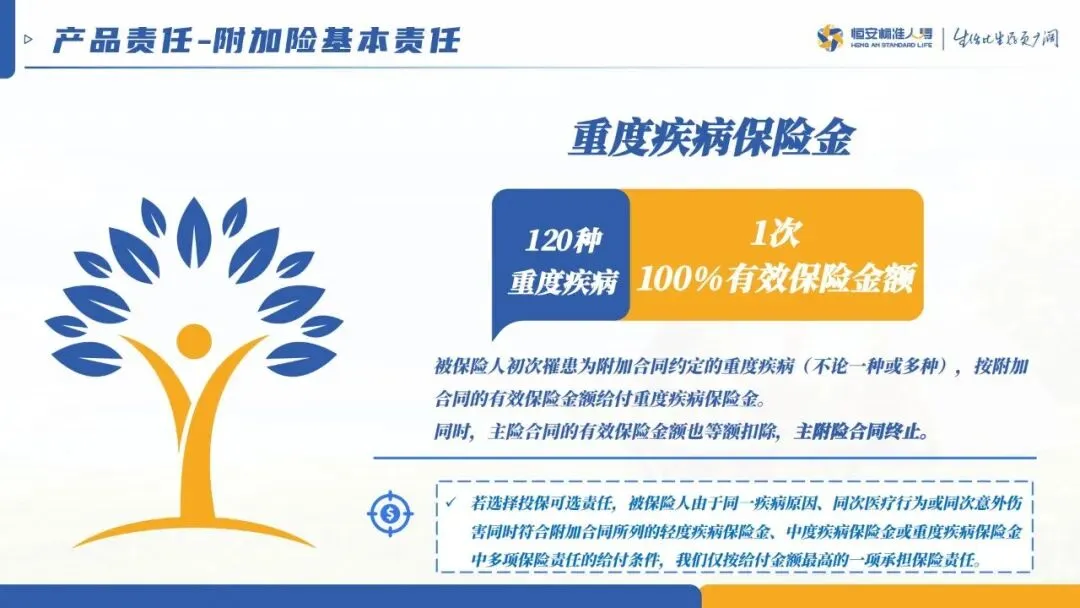
1.重度疾病保险金①覆盖120 种重度疾病,只赔付1 次;赔付标准:100% 有效保险金额。②被保人初次确诊约定重疾,赔付重疾保险金,同时主险保额等额扣减,主附险全部终止。
2.重度疾病关爱金①确诊重疾,并且确诊时未满66 周岁,额外再赔100% 有效保险金额。简单理解:66 岁前确诊重疾,可以拿到 200% 的有效保险金额。②如果确诊重疾的时候已经满 66 周岁,不享受这一笔关爱金赔付。③赔付关爱金后,主附险合同直接终止。
3.老年特定疾病保险金①针对66 周岁之后初次确诊,同时属于重疾范畴的10 类老年高发特疾,额外给付30% 初始保险金额。②包含病种:严重脑中风后遗症、瘫痪、严重阿尔茨海默病、严重原发性帕金森病、严重运动神经元病、严重类风湿性关节炎、严重血管性痴呆、严重额颞叶痴呆、严重路易体痴呆、严重多发性硬化。③如果确诊的时候还没满 66 周岁,不赔付这项责任。④赔付后主附险合同终止。
(三)附加险可选责任:轻度疾病保险金、中度疾病保险金(自主选择投保)
划重点:轻症、中症赔付,不会造成主附险合同终止,有效保额保持不变,赔付之后依然可以享受重疾保障。
1.轻度疾病保险金①覆盖31 种轻度疾病;每次赔付30% 初始保险金额;最多累计赔付 5 次。②同一种轻症最多赔一次,赔付后该种轻症责任结束;同一事故同时触发多种轻症,仅赔付其中一笔。③累计赔付满 5 次,轻症这项责任终止,其他保障继续有效。
2.中度疾病保险金①覆盖20 种中度疾病;每次赔付60% 初始保险金额;最多累计赔付 3 次。②同一种中症最多赔一次,赔付后该种中症责任结束;同一事故同时触发多种中症,仅赔付其中一笔。③累计赔付满 3 次,中症这项责任终止,其他保障继续有效。
(四)多项责任冲突核心规则(非常重要)
1.身故、全残、重度疾病保险金,三项只能赔其中一项,赔付后主附险终止。
2.同一次疾病/ 意外,同时触发轻症、中症、重疾多项条件,只赔付金额最高的那一项保险金。举个例子:一次确诊同时达到轻症和重疾标准,只赔付重疾,不再额外赔付轻症。
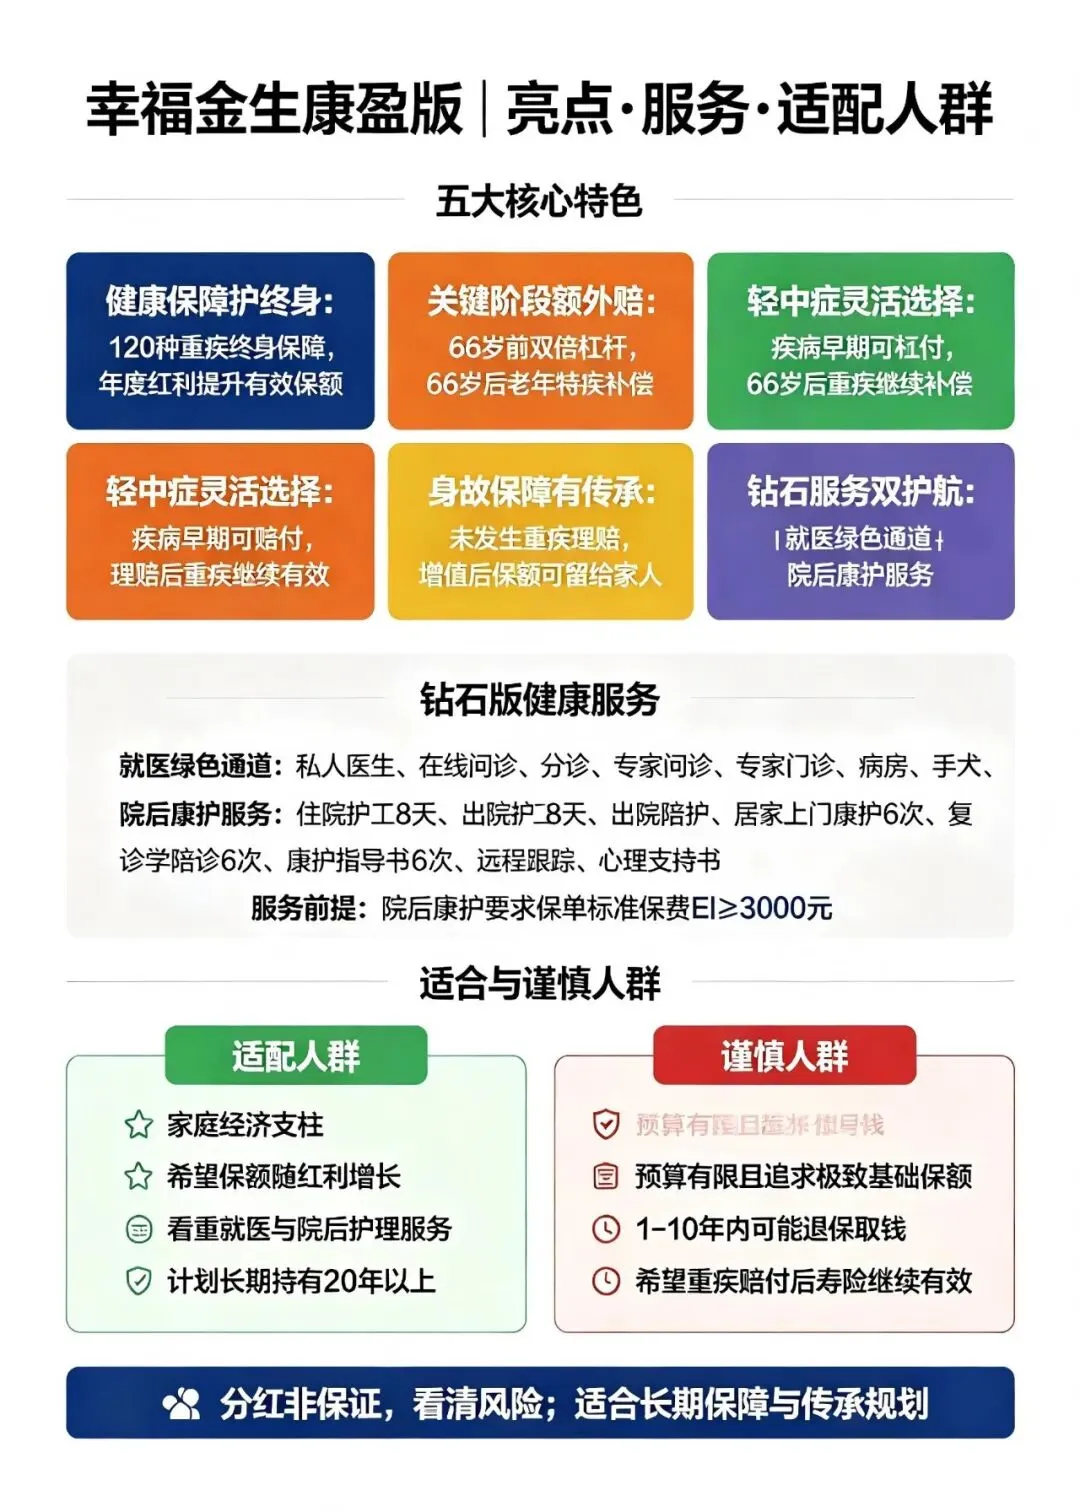
四、五大产品核心特色,看懂这款产品解决什么问题
(一)健康保障护终身,幸福稳增长
重疾保障终身有效,重疾的保额跟随主险分配的年度红利同步增加。区别于传统固定保额重疾险,随着保单时间推移,有效保额不断提升,尝试缓冲医疗通胀带来的保额贬值问题。一份保单,保障伴随被保人的一生。
(二)关键阶段额外赔,幸福长相伴
产品按照66 岁划分两个重要人生阶段,做差异化加码保障。
1.66 周岁之前,家庭责任期:身故全残赔200% 有效保额;确诊重疾可以拿到重疾保险金 + 重疾关爱金,合计 200% 有效保额,充分覆盖家庭支柱的风险缺口。
2.66 周岁之后,老年养老阶段:针对10 种老年高发特定疾病设置额外赔付,专门应对阿尔茨海默病、帕金森、各类痴呆等老年高发病,填补老年特疾保障缺口,全生命周期保障无断点。
(三)轻中症灵活选择,幸福添厚度
轻症、中症属于可选责任,投保时可以自主选择要不要附加。覆盖31 种轻症、20 种中症,针对疾病早期阶段给予赔付。
一大优势:轻症、中症理赔之后,不会终止重疾、身故保障,主险附加险继续有效。即使发生轻症、中症,后续如果罹患重疾,依然可以享受重疾全部保障,层层递进完善疾病防护。
(四)身故保障有传承,幸福永延续
如果一生没有发生重疾理赔,保单可以作为终身传承资产。66 岁前身故全残双倍赔付,守护家人生活;终身未出险,身故可以把经过红利增长之后的有效保额 + 符合条件的终了红利留给受益人,实现财富的代际传承,爱和责任可以跨越时间延续。
(五)钻石服务双护航,幸福更无忧
投保满足条件,享受两套钻石版健康服务:就医绿色通道(钻石版)、院后康护(钻石版),覆盖院前、院中、院后完整就医流程。
1.就医绿色通道(钻石版)等待期30 天,保单过犹豫期,部分服务即可启用。①不限次:电话私人医生咨询、在线图文问诊;②每个保单年度各 1 次:专业精确分诊、专家问诊、专家门诊、专家病房、专家手术、专家复诊、检查加急、国内二次诊疗。解决大病发生之后挂号难、找专家难的现实痛点。
2.院后康护健康服务(钻石版)⚠️需要保单标准保费 EI≥3000 元,等待期 90 天。①住院专属护工服务:8 天 / 次,每一保单年度 1 次;②出院交通安排及陪护:1 次 / 保单年度;③院后居家康护指导书 1 份;④院后居家上门康护服务 6 次;⑤院后远程居家康护跟踪指导;⑥医学陪诊(复诊)6 次;⑦不限次日常医学咨询、远程专业心理支持。
提示:两项服务均由第三方机构提供,实际服务内容以官方服务手册为准。
五、利益演示解读,分清保证利益与非保证红利
文档内有30 岁女性案例:初始保额 20 万,附加全部可选责任,20 年交费,年交保费 10272 元,累计总保费 205440 元。
(一)看懂演示表里两个重要概念
1.保证利益:写进保险合同,100% 确定可以拿到的部分,不含任何红利。
2.红利利益(年度红利、终了红利):全部都是非保证,演示仅仅是假设情景,不代表未来实际分红结果,终了红利只有合同终止的时候才会发放。
(二)案例演示的核心趋势
1.在保证部分:65 周岁之前,重疾 + 重疾关爱金保证赔付额度 40 万;70 岁之后不再享受重疾关爱金,保证重疾赔付额度回落至 20 万。
2.加上假设红利之后,有效保额会随着保单年度不断上涨;年龄越大,累计红利与终了红利的演示数值越高。
3.轻症每次赔付固定为初始保额30% 即 6 万元;中症每次赔付固定为初始保额 60% 即 12 万元;老年特定疾病额外赔付固定为初始保额 30% 即 6 万元。
重点:轻症、中症、老年特疾额外赔付计算基数是初始保险金额,不是增长后的有效保额,这一点很多人容易混淆。
(三)必须记住的风险提示
1.红利分配不确定,存在分红为0 的可能性。
2.这是一份终身型保险,前期现金价值很低,如果中途退保,大概率会出现本金亏损,适合长期持有,不适合追求短期高流动性的人群。
3.本计划是寿险分红+ 重疾组合,重疾赔付会直接把主险寿险责任一并终止,二者共用保额,并不是重疾赔完,寿险还继续保。
六、客观看待产品:适合什么样的人,哪些人需要谨慎
(一)比较适配的人群
1.家庭经济支柱,希望66 岁前重疾、身故可以获得较高的赔付,同时看重终身财富传承。
2.担心未来医疗通胀,希望重疾保额有增长潜力,可以接受分红收益的不确定性。
3.看重完整就医配套服务,希望拥有绿通、住院护工、院后居家护理等增值服务。
4.打算长期持有保单,计划持有二三十年以上,能接受前期退保损失。
(二)需要谨慎考虑的人群
1.预算非常有限,优先追求极致高基础保额,不接受分红的不确定性;
2.未来5‑10 年内有很大概率需要退保取钱,看重资金灵活取用;
3.希望重疾赔付之后,寿险还能继续保留保障;这款产品重疾赔付后主险同步终止,无法实现。
再次重申:历史投资收益率、演示红利均不能等同于未来实际收益,购买分红保险,一定要接受红利波动甚至零分红的风险。
简短总结
恒安标准人寿幸福金生康盈版是英式分红终身寿险绑定重疾的组合计划,66 岁前保障加倍,保额可随红利增长,配套完整医疗服务。红利不保证,重疾赔付后主险同步终止,适合长期规划,预算有限、需要短期流动性人群慎重选择。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

