29页PPT-兴业证券-保险行业2026年三季报综述:利润与价值增速承压,看好保险低估值修复机会
- 2026-11-19 11:33:56
利润与价值增速承压,看好低估值修复机会
兴业证券《保险行业2026年三季报综述》全解
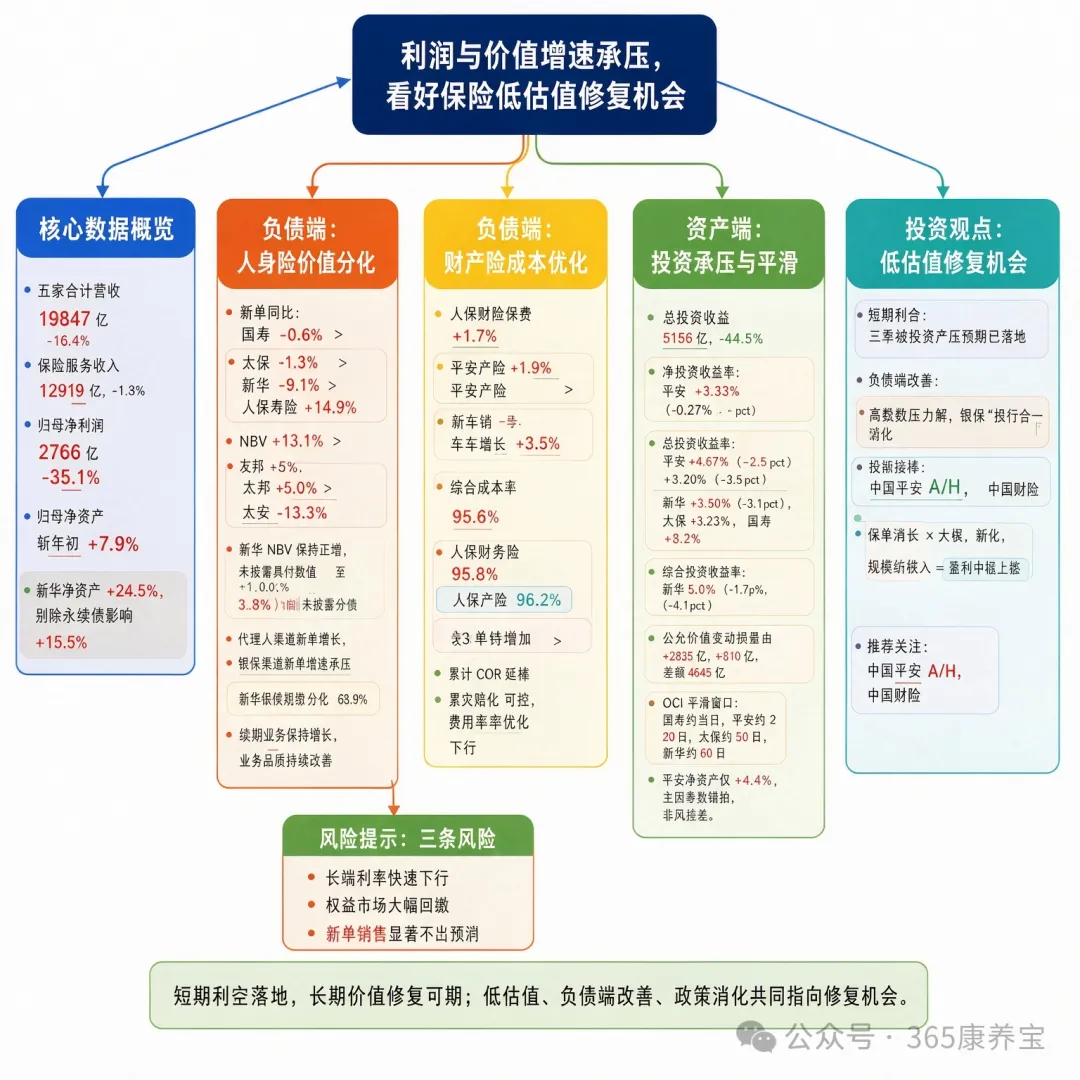
先说一句大白话:这份三季报不好看,但没有一家是「业务塌了」造成的。五家A股上市险企前三季度归母净利润合计2766亿元、同比少了35.1%,接近砍掉三分之一。可把利润表拆开就会发现,掉下去的那部分几乎全部来自同一个科目——公允价值变动损益,从去年赚2835亿变成今年亏1810亿,一进一出4645亿。也就是说,不是卖保险不赚钱了,是手里的股票基金跟着三季度行情坐了趟过山车。这张「明暗账」看懂了,兴证这份29页报告的核心结论也就到手了:短期利空已经落地,长期盈利中枢还在往上抬,而估值仍趴在2018年以来的低分位。
一、核心数据概览:利润被投资砸了,家底反而更厚了
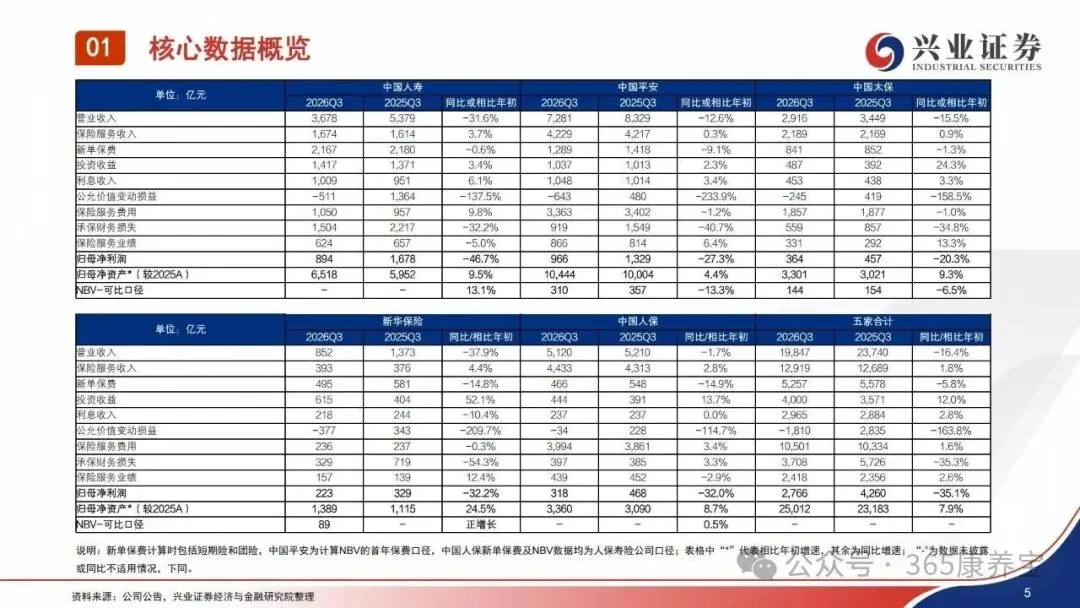
兴证把国寿、平安、太保、新华、人保五张报表并成一张表。最值得盯的其实不是净利润那一格,而是净利润往下掉、净资产却往上涨这组反向剪刀差——这是2026年三季报最反常识、也最关键的一个画面。
(一)利润:8家里7家负增,唯一正增长的是「小个子」阳光
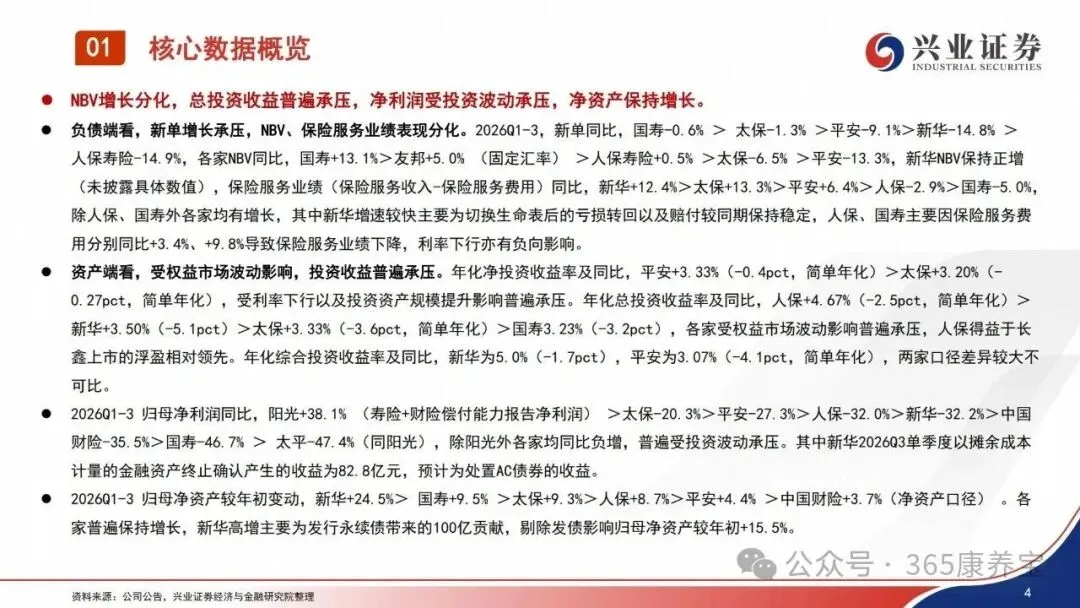
1. 归母净利润同比排位:阳光+38.1%(寿险+财险偿付能力口径)>太保-20.3%>平安-27.3%>人保-32.0%>新华-32.2%>中国财险-35.5%>国寿-46.7%>太平-47.4%。
2. 这个排位别急着当能力榜读。太保、平安跌得少,不是投资做得神,而是负债端托住了——太保保险服务业绩+13.3%、平安+6.4%,硬生生往回垫了一层。国寿跌得最狠是两头挨打:投资端公允价值变动-511亿,负债端保险服务费用还涨了9.8%,把保险服务业绩拖成-5.0%。新华的-32.2%里还藏着一笔技术性收入:Q3单季以摊余成本计量的金融资产终止确认收益82.8亿,大概率是卖AC类债券腾出的浮盈,属于主动做账平滑,不是经营改善。
3. 五家合计的口径要记牢:营业收入19847亿(-16.4%)、保险服务收入12919亿(+1.8%)、归母净利润2766亿(-35.1%)。收入掉两位数、保险服务收入还在正增——这就是「资产端感冒、负债端没发烧」的量化证据。
(二)净资产:全员正增长,但新华+24.5%要打个折
1. 归母净资产较年初:新华+24.5%>国寿+9.5%>太保+9.3%>人保+8.7%>平安+4.4%>中国财险+3.7%,五家合计25012亿、+7.9%。
2. 新华这一档得手动挤水分:当期发行永续债带来100亿计入权益,剔除后是+15.5%——依然第一,但不再是甩开第二名一倍的那种第一。看保险股的家底,永远先问一句「这里面多少是发债发出来的」。
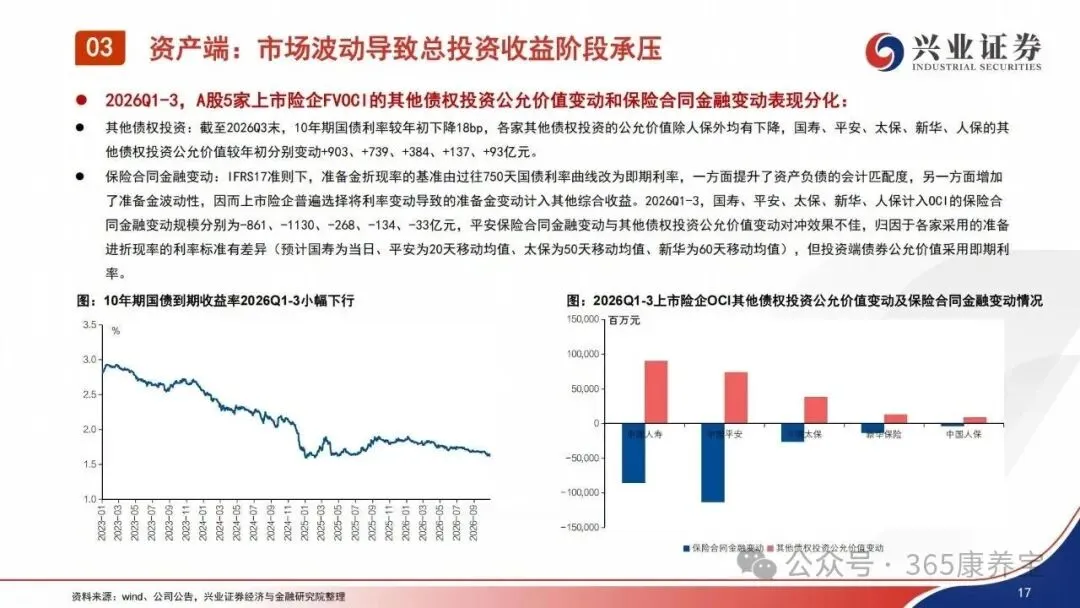
3. 为什么利润-35%、净资产还能+8%?因为在IFRS 9之下,债券的浮盈浮亏走OCI(其他综合收益),不进利润表,直接落进净资产。前三季度10年期国债只下行18bp,各家FVOCI其他债权投资公允价值较年初普遍还是正的:国寿+903亿、平安+739亿、太保+384亿、新华+137亿、人保+93亿。这块「暗账」,就是净资产没跟着利润一起塌的缓冲垫。
(三)三个收益率:净的稳、总的塌、综的不可比
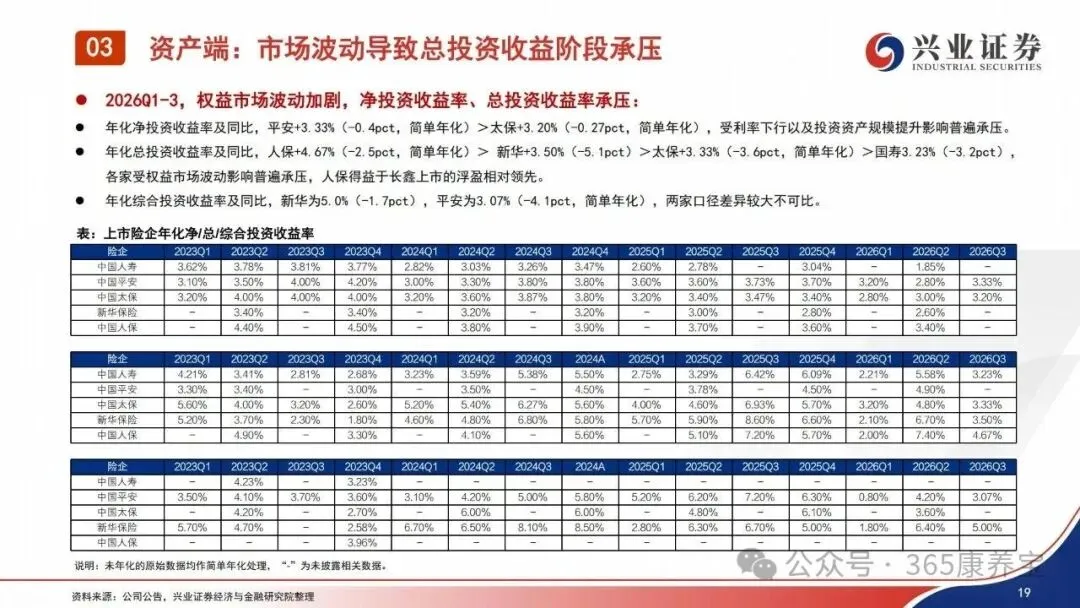
1. 净投资收益率(利息+股息这些「落袋的钱」):平安3.33%(-0.4pct)、太保3.20%(-0.27pct)。跌得慢,但方向一致——资产荒之下,票息正在被一点点磨薄。
2. 总投资收益率(把浮盈浮亏算进来):人保4.67%(-2.5pct)>新华3.50%(-5.1pct)>太保3.33%(-3.6pct)>国寿3.23%(-3.2pct)。人保靠长鑫存储上市的一笔浮盈,成了全场唯一「跌得体面」的;新华跌5.1个点最伤,纯粹是去年基数太漂亮。
3. 综合投资收益率:新华5.0%(-1.7pct)、平安3.07%(-4.1pct)。兴证特意标注两家口径差异大、不可比。这条提醒很良心——公众号里最常见的错误,就是把不同公司的综合投资收益率拉在一起排座次。
二、人身险:新单全线负增,价值增速却走出了四种人生
人身险这章兴证给了四个特点,其实是一条链:新单掉了→ 掉的主要是「低质量的量」 → 所以NBV(新业务价值)没跟着塌 → 队伍和续期在悄悄变好。逐层拆。
(一)NBV分化:国寿+13.1%和一众负数之间,差的是结构
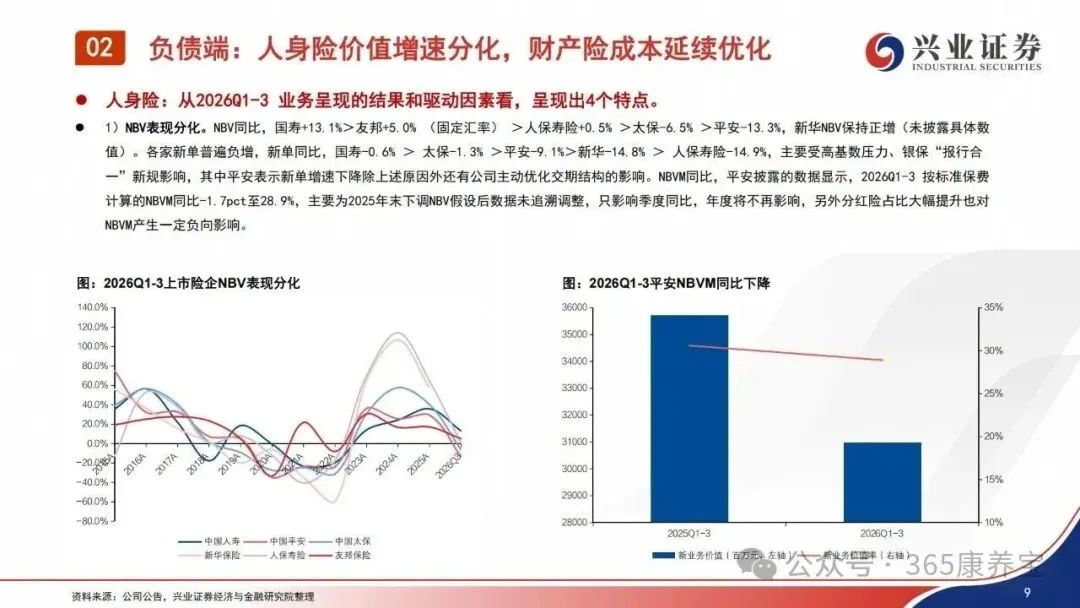
1. 排位:国寿+13.1%>友邦+5.0%(固定汇率)>人保寿险+0.5%>太保-6.5%>平安-13.3%,新华NBV保持正增但未披露具体数值。
2. 同期新单几乎全员负增:国寿-0.6%>太保-1.3%>平安-9.1%>新华-14.8%>人保寿险-14.9%。新单跌、NBV涨,只可能来自一个地方:卖出去的每一单更值钱了。国寿是标准样本——新单几乎持平,靠期缴结构+产品切换把价值率顶上去,录得全场唯一双位数正增。
3. 平安的-13.3%要拆成三份,别一口咬定「变差了」:①行业高基数;②银保「报行合一」新规压费用;③公司主动优化交期结构。第三项是自愿的短期阵痛。再看价值率:按标准保费口径NBVM同比-1.7pct至28.9%,主因是2025年末下调NBV假设后未做追溯调整,只污染季度同比,年报就不再有影响,再叠一层分红险占比抬升对价值率的天然摊薄。所以平安这一格,会计噪音+主动换挡,大于经营恶化。
(二)渠道:代理人扛住了,银保在换引擎
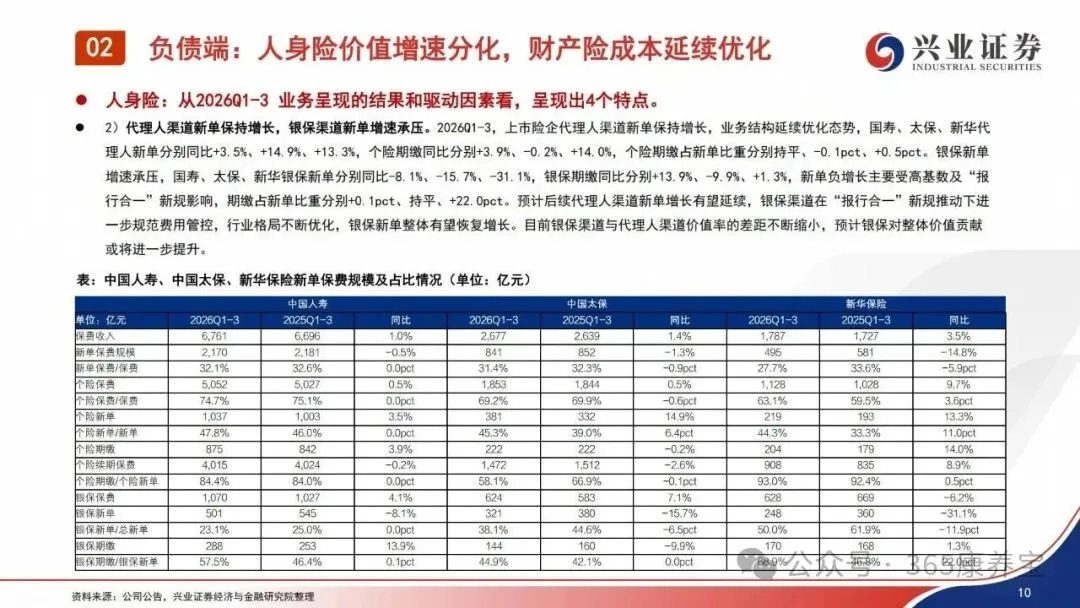
1. 代理人渠道全部正增:个险新单同比太保+14.9%、新华+13.3%、国寿+3.5%;个险期缴 新华+14.0%、国寿+3.9%、太保-0.2%(基本持平)。全行业高基数下还能正增,说明个险的韧性是真韧性。
2. 银保新单集体失速:国寿-8.1%、太保-15.7%、新华-31.1%。原因就两条——去年同期太猛,加上「报行合一」把手续费这条命脉掐住了。
3. 但请把视线从「新单」挪到「期缴占比」:银保期缴占银保新单比重,新华从46.8%飙到68.9%(+22.0pct)、国寿+0.1pct至57.5%、太保持平于44.9%。翻译一下:卖的件数少了,但卖的从「一年期冲量单」换成了「十年期真保单」。兴证的判断很直白——银保与个险的价值率差距正在收窄,银保没停滞,是在提质,头部公司恢复增长只是时间问题。
(三)队伍:不再比人头,开始比学历和产能
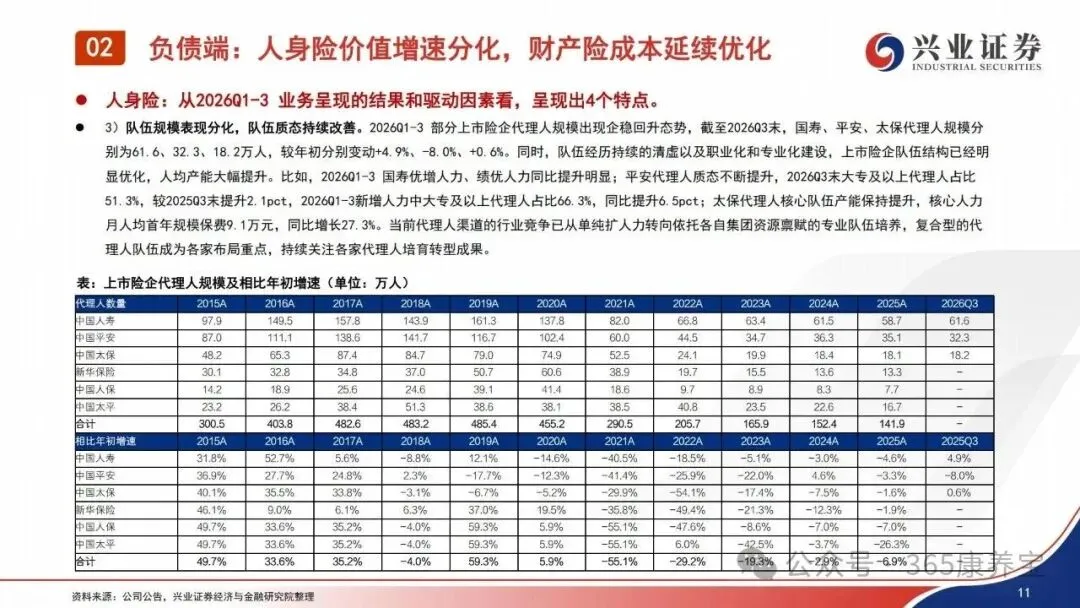
1. 规模分化:2026Q3末国寿61.6万人(较年初+4.9%)、平安32.3万(-8.0%)、太保18.2万(+0.6%)。国寿四年来首次回补,平安还在清虚。
2. 质态才是真看点:平安大专及以上代理人占比51.3%(+2.1pct),新增人力里大专以上占66.3%(+6.5pct);太保核心人力月人均首年规模保费9.1万元、同比+27.3%;国寿优增人力、绩优人力双升。
3. 一句话收这页:竞争已经从「谁能招到50万人」,换成「谁能养出5万个卖得动复杂分红险的人」。人头是上一轮的资产,复合型专业能力才是下一轮的门票。
(四)续期:最不性感、却最稳的那块压舱石
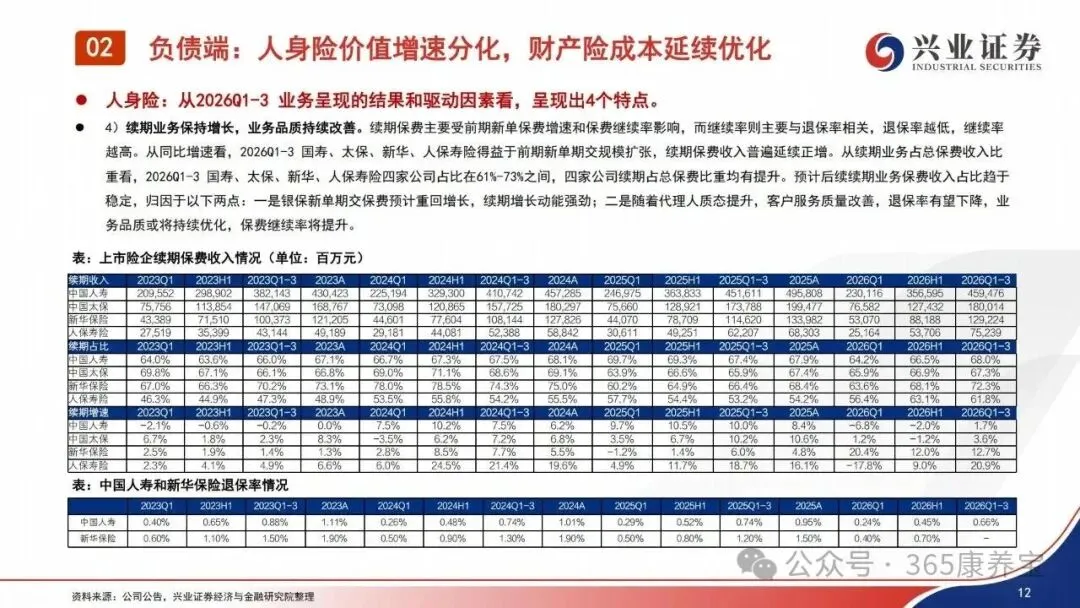
1. 国寿、太保、新华、人保寿险续期保费普遍正增,续期占总保费落在61%~73%区间,四家全部提升。
2. 这意味着什么?险企收入里三分之二是「去年甚至前年签好的合同自动到账」,波动率天然低于新单,是估值本该给溢价的那部分。往后两条支撑:银保期缴重回增长会接力续期,服务品质改善会压低退保、抬高继续率。
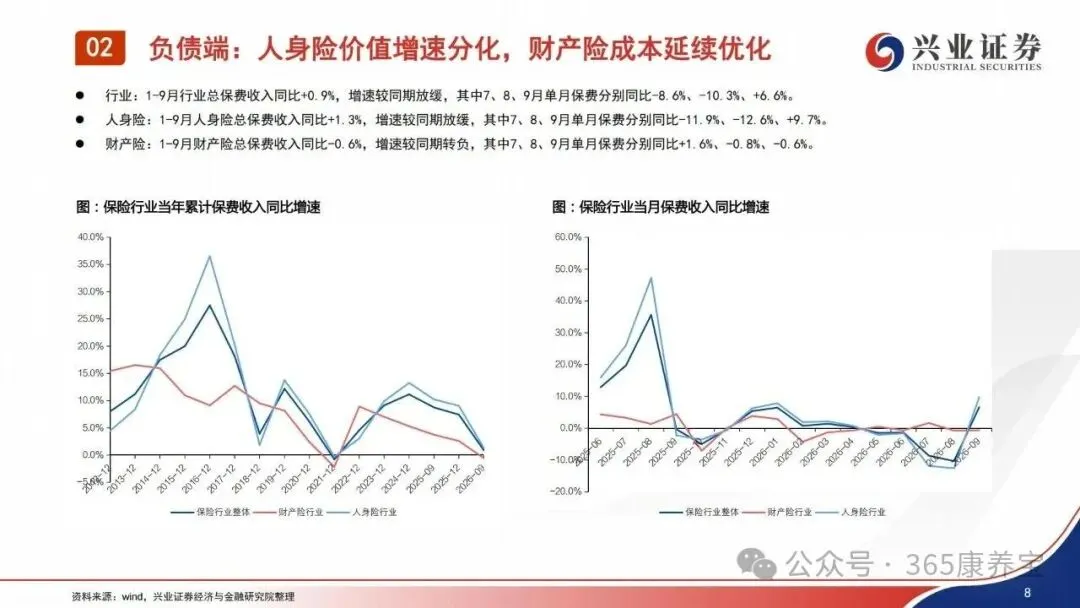
3. 顺带说清行业大盘的节奏:1-9月行业总保费+0.9%(人身险+1.3%、财产险-0.6%),可单月是-8.6%、-10.3%、+6.6%——7、8月被高基数砸出坑,9月基数一降立刻翻正(人身险单月+9.7%)。所以「保费不行了」是错觉,这是节奏问题,不是趋势问题。
三、财产险:保费几乎不涨,成本率却悄悄修好了
财险这章只有一个核心动作:在收入近乎零增长的一年里,把「每收100块保费要赔掉多少」这件事做干净了。这就是承保利润的来源,也是中国财险被点名的原因。
(一)保费:车险熄火,非车接棒,但还没接稳
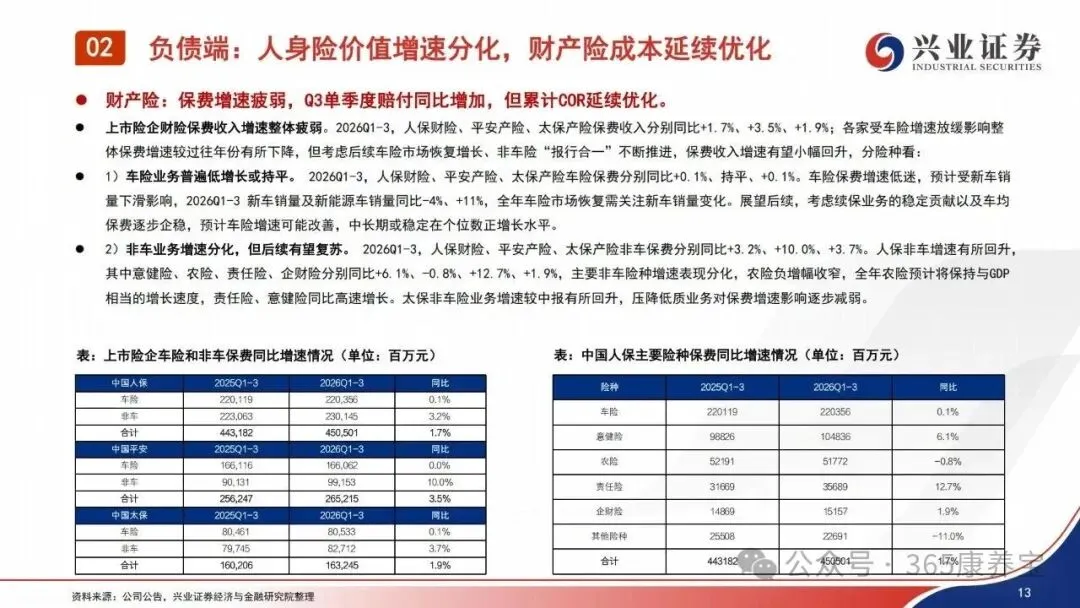
1. 三家合计增速疲弱:人保财险+1.7%、平安产险+3.5%、太保产险+1.9%。
2. 拆开就知道卡在哪:车险人保+0.1%、平安持平、太保+0.1%——三家几乎原地踏步。根子在新车:2026Q1-3新车销量同比-4%,其中新能源+11%。油车在缩、电车在涨,而电车单车保费更高,两相抵消,车险被死死卡在「零附近」这个尴尬位置。
3. 非车分化明显:平安+10.0%>太保+3.7%>人保+3.2%。人保内部是 责任险+12.7%、意健险+6.1%、企财险+1.9%、农险-0.8%(降幅在收窄)。兴证给的锚很清楚:农险长期跟着GDP走,责任险和意健险才是这一轮的增量赛道。
(二)综合成本率COR:低于100,才叫真的在赚钱
先补一个全篇最值钱的概念:COR = 赔付率 + 费用率。低于100%,说明收上来的保费够赔也够花,差额就是承保利润;高于100%,就是卖一单亏一单,只能靠投资收益回填。所以COR每降1个点,落下来的都是纯利润。
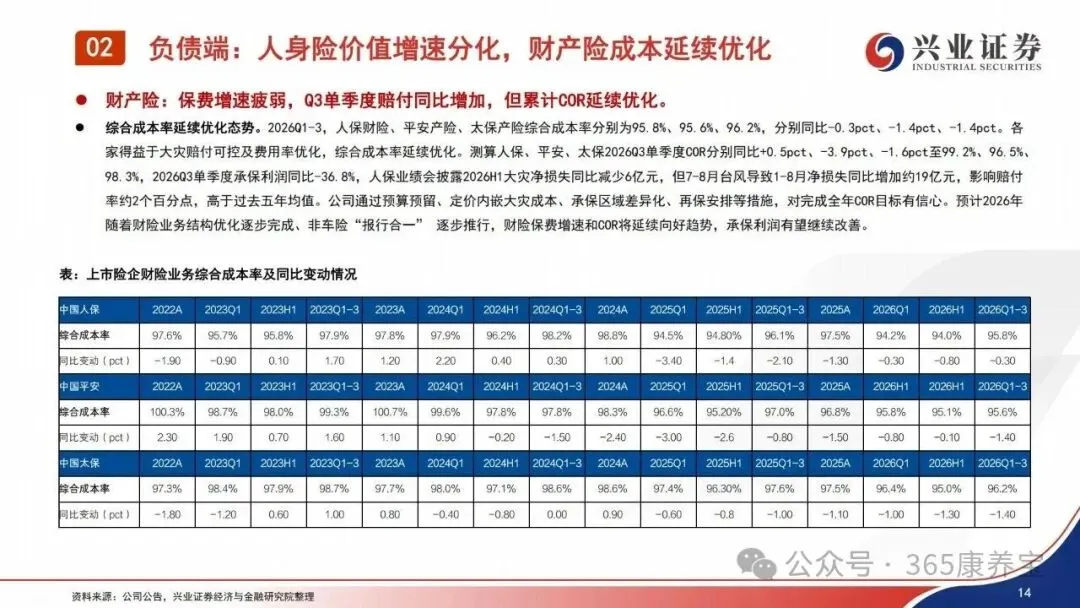
1. 累计口径三家全线优化:平安产险95.6%(同比-1.4pct)、人保财险95.8%(-0.3pct)、太保产险96.2%(-1.4pct)。三家都挤在96%上下,等于每收100块稳稳留下4块左右,这在财险里算好年份。
2. 两个推手:一是大灾赔付可控,二是费用率被「报行合一」挤掉了水分。第二个才可持续——大灾看天,费用看人。
3. 但Q3单季别想得太美:测算单季COR 人保99.2%(+0.5pct)、平安96.5%(-3.9pct)、太保98.3%(-1.6pct),三家单季承保利润合计同比-36.8%。人保业绩会说得很实在:上半年大灾净损失还同比少6亿,7-8月两个台风一过,1-8月净损失反而同比多约19亿,直接推高赔付率约2个百分点,明显高于过去五年均值。
4. 全年目标还保得住吗?人保摆了四道闸:预算预留、定价内嵌大灾成本、承保区域差异化、再保安排。本质就是「把台风的价格提前写进保费里」,所以兴证才敢说正常年景下2026年COR延续向好、承保利润继续改善。
四、资产端:5156亿的总投资收益,怎么就没了44.5%
这章是整份报告的病因诊断。结论先给:不是配置做错了,是仓位太高,市场一抖,振幅被放大了。
(一)4645亿的窟窿,来自一个科目
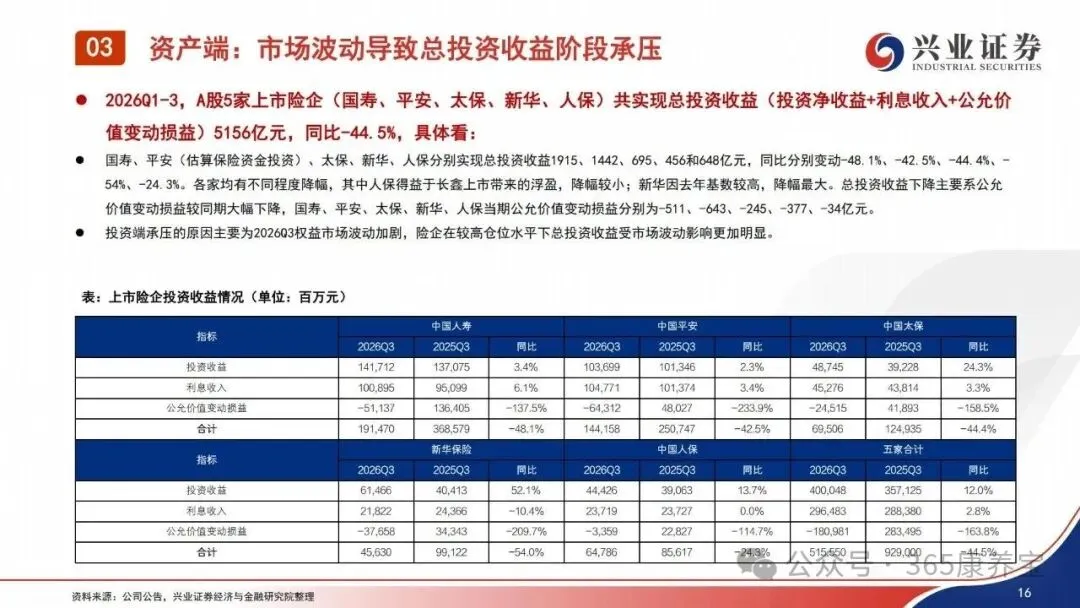
1. 五家总投资收益(投资净收益+利息收入+公允价值变动损益)合计5156亿、同比-44.5%。分项:国寿1915亿(-48.1%)、平安约1442亿(-42.5%)、太保695亿(-44.4%)、人保648亿(-24.3%)、新华456亿(-54.0%)。
2. 拆到根上就一行字:国寿-511亿、平安-643亿、太保-245亿、新华-377亿、人保-34亿,五家公允价值变动损益合计从去年+2835亿翻成今年-1810亿。而利息收入其实还在涨(五家2965亿、+2.8%),投资收益也在涨(4000亿、+12.0%),真正砸盘的就是「浮盈变浮亏」这一项。
3. 人保最抗跌、新华最惨,各是什么原因?人保吃到了长鑫存储上市的一次性浮盈;新华是去年Q3基数太高。高基数是最朴素、也最容易被忘掉的解释。
(二)OCI这本暗账:为什么净资产没跟着一起崩
1. 先讲清机制,这是看懂2026年保险报表的钥匙:IFRS 17把准备金折现率从「750日移动平均国债曲线」改成了即期利率,会计上资产负债匹配更真实了,但准备金开始随利率上蹿下跳。于是各家不约而同做了一个动作:把利率变动引起的准备金变动塞进OCI,不让它进利润表。
2. 于是出现一组对冲。债券端(FVOCI其他债权,浮盈进OCI):国寿+903、平安+739、太保+384、新华+137、人保+93亿;负债端(保险合同金融变动,准备金增提也进OCI):平安-1130、国寿-861、太保-268、新华-134、人保-33亿。两边一抵,剩下的才落到净资产上。
3. 关键差异在「平滑天数」:兴证反推各家折现率口径并不一样——国寿近似当日即期、平安约20日均值、太保约50日、新华约60日,而投资端债券公允价值一律按即期计价。窗口越短,资产和负债越容易「错拍」。这就解释了为什么平安对冲效果最差(-1130对+739),也顺带解释了它净资产只涨4.4%。这是技术参数差异,不是风控水平差异,别误读成「平安不行」。
(三)持仓结构:债在赚、股在抖,而仓位已经不低
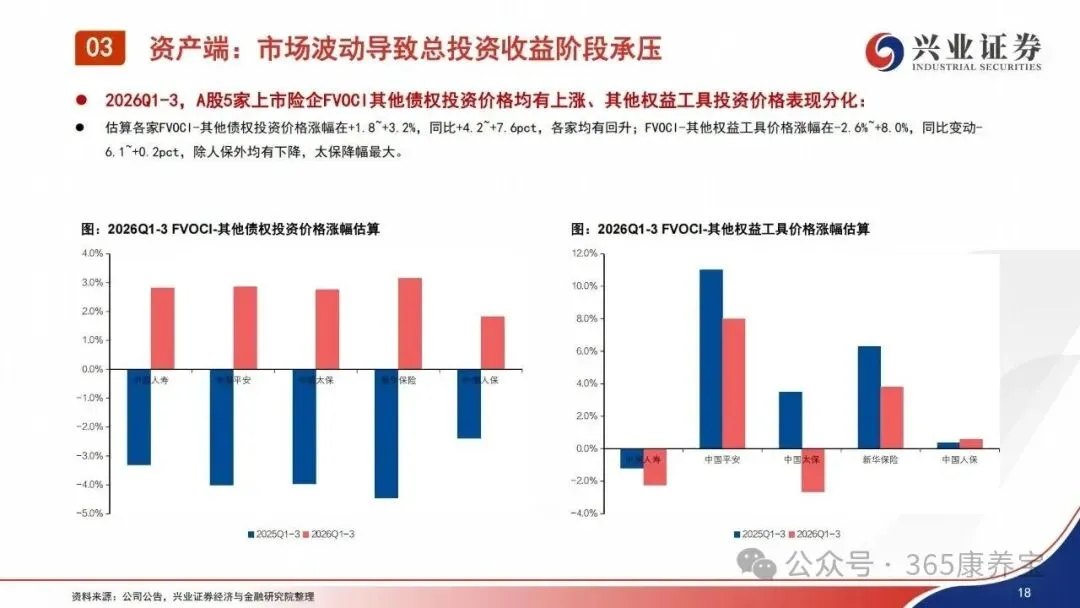
1. FVOCI-其他债权投资(高等级长债为主)价格涨幅估算+1.8%~+3.2%,同比回升4.2~7.6pct,五家全线上涨。这就是10年国债只下18bp送来的红包,也是净资产的底座。
2. FVOCI-其他权益工具(高股息股票为主)价格涨幅-2.6%~+8.0%,除人保外全线回落,太保降幅最大。注意这部分分红进利润、波动不进利润,正是近两年险企在银行、电力、运营商股上打架抢筹的原因——买的是股息率,不是K线。
3. 兴证给了一句很克制的判断:险企权益仓位已在高位,后续加仓力度边际减弱。翻译过来是——救兵不会再无脑加仓了,接下来比的是「换得准不准」。方向给得很明确:高股息打底+新质生产力做弹性,另类上加ABS、REITs、黄金做分散。
(四)偿付能力:都在安全线内,但方向相反
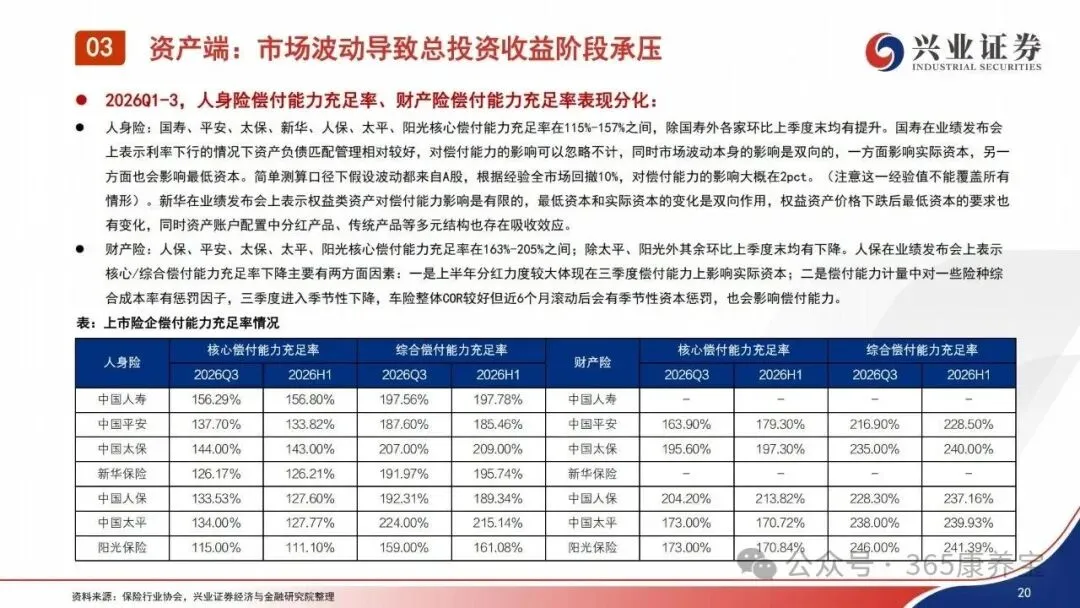
1. 人身险核心偿付能力充足率落在115%~157%,除国寿外环比普遍提升(国寿156.29%、平安137.70%、太保144.00%、新华126.17%、人保133.53%、太平134.00%、阳光115.00%)。
2. 财产险核心充足率163%~205%,除太平、阳光外环比普遍下降(人保204.20%、太保195.60%、平安163.90%)。人保解释了两刀:一是上半年分红太用力,三季度体现在实际资本上;二是COR有季节性资本惩罚因子,近6个月滚动一到旺季就要被扣一点。
3. 大家最怕的「股市再跌10%会怎样」,兴证给了个经验值:假设波动全来自A股,全市场回撤10%,对偿付能力影响约2个百分点。而且这是双向的——股票跌了,最低资本要求也同步降,实际资本和最低资本一起缩,冲击比直觉小。国寿、新华在业绩会上说「影响可忽略」,逻辑就在这里。(属经验估算,不覆盖极端情形,别当公式用。)
五、投资观点:利空出尽不是口号,是三件事同时发生
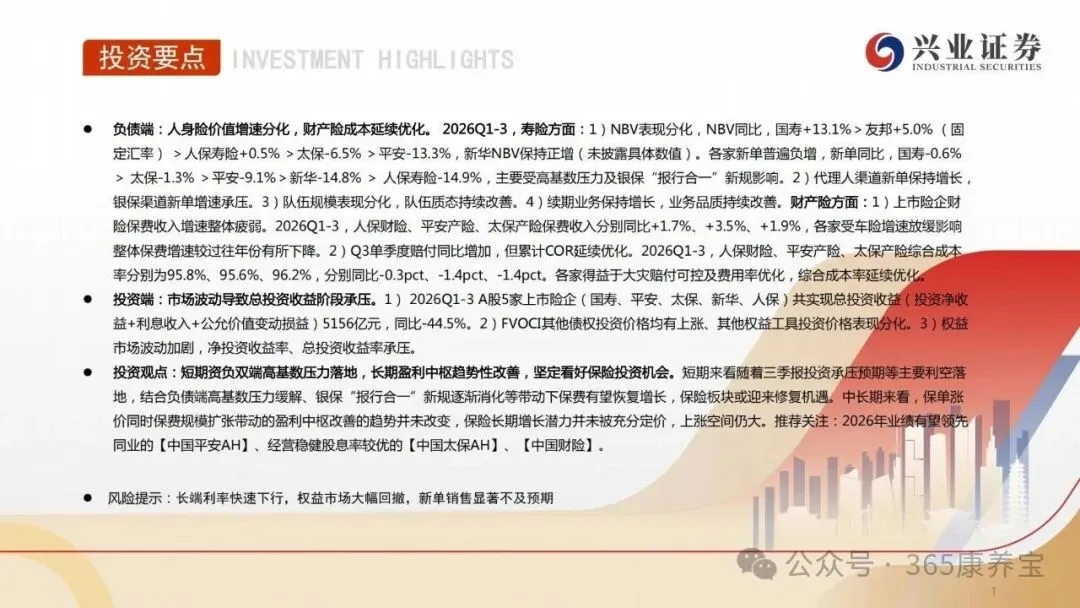
兴证维持行业推荐评级,组合是中国平安AH(业绩有望领先同业)、中国太保AH(经营稳健+股息率较优)、中国财险。理由分短期、中长期、风险三层,逐层看它站不站得住。
(一)短期:三个「最难受」同时落地了
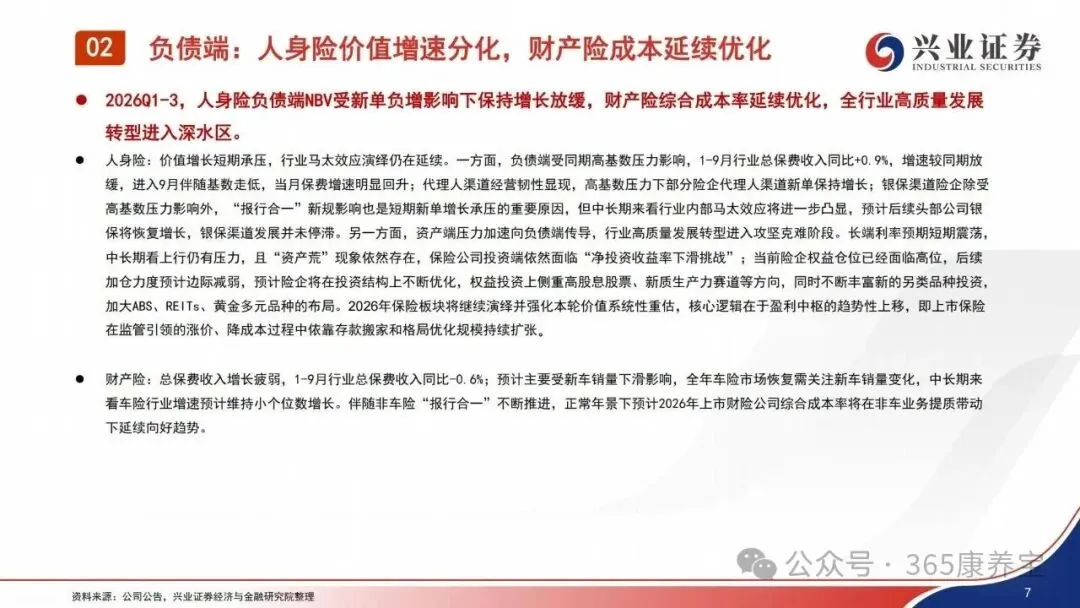
1. 投资端利空已明牌:三季报一发,公允价值亏多少全市场都看见了,不确定性的折价可以还回来了。
2. 负债端高基数过了:7、8月-8.6%、-10.3%的坑,9月已翻成+6.6%。四季度起基数一路走低,保费读数会自己变好看。
3. 「报行合一」从冲击变成红利:费用新规最猛的一刀砍在三季度,消化完留下的是「费用降、价值率升」的干净结构,头部抢份额反而更顺——这就是兴证说的马太效应进一步凸显。
(二)中长期:一条没被改写的公式
报告里最该抄下来的是这句:本轮价值重估的核心,是「盈利中枢的趋势性上移」。它的构成极简——
保单在涨价(预定利率下调、分红险接棒,每单更赚)× 规模在扩张(存款搬家+中小机构退出后的格局优化) = 盈利中枢逐年抬一格。这两项2026年一个都没被推翻,只是被Q3的股市噪音盖住了。
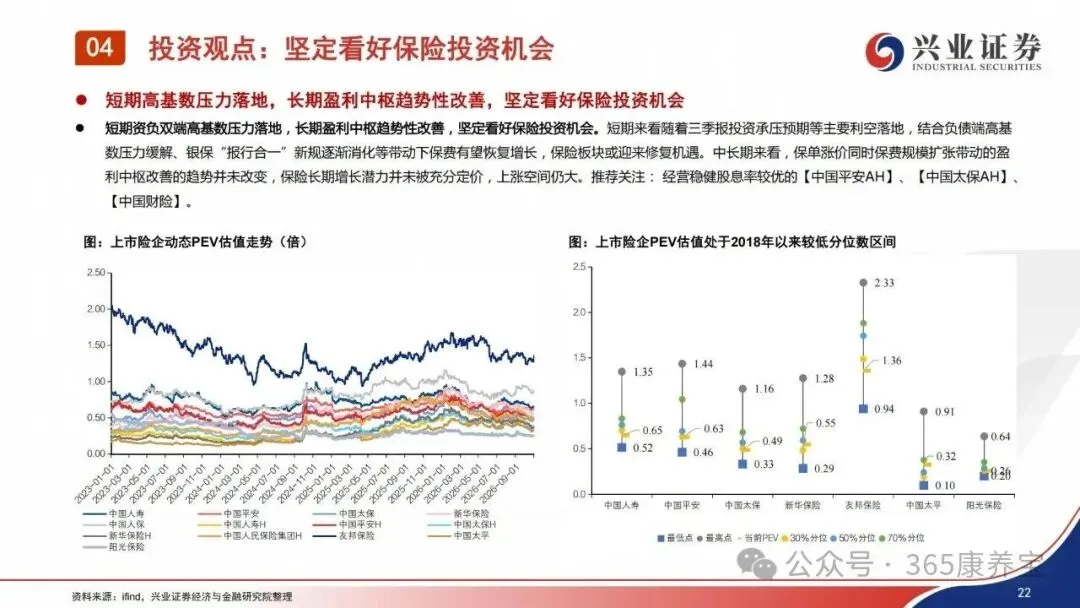
而价格这一头,兴证明确指出上市险企PEV估值正处于2018年以来的较低分位区间,H股折价更深。一边中枢往上走,一边估值趴在历史地板,这个剪刀差就是「低估值修复」四个字的全部含义。用报告原话收口:保险长期增长潜力并未被充分定价,上涨空间仍大。
(三)三只票的买入理由各不一样,别混着买
1. 中国平安AH——买的是弹性与领先性。NBV-13.3%里含主动换挡和会计不追溯,负债端一回正,业绩弹性全行业最大;代价是OCI平滑窗口短(约20日),报表会最吵,得扛得住季报噪音。
2. 中国太保AH——买的是稳健与分红。三重验证:净利润只跌20.3%(五家最轻)、保险服务业绩+13.3%(五家最快)、个险新单+14.9%(同业最强),再加股息率较优。三只里最不需要解释的一只。
3. 中国财险——买的是确定性现金流。COR 95.8%、核心偿付能力204%全场最高,逻辑不靠股市,靠每收100块留下4块的承保纪律。唯一变量是台风季,而它已经把大灾成本写进定价里了。
(四)三条风险,按杀伤顺序排
1. 长端利率快速下行——最狠的一条。它同时打两头:投资收益率中枢下移+折现率下降导致准备金大幅增提,是唯一能同时压利润和内含价值的变量。
2. 权益市场大幅回撤——最疼的一条。仓位已在高位,直接砸公允价值变动损益,当期净利润首当其冲;但偿付能力端有最低资本同步下降对冲,伤利润>伤资本。
3. 新单销售显著不及预期——最慢的一条。它不炸季报,而是一点点磨掉明年的NBV和现金流。观察哨就三个数:银保期缴占比守不守得住、代理人月均产能还涨不涨、9月那种正增能不能延续到Q4。
六、落地清单:下次看保险股财报,只查这9个数字
把29页压成一张随身小抄,按「先看什么、后看什么」排好。
(一)判断「是不是真变差」的3个数
1. 保险服务收入增速——五家+1.8%。这格还在正增,主业就没坏;这格转负,才是真警报。
2. 保险服务业绩增速——太保+13.3%>新华+12.4%>平安+6.4%>人保-2.9%>国寿-5.0%。承保赚不赚钱看它,别看净利润。
3. 公允价值变动损益——今年五家合计-1810亿。先把它从净利润里剔掉,剩下的才是经营成绩单。
(二)判断「价值含金量」的3个数
1. NBV增速与新单增速的差——国寿+13.1%对-0.6%,差13.7pct,含金量最高;平安-13.3%对-9.1%,差-4.2pct,但要扣掉会计不追溯那截。
2. 期缴占新单比重的变化——新华银保+22.0pct是全表最漂亮一格。件数会骗人,期缴占比不会。
3. 核心人力月人均首年保费——太保9.1万、+27.3%。队伍好不好只看这一个产能数,别再看总人数。
(三)判断「安不安全、便不便宜」的3个数
1. COR及同比——95.6%/95.8%/96.2%,同比-1.4/-0.3/-1.4pct。低于100就是印钞机,降1个点全是纯利。
2. 核心偿付能力充足率及其方向——寿险115%~157%在升、财险163%~205%在降。绝对值是安全垫,方向才是分红能力的先行指标。
3. PEV历史分位——2018年以来低位区。保险股别用PE:新业务价值要几十年才释放完,PEV才是它那把尺子。
报告速览
三季报利润降35%是股市砸的,不是保险卖不动:保险服务收入仍增1.8%,财险COR压进96%内,银保在换期缴。估值处八年低位,利空既已落地,完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.22页-华创证券-保险行业2025年业绩综述暨夏季策略:底部已现,估值修复可期
免费查看及下载更多高清完整版报告

