财务学习笔记-扣非净利润(第02期)
- 2026-11-16 14:31:14
财务学习笔记-扣非净利润(第02期)扣非净利润,即“扣除非经常性损益后的净利润”。 证监会公告〔2023〕65 号《公开发行证券的公司信息披露解释性公告第 1 号——非经常性损益(2023 年修订)》的定义原文是:“非经常性损益是指与公司正常经营业务无直接关系,以及虽与正常经营业务相关,但由于其性质特殊和偶发性,影响报表使用人对公司经营业绩和盈利能力做出正常判断的各项交易和事项产生的损益。” 该公告同时规定了三条界定原则:基于交易和事项的经济性质判断;基于行业特点和业务模式判断;遵循重要性原则。 非经常性损益合计 = Σ各项明细金额 − 所得税影响额 − 少数股东权益影响额(税后) 扣非归母净利润 = 归母净利润 − 非经常性损益合计 以格力 2025 年为例: 非经常性损益合计=明细小计 17.13 亿元 − 所得税影响 2.63 亿元 − 少数股东权益影响 1.53 亿元 = 12.97 亿元; 扣非归母净利润=归母净利润 290.03亿元 − 非经常性损益合计12.97亿元 = 277.06 亿元,与年报披露值一致。 公告共列举22 项,按性质归并如下: 1、资产处置与减值相关: 非流动性资产处置损益,包括已计提资产减值准备的冲销部分; 单独进行减值测试的应收款项减值准备转回。 2、政府补助: 计入当期损益的政府补助,但“与公司正常经营业务密切相关、符合国家政策规定、按照确定的标准享有、对公司损益产生持续影响”四项同时满足的除外。 3、金融与资金类: 非金融企业持有金融资产和金融负债产生的公允价值变动损益,以及处置金融资产和金融负债产生的损益(与正常经营业务相关的有效套期保值除外); 计入当期损益的对非金融企业收取的资金占用费;委托他人投资或管理资产的损益;对外委托贷款取得的损益; 采用公允价值模式进行后续计量的投资性房地产公允价值变动损益。 4、一次性事项: 因不可抗力(如自然灾害)产生的各项资产损失; 债务重组损益; 非货币性资产交换损益; 因相关经营活动不再持续而发生的一次性费用(如安置职工支出); 因税收、会计等法律法规调整对当期损益产生的一次性影响; 因取消、修改股权激励计划一次性确认的股份支付费用; 现金结算的股份支付在可行权日之后应付职工薪酬公允价值变动产生的损益; 交易价格显失公允的交易产生的收益; 与正常经营业务无关的或有事项产生的损益; 同一控制下企业合并产生的子公司期初至合并日的当期净损益; 取得子公司、联营及合营企业投资成本小于应享有可辨认净资产公允价值份额产生的收益; 受托经营取得的托管费收入。 5、兜底项: 除上述各项之外的其他营业外收入和支出; 其他符合非经常性损益定义的损益项目。 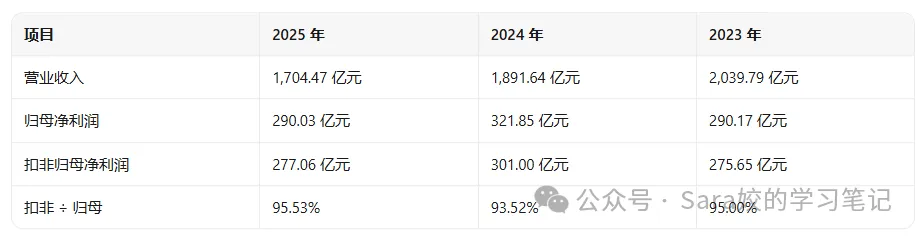
2025 年归母净利润与扣非净利润相差 12.97 亿元,等于当年非经常性损益合计。明细: 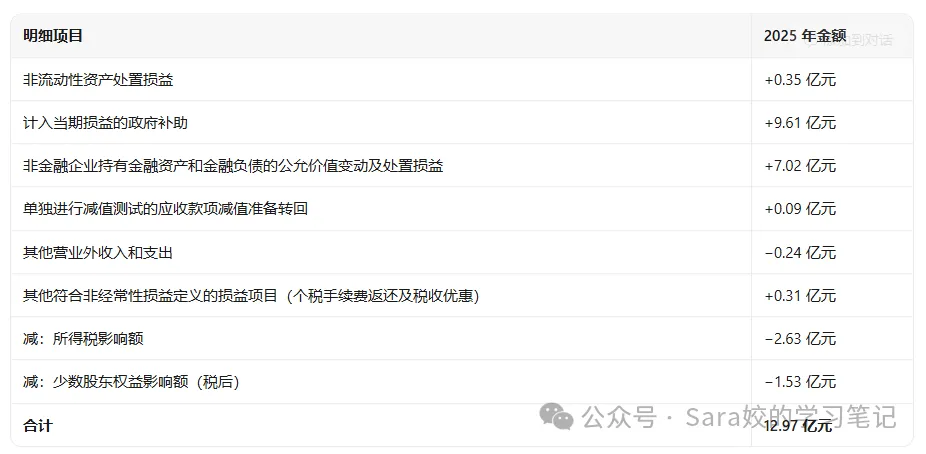
占归母净利润的比例:政府补助3.31%,金融资产及负债相关损益 2.42%。 五、几个主要数据的公式 1、扣非归母净利润 = 归母净利润 − 非经常性损益合计 最核心的一个。格力 2025 年:290.03 − 12.97 = 277.06 亿元。它回答的是“主业挣了多少”。 2、扣非占比 = 扣非归母净利润 ÷ 归母净利润 用来看利润纯度,占比越低说明利润里一次性成分越多。格力 2025 年:277.06 ÷ 290.03 = 95.53%,2024 年 93.52%,2023 年 95.00%。 3、扣非净利率 = 扣非归母净利润 ÷ 营业收入 把一次性损益排除后看主业的赚钱效率。格力 2025 年:277.06 ÷ 1,704.47 = 16.26%。 4、扣非 ROE = 扣非归母净利润 ÷ 加权平均归母净资产 衡量剔除一次性收益后的股东回报。格力 2025 年披露值 19.39%。 5、政府补助依赖度 = 非经常部分政府补助 ÷ 归母净利润 判断利润对补贴的依赖程度。格力 2025 年:9.61 ÷ 290.03 = 3.31%,2024 年为 19.21 ÷ 321.85 ≈ 5.97%。 一,口径要统一。扣非有“归母”与“含少数股东”两种。格力披露的是“归属于上市公司股东的扣除非经常性损益的净利润”。 二,占比高低方向要看清。低于100% 说明非经常项目为净收益,扣非小于净利润;高于 100% 说明为净损失。 三,单年数值受一次性事项影响。格力政府补助由2024 年 19.21 亿元降至 2025 年 9.61 亿元,这类变动会放大单年差异。 四,扣非不回答两件事:利润是否已收现(对应经营活动现金流量净额,格力2025 年为 463.83 亿元),以及取得该利润所需的资本开支。 (数据来源:珠海格力电器股份有限公司2025 年年度报告,第二节“主要会计数据和财务指标”“非经常性损益项目及金额”;法规引文来源:证监会公告〔2023〕65 号。金额由元换算为亿元并保留两位小数,合计数采用年报原值。)
一、它是什么
二、公式
三、非经常性损益的列举项目
四、案例:格力电器2025 年
六、使用时需注意的口径
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

