32页PPT看智能电表:国内装载波,海外装蜂窝
- 2026-11-08 05:26:35
印度 RDSS 计划的目标是装 2.033 亿只智能电表。到 2025 年 12 月 31 日,装上的是 3900 万只,完成度 19.2%。
把印度的全国各计划加起来,累计装上的是 5280 万只。中国 2025 年一年的智能电表出口量是 5228.6 万个。两个数不同口径,一个是累计安装、一个是年度出口,摆在一起只为看量级——一个国家的存量,差不多等于我们一年的出口。
缺口就是那 1.6 亿只,摆在那儿,谁都能看见。但缺口不等于订单:2025 年起,印度给具备本地制造能力的投标企业约 12% 的价格优先系数。
我把智能电表这条线整理成一份 32 页的材料,从电力链条、两类终端,到区域格局、出海路径和模块需求。这篇挑几页,讲清楚四件事:国内和海外为什么不是同一门生意、那 630 万个模块是怎么算出来的、国网那两个不能相除的数、以及欧洲 2031 年那条硬线。
一、采集终端和智能电表,两种设备(原文 P4、P5)
电力链条分五段:发电、输电、变电、配电、用电。采集终端在配电环节,智能电表在用电环节。
这个位置差别,决定了它们是两种东西。电表是「数据生产者」,只干计量;采集终端是「数据搬运工加执行者」,负责采集、传输和控制,能做远程拉闸,也能做故障预警和负荷监测。
通信层级也不一样。电表只跟采集终端通信,走 DL/T 645;采集终端要同时对接主站和电表——对主站是 Q/GDW 1376.1,对电表是 DL/T 645——形成「电表 → 采集终端 → 主站」的三级架构。
蜂窝模块的位置,就在这儿分岔了。国网的四类采集终端,也就是智能融合终端、I 型集中器、III 型专变、能源控制器,标配 Cat.4 模块;而国内的表本身几乎不用蜂窝,标配是 HPLC 加微功率无线。
海外反过来:模块直接装在表里。约 10% 的智能电表带蜂窝,Cat.1 为主、Cat.4 为辅。
所以「智能电表一年用多少模组」这个问题,国内外是两个答案。国内要问采集终端,海外要问表厂。这句话听起来像句废话,但它决定你的客户名单:一个在国内卖表、在海外也卖表的厂家,可能是你的海外客户,而不是国内客户。
二、630 万个,是怎么算出来的(原文 P22)
出口那页给了三个数:2025 年出口 5228.6 万个,同比 -4.13%;金额 13.9 亿美元,同比 -8.46%;目的地 180 个国家和地区。
前六大目的地合计只占 23.61%——巴基斯坦、德国、尼日利亚、马来西亚、印度尼西亚、波兰。六家加起来不到四分之一。高度分散这件事有两面:没有哪个单一市场能撑起规模,但单一市场出事也不至于伤筋动骨。
模块量是推算出来的。2022 年中国出口智能电表 6851 万台,其中 4G 模块占约 12%,约 822 万台。按同样配比,2025 年出口 5228.6 万个对应约 630 万个蜂窝模块。
拿它跟国内比:2024 年国网采集终端的 4G 模块招标约 94 万只,其中集中器 60 万只、专变终端 29 万只、采集器 5 万只。630 万对 94 万,约 6.7 倍。
这个 6.7 倍是量级判断,不是精确数。12% 是 2022 年的配比,外推到 2025 年本身就带误差;出口表里有多少项目根本不用蜂窝,比如走 PLC 的欧洲合同,材料里也没拆。但量级差是清楚的:海外这块盘子,比国网大一个数量级。
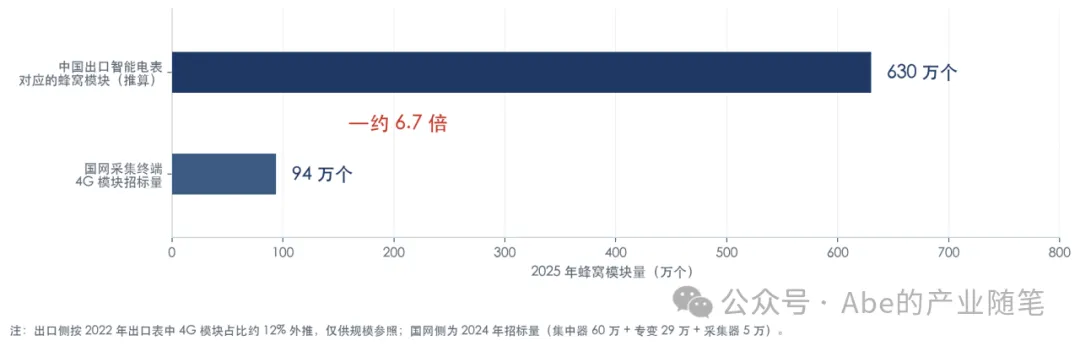
图 1 2025 年中国出口智能电表对应的蜂窝模块量(按 2022 年 12% 配比推算约 630 万个)与国网采集终端 4G 模块招标量(约 94 万只),约 6.7 倍
结构也完全不同。海外以 Cat.1 为主、Cat.4 为辅,出货比约 8:2;客户分散在数十家表厂,头部三家合计约 30%,分别是 14.6%、8.5%、7.3%,这是模块出货口径。国网那边是反过来的:盘子小一个量级,但集中、稳定、按批次走。
一个分散但大,一个集中但小。做渠道的人和做集采的人是两套本领,很少有人两边都强。这就是为什么国内的头部模块厂在海外表厂这条线上,往往打不过那些只做出口的小厂。
三、国网那两个不能相除的数(原文 P23)
2025 年国网智能电表招标 7456 万台,含流标批次;成交批次的中标金额 93.48 亿元,同比下滑 53.97%。
这两个数经常被拿去相除,算出来 125 元一台。别这么算。7456 万台里有流标批次,93.48 亿元只是成交批次,不是同一批货,相除没有意义。材料在这一页特意标了这句话,我觉得是整份材料里最值钱的一行注。
真要单价,看这个:A 级单相表 2025 年第二次招标的中标单价 135.4 元一台。
金额为什么跌这么多,原因也在这里:2025 年第三次招标,A 级单相、B/C/D 级三相和高端智能电表全部流标。量还在,钱没落地。
竞争有多散:2025 年第二批,许继电气、威胜电气、三星电气的中标金额占比分别是 3.30%、3.24%、3.21%。第一名 3.3%,这就是国网这个盘子的形状。没有谁有定价权,价格是集采定的。
对模块厂的含义:2024 年国内采集终端行业市场规模 187.3 亿元,同比增长 10.3%,国网与南网集中采购占 80% 以上。盘子稳、回款好、账期可预期,但你没有议价权。这是一门「做量、做份额、做交付」的生意,不是「做毛利」的生意。
四、印度那 19.2%:缺口与账单(原文 P13)
2.033 亿只是 RDSS 的累计安装目标,3900 万只是到 2025 年 12 月 31 日的实际安装,完成度 19.2%。
这笔钱从哪来:RDSS 计划总支出 3.03 万亿卢比,中央预算支持 9763 亿,其中智能计量约 1.25 万亿卢比。
模式是 AMISP——服务商投资、按表按月收费。这四个字母值得单独说一句:它意味着付款人不是电力公司,是服务商;收入不是一次性卖表,是按月收服务费。这跟国内集采是两种完全不同的现金流,也决定了进这个市场的企业必须有融资能力,不只是制造能力。一个项目垫资几年、按月回收,账算得过来算不过来,跟表做得多便宜关系不大。
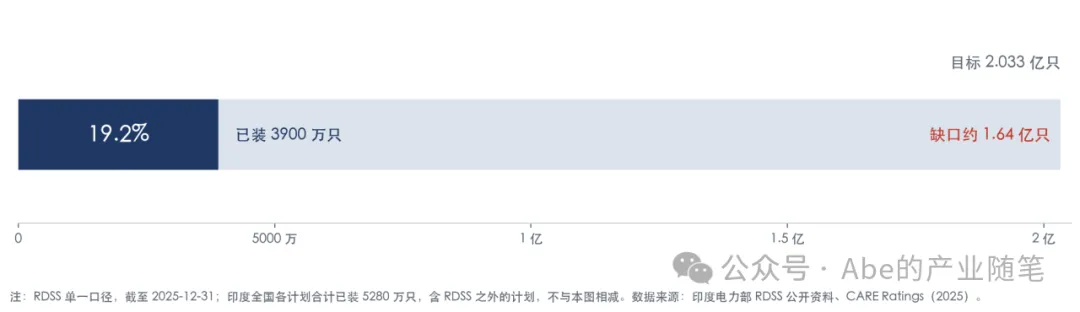
图 2 印度 RDSS 智能电表安装进度:目标 2.033 亿只,截至 2025-12-31 已装 3900 万只,完成度 19.2%(数据源:印度电力部 RDSS 公开资料、CARE Ratings 2025)
蜂窝渗透率是另一个信号。2023 年印度新增智能电表约 500 万台,其中蜂窝模块占比超过 70%,约 350 万台。这个比例在全球属于最高的一档。
为什么这么高,材料没有给解释。我的猜测是配电网质量——线损高、谐波重、PLC 走不通,只能上无线。但这只是猜测,我没有找到能交叉印证的公开说法,所以不往结论里写。
风险那面很清楚:2025 年起,具备本地制造能力的投标企业能拿到约 12% 的价格优先系数。项目覆盖 28 个邦和联邦属地、45 家配售电公司——邦一级的落地能力,比中央的计划更决定进度。
12% 这个数不算大,但在一个价格高度敏感的招标里,12% 足以把没有本地产能的厂商挡在门外。这不是关税,是评分规则。评分规则比关税难绕。
五、欧洲:2031 年那条硬线(原文 P17、P18)
欧洲 AMI 累计安装量 2022 年 1.72 亿台,2028 年预计 2.82 亿台;渗透率从 56% 到 78%;2022 到 2028 年复合增速 8.6%,新增需求约 1.1 亿台。替换需求每年 400 到 800 万台。
这几个数别混着用。渗透率和累计安装量是两个独立口径,不能互相反推;新增需求和替换需求也是两笔账。混着用会算出很离谱的结果。
真正硬的是一条法规:Directive (EU) 2019/944 第 19 条第 6 款,旧智能表 2031 年 7 月 5 日之后不得继续运行。
这条比任何需求预测都可靠。预测会改,法律不改。2028 年新增见顶之后,替换接棒——这是欧洲这条线未来五年最确定的一件事。
门槛也在这儿。MID 认证是准入,2025 年起新增互通性要求,要支持 DLMS/COSEM 与开放数据接口,认证周期普遍延长到 6 个月以上。没有认证就没有投标资格,价格优势无从发挥。
78% 这个数还有一层意思:2028 年欧洲仍有约五分之一的家庭没装表。增量与替换会在同一时期并存,西欧、北欧接近完成,中欧和南欧才是接下来几年的主战场。做区域规划的时候,这两个半区不能当成一个市场。
六、四条硬要求,最反直觉的是 2G(原文 P26、P27)
电力行业对模块有四条硬要求:高可靠性、2G 备份、实时性、认证与协议。
可靠性这条,参数摆出来就知道门槛:盐雾试验 pH 6.5–7.2、5% 氯化钠溶液连续喷 48 小时;微跌 10cm 正反面各 5000 次、共 10000 次;冷热冲击 -40℃ 和 +85℃ 各 30 分钟、循环 144 次;高温耐久 85℃ 放置 2 小时后最大功率发射 8 小时,不得出现功率下降或关机;PCBA 静电空气 ±15kV、接触 ±8kV。工业级通行 -40℃ 到 +85℃,而表里那个 -45℃ 是电力客户的加严项,选型要单独确认,不能拿标准工业级的规格书去对。
2G 备份最反直觉。部分非洲、拉美、东南亚的项目仍要求 2G 回退,国内 2G 已基本退网;有些项目还按比例混配带和不带 2G 的模块。
2026 年了还要备 2G,听起来像倒退。但它是「能不能投标」的问题,不是「好不好」的问题。一个项目要求 2G 回退,你交不出,连报价的机会都没有。这条也解释了为什么有些老平台在老市场还有生命力——不是技术好,是还在名单里。
实时性这条,规格书上不写。主站召测要求快速响应,不能长时间挂起;弱信号下的重连速度是隐性指标,现场一测就露。这一类指标没法在 datasheet 上比,只能靠项目和现网数据积累。
认证与协议:海外是 DLMS/COSEM、IDIS、MID,国内是 Q/GDW 1376.3 和南网协议。认证是投标资格,不是加分项。
四条合起来,这个行业的性质就清楚了:不是拼价格的市场,是拼可靠性、认证和长期供货的市场。
结论
智能电表这条线,形状是三句话。
第一句:国内和海外不是同一门生意。国内蜂窝在采集终端,94 万只一年,集采定价、稳定集中;海外蜂窝在表里,约 630 万个一年,分散在数十家表厂,拼的是认证和交付。把这两件事当成一件事做,客户名单就会一直错。
第二句:印度那 1.6 亿只的缺口是真的,但它是一张 AMISP 的账单。付款人、付款方式、本地化门槛,跟国内集采全不一样。把它当成「下一个中国市场」,容易亏钱。
第三句:欧洲的确定性不来自需求预测,来自 2019/944 第 19 条第 6 款那条 2031 年的线。预测会改,法律不改。
回到开头那两个数:2.033 亿只的目标、3900 万只的现实。缺口摆在那儿,谁都能看见。能填进去的,是那些在印度有产能、在欧洲有认证、在非洲能交 2G 的人——三件事凑齐,才有资格谈份额。
32 页里还有更细的东西:电力链条五个环节的完整拆分、欧洲三道门槛的逐条对照、五家头部表厂的海外业务表、11 项可靠性测试的具体参数。关注后私信发送「智能电表」,我把原文发你。
— — —
同专栏阅读
《Satellite & NTN Survey Report 2026》解读
— — —
关于本号
一本正经写技术、聊市场、拆供应链、谈产品。
欢迎关注「Abe的产业随笔」你适合关注我吗?如果你符合下面任意一条,这个号将对你有所价值:
• 做 IoT/AIoT 模组、终端、方案的——我能帮你看懂技术背后的产业逻辑
• 供应链管理、采购、成本控制——我能给你拆 BOM 看行业
• 产品经理、技术决策——我能用多年实战帮你避坑
• 投资人、分析师、产业研究——我能给你一手的产业一线数据
• 政策敏感型从业者——我把政策翻译成你的产品/市场语言
• 只是一个对物联网感兴趣的普通人——我能让你快速了解物联网行业相关知识

