算力的尽头是电力:一份被国家电网写进PPT的"AI能源真相",每个做AI的人都该读一遍.附报告下载路径【朱子观 | 研判】
- 2026-11-09 01:30:43

今日导读
当所有人都在讨论大模型参数、GPU卡数的时候,中国电力科学研究院用一份内部汇报,把AI竞赛的底牌掀开了-能源,才是这场竞赛真正的天花板。看完这篇,你会明白为什么英伟达黄仁勋2026年3月提出了"token工厂"概念,为什么国家两年连发七道政策令,以及你的企业该把算力建在哪里。
算力的尽头是电力
一、一个必须直视的物理事实:算力的本质是能量消耗
先给大家几组数据:
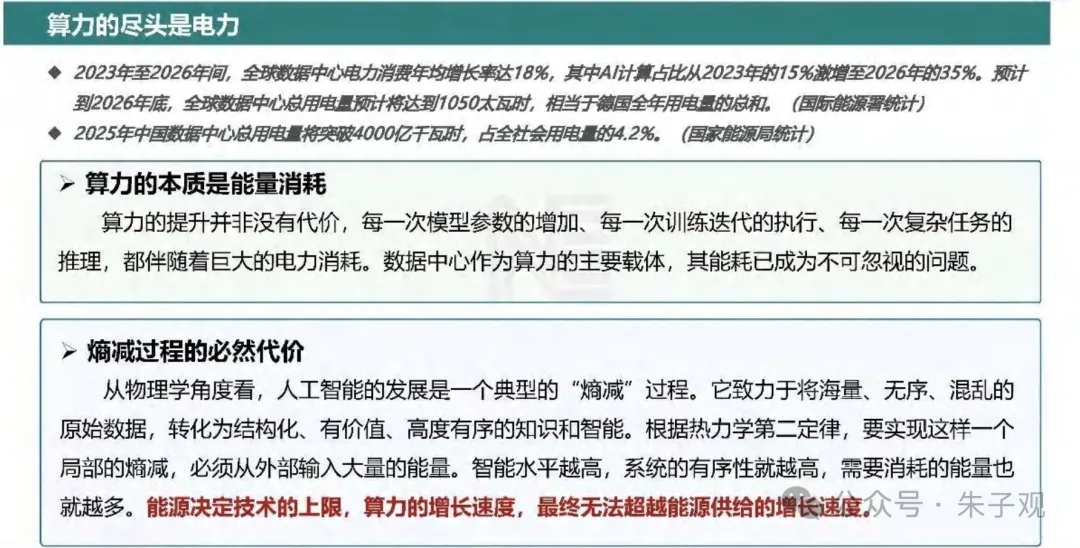
4000亿千瓦时是什么概念?相当于好几个中等省份一年的用电量,正在被"硅基大脑"吃掉,而且这个比例还在快速攀升。
但这还不是最本质的。这份发展路径还给出了一个极具冲击力的物理学判断:
📌 「人工智能的发展是一个典型的'熵减'过程……根据热力学第二定律,要实现这样一个局部的熵减,必须从外部输入大量的能量……能源决定技术的上限,算力的增长速度,最终无法超越能源供给的增长速度。」
这句话值得所有AI从业者刻在墙上。算力的提升并非没有代价,每一次模型参数的增加、每一次训练迭代的执行、每一次复杂任务的推理,都伴随着巨大的电力消耗。
翻译过来就是:AGI能不能来、什么时候来,不只取决于算法和芯片,更取决于电网。
二、AI吃电,为什么跟炼钢厂"不一样"?
这是这份发展路径里最精彩的洞察,也是理解算电协同的逻辑起点。
传统认知里,数据中心就是个"用电大户",跟炼钢厂、电解铝没有区别-拉专线、给电价、完事。但规划里用一张对比表直接打破了这个直觉:
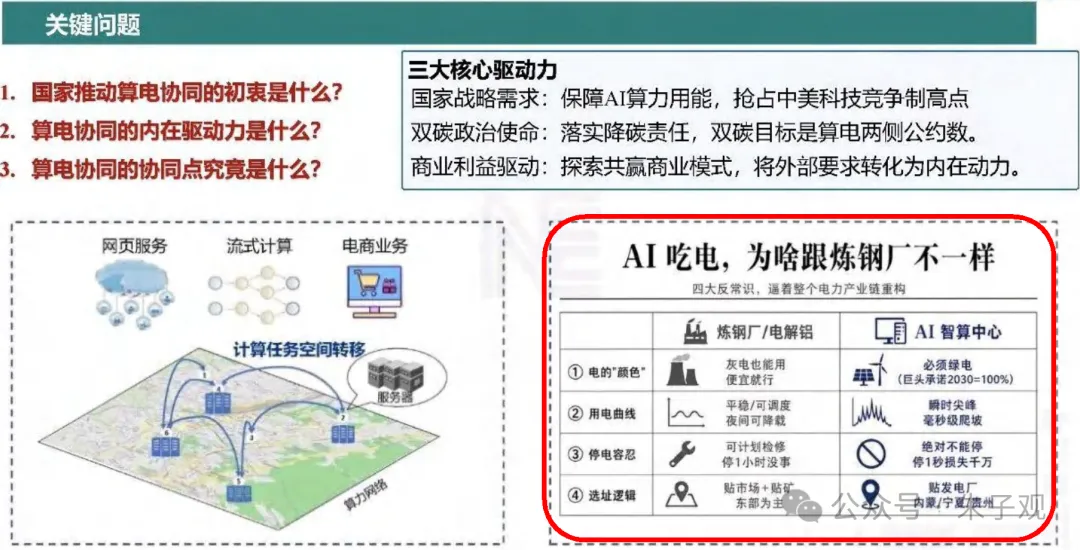
这四个差异,逼着整个电力产业链重构:
必须绿电:微软、谷歌、亚马逊都承诺2030年100%绿电,这意味着绿电从"加分项"变成了"准入门槛";
毫秒级爬坡+绝对不能停:电网最怕的不是大负荷,是捉摸不定的负荷,智算中心恰好就是最"难伺候"的负荷;
选址逻辑反转:从"贴用户"变成"贴电源",这直接改写了中国算力产业的地理版图。
这也解释了为什么国家要下场推动"算电协同":因为这是一个仅靠市场自发力量解决不了的问题。这份发展路径第6页指出三大核心驱动力:国家战略需求(保障AI算力用能,抢占中美科技竞争制高点)、双碳政治使命(双碳目标是算电两侧公约数)、商业利益驱动(探索共赢商业模式)。
三、政策密集度罕见:两年七道令,层层递进
如果说前面是"为什么",那政策的密集出台,就意味着"国家有多急"。这份发展路径梳理了一条完整的政策时间线:
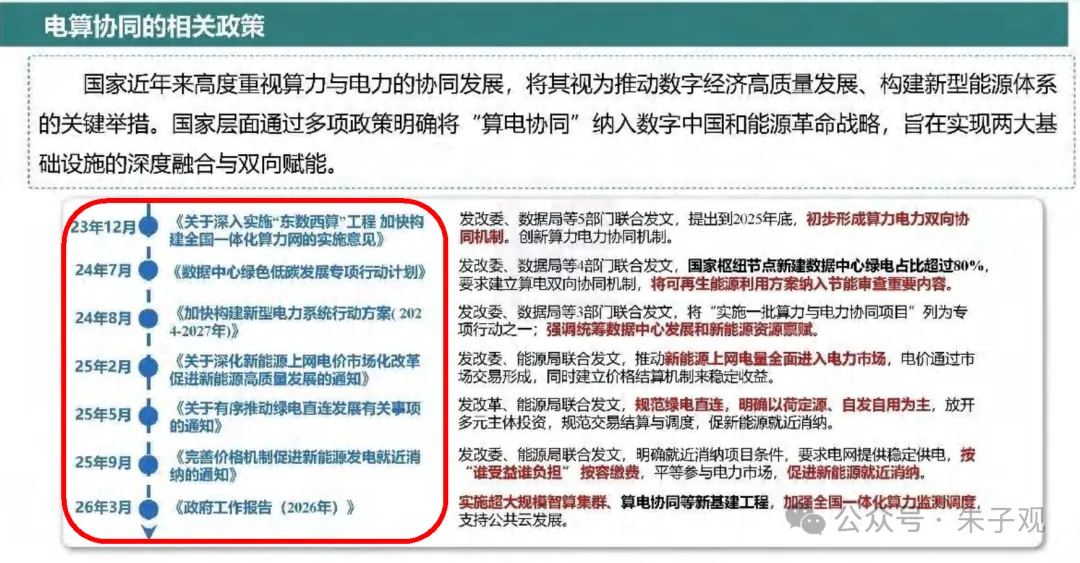
注意这条政策的演化逻辑:先定协同机制(23年)→ 再定绿电比例(24年)→ 再定电价和直连规则(25年)→ 最后上升为新基建工程(26年)。这不是零敲碎打,而是一套完整的顶层设计闭环。
特别值得企业决策者关注的是136号文:这份发展路径第13页明确指出,"136号文规定纳入机制电价的绿电不再享受绿证收益,未来流通的绿证可能会减少,增加其稀缺性"。绿证在变成稀缺资产,今天不买,明天更贵。
四、协同的底层框架:不可能三角与"点-线-面"
4.1 先认清:能源"不可能三角"
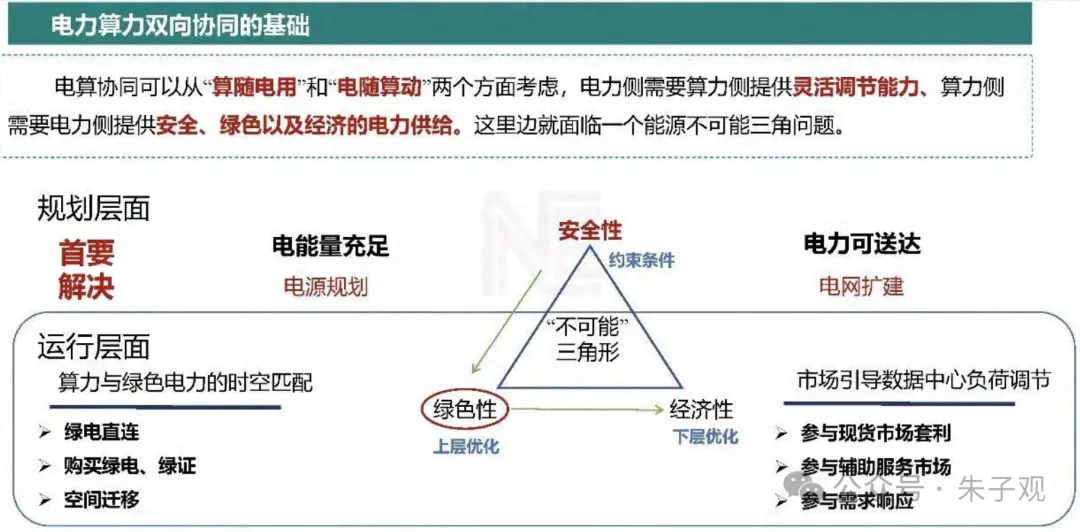
算电协同不是喊口号,它有严格的物理和经济学约束。路径第7页把问题拆解得很清楚:
📌电力侧需要算力侧提供灵活调节能力,算力侧需要电力侧提供安全、绿色以及经济的电力供给。这里边就面临一个能源不可能三角问题。」
安全、绿色、经济三者不可兼得。规划层面首要解决"电能量充足"(电源规划)和"电力可送达"(电网扩建);运行层面才是算电协同真正的主战场:算力与绿色电力的时空匹配,手段包括绿电直连、购买绿电绿证、空间迁移(绿色性,上层优化),以及参与现货市场套利、辅助服务市场、需求响应(经济性,下层优化)。
4.2 核心打法:"点-线-面"协同模式
📌 点:单个数据中心与电力系统协同互动;线:异地算力中心任务迁移或负载均衡;面:全国一体化算力网络根据电力侧信息进行算力资源的全局调配。
点:单数据中心与电力系统互动-依据实时电价、电网负荷做削峰填谷响应、参与辅助服务;
线:异地算力任务迁移-把任务从"电力高负荷/高电价"机房迁往"低负荷/低电价/高绿电"机房;
面:全国一体化算力网络全局调配-控制中心依据绿电分布、传输能力、区域需求做全局算力调配。
这个"点线面"框架的精妙之处在于:它把算力从"固定负荷"重新定义成了"可调度资源"。 电力系统和算力系统因此能在经济、效率、环境、安全四个维度同时获益。
为了支撑这个模式,路径还给出了理论地基-能量-信息统一表征方法:
📌 微观层面研究信息传输和处理的能耗机理;宏观层面回答一瓦特电力对应多少比特的算力。
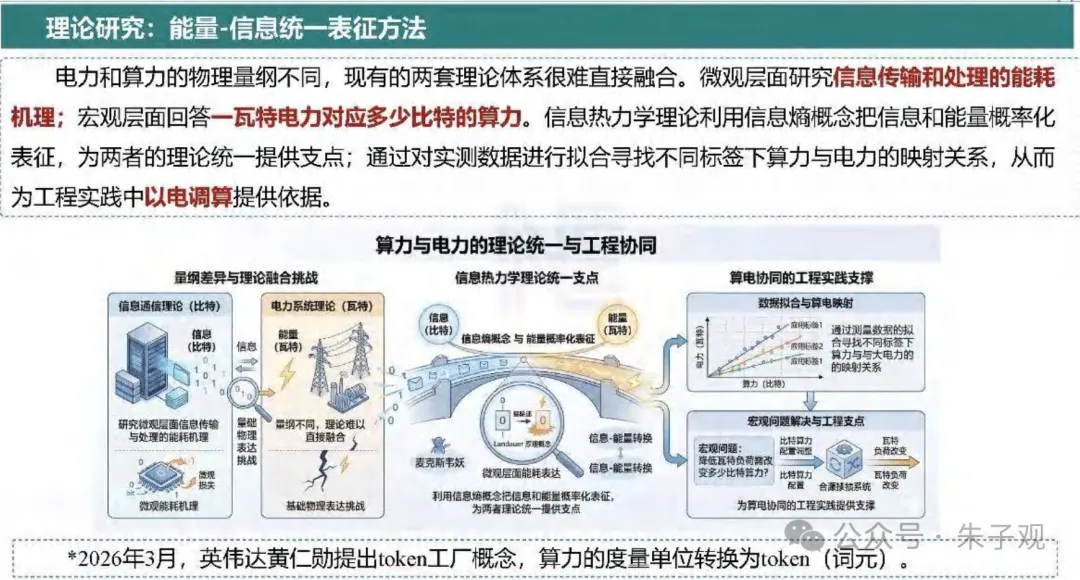
一瓦特电力对应多少比特算力?这个听起来像哲学的问题,恰恰是"以电调算"的工程依据。另外注意这条脚注:2026年3月,英伟达黄仁勋提出token工厂概念,算力的度量单位转换为token(词元)。当算力的度量单位变成token,算和电的换算就有了新的商业语言。
五、两个最落地的方向:绿电直连与算力时空迁移
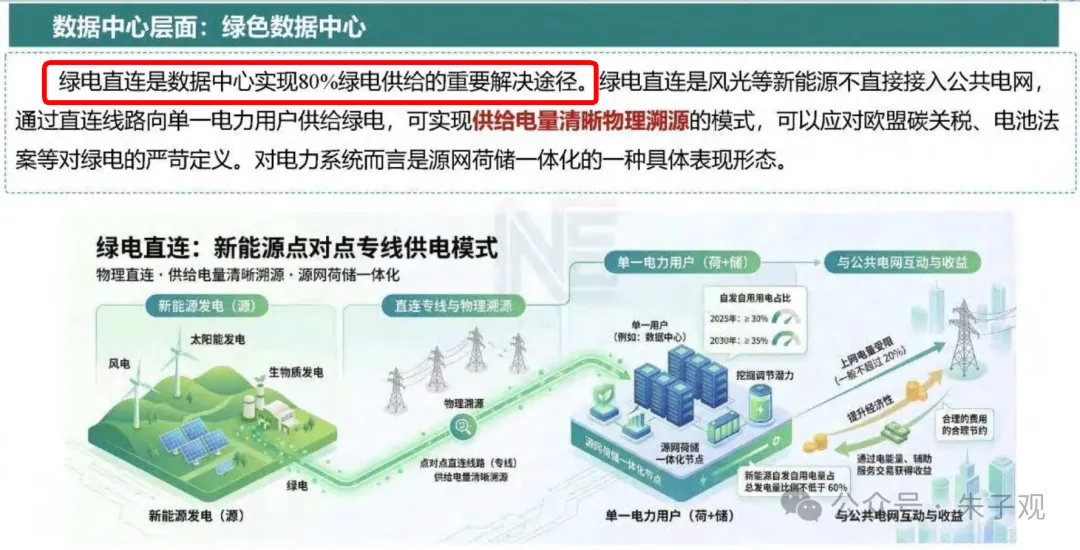
5.1 绿电直连:80%绿电指标的唯一"硬解"
政策要求国家枢纽节点新建数据中心绿电占比超80%,怎么实现?路径
提出:
📌 绿电直连是数据中心实现80%绿电供给的重要解决途径。绿电直连是风光等新能源不直接接入公共电网,通过直连线路向单一电力用户供给绿电,可实现供给电量清晰物理溯源的模式,可以应对欧盟碳关税、电池法案等对绿电的严苛定义。
划重点:"物理溯源"四个字价值千金。欧盟碳关税、电池法案对绿电的定义极其严苛,绿证交易(证书)在国际市场上未必被认可,但物理直连的绿电是铁证。这对所有要做出海业务、要被国际审计的AI企业,是直接的战略指引。
同时绿电直连有明确的政策约束:自发自用电量占比2025年≥30%、2030年≥35%,新能源自发自用电量占总发电量比例不低于60%,上网电量受限(一般不超过20%)-以荷定源、自发自用为主,想靠直连项目"倒贴电网卖电"是不允许的。
5.2 算力时空迁移:从"电随算动"到"算随电用"
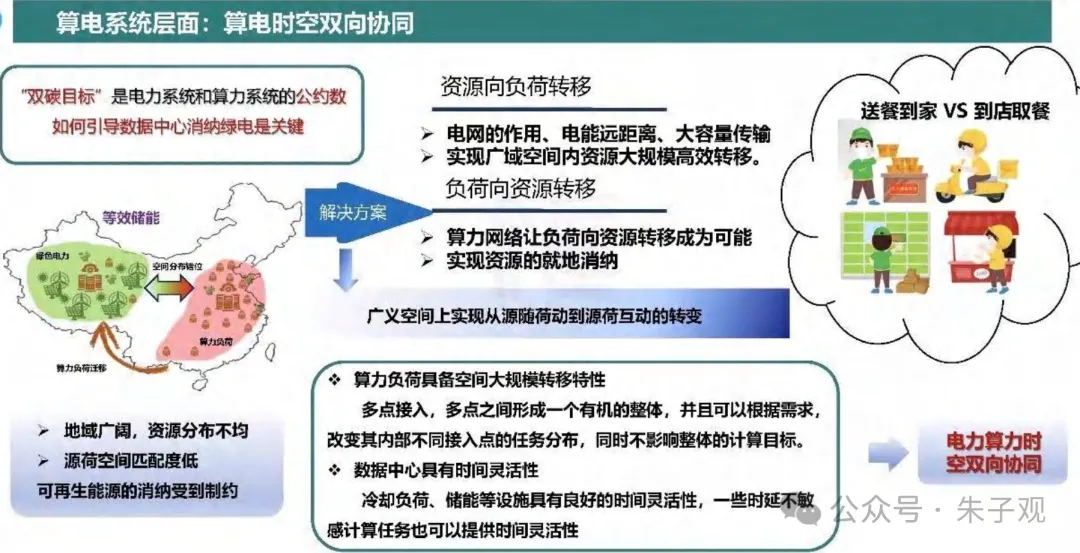
📌资源向负荷转移……实现广域空间内资源大规模高效转移;负荷向资源转移……算力网络让负荷向资源转移成为可能,实现资源的就地消纳。
路径用了一个绝妙的类比"送餐到家 VS 到店取餐":电网输电是"送餐",把西部的绿电送到东部;算力网络任务迁移是"到店取餐",把计算任务送到绿电富集的地方去算。两条路都通,但后者的边际成本正在快速下降。
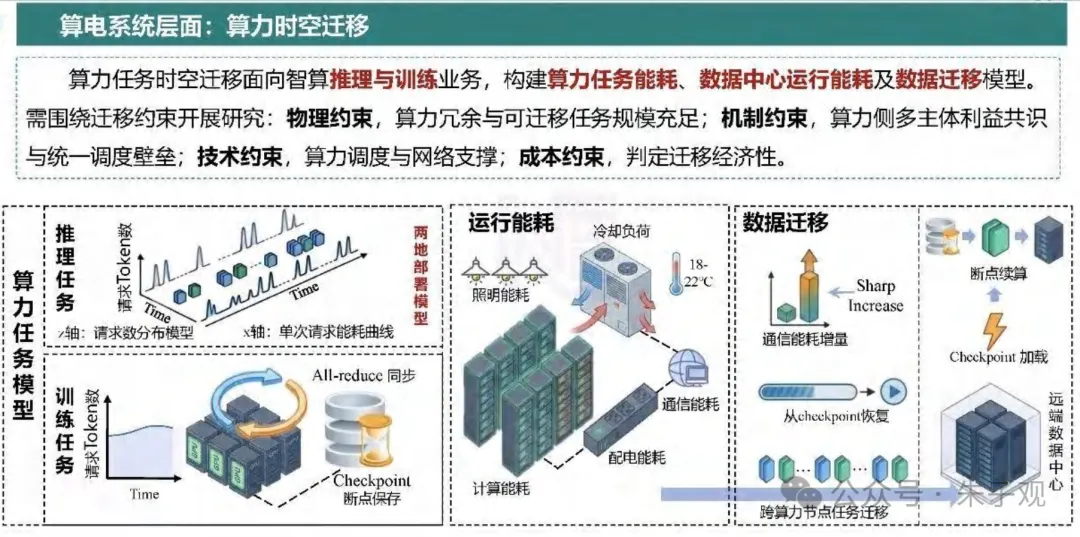
当然,算力迁移不是想迁就迁,它有四大约束:物理约束(算力冗余与可迁移任务规模)、机制约束(多主体利益共识与统一调度壁垒)、技术约束(算力调度与网络支撑)、成本约束(迁移经济性判定)。针对此,白皮书提出了算力时间迁移方法与代理式虚拟机迁移方法,并构建了多约束耦合下算力时空可调能力综合评估架构,为电算协同调度提供明确的决策依据。
简单说:哪家企业先把自己的算力负荷"可调度化",哪家就能在电力市场里赚到别人赚不到的钱。
六、标准之争:现在入场,正是定义规则的时候
最后也是最值得我们AI从业者兴奋的一点:标准体系还是一片蓝海。
📌现有算电协同相关标准主要聚焦ITU-T SG5、SG13、SG20工作组,已有算力电力协同术语作为基础标准……
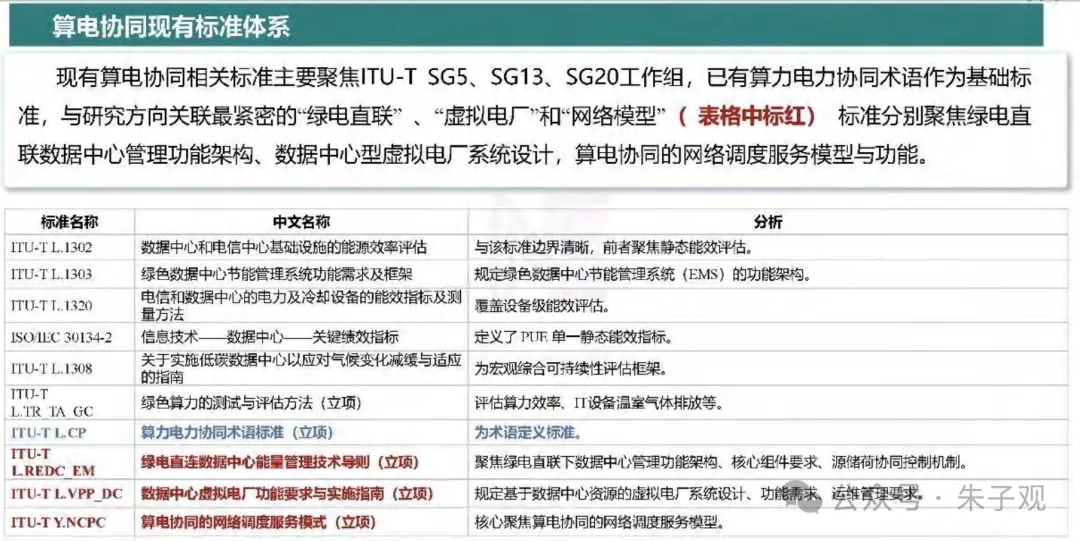
路径的表格列出了10项相关标准,其中与研究方向最紧密的三项全部是"立项"状态:
ITU-T L.CP 算力电力协同术语标准(立项)-术语定义标准;
ITU-T L.REDC_EM 绿电直连数据中心能量管理技术导则(立项)-聚焦绿电直联下数据中心管理功能架构、核心组件要求、源储荷协同控制机制;
ITU-T L.VPP_DC 数据中心虚拟电厂功能要求与实施指南(立项)-规定基于数据中心资源的虚拟电厂系统设计、功能需求、运维管理要求;
ITU-T Y.NCPC 算电协同的网络调度服务模式(立项)-核心聚焦算电协同的网络调度服务模型。
看懂了吗?连"术语"都还没定稿。 标准一旦定稿,就是未来十年的产业游戏规则。这对国央企、技术企业、投资机构意味着什么,不用我多说了:谁参与标准制定,谁就把自己的技术路线写进了规则本身。
七、写在最后:给决策者的三点行动建议
这份白皮书的真正价值,不在于它描述了一个概念,而在于它揭示了一个正在发生的事实:算力产业的核心竞争力,正在从"芯片"扩展到"能源",AI竞争的下半场是物理基础设施的竞争。
"朱子观"给三类读者三个建议:
① 对国央企和集团决策层: 算电协同已进入政府工作报告的新基建序列,现在是立项窗口期。项目的正确姿势不是单独建数据中心,而是按白皮书"点-线-面"框架设计:单体互动保安全、跨域迁移提效率、全局调配抢政策红利。
② 对投资机构: 关注三个确定性方向:绿电直连(政策明确鼓励、有明确比例约束)、数据中心虚拟电厂(标准立项中、商业模式清晰)、算力时空迁移调度(技术壁垒高、市场机制刚起步)。警惕那些只讲算力规模、不讲绿电来源的项目。
③ 对AI企业: 把"绿电消纳率"当成和"算力利用率"同等重要的KPI。80%消纳责任权重是硬指标,未来算力选址的第一变量是电源,不是地价。
算力决定智能的高度,电力决定算力的边界。看懂这一层的人,才算真正看懂了未来十年的AI产业格局。
本文基于中国电力科学研究院刘莹《AI驱动下的算电协同发展路径》(2026年5月)整理分析,文中引用数据与观点均标注了白皮书原文页码及出处,分析观点仅代表"朱子观"。
觉得这篇把"算电协同"讲透了吗?欢迎转发给正在做算力规划和能源布局的同行。关注「朱子观」,回复"算电协同"四个字,获取白皮书完整版研读笔记。

