重磅发布!别被 PPT 骗了!全球首款欧美双认证 SST固态变压器来了!80家玩家入局,7家登堂英伟达,仅2家能量产交付!
- 2026-11-05 15:15:00
圣何塞时间10月14日,2026 OCP Global Summit现场,英伟达MGX AI Factory Ecosystem展区成了全行业的风向标。
没有喧嚣的发布会,没有夸张的PPT,一块写满合作伙伴名字的背景墙,悄悄宣告了一个关键节点:800V直流供电架构正式从“概念验证”迈入“工程就绪”新阶段,而固态变压器(SST)作为这套架构的核心心脏,其全球竞争格局第一次如此清晰地铺展在所有人面前。
01
80家挤赛道,7家入场券:
SST的门槛比想象中高
一年前,英伟达发布首份800伏直流架构白皮书时,整个行业还在讨论“技术可不可行”;短短十二个月后,联合谷歌、微软通过OCP推出的LVDC固态变压器规范v0.3,已经吸引了全球超80家产业链企业扎堆布局。
从功率器件厂商到电源模块厂,从传统变压器企业到新能源玩家,人人都在说SST,个个都在讲800V。但本届OCP英伟达生态展区的名单,给火热的赛道浇了一盆理性的冷水:
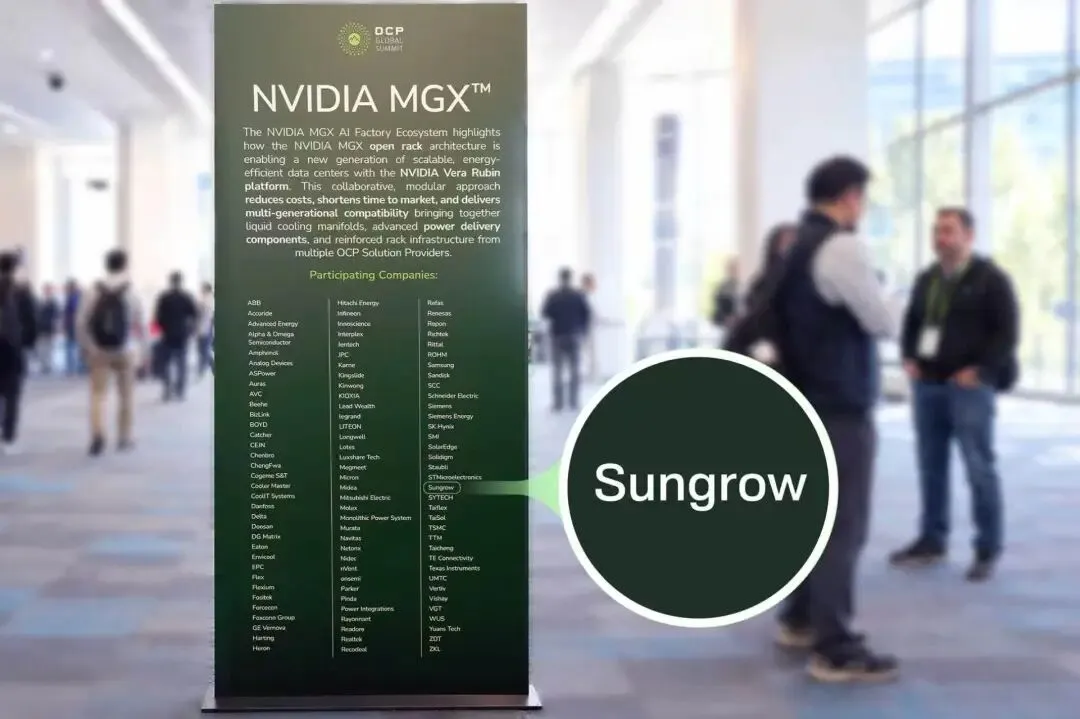
最终入选英伟达生态名单的,只有7家企业。
它们分别是:台达、阳光源智(阳光电源子公司)、Heron、DG Matrix、立讯精密、麦格米特、Solar Edge。
80进7,淘汰率超过90%。这不是简单的供应商名录,而是下一代AI数据中心供电体系的“准入白名单”——进入这份名单,意味着产品与英伟达MGX参考设计体系完成了技术对齐,拿到了全球主流AI工厂的“入场资格”。
而这7家企业,又清晰地分化成三个梯队,技术成熟度和商业化进度天差地别。
第一梯队:初创新锐——原型验证阶段
以Heron和DG Matrix为代表。这类企业的优势是技术灵活、思路前沿,大多推出了技术原型与演示方案。比如DG Matrix在本届OCP发布了Interport 360 Flex模块化方案和Interport OS软件系统,但整体仍处于验证与早期推广阶段,缺乏GW级项目交付经验,供应链和服务体系尚未成型。
第二梯队:跨界玩家——单点技术突破,缺乏系统能力
包括立讯精密、麦格米特与Solar Edge。它们原本在消费电子、机柜电源、光伏逆变器等赛道有深厚积累,切入SST领域时在低压侧电力电子技术上有优势,但普遍缺少中压电力系统的设计经验与工程落地能力。
中压SST是典型的跨学科系统工程,不是把低压电源做大功率那么简单——绝缘设计、电网适配、系统级可靠性,每一项都是需要时间沉淀的硬壁垒。这几家目前也尚未推出完整的系统级SST整机产品。
第三梯队:整机交付派——真正具备量产能力
整个名单里,只有台达与阳光源智两家。
二者均已进入英伟达参考设计体系,拥有GW级电力电子产品的交付业绩与全球量产制造体系,能够支撑大规模部署的交付与服务需求。这两家,才是英伟达SST生态中真正的“实力派”第一梯队。
02
双雄争霸:
台达与阳光源智,两条不同的技术路径
同样站在第一梯队,台达和阳光源智的底色却完全不同。
台达是传统供电领域的资深巨头,在整机电源、服务器电源领域深耕数十年,积累了极强的电源制造工艺和客户资源。本届OCP上,台达展示了800V DC 660kW In-Row电源架系统以及配套的液冷方案,主打“兼容现有机房升级”的路线,帮助传统数据中心向800V架构平滑过渡。
而阳光源智走的是另一条完全不同的路——依托新能源背景的“从源到芯”全链路路线。
很多人把阳光源智当成“跨界做电源的光伏企业”,但很少有人知道,阳光电源在SST技术上的布局,比本轮AI算力热潮早了整整十年。
早在2015年,阳光电源就启动了固态变压器的研发;2018年,全球首台35kV/1500V、6MW光伏直挂型SST就已研制成功并完成挂网实证。换句话说,当SST因为AI算力爆发站上风口时,阳光电源已经在这条技术路线上深耕了十一年。
这种积累带来的最核心差异,就是全栈能力。
其他厂商的SST,本质上是一个孤立的“供电转换设备”——把中压交流电转换成800V直流电,到此为止。而阳光源智的EnerNeo SST,更像是一台能源路由器。
依托阳光电源在光伏、储能领域的全球龙头积累,它能够实现“能源生产—储能调节—SST变换—800VDC配电—算力负载协同”的全链路覆盖,支持多能源端口灵活接入、能量调度与双向交互。
这种“源网荷储算”一体化的系统能力,让它跳出了单纯的“器件供应商”定位,成为能够为AI数据中心提供整体能源架构解决方案的服务商。目前所有其他厂商的产品方案,均不涉及电源侧(光伏/储能)的深度系统级协同,“算电协同”更多停留在“支持风光储接入”的拼装层面。
03
比技术更狠的是节奏:
有人还在测样机,有人已经交付投运
SST赛道最大的认知误区,是把“能做出样机”等同于“能商业化落地”。行业普遍预测,SST的规模化商用要到2028年左右。当前绝大多数厂商,确实仍停留在样机测试与客户验证阶段。但阳光源智用实际行动,把整个行业的商业化节奏往前推了至少一个周期。
2026年年中,阳光源智正式发布EnerNeo系列固态变压器,发布会当天便与东阳光、中联数据签署合计130MW的框架采购协议。仅时隔两月,设备就完成交付并进入带载运行阶段,率先实现了SST 800V直流供电架构在真实算力场景中的工程化落地。
而就在本届OCP峰会期间,又一个标志性事件落地:阳光源智EnerNeo SST获得TÜV莱茵颁发的系统级和关键部件级认证证书,成为全球首款同时通过欧标与美标系统级双认证的SST产品。
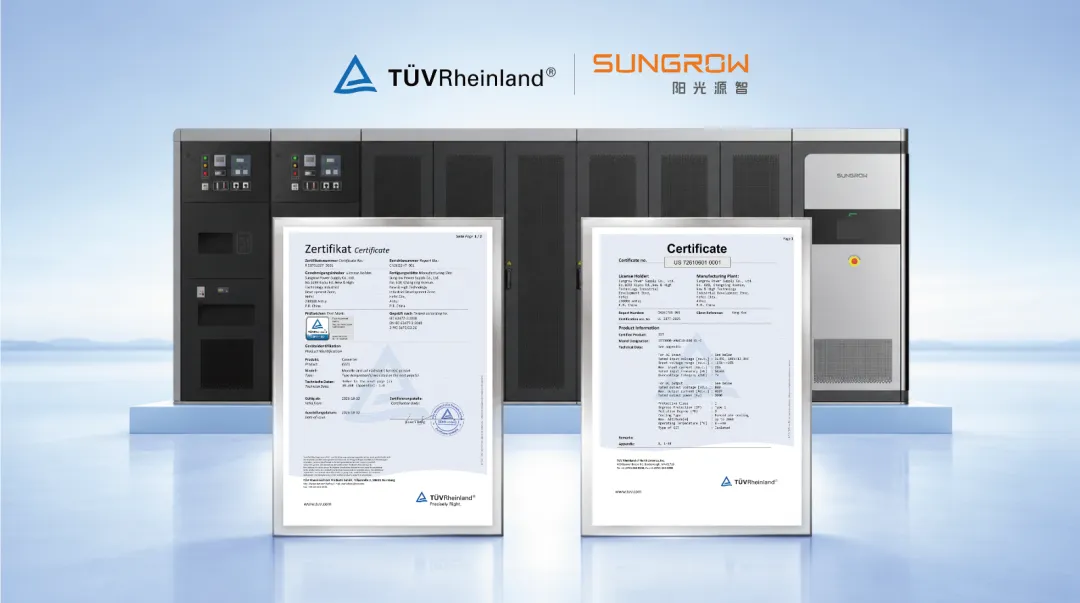
不要小看这个认证。在此之前,行业内的认证多集中在部件级,系统级认证几乎空白。而数据中心规模化部署,尤其是欧美高端市场,对系统级安全标准的要求极其严苛。拿到欧美双认证,意味着产品正式具备了全球主流市场规模化商用的实质条件。
一边是绝大多数厂商还在实验室里打磨样机、等待客户测试;一边是发布即签约、交付即投运、同时拿下欧美系统级认证。两种节奏的背后,是技术积累厚度的差距,更是对产业趋势判断的差距。
04
千亿赛道的终局:
不是芯片定义供电,而是供电定义算力边界
有机构预测,到2030年代,AI数据中心带动的SST市场空间将达到千亿级别。但在当下,这个赛道还处于非常早期的阶段。
本届OCP释放出的最强烈信号,不是又有多少家企业入局,而是产业路线的彻底定型——800VDC已经从行业共识走向工程落地,“中压直转800V直流”作为下一代AIDC供电主流路线的产业共识,已经不可动摇。
英伟达、谷歌、微软三大巨头联手通过OCP推标准,本质上是在重新定义AI时代的电力基础设施。当单柜功率突破1MW甚至2MW,传统的工频变压器+UPS+列头柜的供电架构,在效率、占地、可靠性上都已经走到了物理极限。
SST替代的不只是一台变压器,而是整套供电链路。它把变压、整流、配电、储能接口等功能高度集成,系统效率提升到98.5%以上,占地面积减少50%,同时实现了软件定义的能量调度。
这场供电架构的变革,最终会反过来决定AI算力的落地速度与成本。芯片算力再强,没有配套的供电体系,也无法规模化部署。
而在这场全球电力架构变革中,一个值得注意的现象是:中国企业不再只是技术路线的跟随者。
在英伟达SST生态的第一梯队中,阳光源智凭借全链路技术与成熟交付能力占据重要席位。这背后,是中国电力电子产业在碳化硅应用、中压变换、系统集成等领域数十年的积累,正在AI算力基础设施的浪潮中释放出新的价值。
从光伏逆变器全球第一,到储能变流器全球第一,再到如今杀入AI数据中心核心供电领域,中国电力电子产业的能力外溢,正在一个又一个赛道上演。OCP 2026的这面生态墙,只是一个开始。当“从源到芯”的全链路能力遇上AI算力的全球需求,接下来的故事,或许才刚刚开始。

