30页PPT-读懂友邦人寿2025年度分红报告:理性看待红利实现率,看懂分红险长期价值
- 2026-11-10 09:51:10
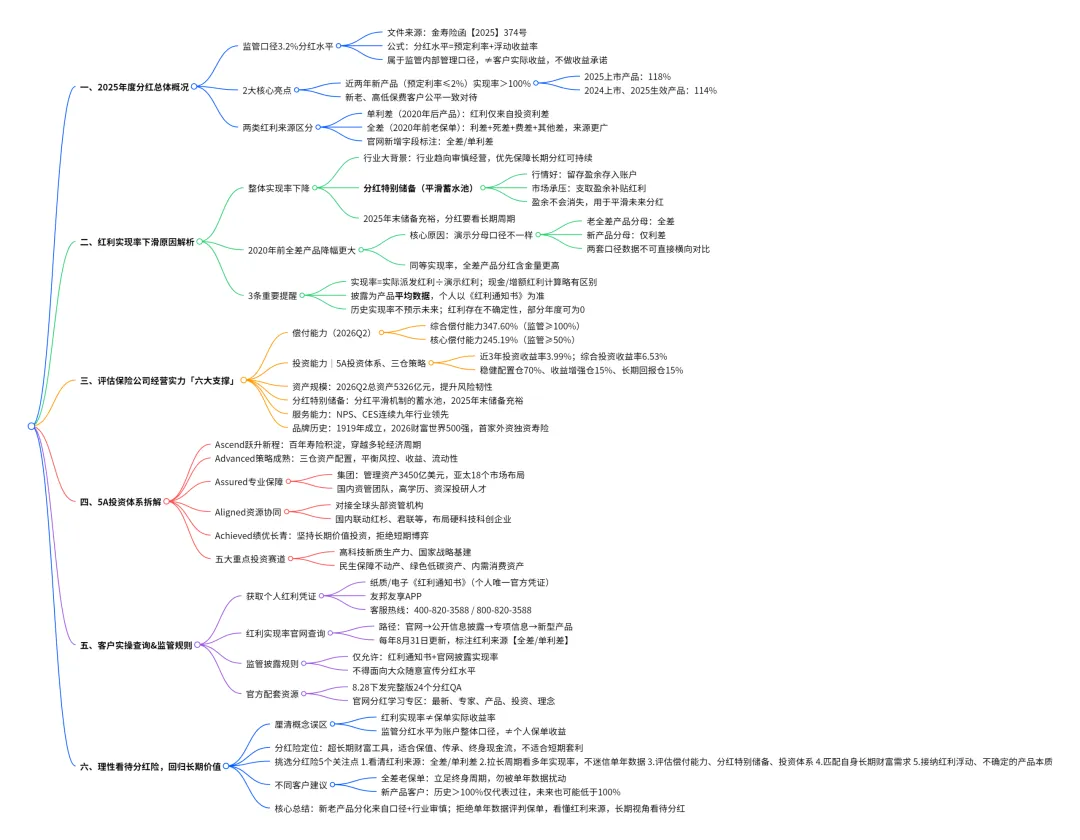
读懂友邦人寿2025年度分红报告:理性看待红利实现率,看懂分红险长期价值
一、2025 年度友邦人寿分红整体概况与核心亮点
分红险作为市场中长期财富规划的重要工具,红利实现率、分红水平一直是广大投保客户重点关注的核心指标。结合友邦2025 年度稳健成长分红保险经营资料,我们首先梳理本次分红的整体情况、监管口径下的3.2% 分红水平以及两大核心亮点,帮助普通客户建立基础认知。
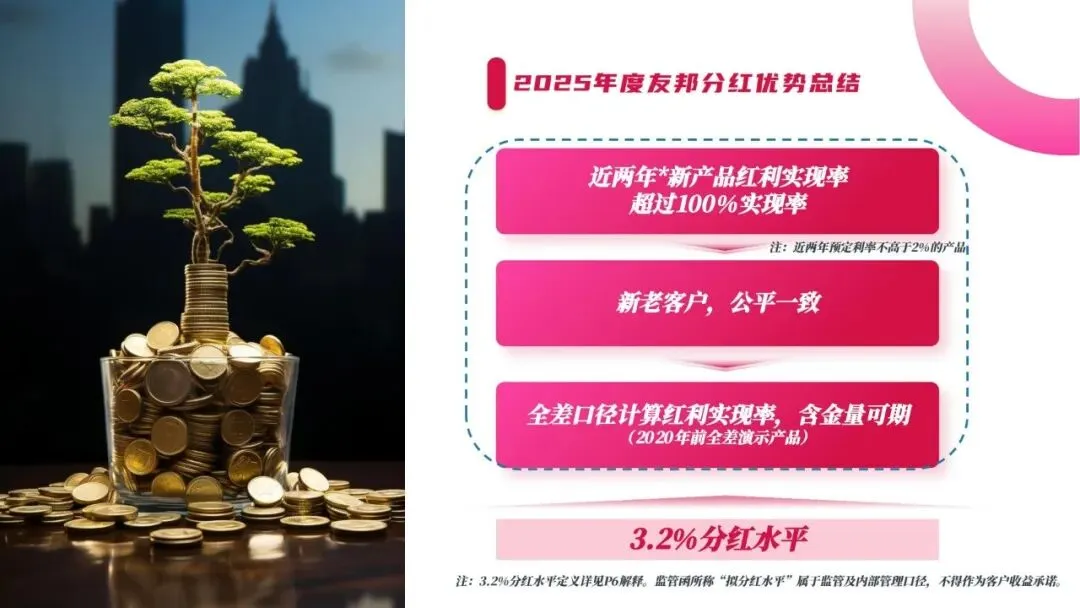
(一)什么是监管口径的3.2% 分红水平
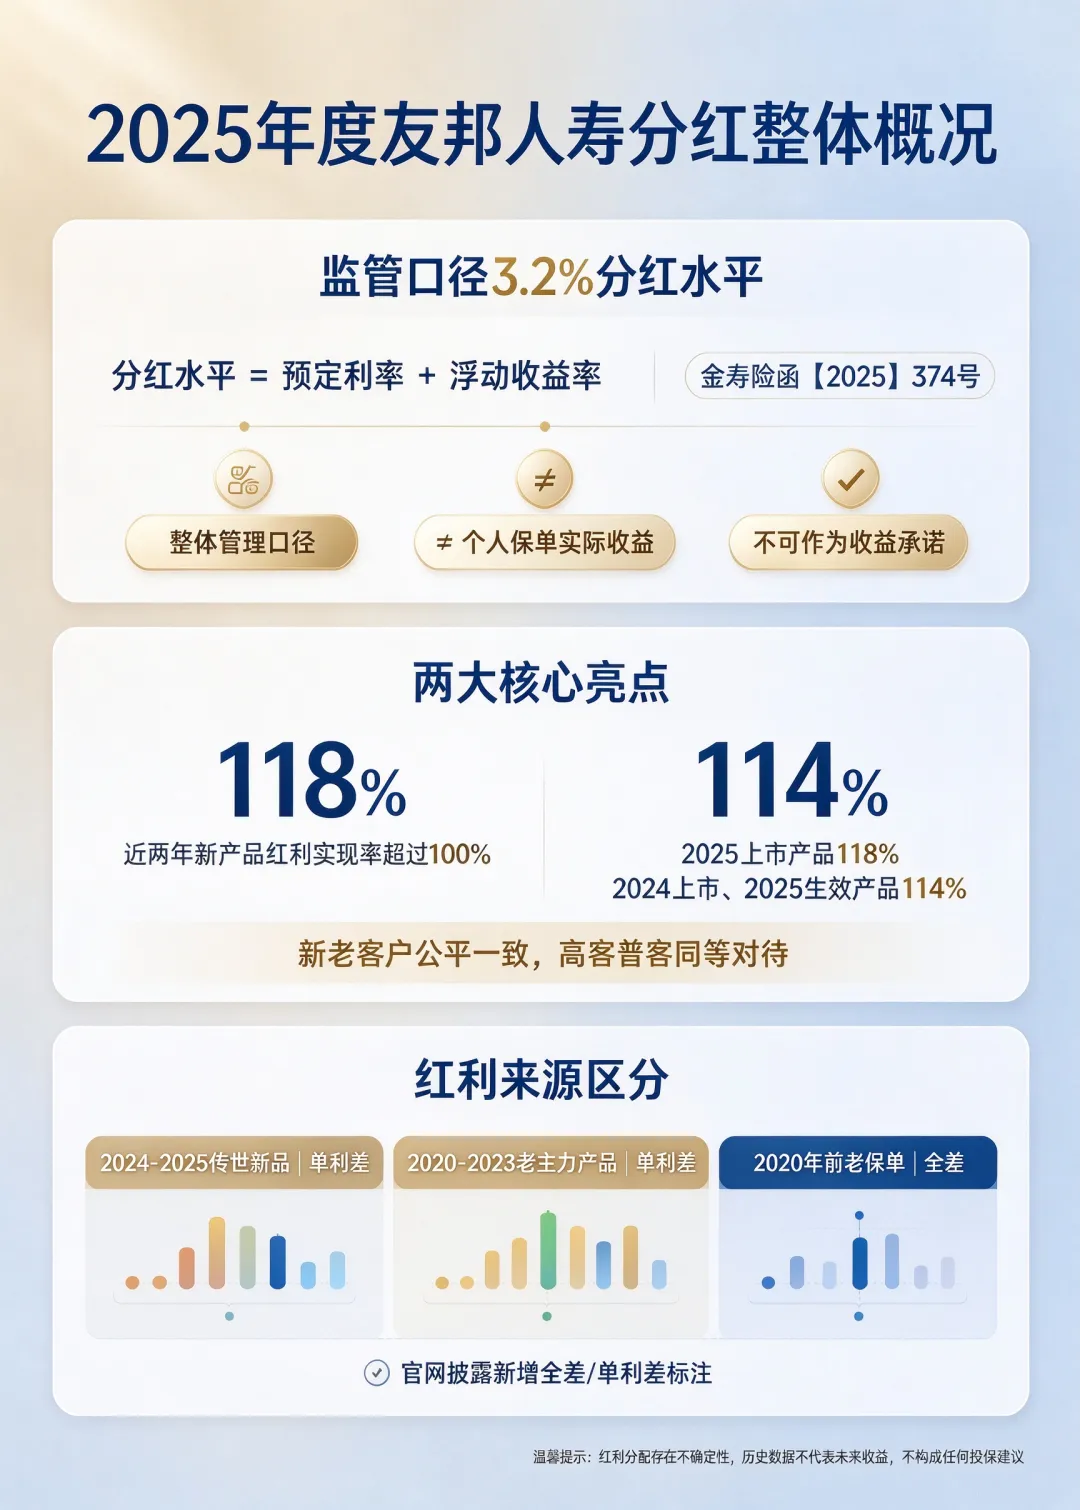
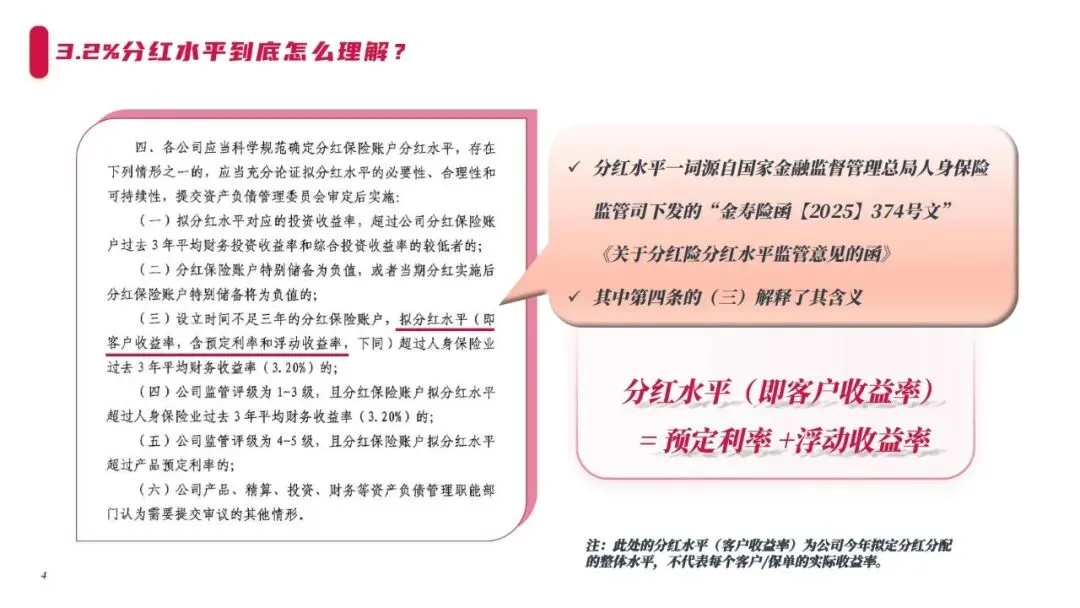
很多客户会疑惑3.2% 究竟是不是保单的实际收益率,这里要重点厘清概念。分红水平一词来源于国家金融监督管理总局人身保险监管司金寿险函【2025】374 号监管文件。1、监管文件明确定义:分红水平(即客户收益率)= 预定利率 + 浮动收益率。2、这个 3.2% 是公司拟定分红分配的整体管理口径水平,不等于每一张保单、每一位客户的实际到手收益率。3、监管函提到的 “拟分红水平”,属于监管以及企业内部管理口径,绝对不能够作为对客户的收益承诺。
监管同时明确了多项约束条件,如果保险公司拟分红水平达到特定情形,需要提交资产负债管理委员会充分论证合理性、可持续性之后才可以落地实施,目的就是约束保险公司,避免短期激进分红,保护全体保单持有人的长期利益。
(二)2025 年度分红两大核心亮点
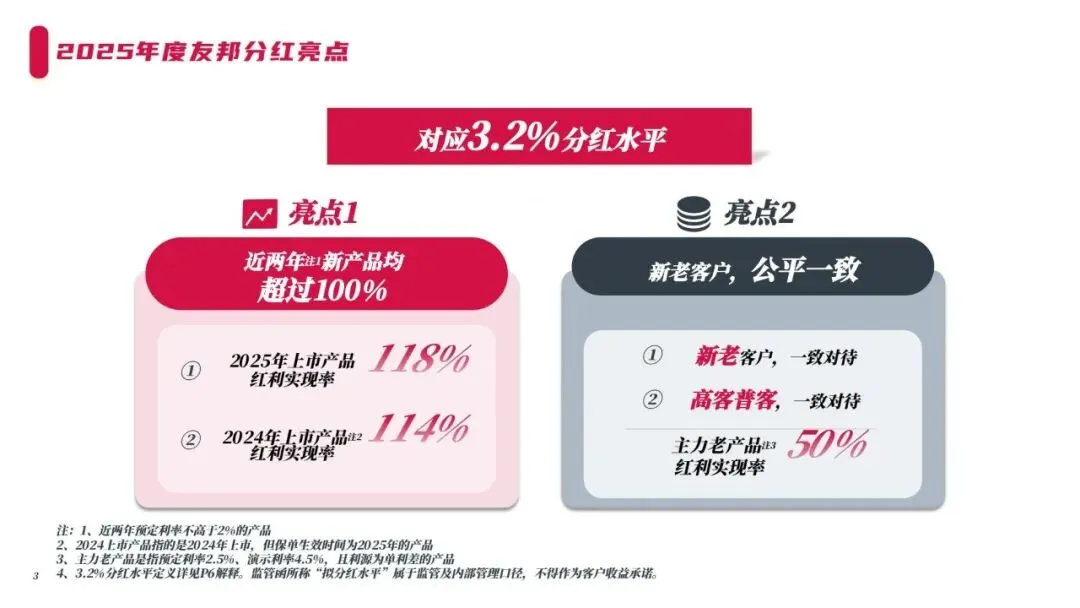
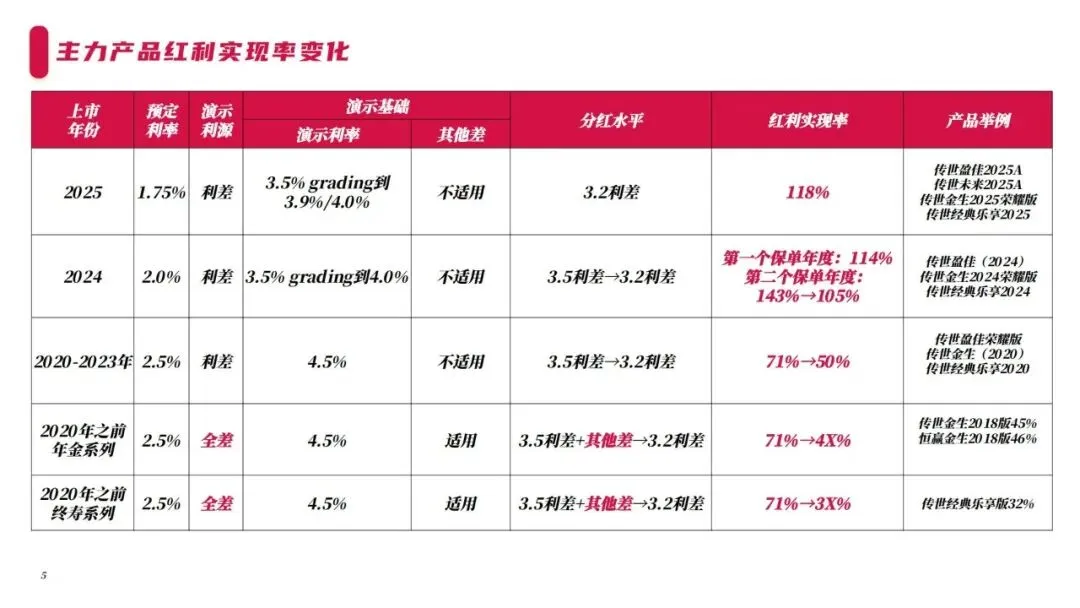
1、近两年新上市产品红利实现率全部超过100%。这里的近两年新产品,特指预定利率不高于2% 的分红产品。其中 2025 年上市的主力分红产品红利实现率达到118%;2024 年上市、2025 年保单生效的产品,首年红利实现率达到114%。代表新产品的实际派发红利,超过投保时计划书上面演示的红利金额。
2、坚持新老客户公平一致对待,高客普客同等对待。分红账户的盈余分配遵循公平原则,不会对不同保费规模、不同投保时间的客户进行区别对待。但是这里要注意:老产品与新产品红利来源口径存在差异,不能直接拿红利实现率数字做简单对比。
(三)不同时期产品的红利来源区分
友邦分红产品分为两大红利来源模式,分别是单利差分红和全差分红,这也是理解红利实现率变化的核心钥匙。1、2024 年、2025 年新上市传世系列产品:红利来源为单利差,红利只来源于投资收益的利差部分。2、2020‑2023 年老主力产品:红利来源为单利差,产品预定利率2.5%,利益演示 4.5%。3、2020 年之前的年金、终身寿险分红老保单:红利来源为全差模式,红利同时包含利差、死差、费差以及其他差,红利来源更广。
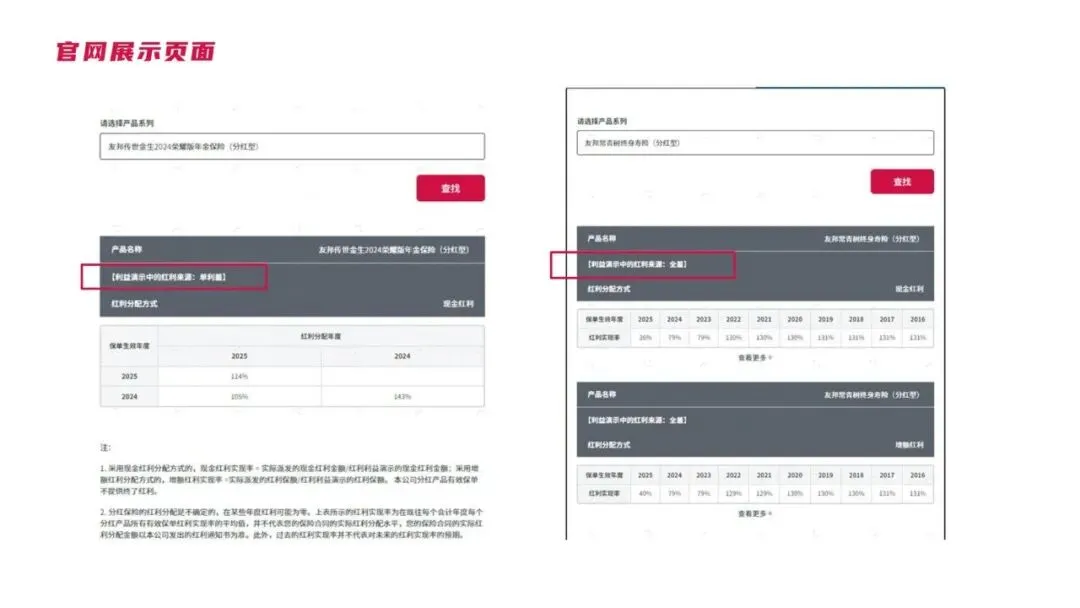
重要提示:友邦会在官方信息披露页面,新增“利益演示中的红利来源” 展示列,每一款分红产品会明确标注是全差还是单利差,方便客户自行查询辨别。
二、深度解析:为什么部分产品红利实现率出现下滑
不少老客户拿到2025 年分红数据,发现自己保单的红利实现率相比往年明显下降,内心会产生困惑。资料当中针对这个高频疑问,给出两层核心解释,我们分开拆解,通俗易懂讲清楚背后逻辑。
(一)问题一:整体红利实现率较往年下降的底层逻辑
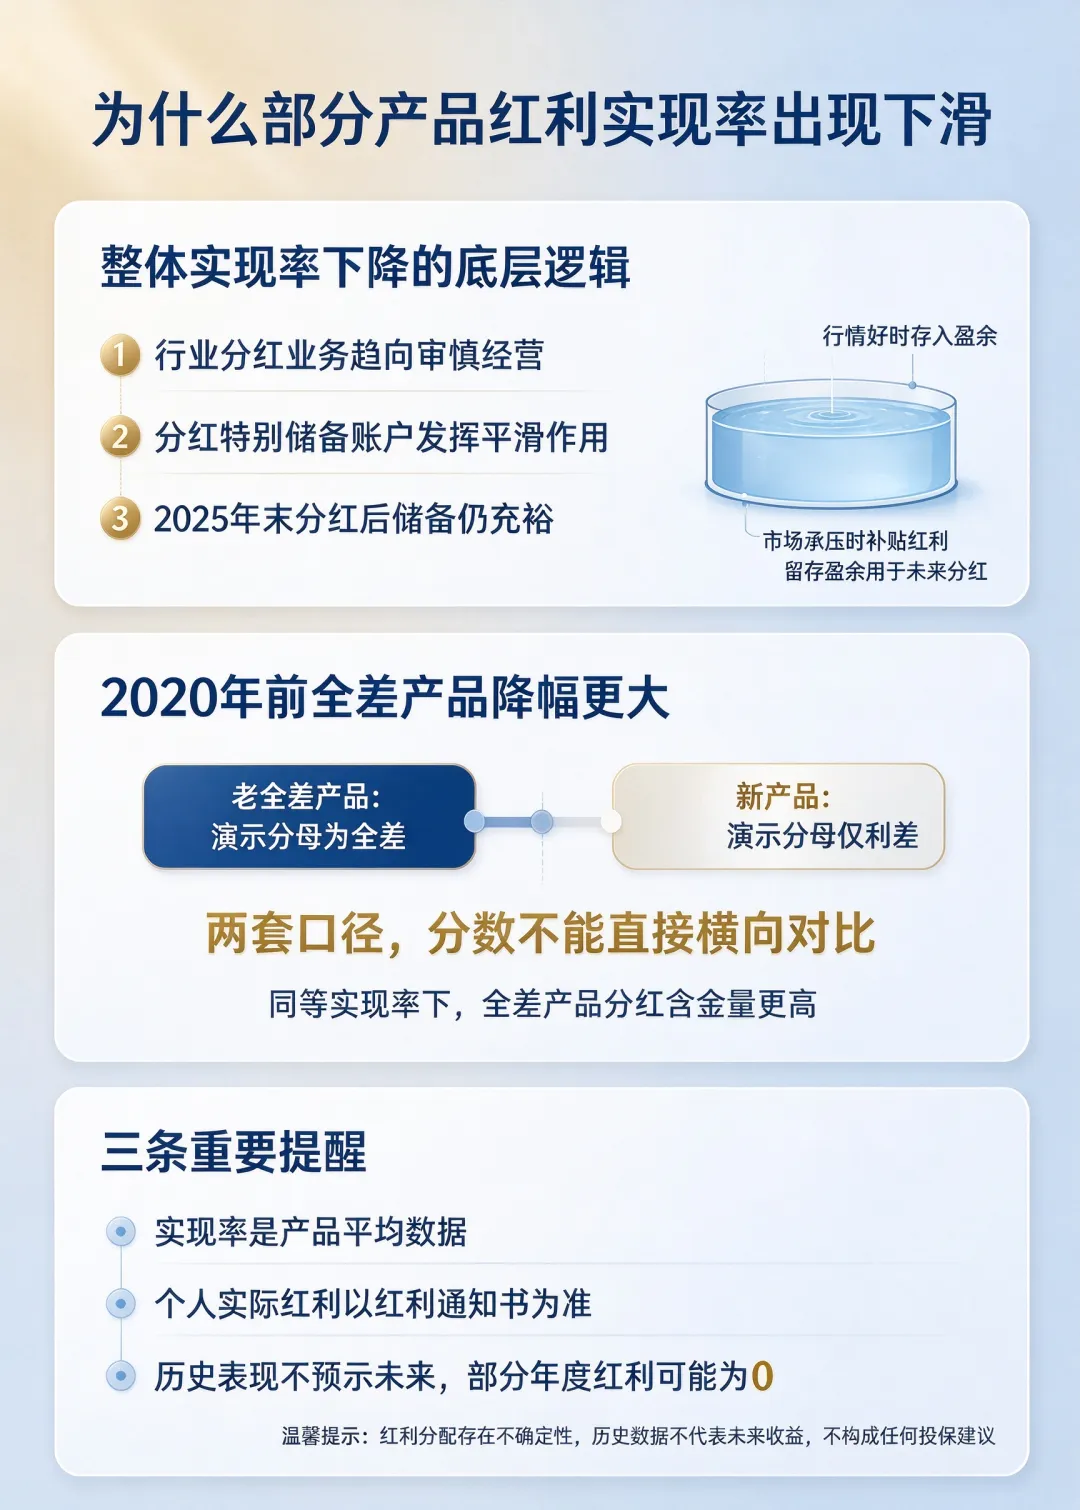
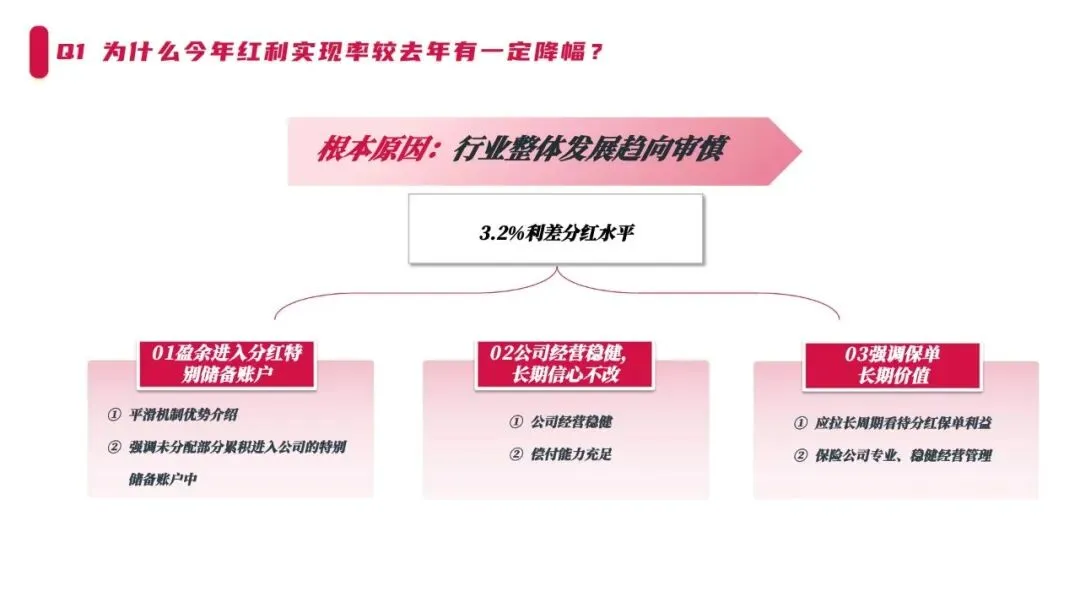
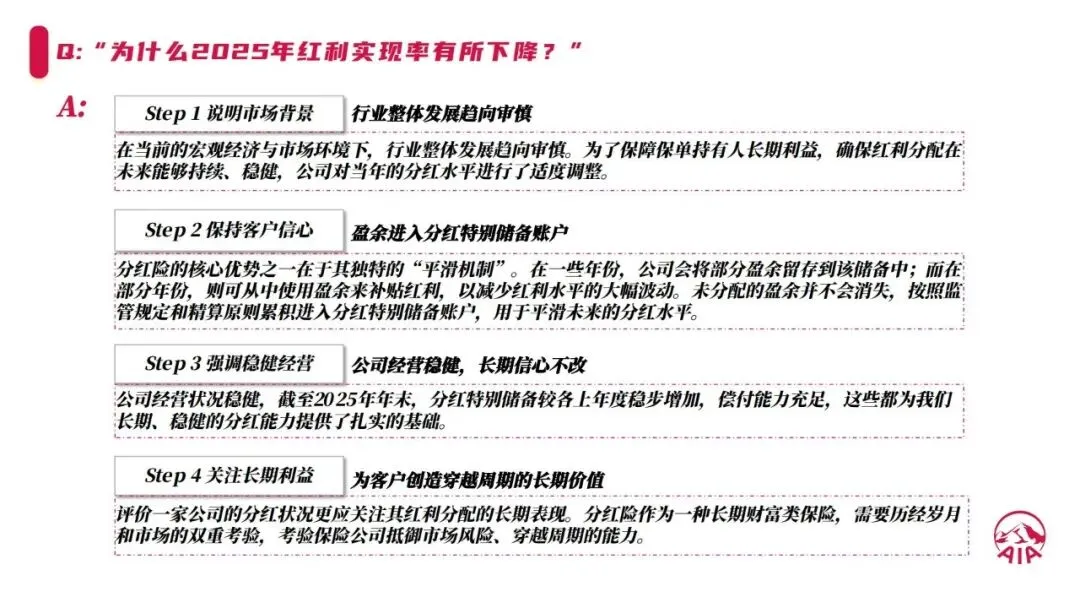
1、大背景:整个保险行业分红业务趋向审慎经营。在当前宏观市场环境之下,监管引导保险公司不能一味追求短期高分红,要优先保证分红业务长期可持续。因此友邦对2025 年度分红水平做出适度调整,优先守护所有保单持有人的长期利益,而不是追求单一年份的好看数据。
2、分红险的核心机制:分红特别储备账户的平滑作用。分红保险有一个非常关键的设计叫平滑机制。①市场行情好、投资盈余高的年份,公司可以把一部分盈余,不全部当年分光,留存进入分红特别储备账户;②当市场环境承压的阶段,就可以调用储备账户里面积累的盈余,用来补贴当年红利,降低红利的剧烈波动;③没有分配掉的盈余不会凭空消失,按照监管规则和精算要求,全部累积保存在分红特别储备账户,服务未来保单分红。
3、公司基本面保持稳健,偿付能力充足,长期经营底气不变。2025 年末完成分红分配之后,分红特别储备依旧保持充裕水平,厚实的储备,是未来分红稳定的重要支撑。分红保单是几十年周期的长期产品,不能仅仅用一年的红利表现评判好坏,应当拉长时间周期,看待分红保单的长期价值,看重保险公司穿越市场周期的经营管理能力。
(二)问题二:2020 年之前全差老产品,降幅更加明显的原因
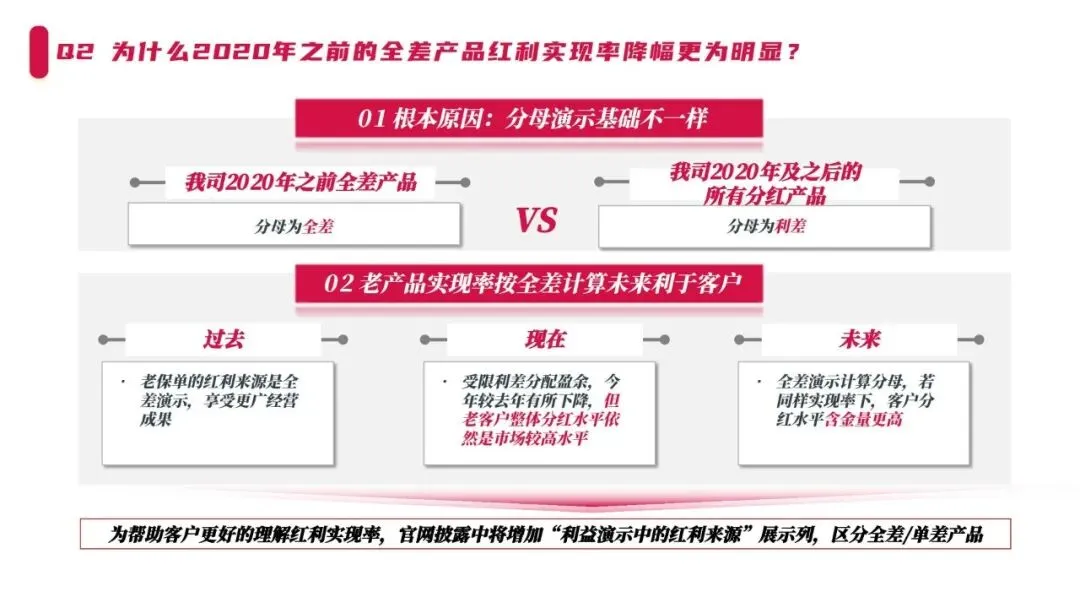
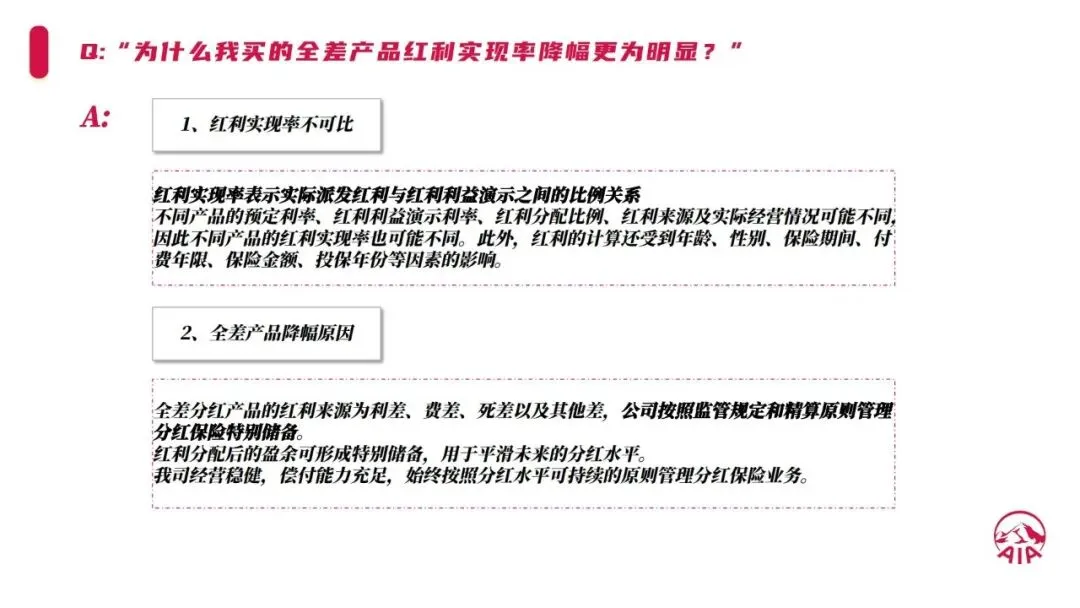
很多持有2020 年前老保单客户会发现,自己保单红利实现率下滑幅度,要大于近几年的新产品,关键点就在于分母的演示基础不一样。1、两类产品演示计算的分母口径完全不同。①2020 年之前全差产品:当年计划书红利演示的分母是全差,演示的时候假设红利可以同时拿到利差、死差、费差、其他差多方面经营成果;②2020 年及以后所有新款分红产品:计划书红利演示分母只有利差,红利仅来自投资收益差异。
两套计算口径,就好比两套不同的考卷得分,分数不能直接拿来横向对比。
2、全差老保单的现实处境。过去老保单演示时,红利可以享受更广范围的经营成果;受限于利差可分配盈余变化,近年整体能够分配的盈余有所回落。即便如此,老保单整体分红水平放在市场当中依旧处于较高梯队。3、全差口径的长期含金量。如果继续沿用全差作为演示计算分母,在同样的实现率数字之下,全差产品对应的客户分红水平的实际含金量,会比单利差产品更高。
4、官方披露优化。为了让普通客户看懂差异,友邦官网红利实现率披露页面,专门增加“利益演示中的红利来源” 一栏,每款产品会明确标注【全差】或者【单利差】,客户查询的时候一眼就可以分辨计算口径。
(三)必须牢记的3 条关于红利实现率重要提醒
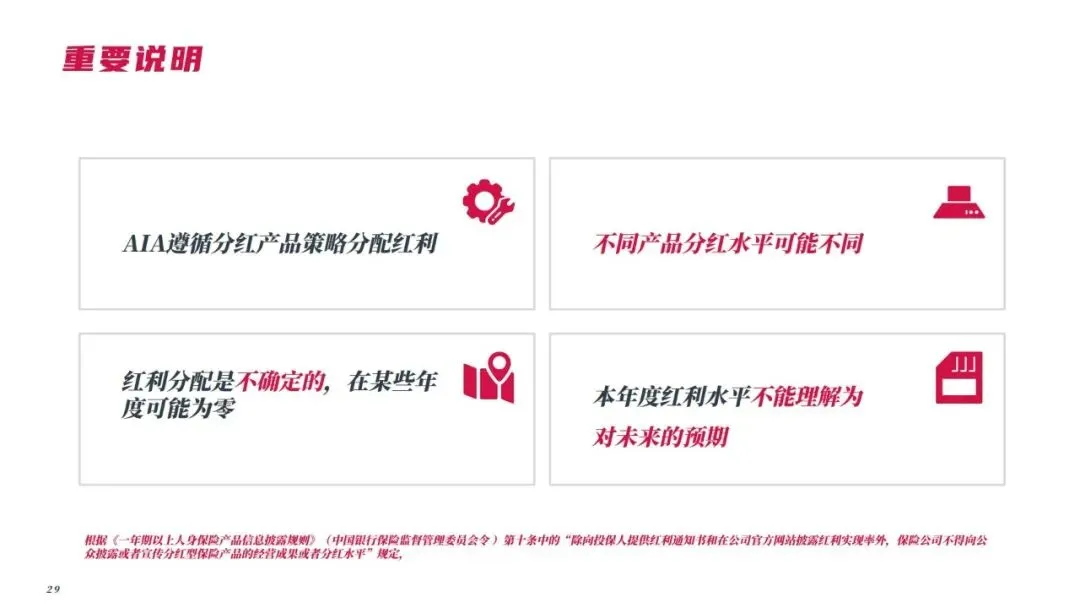
1、红利实现率 = 实际派发红利金额 ÷ 利益计划书演示红利金额;现金红利、增额红利计算方式略有区别。2、披露出来红利实现率,是该产品全部有效保单的年度平均数据,不等于你个人这一张保单实际情况,个人保单实际红利,以每年邮寄推送的红利通知书为准。3、过去的红利实现率,绝对不能代表、不预示未来分红表现,红利分配本身存在不确定性,个别年度红利有可能为0。
三、看懂分红险,如何评估一家保险公司的真实经营实力
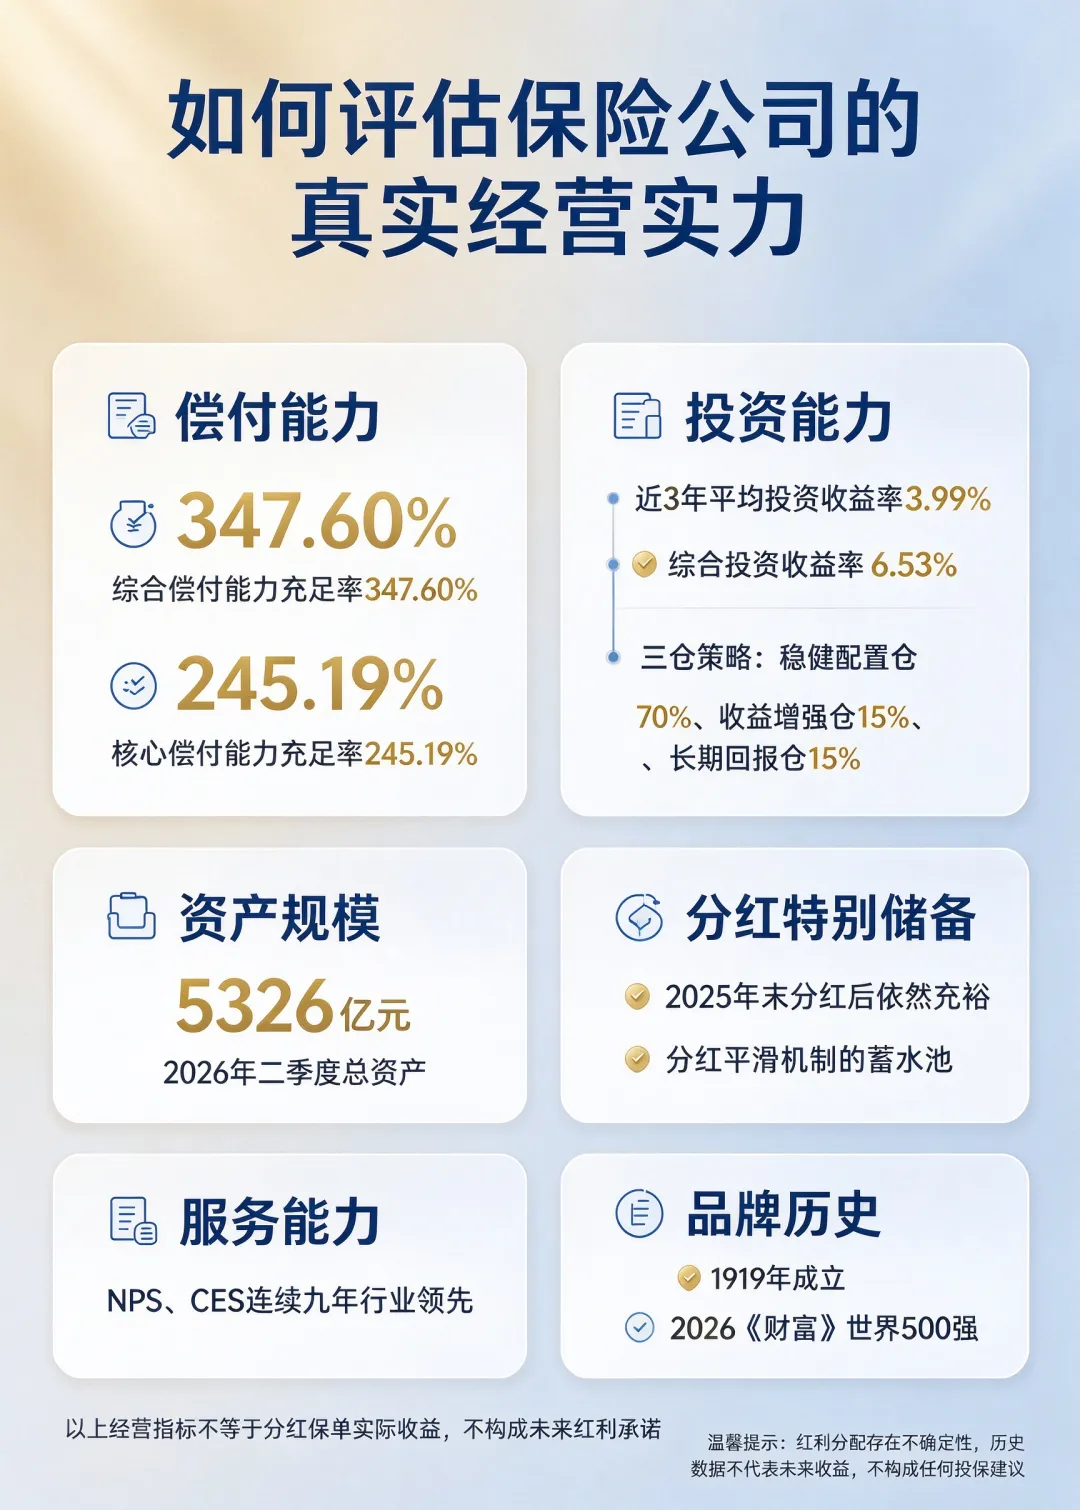
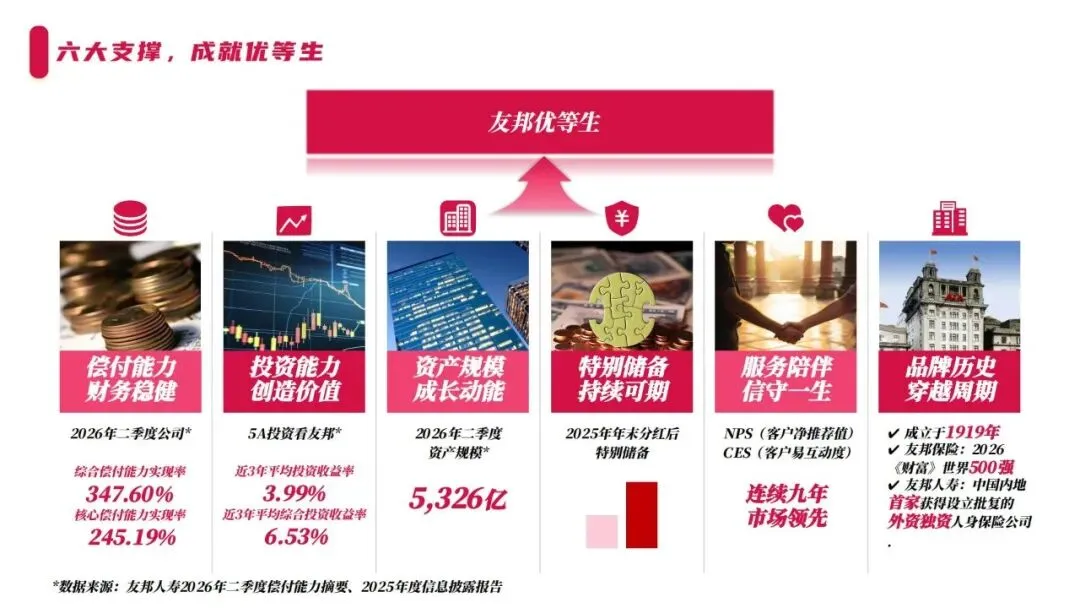
红利分配不是空中楼阁,分红能不能长期稳健,根源来自保险公司综合经营底盘。报告总结六大维度,用来衡量分红险供给方的硬实力,也就是所谓“六大支撑”。
(一)✅偿付能力:财务稳健是一切的底线
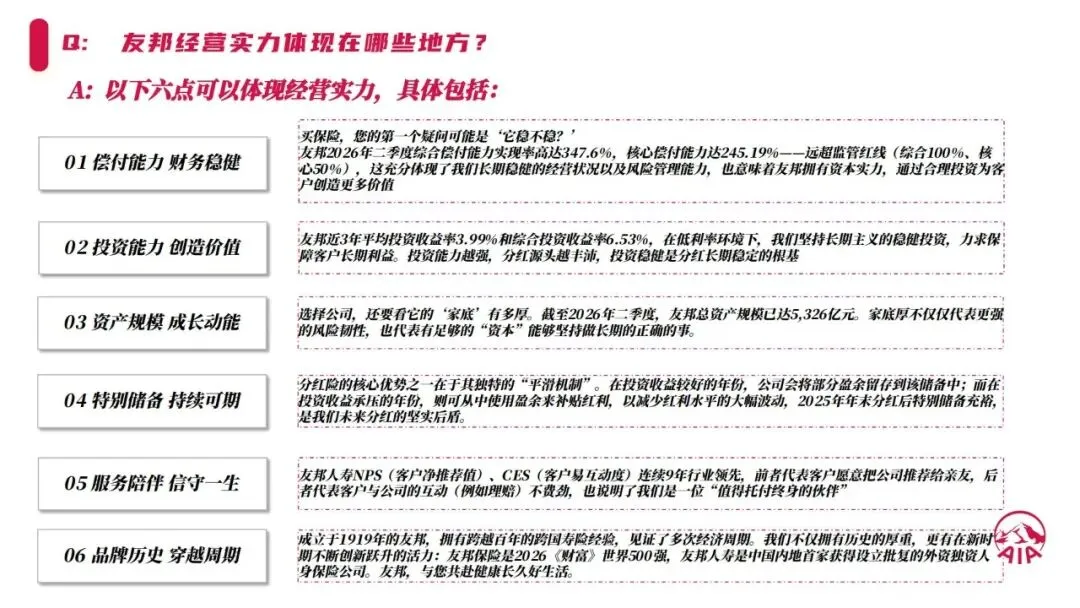
偿付能力是保险公司风险兜底最重要指标。根据2026 年二季度公开数据:1、友邦人寿综合偿付能力充足率347.60%,监管最低要求仅为100%;2、核心偿付能力充足率245.19%,监管最低红线仅为50%;两项指标大幅超过监管硬性标准,代表资本缓冲垫非常充足,风险管理能力过硬,具备充足资本来开展长期投资,支撑分红业务运行。
提示:偿付能力数据只是经营结果,不等于分红产品客户的实际收益率,不代表未来分红承诺。
(二)✅投资能力:分红收益的源头活水
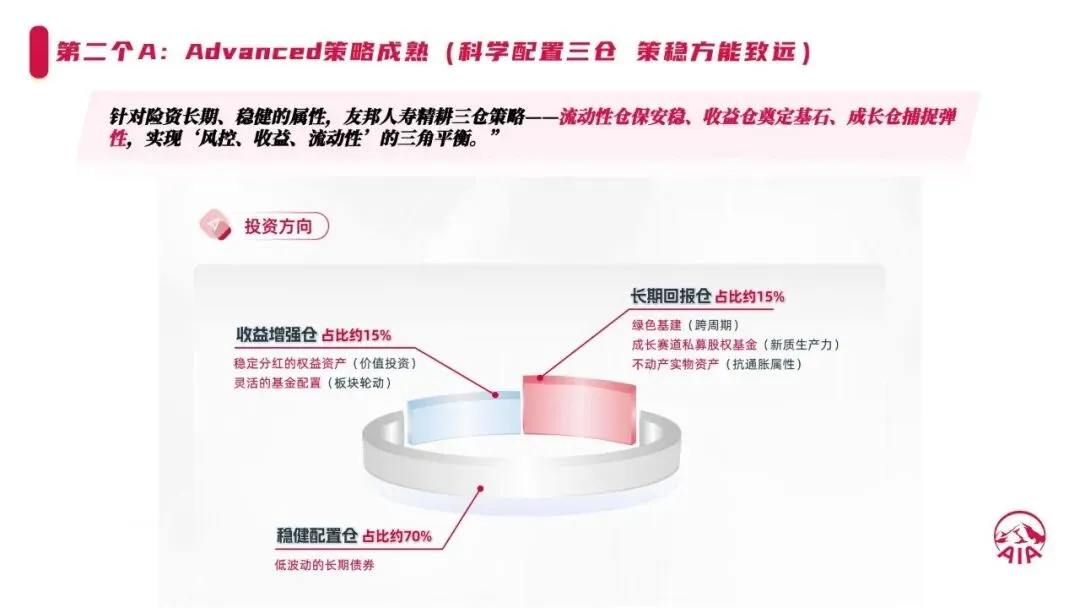
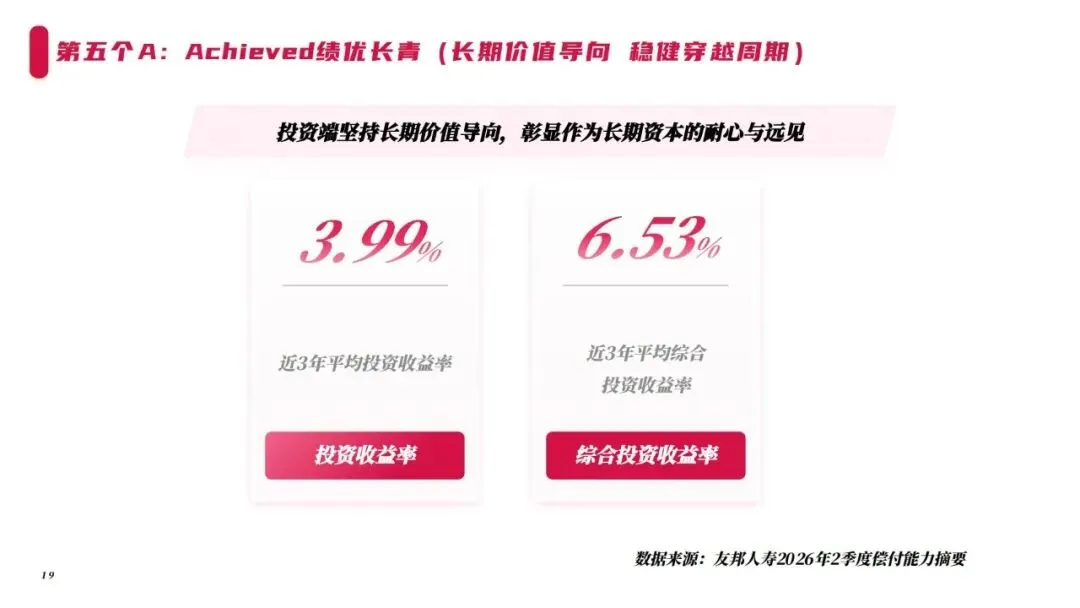
分红险浮动红利,很大程度依托投资端产出。友邦提出“5A 投资体系”,同时披露投资业绩:1、近三年平均投资收益率3.99%;近三年平均综合投资收益率6.53%。2、构建 “三仓策略” 做资产配置:①稳健配置仓占比70%:主要配置低波动长久期债券,打底保证资产安稳;②收益增强仓占比15%:配置价值型权益资产、灵活基金,争取增厚收益;③长期回报仓占比15%:布局绿色基建、私募股权、不动产实物资产,追求跨周期抗通胀回报。
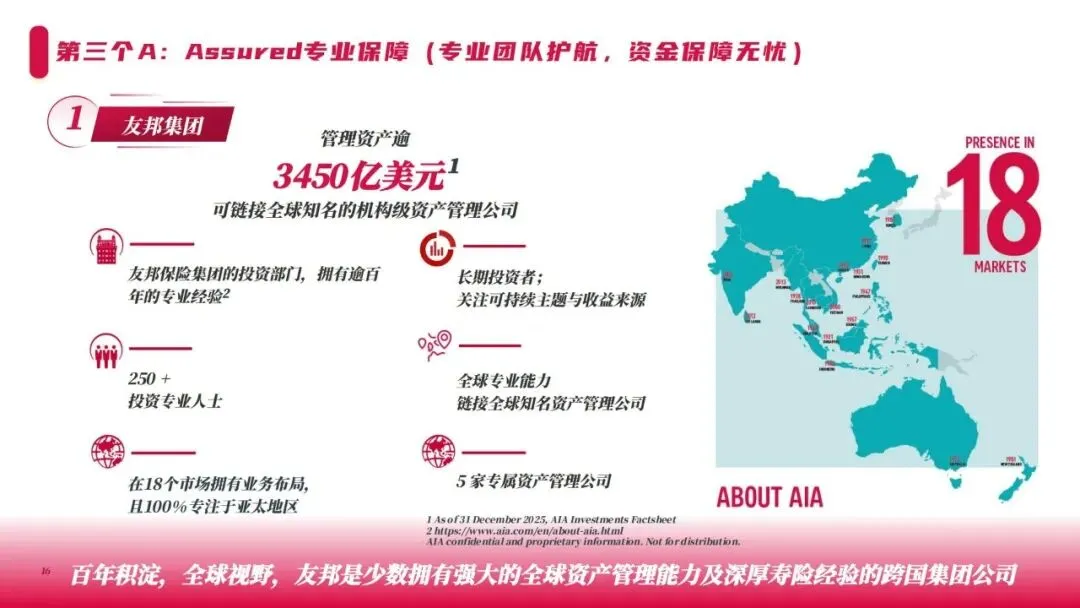
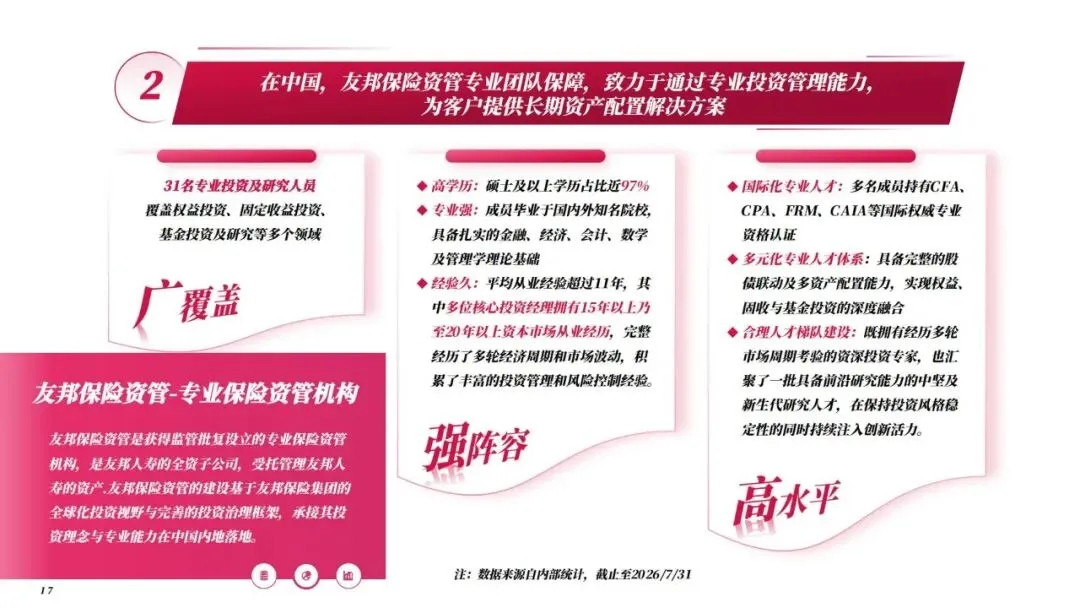
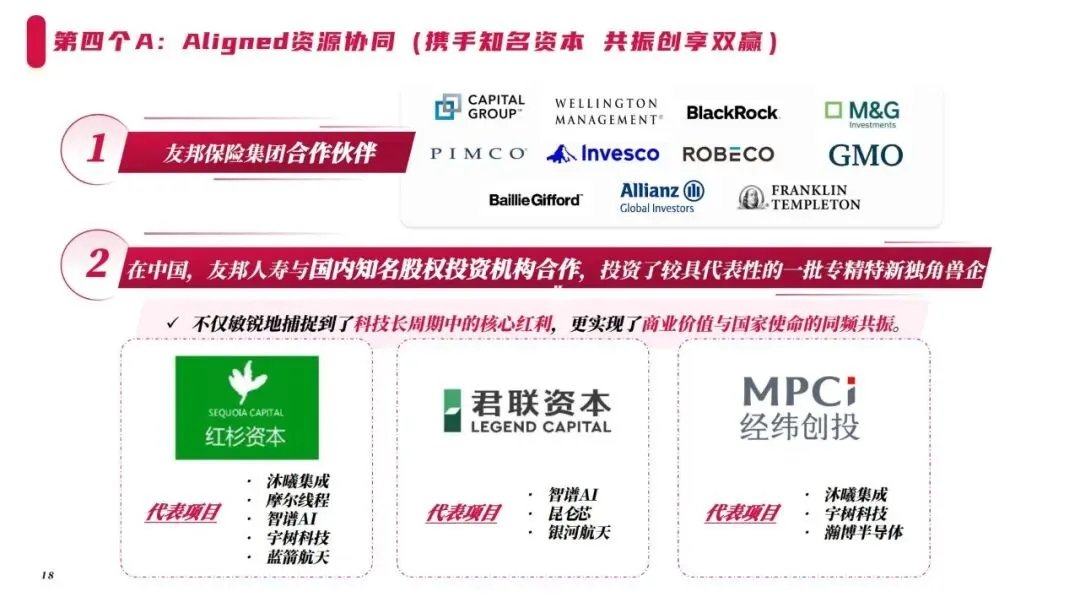
3、集团拥有全球化投资平台,集团合计 250 名以上投资专业人员,业务覆盖全球 18 个市场;国内友邦保险资管团队,31 名投研人员,硕士以上学历占比接近 97%,平均从业年限超过 11 年,多人完整经历多轮牛熊市场。同时和贝莱德、资本集团、红杉资本、君联资本等海内外头部机构合作,布局新质生产力、基建、不动产、绿色低碳、内需消费赛道。
(三)✅资产规模:企业发展的成长动能
截至2026 年二季度,友邦人寿资产规模达到5326 亿元。资产体量代表企业风险韧性,规模充足才有条件布局长周期的另类资产,坚持做长期投资,不会被短期市场波动裹挟。
(四)✅分红特别储备:分红平滑机制的蓄水池
前面我们已经提到分红特别储备账户。这是分红保险非常特殊的蓄水池:行情好的时候存盈余,市场压力大的时候释放盈余。2025 年末分红完成之后,分红特别储备依旧保持充裕,是未来红利平滑发放坚实后盾。
(五)✅服务能力:长期保单的陪伴保障
分红险保单往往伴随客户几十年时间,后续服务体验至关重要。报告提到NPS 客户净推荐值、CES 客户易互动度连续九年行业领先。NPS 代表客户愿意主动推荐这家公司;CES 代表理赔、保全等业务办理简单顺畅,体现长期服务能力。
(六)✅品牌历史:穿越多轮经济周期的经验
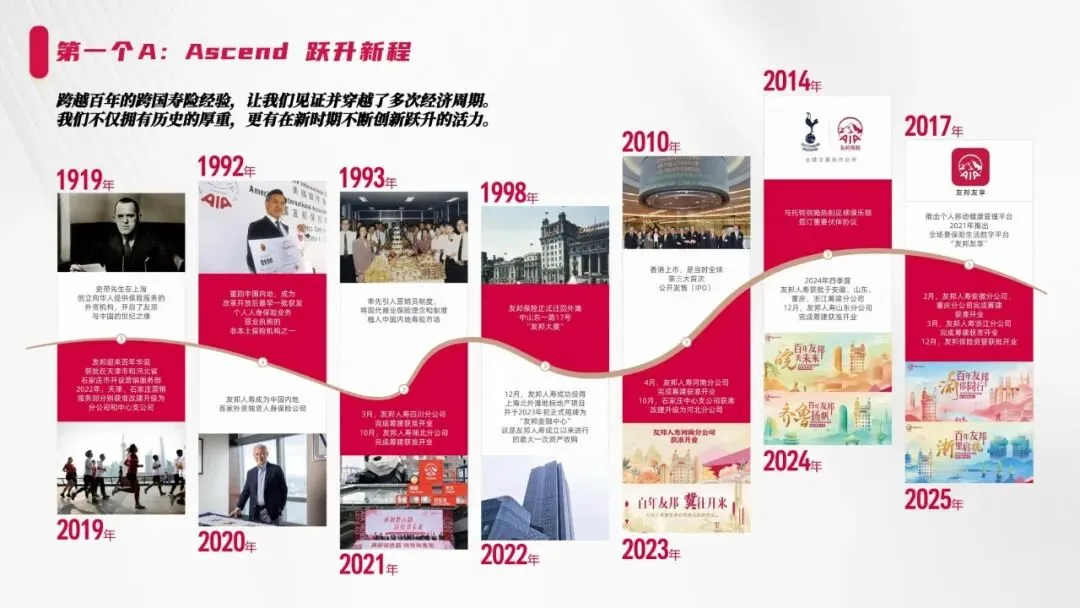
友邦1919 年成立,拥有百年跨国寿险运营经验,经历多次完整经济周期考验;是 2026《财富》世界 500 强企业,也是国内第一家获批的外资独资人身保险公司。百年积累下来的治理、风控、业务经验,是经营分红业务的软性实力。
重要免责:以上偿付能力、投资收益率、资产规模、品牌实力等各项经营指标,不等于分红保单实际收益,不构成对未来红利、投资回报的承诺。
四、5A 投资体系深度拆解,看懂分红钱投向哪里
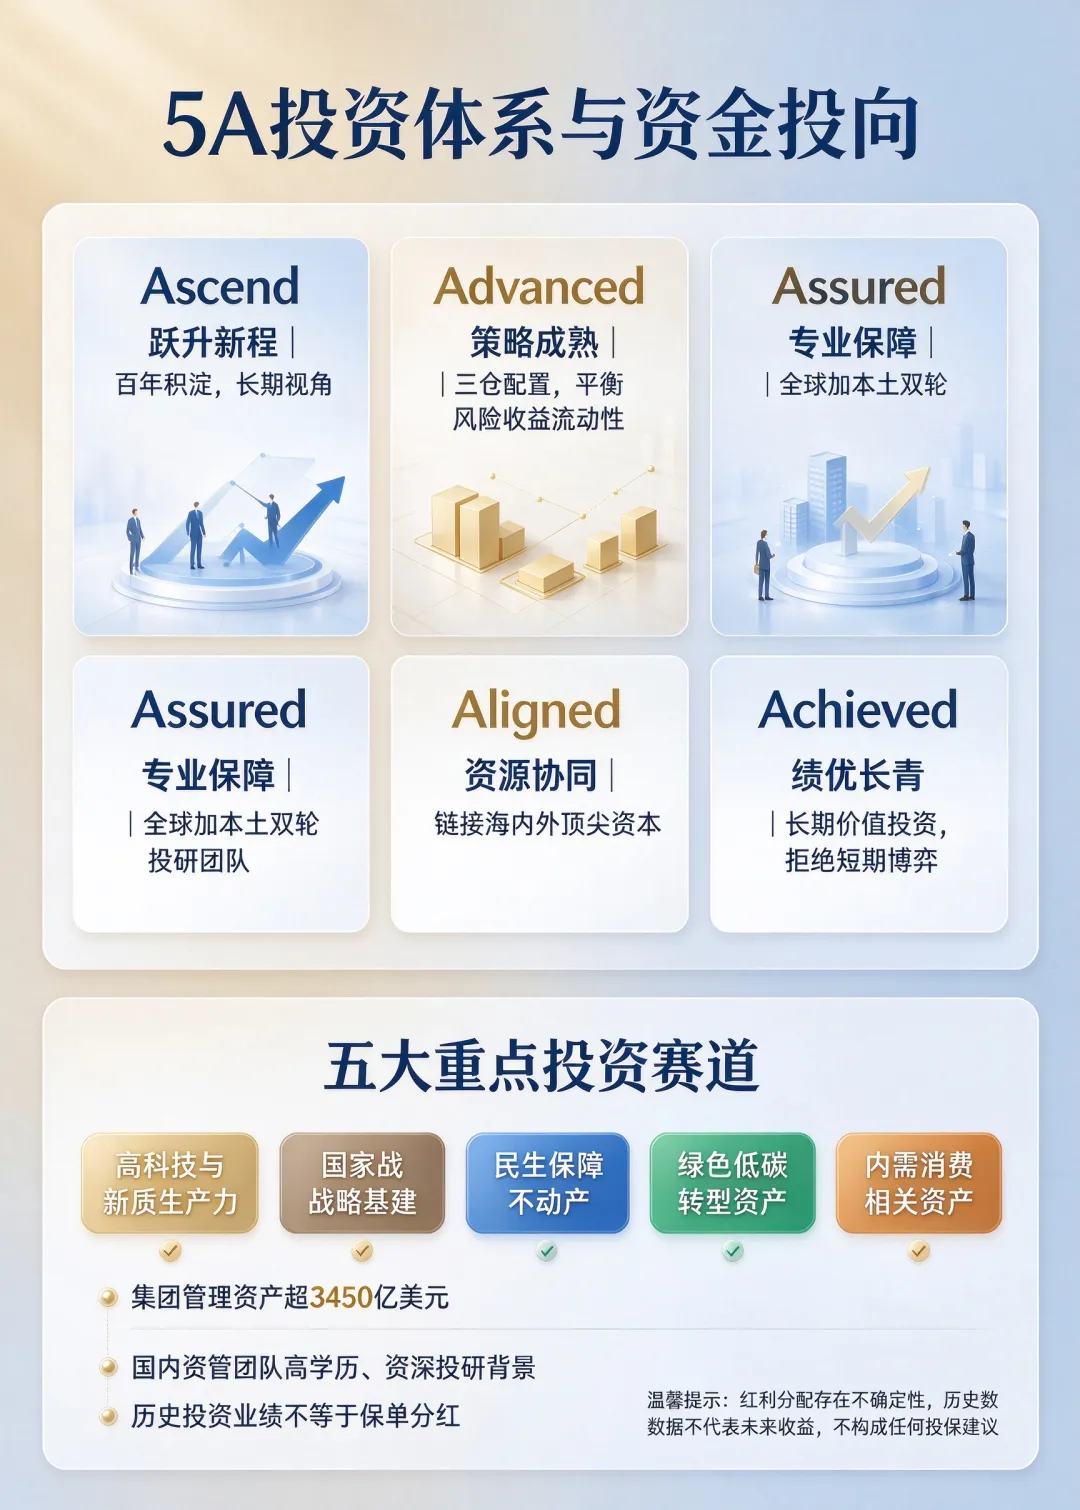
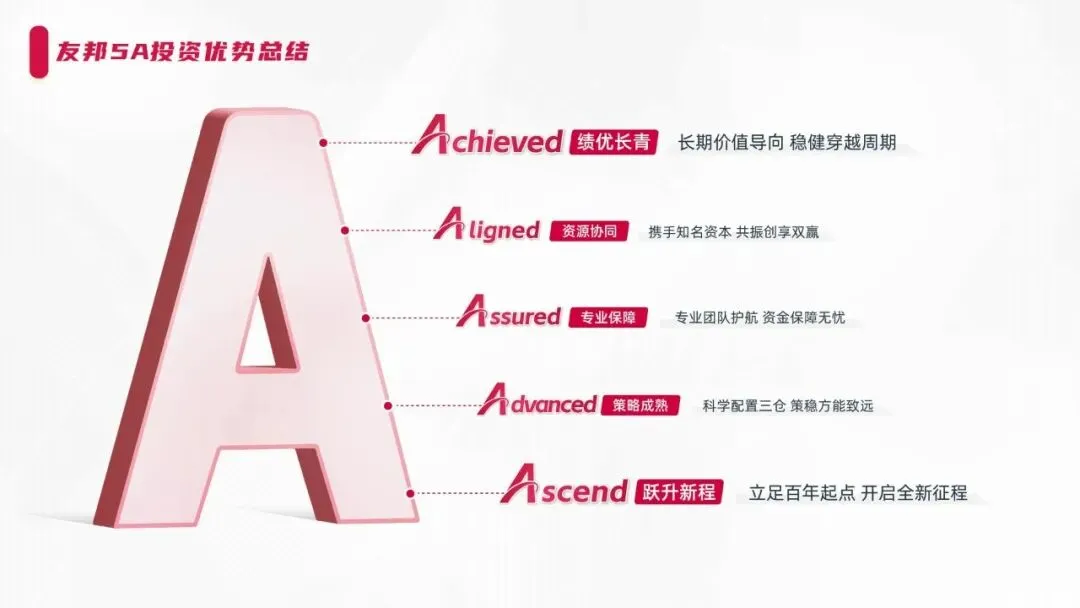
5A 投资,分别对应 Ascend 跃升新程、Advanced 策略成熟、Assured 专业保障、Aligned 资源协同、Achieved 绩优长青,五个维度,我们逐条通俗解读。
(一)Ascend 跃升新程:百年积淀,立足长期视角
跨越百年的寿险运营历史,见证一轮轮经济周期波动。做分红险投资,忌讳追逐短期热点,需要用几代人积累的行业经验,来穿越市场起伏,这是跨国保险集团独有的积淀。
(二)Advanced 策略成熟:三仓配置,平衡风险、收益、流动性
针对保险资金负债久期长、追求稳健的天然属性,采用三仓科学配置策略。稳健配置仓打底,收益增强仓博取增厚,长期回报仓捕捉跨周期机遇,实现风控、收益、流动性三者平衡。投资方向覆盖长久期债券、价值权益、基建、私募股权、不动产等多元资产。
(三)Assured 专业保障:全球 + 本土双轮专业投研团队
1、集团层面:管理资产规模超过 3450 亿美元,链接全球多家头部资管机构,在亚太 18 个市场布局业务,百人级投资专业队伍。2、国内本土:友邦保险资管作为全资专业资管子公司,承接集团投资框架落地中国。投研团队高学历、长从业经历,大量人员持有 CFA、CPA、FRM 等国际金融资格,人才梯队兼顾资深专家和新生代力量,股债多资产配置能力完整。
(四)Aligned 资源协同:链接海内外顶尖资本,布局优质赛道
对外和全球知名资产管理机构建立合作;在国内和红杉资本、君联资本、经纬创投等头部股权投资机构携手,投向代表新质生产力的硬科技企业,例如智谱AI、沐曦集成、宇树科技、蓝箭航天等科创企业,把握国内产业升级红利。
(五)Achieved 绩优长青:坚持长期价值投资导向
不追逐短期市场博弈,做耐心的长期资本。近三年投资相关数据可以作为经营参考,但是再次提醒,历史投资业绩不能等价于保单分红收益,不代表未来表现。
(六)公开可查的重点投资赛道方向
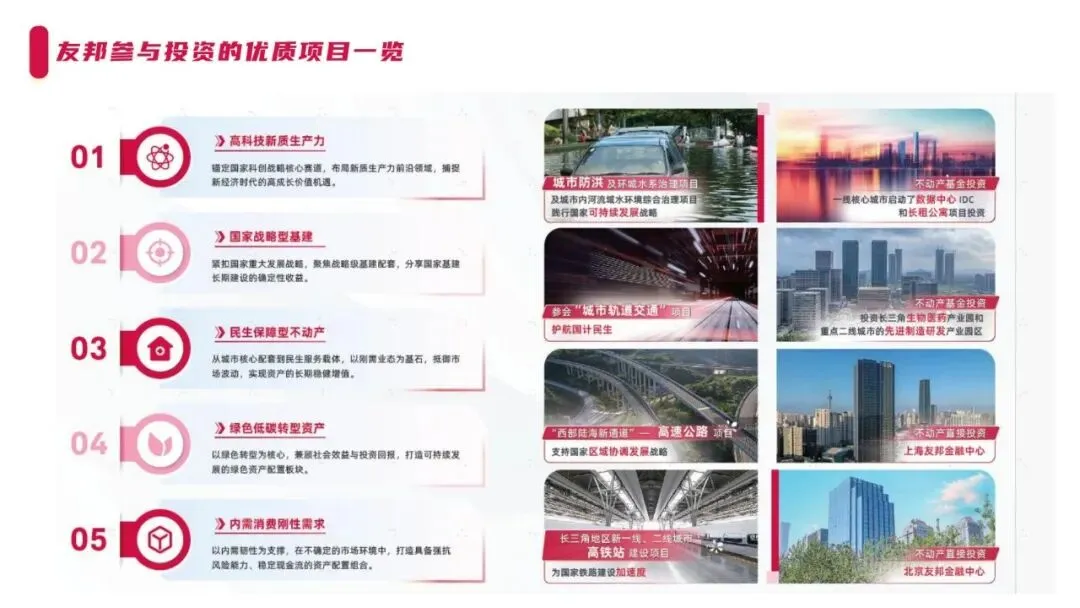
1、高科技与新质生产力赛道:布局硬科技科创企业,抓住国家科创战略机遇;2、国家战略基建项目:轨道交通、陆海新通道、高铁配套等项目,获取长期确定性现金流;3、民生保障不动产:数据中心IDC、长租公寓、生物医药产业园、先进制造产业园;上海、北京友邦金融中心不动产直接投资;高速公路项目;4、绿色低碳转型资产:水环境治理、绿色基建项目,兼顾社会效益与投资回报;5、内需消费相关资产:围绕国内内需韧性布局,对抗外部市场不确定性。
五、客户实操指南:如何查询红利、红利实现率,读懂官方披露规则
很多客户不清楚,自己从哪些正规渠道,可以查到分红通知书、红利实现率,这里整理完整操作方法。
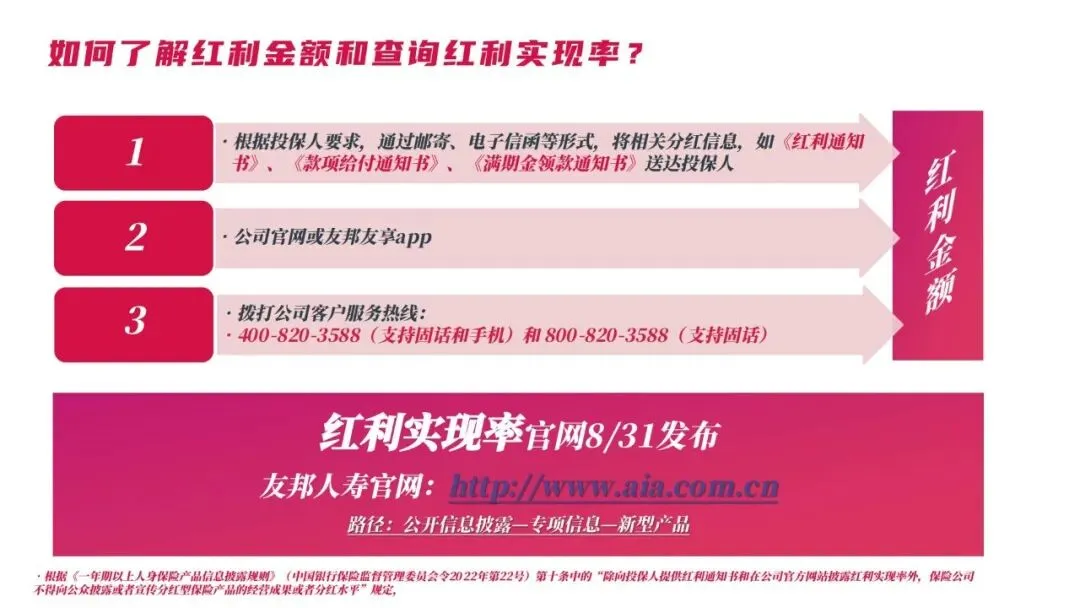
(一)获取个人保单红利通知书的渠道
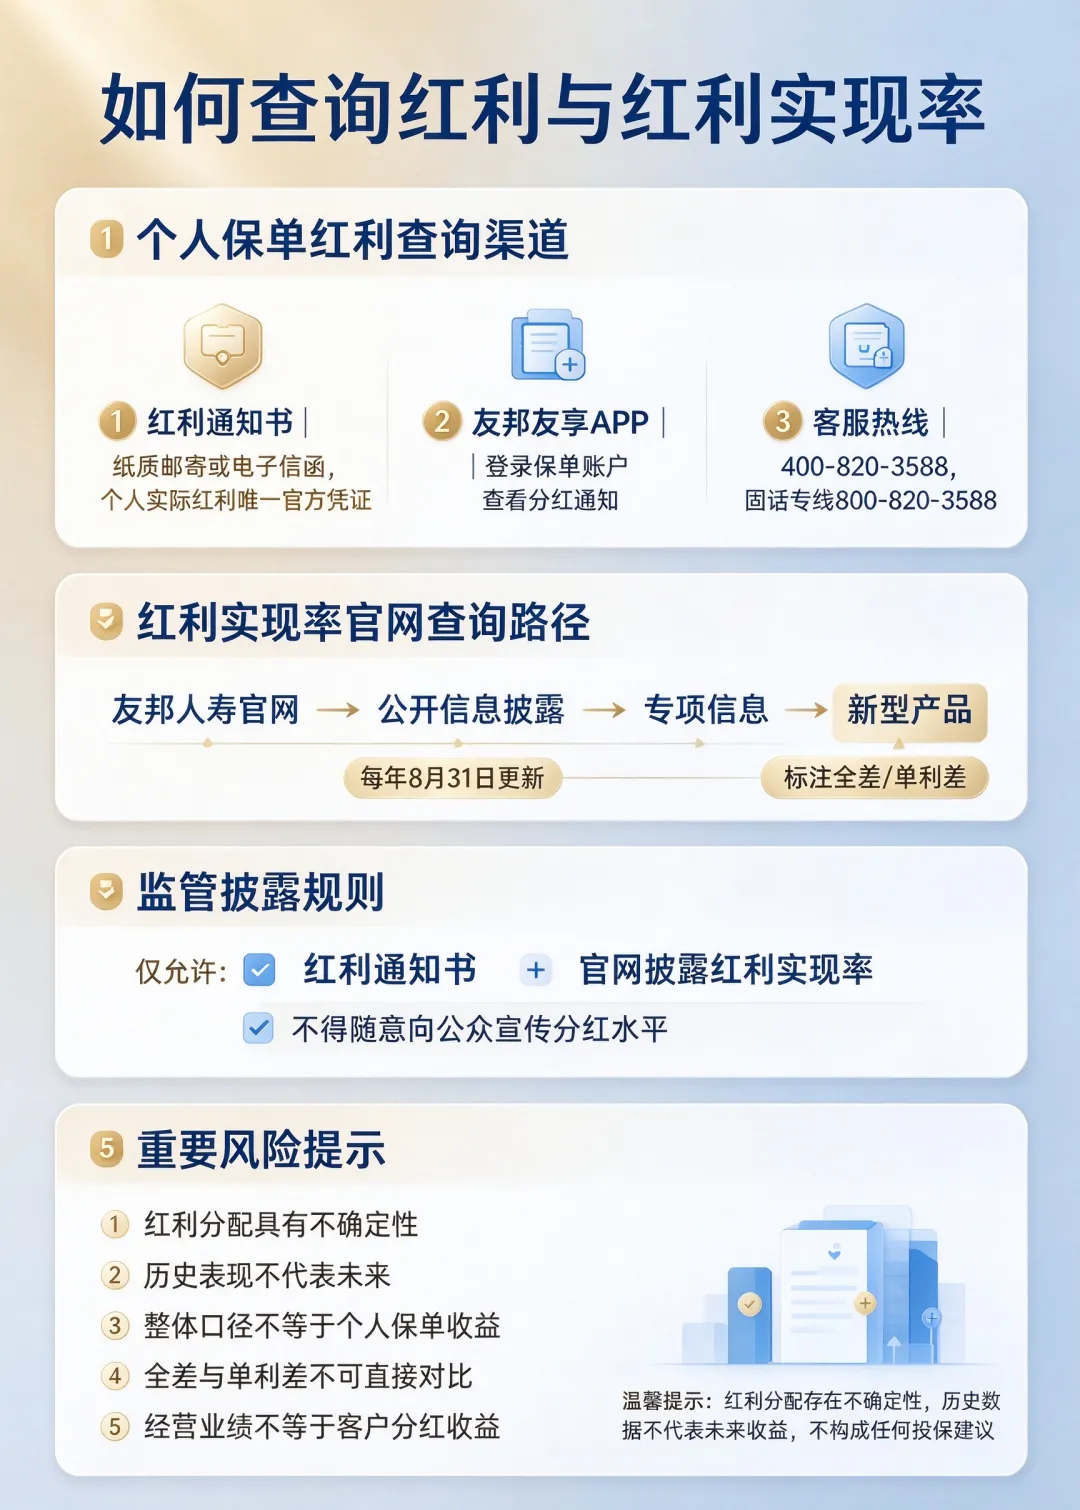
1、保险公司主动寄送:通过邮寄纸质信函,或者电子信函推送《红利通知书》,这是个人保单实际红利的唯一官方凭证。还有《款项给付通知书》、《满期金领款通知书》等文件。2、线上 App:友邦友享 App 登录自己保单账户查看分红相关通知。3、客服热线:拨打官方客服,固话手机拨打 400‑820‑3588;固话专用 800‑820‑3588。
(二)公开红利实现率的官方查询路径
红利实现率对外披露入口在友邦人寿官网,路径:公开信息披露→ 专项信息 → 新型产品。1、披露时间节点:每年 8 月 31 日官网正式上线红利实现率;2、页面会写明每一款分红产品【利益演示中的红利来源:全差 / 单利差】;3、展示不同保单生效年度,每一年度的红利实现率历史平均数据。
(三)监管硬性披露规则需要了解
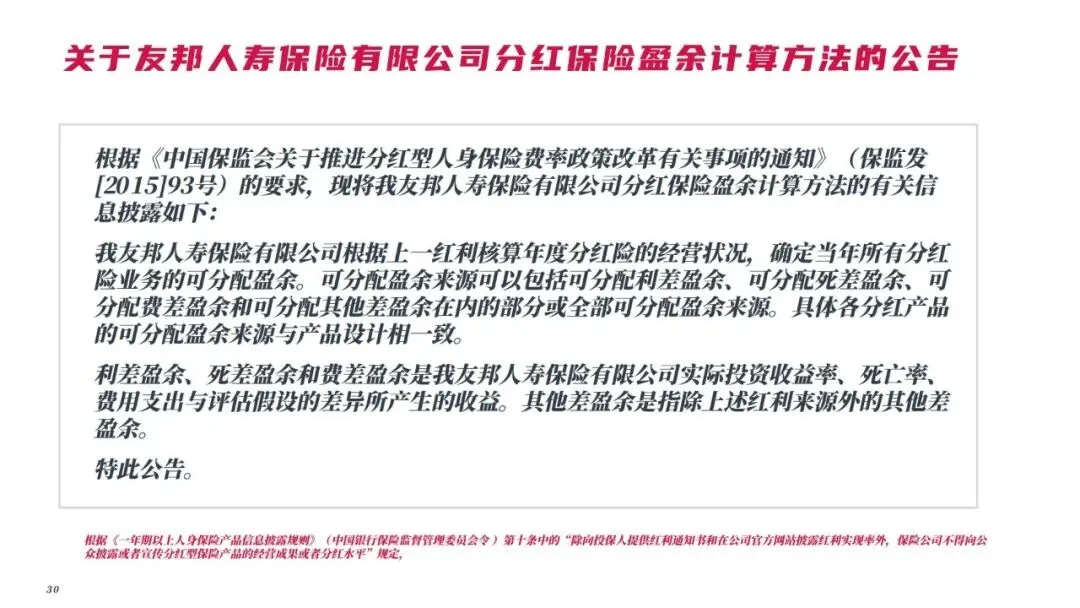
依据《一年期以上人身保险产品信息披露规则》监管令明确规定:1、保险公司,只可以通过红利通知书给个人客户,以及官网公开披露红利实现率;2、除此之外,不得面向普通公众随意宣传分红险经营成果、分红水平。我们看到的宣导材料,更多是内部业务培训资料,不能直接当作面向普通消费者的销售宣传素材。
(四)官方配套学习内容资源
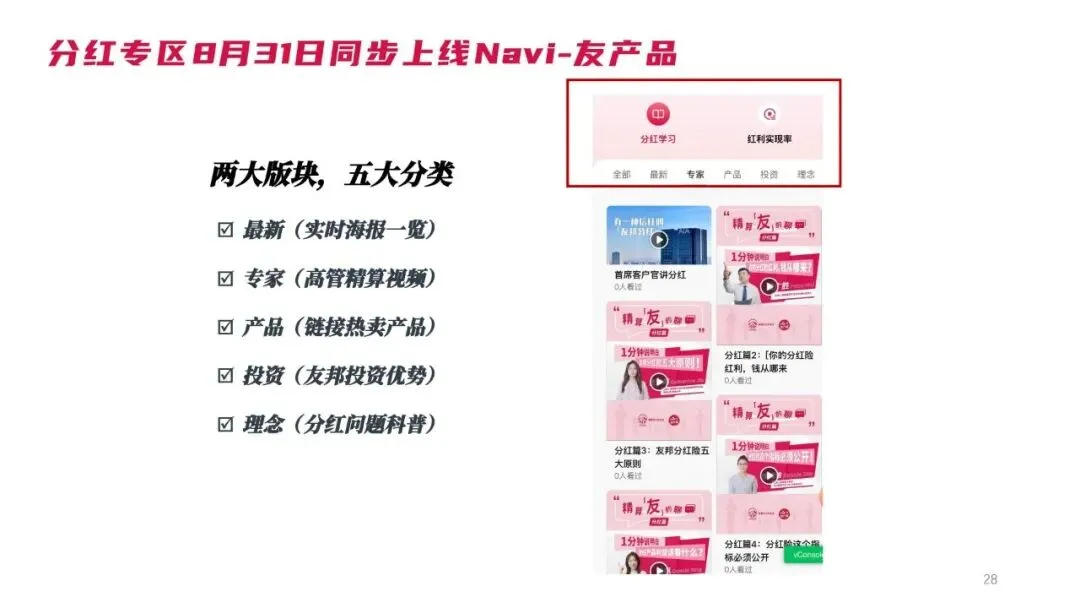
官方上线分红专题学习专区,设置五大板块:最新、专家、产品、投资、理念。包含高管精算讲解短视频、分红科普短视频,帮助普通客户建立分红险正确认知,厘清常见误区。
(五)核心的底层风险提示,一定要记牢
1、分红保险红利分配具有不确定性,部分年度红利有可能为 0;2、过去的分红水平、红利实现率,不代表对未来分红的承诺;3、分红水平为整体统计口径,不等于单张保单实际收益;4、全差分红、单利差分红产品实现率,不能直接拿来横向对比;5、公司经营指标、投资业绩,不直接等同于客户分红收益。
(六)官方配套问答资料
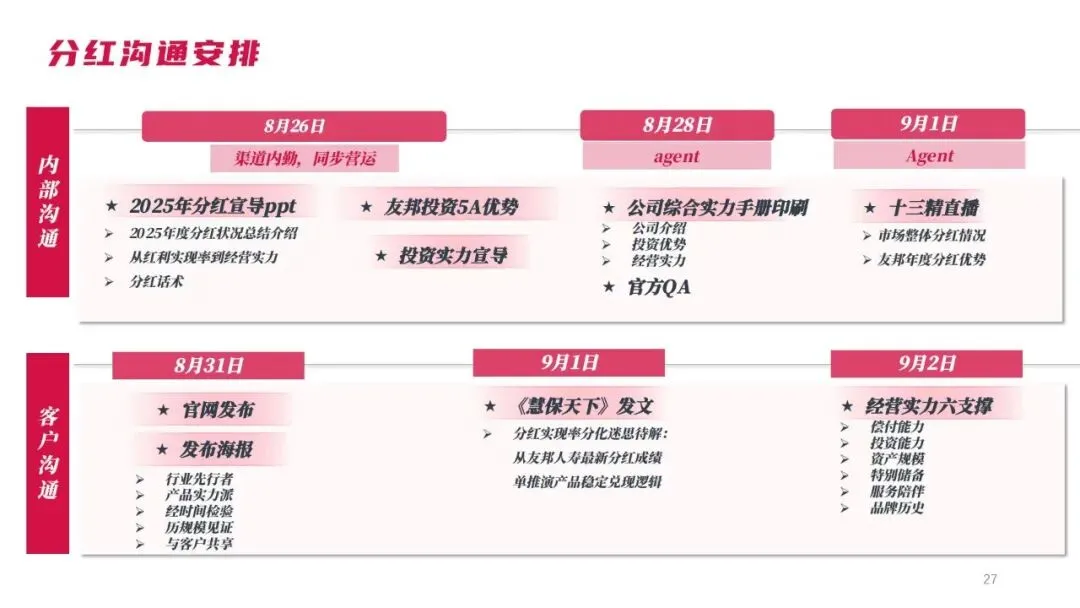
8 月 28 日官方下发完整版 24 个分红相关 QA 文档,覆盖市场上客户绝大部分疑问,属于权威答疑材料,代理人渠道可以获取学习。
六、理性看待分红险:跳出单年数据,回归长期财富规划本质
(一)区分两个容易混淆的概念:红利实现率VS 实际投资收益率
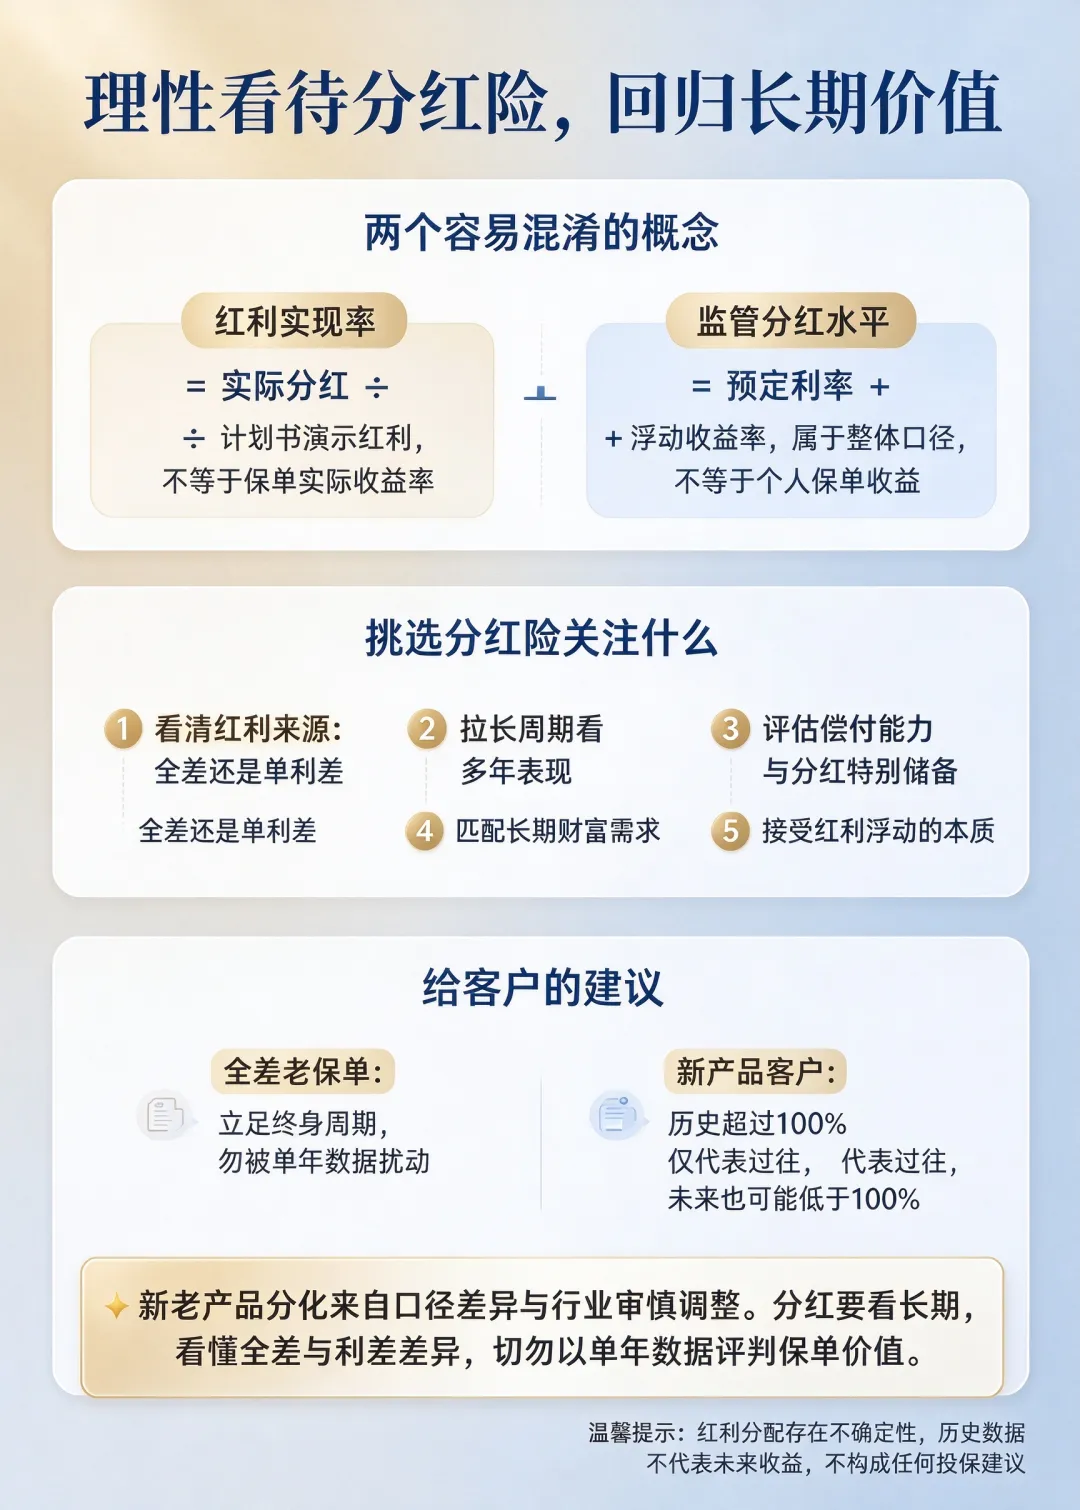
1、红利实现率:是实际分到的红利÷ 计划书上面演示红利,衡量对比计划书的兑现程度。它不代表你的保单内部收益率。2、分红水平(监管口径):预定利率加上浮动收益率,是账户整体统计口径,不等于个人保单收益。很多客户容易把红利实现率直接当成自己的收益率,这是最大误区。110% 的红利实现率,不是代表你保单赚了 110%,只是代表实际分红超过计划书演示数字。
(二)分红险适合什么样的规划需求
分红险是超长期的财富工具,它的价值体现在十几年、几十年的时间维度,核心作用是资产保值、稳健财富传承、终身现金流规划,而不是追求短期高收益。不能用一年、两年分红数据,判断一张几十年保单好坏。
(三)挑选分红险产品,我们应该重点看什么
1、看清产品红利来源:是单利差分红,还是全差分红,看懂演示逻辑;2、拉长周期看多年份红利实现率表现,不要只看单一年份;3、评估保险公司偿付能力、分红特别储备、长期投资体系;4、明确自身需求,分清自己是做短期投机,还是做几十年长期财富安排;5、读懂风险提示,从心底接受红利分配本身具备不确定性。
(四)全差老保单客户怎么客观看待现状
老保单过去演示基于全差来源,现在市场环境变化,分红出现回落。但是全差的红利来源设计依旧具备底层价值,建议客户立足终身的保单周期,不要被单一年份的数据扰动心态。
(五)新产品客户该建立怎样的预期
近两年新款分红产品红利实现率维持100% 以上,但也要清醒认知,这只是历史表现,未来宏观市场变化,也有可能出现实现率低于 100% 的情况,分红没有刚性保底的浮动部分。
简短总结友邦2025 分红新老产品分化明显,新产品实现率超 100%,老全差产品下滑来自口径与行业审慎调整。分红要看长期、看懂全差 / 利差差异,红利存在不确定性,切勿以单年数据评判保单价值。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

