被大盘锤碎心态后,我调整了Excel记账表的显示优先级
- 2026-11-10 15:47:20
被大盘锤碎心态后,我调整了Excel记账表的显示优先级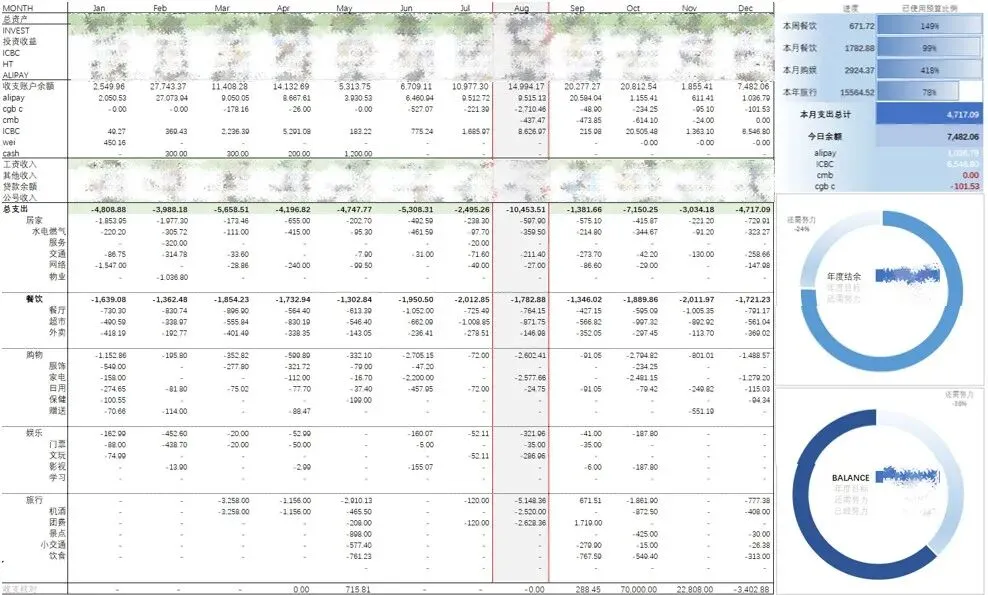
这是我 2024 年就在使用的记账表格。 表格数据区从上到下排布:总资产、投资账户、收支账户、收入、支出。 这套结构我踏踏实实使用了两年,一直觉得顺手,直到今年,市场给我上了一课。 我之前完全没有意识到,表格的排布顺序,会悄悄形成心理暗示,带来很重的焦虑: 我的总资产账户不但没有增长,反倒逐月递减。 我收入普通,一直刻意控制消费;今年还主动拿出现金流偿还贷款,手里活钱变少,但实实在在是在存钱的。 可盯着不断下行的总资产数字,会产生强烈挫败感:明明一直在努力,为什么我的钱反而变少,仿佛所有付出全部付诸东流。 到年中,直接有种道心破碎的感觉。 我出门安排了两次短途周末出行,借着两场出行好好放空调整状态。 散心归来,生活还要继续,记账也不能停。 我回头重新审视这张陪伴很久的表格,终于找到问题所在。 从逻辑公式上看:总资产 = 投资账户 + 收支账户,这个计算本身没有任何错误。 但每次打开表格,第一眼撞入视线的,就是总资产。 而今年这个数字,总是脱离预期,一路向下。 它制造出一种错觉:我的储蓄努力全部白费,钱并没有存下来。 也正是受这种情绪的影响,我生出一种想法:与其被市场波动吞噬,不如把钱花在自己身上,这也是我开启短途剧场看剧模式的心态源头。 找到了情绪的根源,就着手修改表格。 我的挫败感来源于 “看不到自己存下的钱”,那就要让表格打开第一眼,就反馈我的储蓄成果。 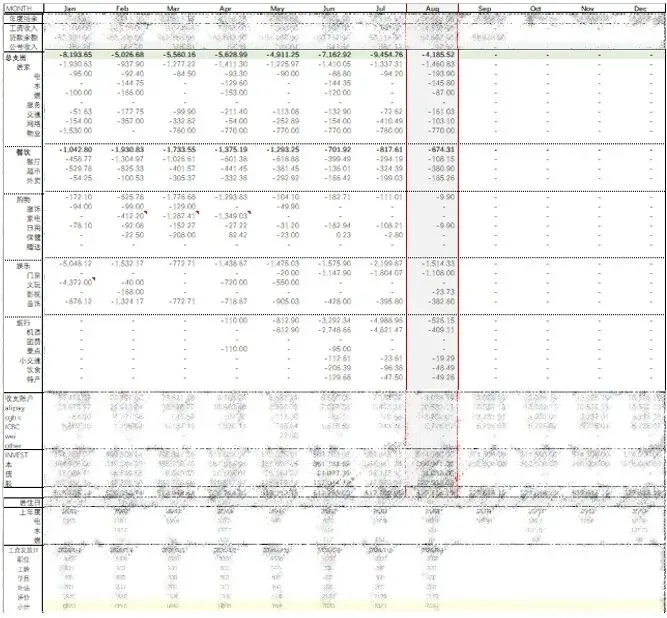
表格核心改动:调换数字展示优先级 改动逻辑很直白: 把当年结余(年度收入‑年度支出)挪到表格最上方,打开就能看见今年实实在在存下多少钱,直接获得正向反馈。 把总资产下调到表格末尾,计算公式不变:总资产 = 收支账户 + 投资账户,数据本身没有丢失,只是降低了视觉上的权重。 并不是总资产变得不重要,而是把两类资产做心态上的切割: 调整排布,就是用表格结构,帮自己做心理隔离。 调整之后,表格数字区域从上至下更新为: 记账主体之外,还保留一些辅助备注:居住日记录、上年度水电煤账单、工资单备份。 这次首行顺序的调整,我已经实际使用两个月,可以得出确定的感受: 这个简单操作,确实有效降低了我对当年度收支结余的焦虑,也不再关注资产波动的幅度。
收支结余:属于我可以主动掌控的部分。省不省钱、存多存少,取决于自己的消费选择。 投资账户:受市场行情左右。就算学了不少理财知识,也很难对抗大盘下跌带来的浮亏,属于不可控项。道理我都懂,但每次打开表格,很容易被跳动的资产数字裹挟情绪。
年度结余
收入、支出
收支账户余额
以上是下半年我的核心关注板块,代表我可以把控的消费与储蓄成果
投资账户余额
取每月最后一个开盘日的数值记录;不再按平台账户划分,改为按资产属性分类:保本账户、债权账户、股票账户
总资产金额
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

