19页PPT-2026年私人财富管理行业报:大重构时代的机遇与挑战-美国私人财富管理协会PWMA
- 2026-11-04 20:09:18
读懂2026私人财富管理行业:大重构时代的机遇与挑战
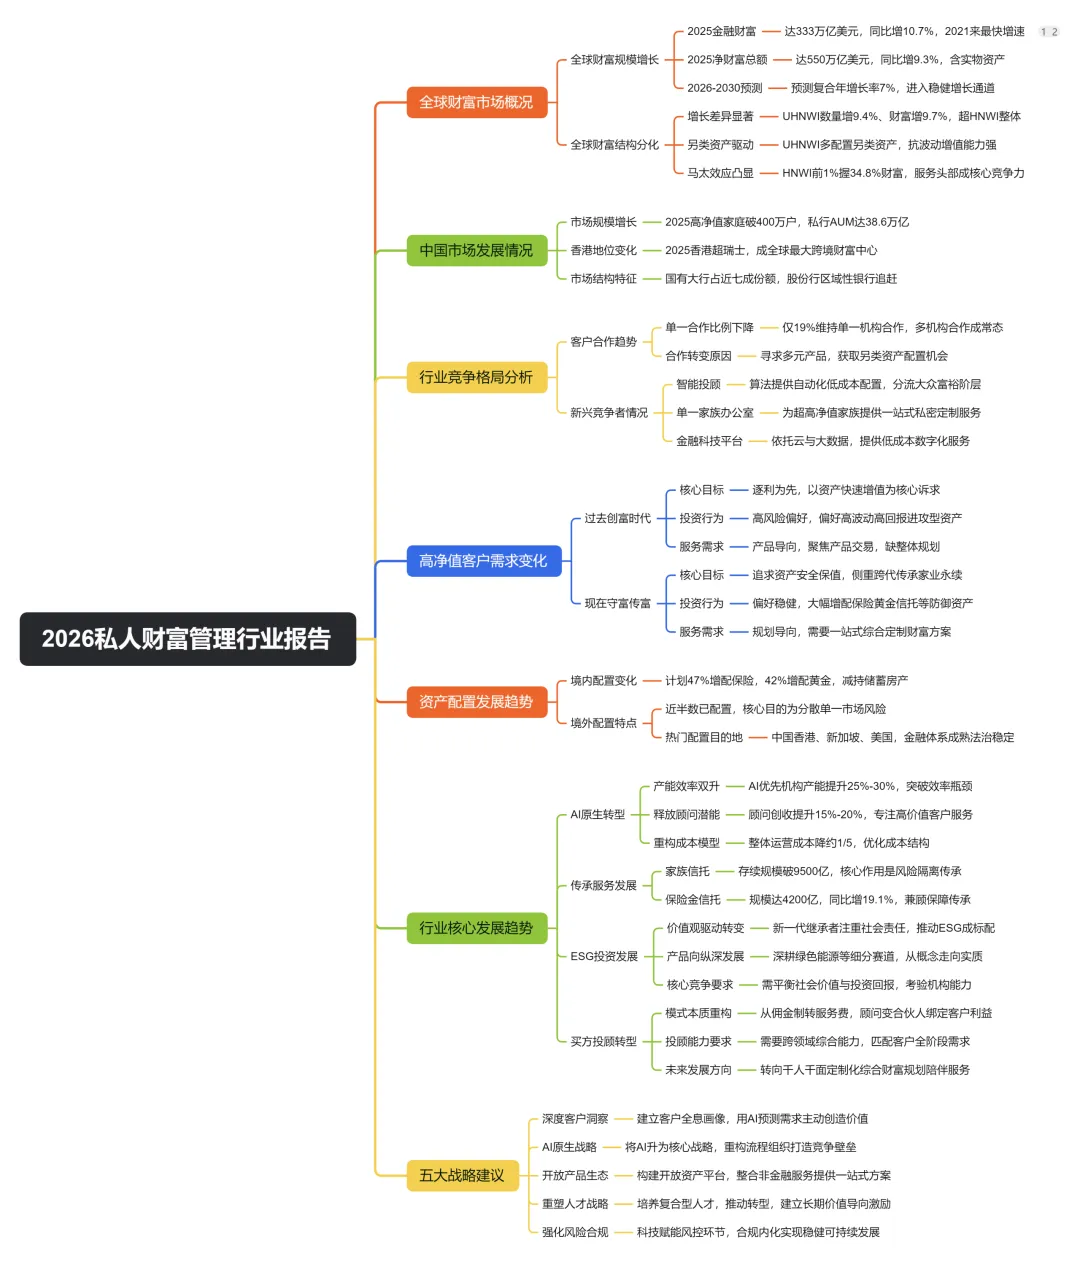
2026年7月,美国私人财富管理协会(PWMA)北京代表处发布了《2026年私人财富管理行业报告》,主题是“大重构时代的机遇与挑战”。报告基于BCG、Capgemini、招商银行&贝恩等公开权威数据,共19页,完整回答了三个问题:财富市场发生了什么?竞争格局怎么变?机构该怎么办?下面我们逐页拆解。
一、开篇:封面与核心发现
1. 封面:大重构时代的机遇与挑战
报告由美国私人财富管理协会北京代表处于2026年7月发布。标题直接点出全篇基调——行业正处于“大重构”时代:旧的增长逻辑、服务模式和竞争规则都在被改写,机遇与挑战并存。
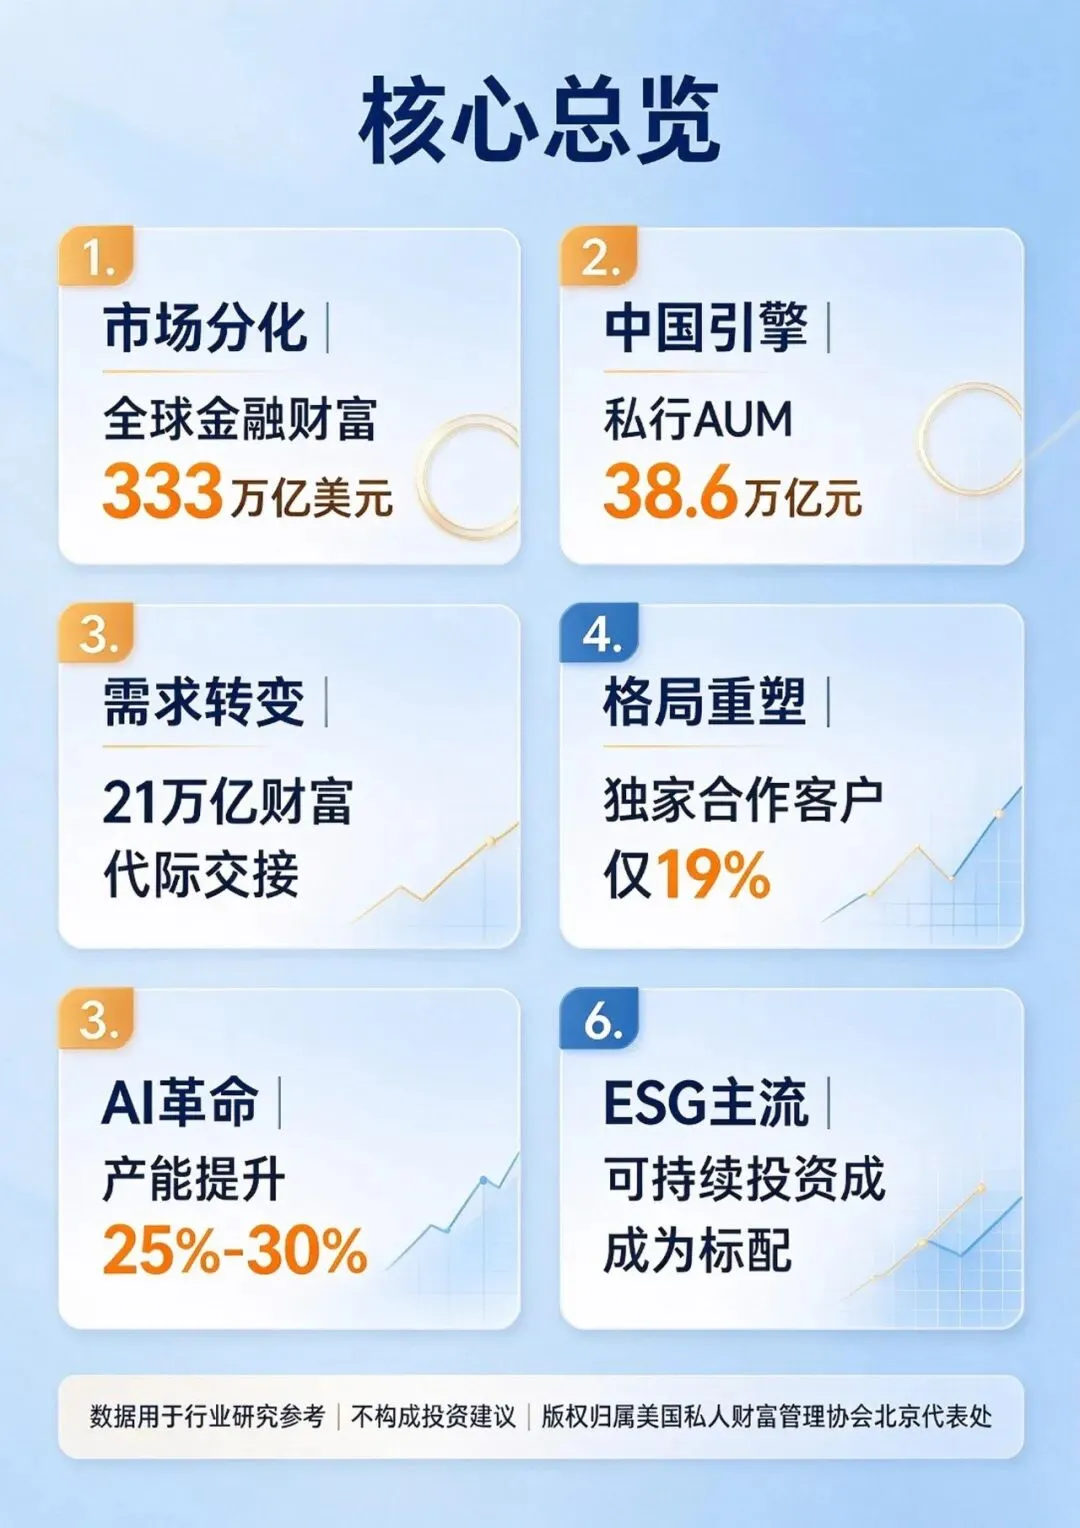
2. 执行摘要:六大核心发现
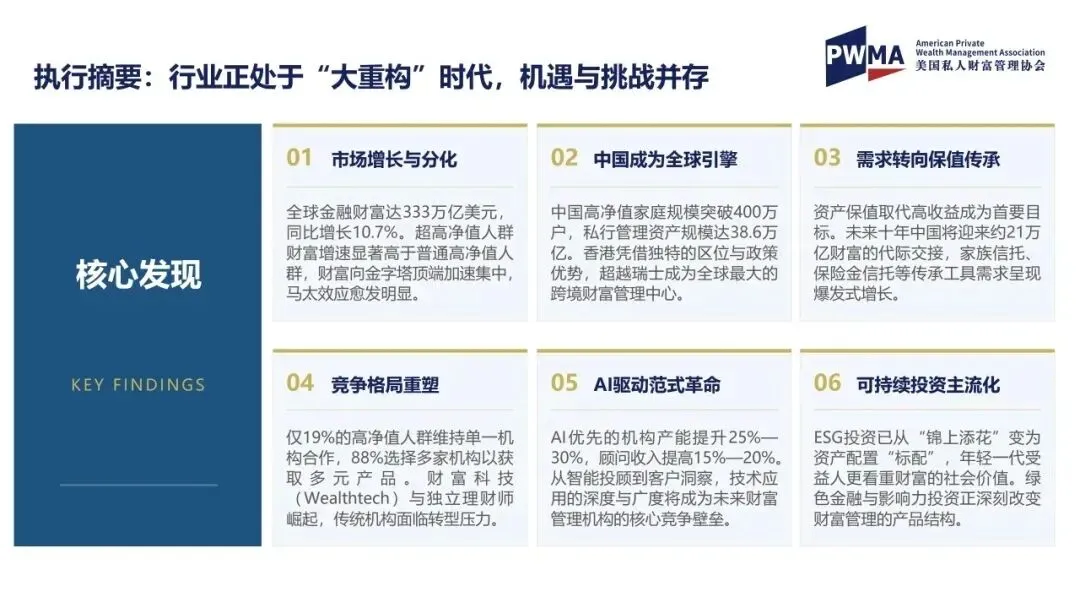
这一页是全报告的“浓缩版”,六条发现值得逐条记住:
(1)市场增长与分化:全球金融财富达333万亿美元,同比增长10.7%,财富加速向金字塔顶端集中,马太效应明显;
(2)中国成为全球引擎:中国高净值家庭突破400万户,私行管理资产规模达38.6万亿元,香港已成全球最大跨境财富管理中心;
(3)需求转向保值传承:未来十年中国将有约21万亿元保险金、代际交接、家族信托、保险金信托等传承工具需求爆发式增长;
(4)竞争格局重塑:仅19%的高净值人群维持单一机构合作,88%选择多机构;金融科技(Wealthtech)与独立理财师崛起;
(5)AI驱动范式革命:AI优先的机构产能提升25%—30%、顾问收入提高15%—20%;
(6)可持续投资主流化:ESG投资从“锦上添花”变为资产配置“标配”。
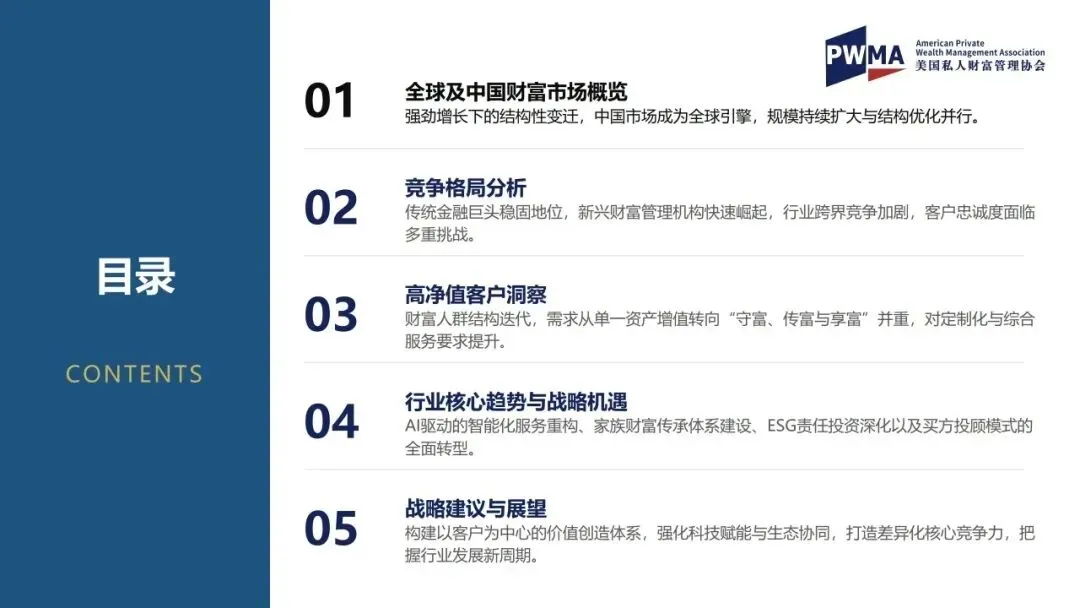
3. 目录:报告的五章框架
报告分为五章:
(1)全球及中国财富市场概览;
(2)竞争格局分析;
(3)高净值客户洞察;
(4)行业核心趋势与战略机遇;
(5)战略建议与展望。
逻辑上层层递进——先看市场有多大,再看谁在竞争,然后看客户要什么,接着看趋势往哪走,最后落到机构怎么做。
二、全球及中国财富市场概览
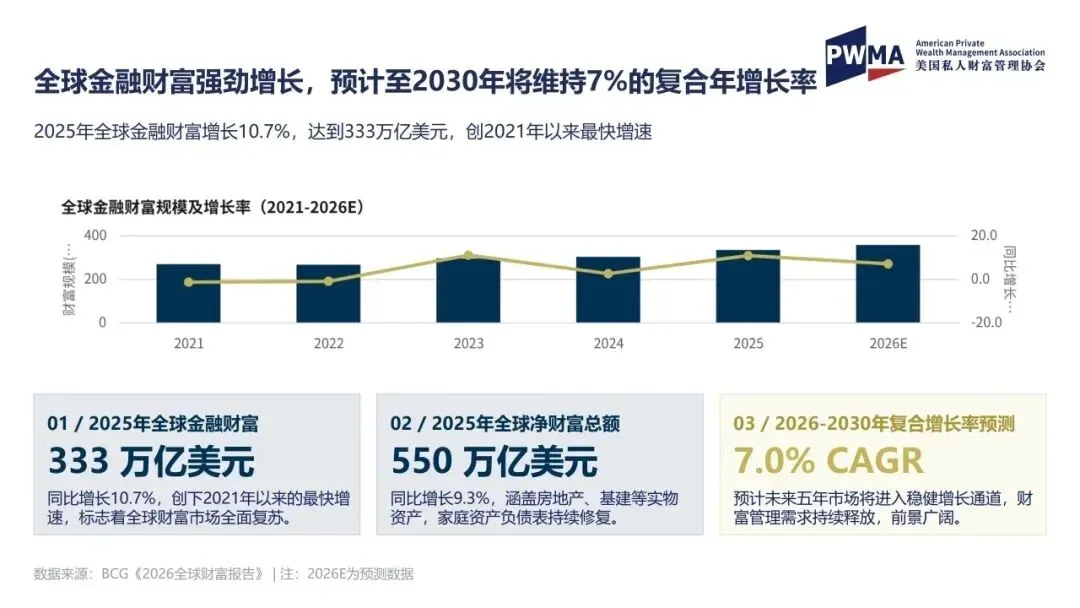
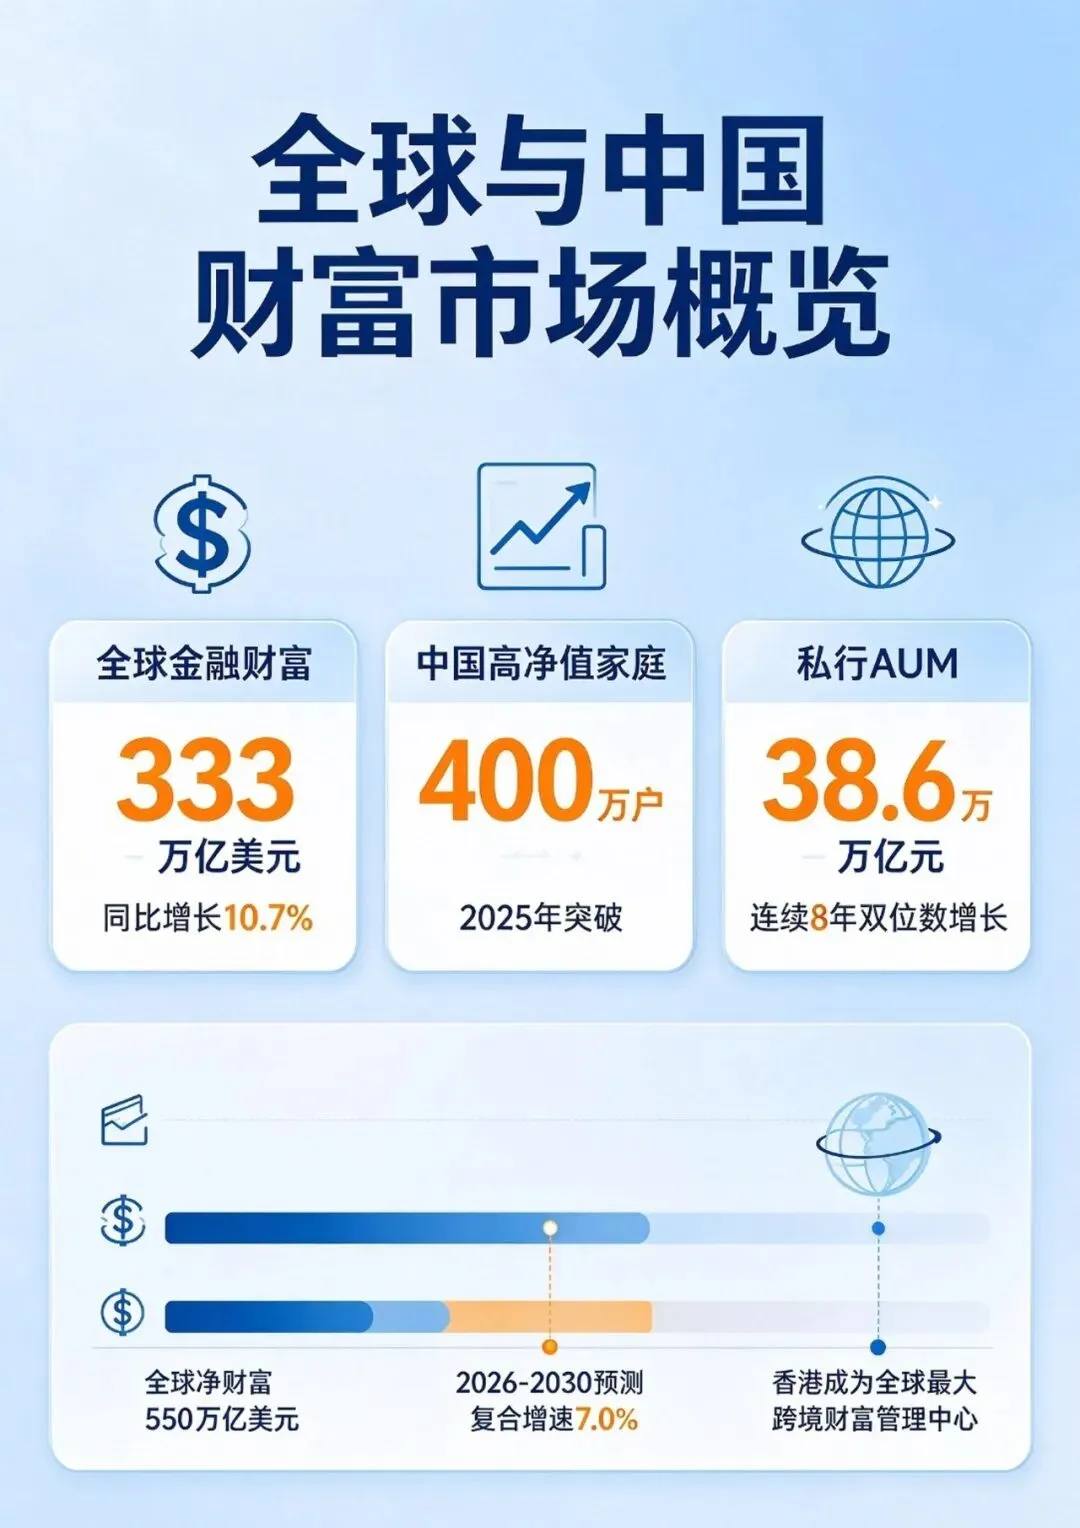
1. 全球金融财富强劲增长
三个关键数字:
(1)2025年全球金融财富达333万亿美元,同比增长10.7%,创2021年以来最快增速;
(2)2025年全球净财富总额550万亿美元,同比增长9.3%(含房地产、基建等实物资产);
(3)预计2026-2030年复合年增长率为7.0%。一句话:全球财富市场已全面复苏,并将进入稳健增长通道。
2. 财富向金字塔顶端加速集中
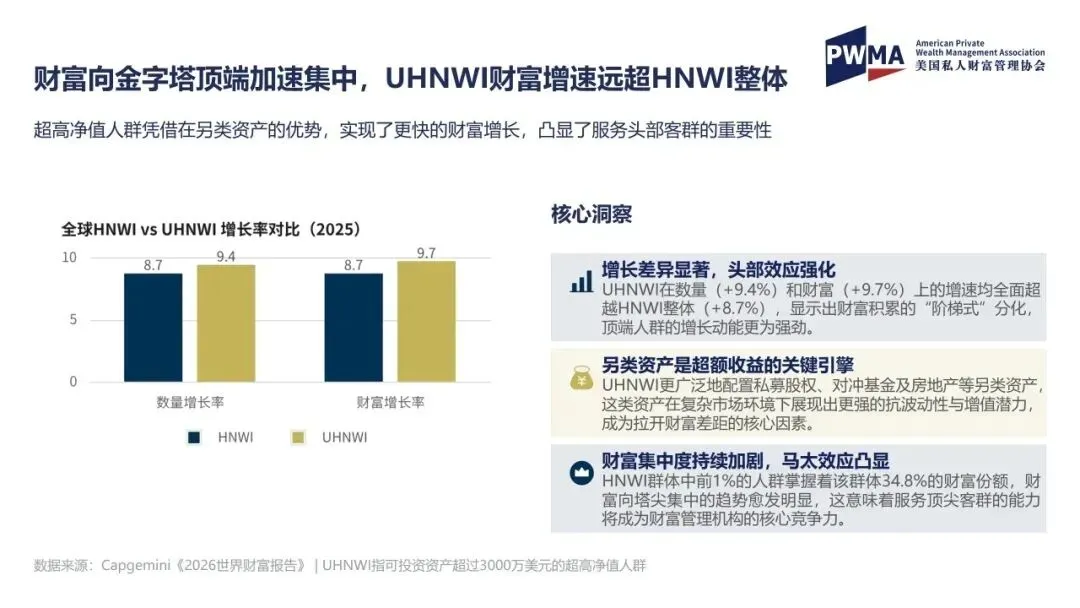
超高净值人群(可投资资产超3000万美元)跑赢了大盘:数量增速+9.4%、财富增速+9.7%,均高于高净值人群整体的+8.7%。核心洞察有三:
(1)头部效应强化,财富积累呈“阶梯式”分化;
(2)私募股权、对冲基金、房地产等另类资产是超额收益的关键引擎;
(3)前1%的人群掌握该群体34.8%的财富份额——服务顶级客群的能力,将决定财富管理机构的竞争力。
3. 中国市场成为全球引擎,香港超越瑞士
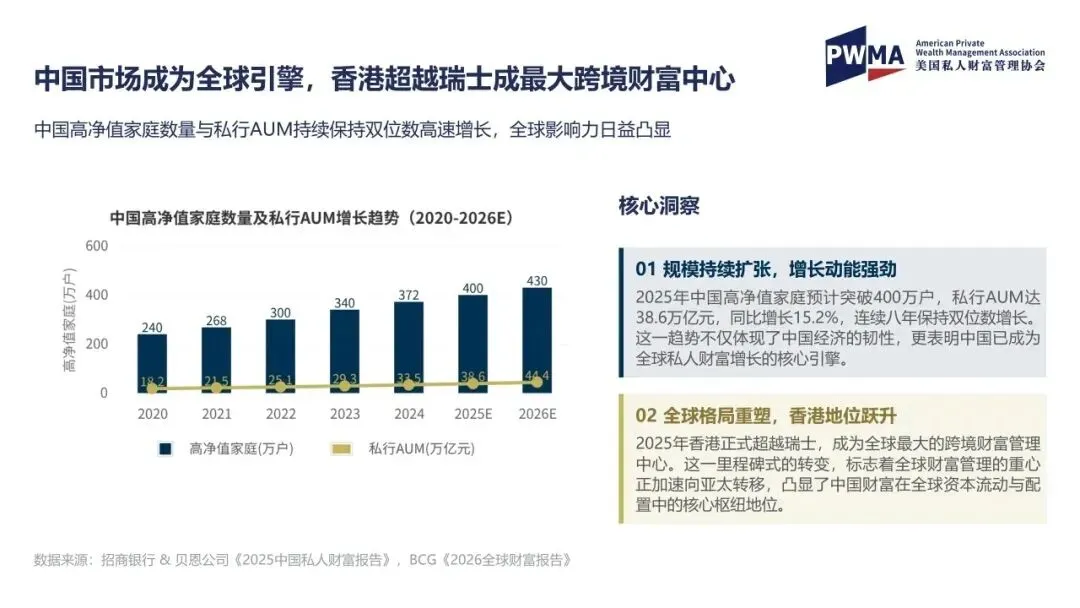
中国市场的两条主线:
(1)规模持续扩张——2025年中国高净值家庭预计突破400万户(2020年为240万户,2026E将达430万户),私行AUM达38.6万亿元,同比增长15.2%,连续八年保持双位数增长;
(2)全球格局重塑——2025年香港正式超越瑞士,成为全球最大的跨境财富管理中心,全球财富管理重心加速向亚太转移。
三、竞争格局分析
1. 中国私行市场:国有大行占近七成
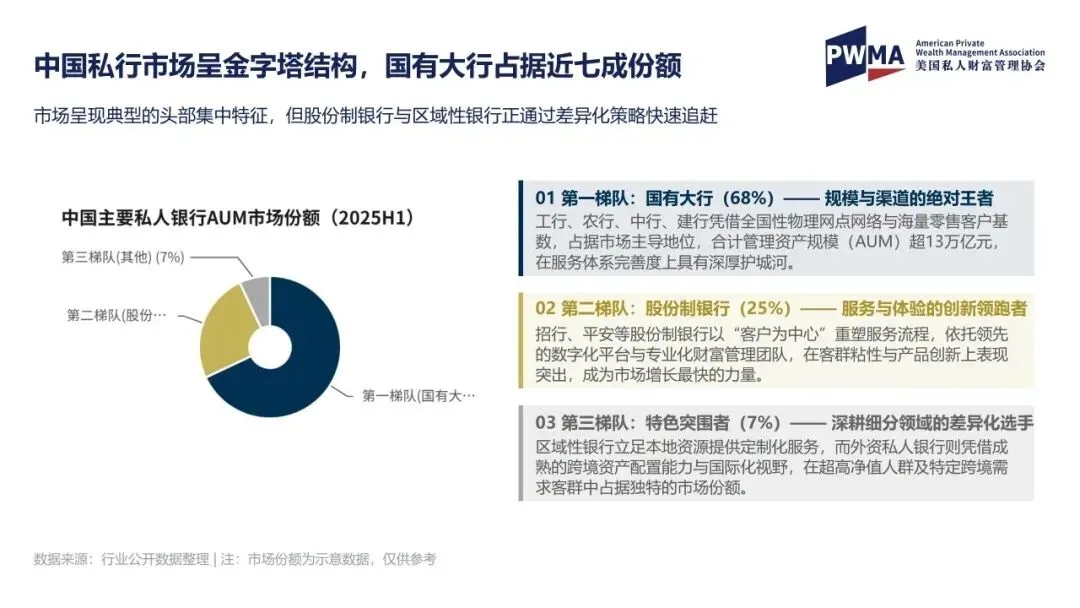
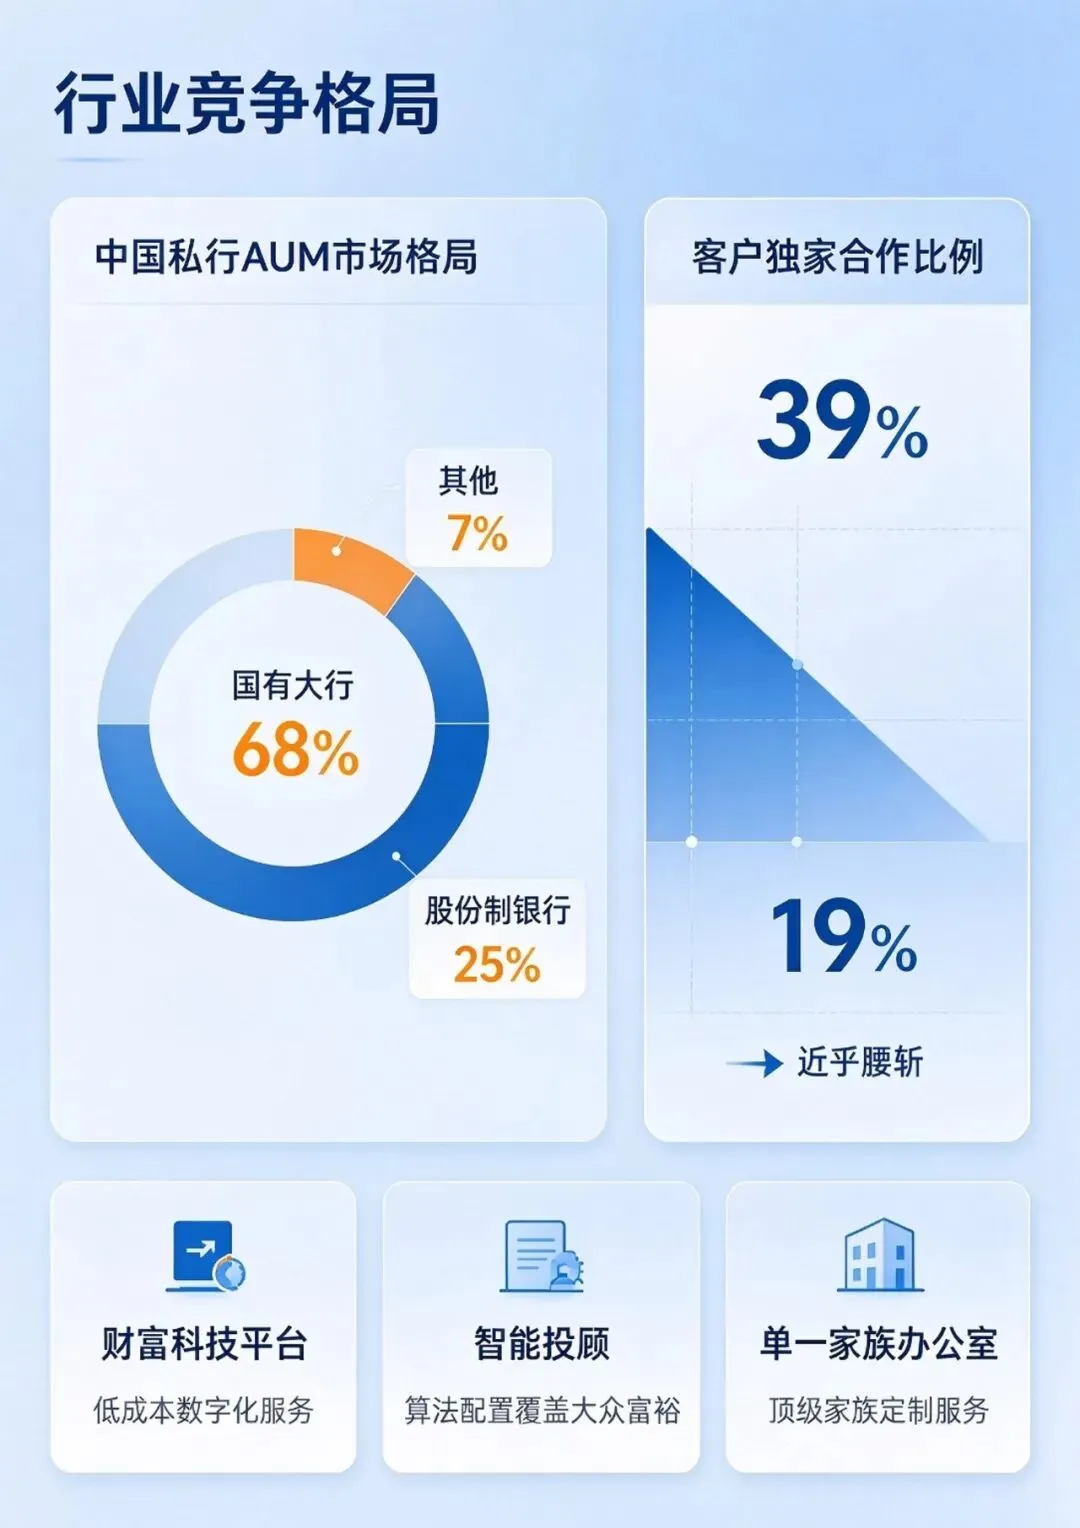
中国私人银行AUM市场呈金字塔结构(2025H1):
(1)第一梯队:国有大行(68%)——工、农、中、建凭全国网点与海量零售客户占据主导,合计AUM超13万亿元;
(2)第二梯队:股份制银行(25%)——招行、平安等以“客户为中心”重塑服务流程,是市场增长最快的力量;
(3)第三梯队:特色突围者(7%)——区域性银行深耕本地定制化服务,外资私行则凭跨境资产配置能力在超高净值客群中占据独特份额。
2. 客户忠诚度显著下降,新玩家侵蚀份额
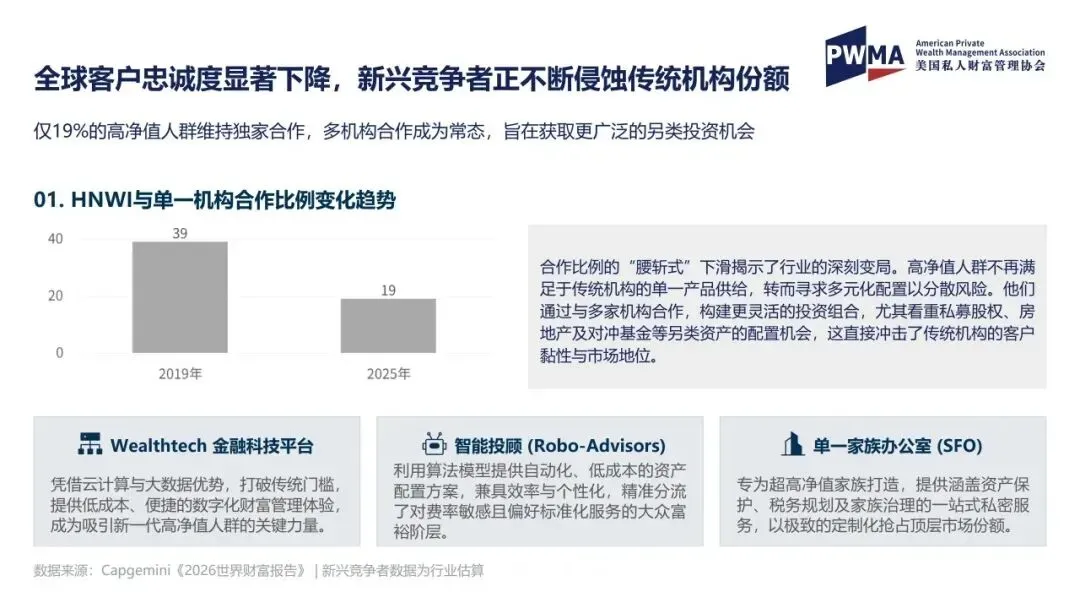
高净值人群与单一机构独家合作的比例从2019年的39%骤降至2025年的19%,“腰斩式”下滑。原因很简单:客户不再满足于单一产品供给,转而通过多机构合作分散风险、获取另类投资机会。
三类新兴竞争者正在分食市场:
(1)Wealthtech金融科技平台——低成本、便捷的数字化体验吸引新一代高净值人群;
(2)智能投顾(Robo-Advisors)——算法驱动的自动化配置,精准分流大众富裕阶层;
(3)单一家族办公室(SFO)——以极致定制化抢占顶层市场份额。
3. 章节小结:忠诚度下降推动格局加速重构
这一页是目录导航,点出第三章结论:传统金融巨头与新兴力量的多维博弈下,客户忠诚度下降正在推动市场格局加速重构。对机构而言,“客户默认留在你这里”的时代已经结束。
四、高净值客户洞察
1. 核心诉求转变:从“创富”到“守富与传富”
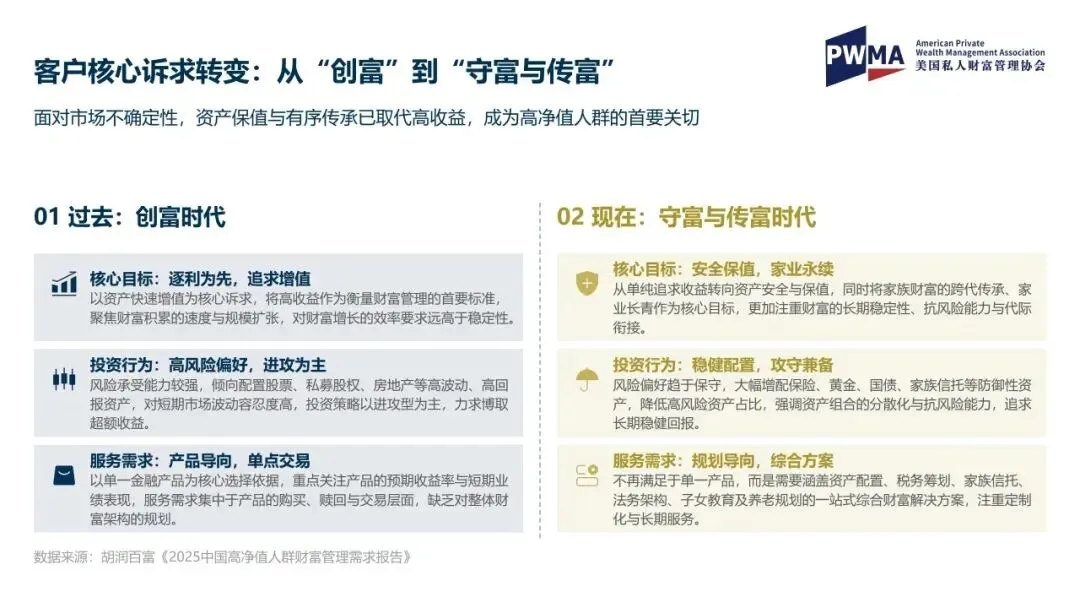
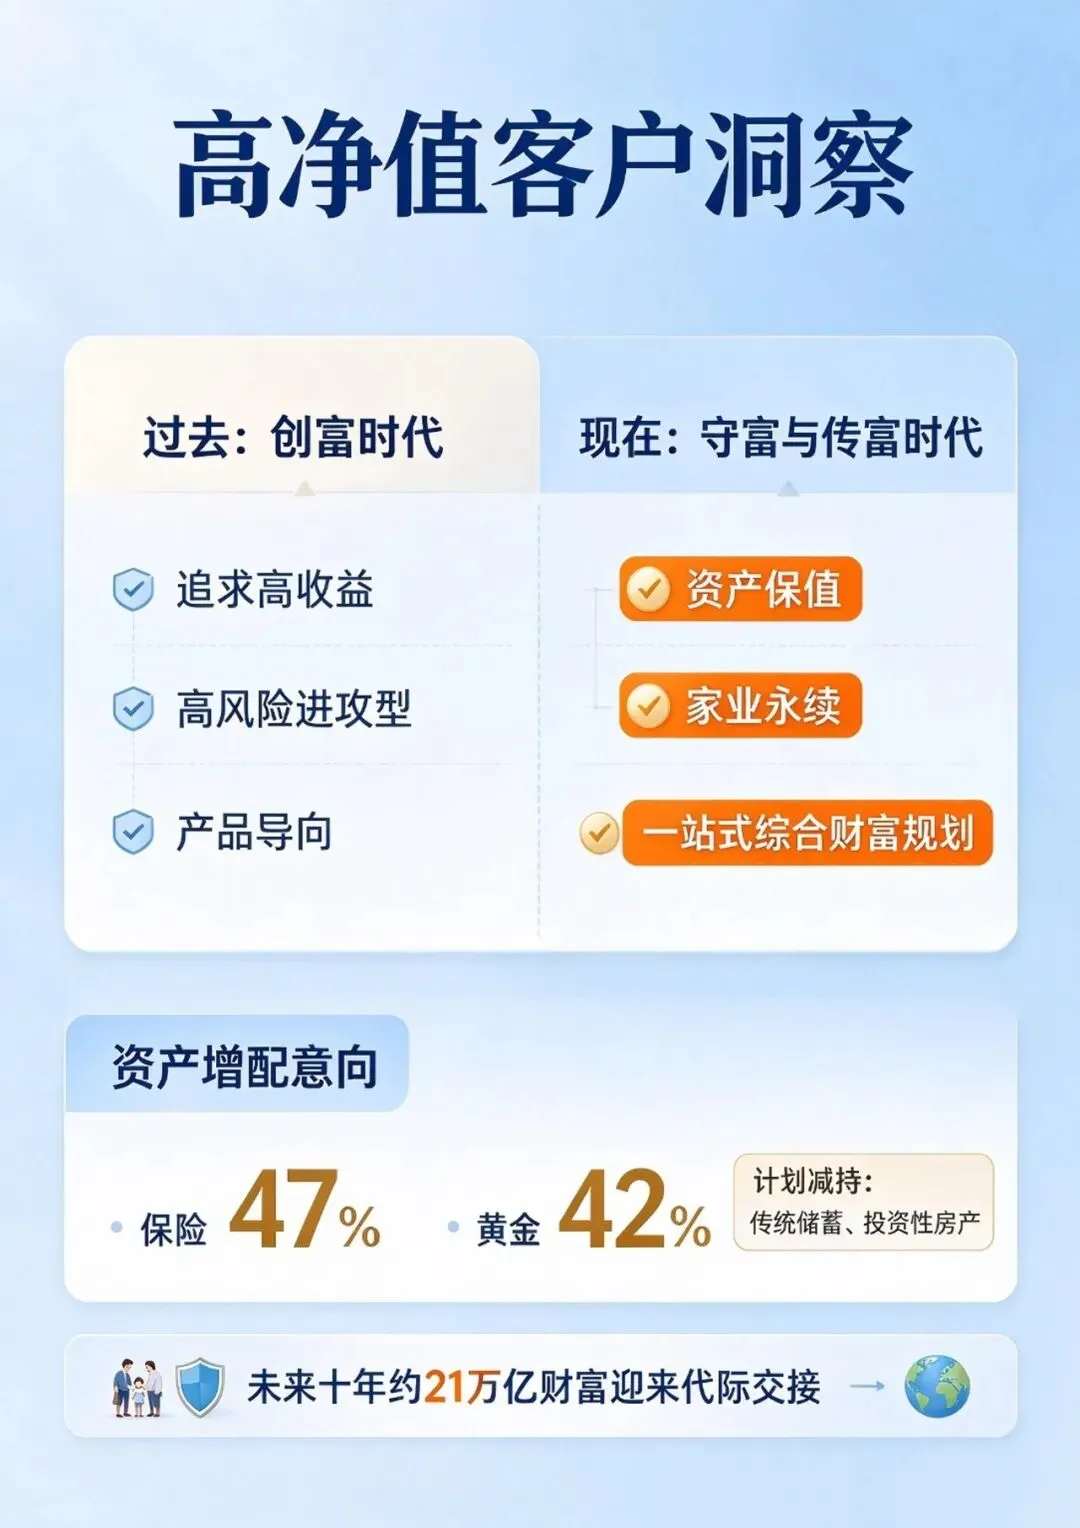
这是全报告最关键的转变之一。对比一下:
(1)创富时代——核心目标是逐利为先、追求增值,高风险偏好、进攻为主,服务需求是产品导向的单点交易;
(2)守富与传富时代——核心目标变为安全保值、家业永续,投资行为转向稳健配置、攻守兼备,服务需求升级为规划导向的综合方案(涵盖资产配置、税务筹划、家族信托、法务架构、子女教育及养老规划的一站式解决方案)。
2. 资产配置多元化:保险和黄金成增配重点
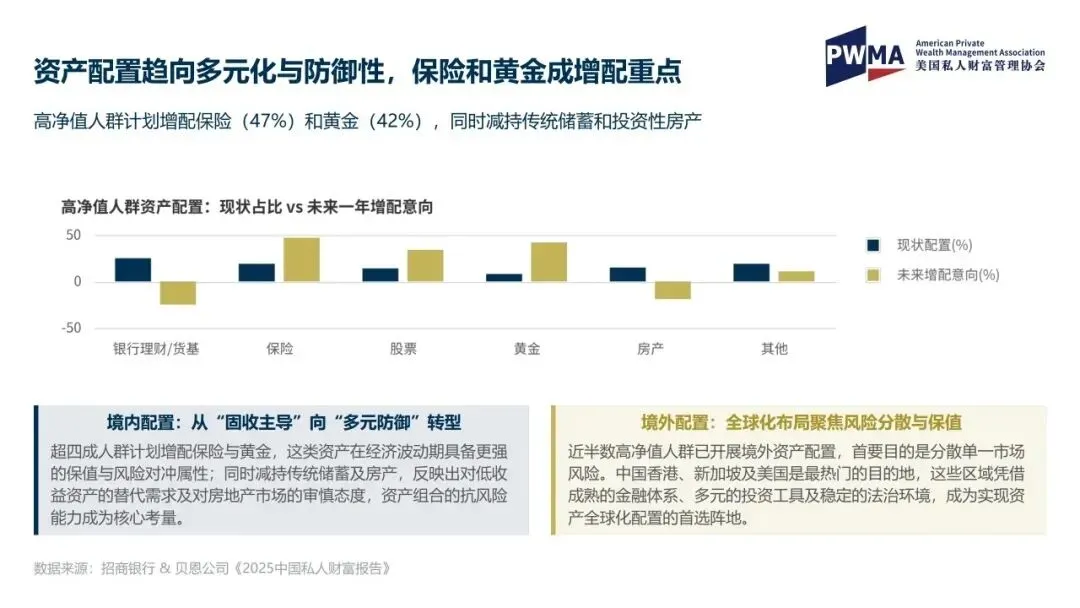
未来一年,高净值人群计划增配保险(47%)和黄金(42%),同时减持传统储蓄和投资性房产。
两条线索:
(1)境内配置——从“固收主导”向“多元防御”转型,保险与黄金的保值和风险对冲属性受青睐;
(2)境外配置——近半数高净值人群已开展境外资产配置,首选中国香港、新加坡及美国,首要目的是分散单一市场风险。
3. 章节小结:从创富积累到守富增值与家族传富
这一页的导航语概括了第三章的主旨:客户群体正从“创富积累”向“守富增值与家族传富”深刻转变,价值观升级与需求结构多元化,对资产配置、家族传承提出了更高要求。
五、行业核心趋势与战略机遇
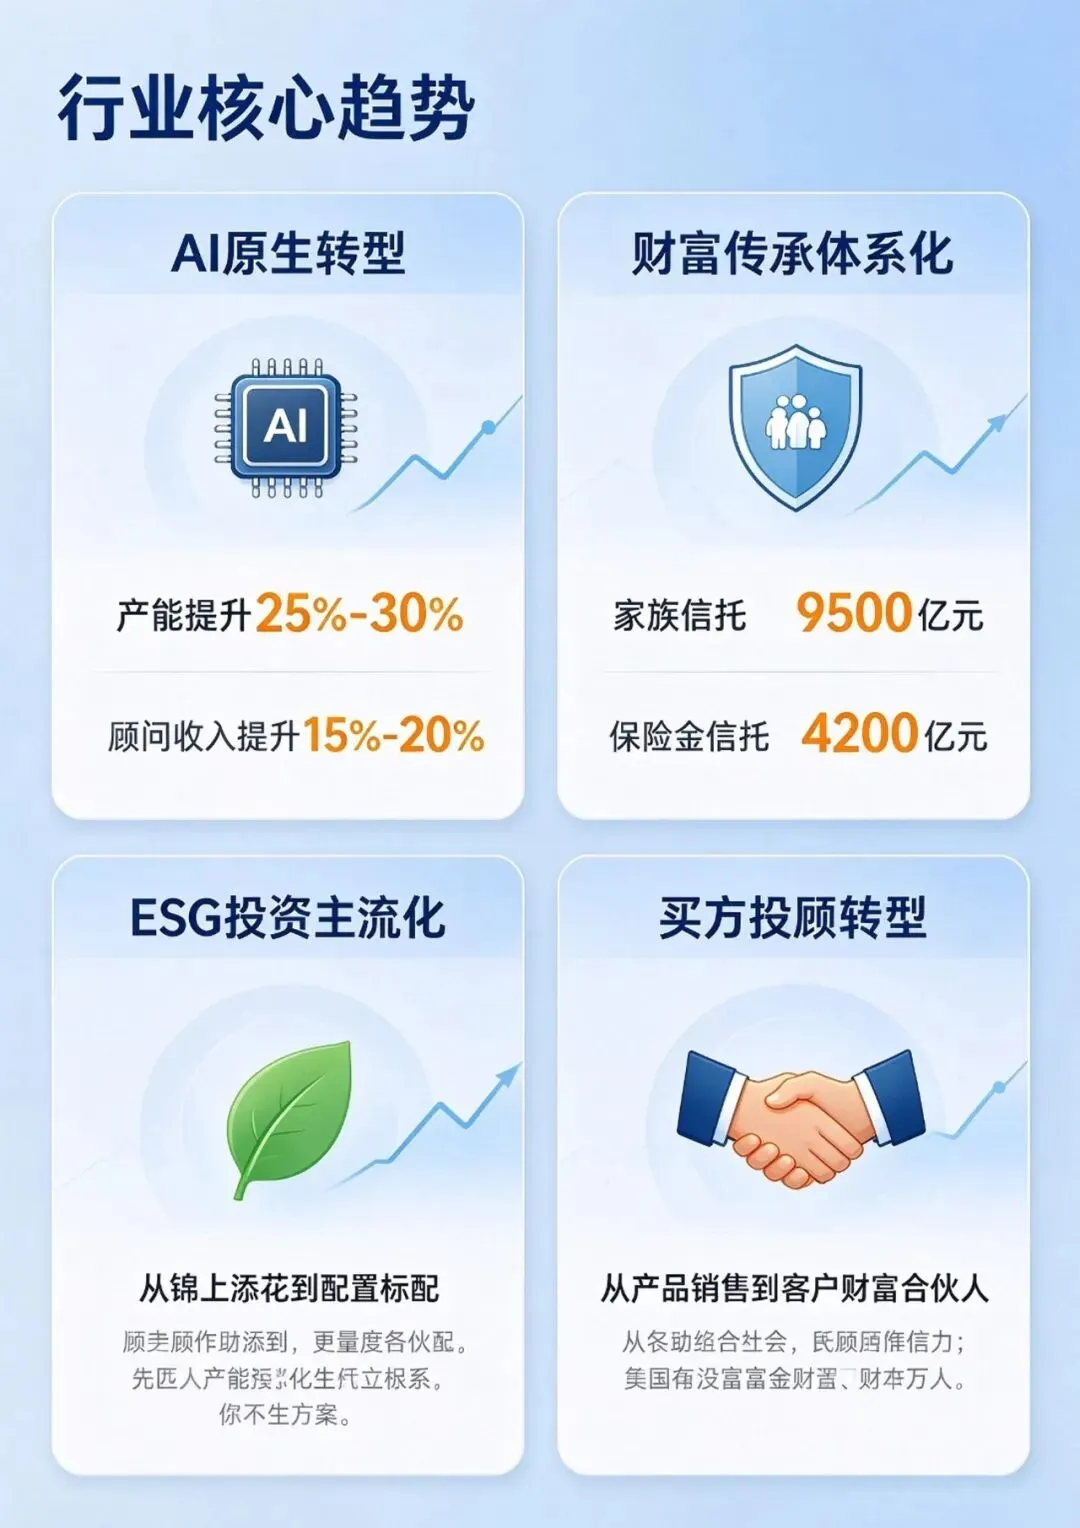
1. 趋势一:AI原生转型;趋势二:财富传承体系化
(一)AI原生转型——AI不再是辅助工具,而是重塑成本结构和服务模式的核心力量:
(1)产能飞跃:产能提升幅度达25%—30%;
(2)价值聚焦:顾问创收能力提升15%—20%,AI替顾问做数据整理等重复性工作,释放顾问深耕客户的空间;
(3)降本增效:整体运营成本降低约1/5。
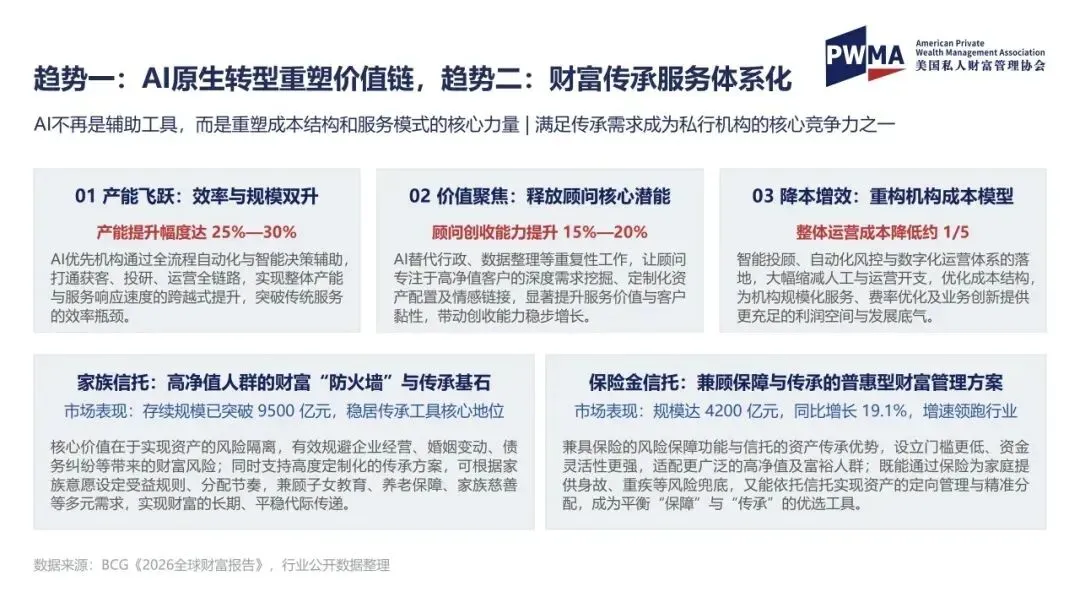
(二)财富传承体系化——两大工具站上风口:
(1)家族信托:存续规模已突破9500亿元,是高净值人群的财富“防火墙”与传承基石,可实现资产风险隔离;
(2)保险金信托:规模达4200亿元,同比增长19.1%、增速领跑行业,门槛更低、灵活性更强,兼顾“保障”与“传承”。
2. 趋势三:ESG投资主流化;趋势四:买方投顾转型
(一)ESG投资——从“锦上添花”变为投资组合“标配”:(1)价值观驱动:新一代财富继承者更注重“义利并举”;
(2)产品深化:绿色能源、低碳技术等细分赛道从概念化走向实质化;
(3)破局关键:平衡社会价值与投资回报的双赢。
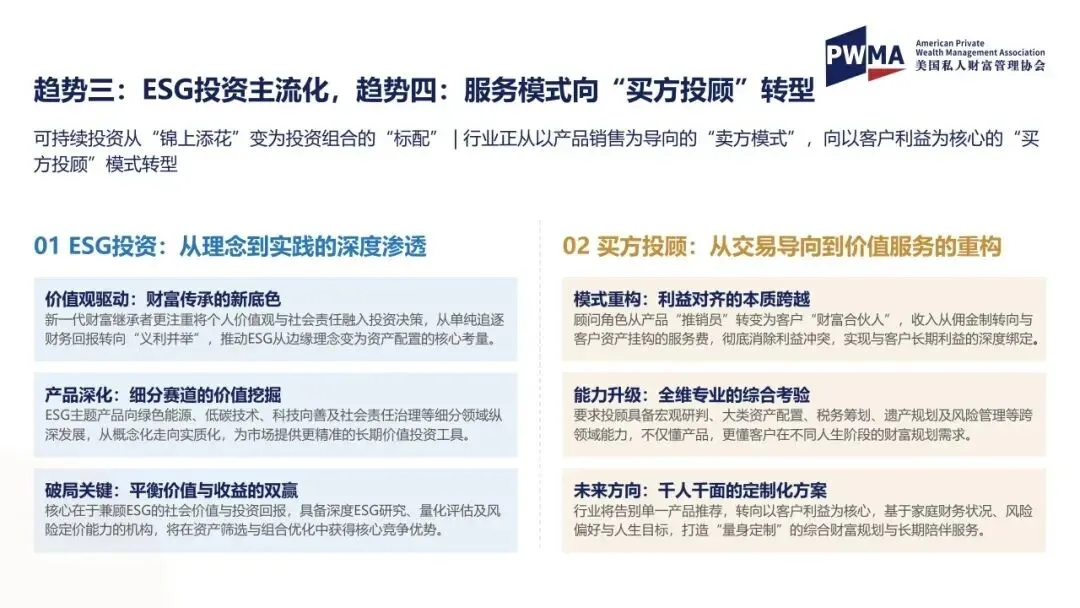
(二)买方投顾——行业正从以产品销售为导向的“卖方模式”,转向以客户利益为核心的“买方投顾”模式:
(1)模式重构:顾问从产品“推销员”变为客户的“财富合伙人”,收入从佣金制转向客户资产挂钩的服务费,消除利益冲突;
(2)能力升级:需具备宏观研判、大类资产配置、税务筹划、遗产规划等跨领域能力;
(3)未来方向:告别单一产品推荐,打造“量身定制”的综合财富规划。
3. 章节小结:四大趋势驱动行业价值重构
导航页点明:AI原生转型重塑服务模式、财富传承与ESG投资成为新风口、买方投顾模式加速行业价值重构——这四大趋势共同指向一个方向:行业从“卖产品”走向“做服务”。
六、战略建议与展望
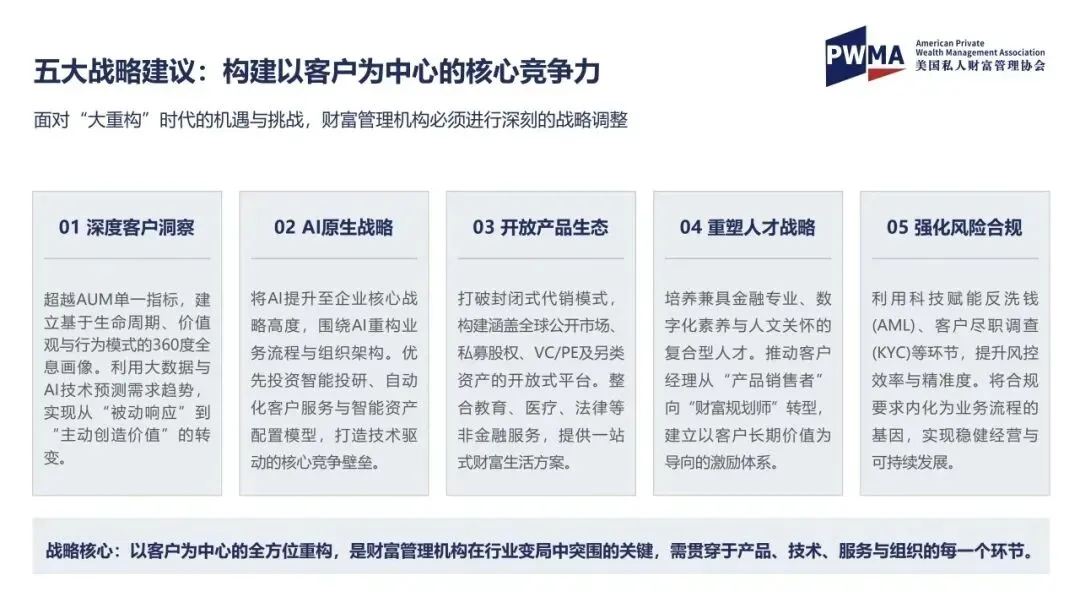
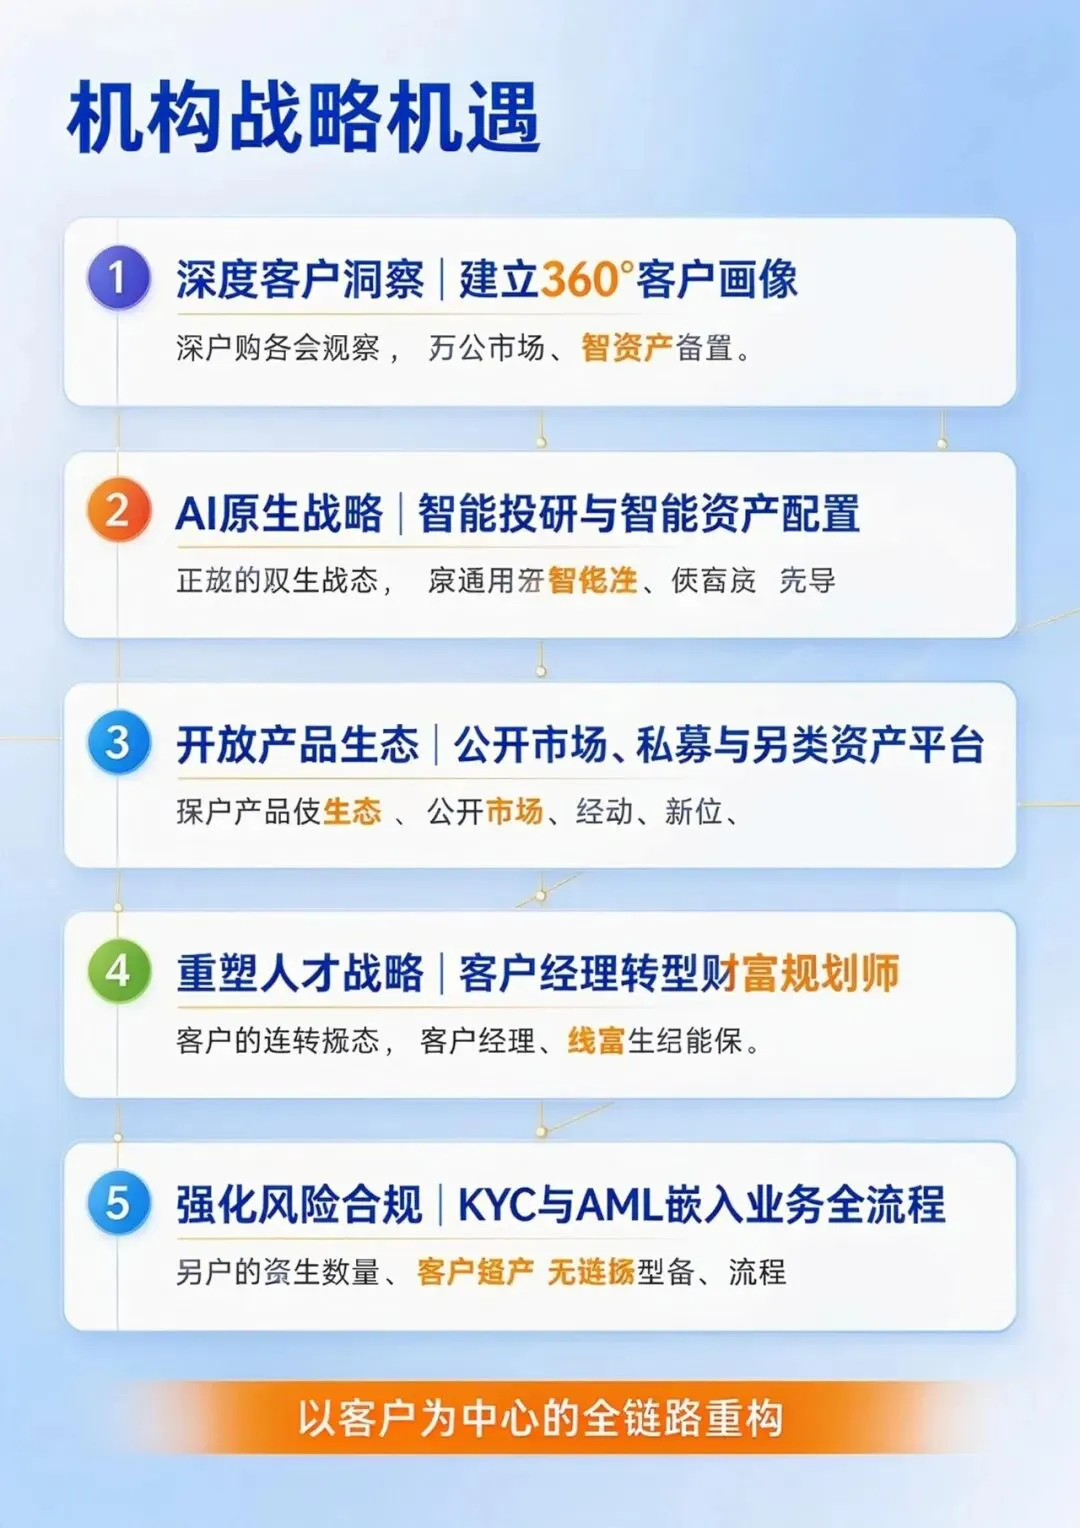
1. 五大战略建议:构建以客户为中心的核心竞争力
面对“大重构”,报告给出五大行动指南:
(1)深度客户洞察——超越AUM单一指标,建立360度客户画像,从“被动响应”到“主动创造价值”;
(2)AI原生战略——将AI提升至企业核心战略高度,优先投资智能投研、自动化客户服务与智能资产配置;
(3)开放产品生态——打破封闭代销模式,构建涵盖公开市场、私募股权、VC/PE及另类资产的开放式平台,整合教育、医疗、法律等非金融服务;
(4)重塑人才战略——客户经理从“产品销售者”向“财富规划师”转型;
(5)强化风险合规——利用科技赋能反洗钱(AML)、客户尽职调查(KYC)等环节,将合规内化为业务流程的基因。
战略核心一句话:以客户为中心的全方位重构,需贯穿于产品、技术、服务与组织的每一个环节。
2. 章节小结:打造差异化价值与可持续增长引擎
第五章的落脚点:聚焦客户需求,构建以客户为中心的核心竞争力,打造差异化价值与可持续发展的增长引擎——这不是某个部门的事,而是全机构的系统性变革。
七、附录:风险提示与机构介绍
1. 风险提示及免责声明
三点需要知悉:(1)报告完全基于公开信息资料撰写,不能保证信息的准确性和完整性;(2)内容仅供交流使用,不构成任何投资建议;(3)版权归美国私人财富管理协会北京代表处所有,未经书面许可不得翻版、复制和发布。
2. 封底:全球首家落户北京的国际财富管理组织
美国私人财富管理协会(PWMA)是全球首家落户北京的国际财富管理组织,官网为www.pwma.org.cn。这也解释了为什么一家美国协会会持续发布聚焦中国市场的财富管理行业报告。
写在最后:全球财富加速向头部集中,中国成为增长引擎,客户诉求转向守富与传富,AI与买方投顾重构服务模式。谁能以客户为中心、率先完成数字化转型,谁就能在大重构时代赢得先机。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“保险老白干”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.麦肯锡-中国养老金调研报告:拥抱老龄化时代,保险机构参与中国养老保障的整合式探索(30页.1.5万字)
免费查看及下载更多高清完整版报告

