34页PPT-太平洋人寿-康乾10号:太保福有余(2026B)终身寿险(分红型)产品介绍
- 2026-09-23 08:03:45
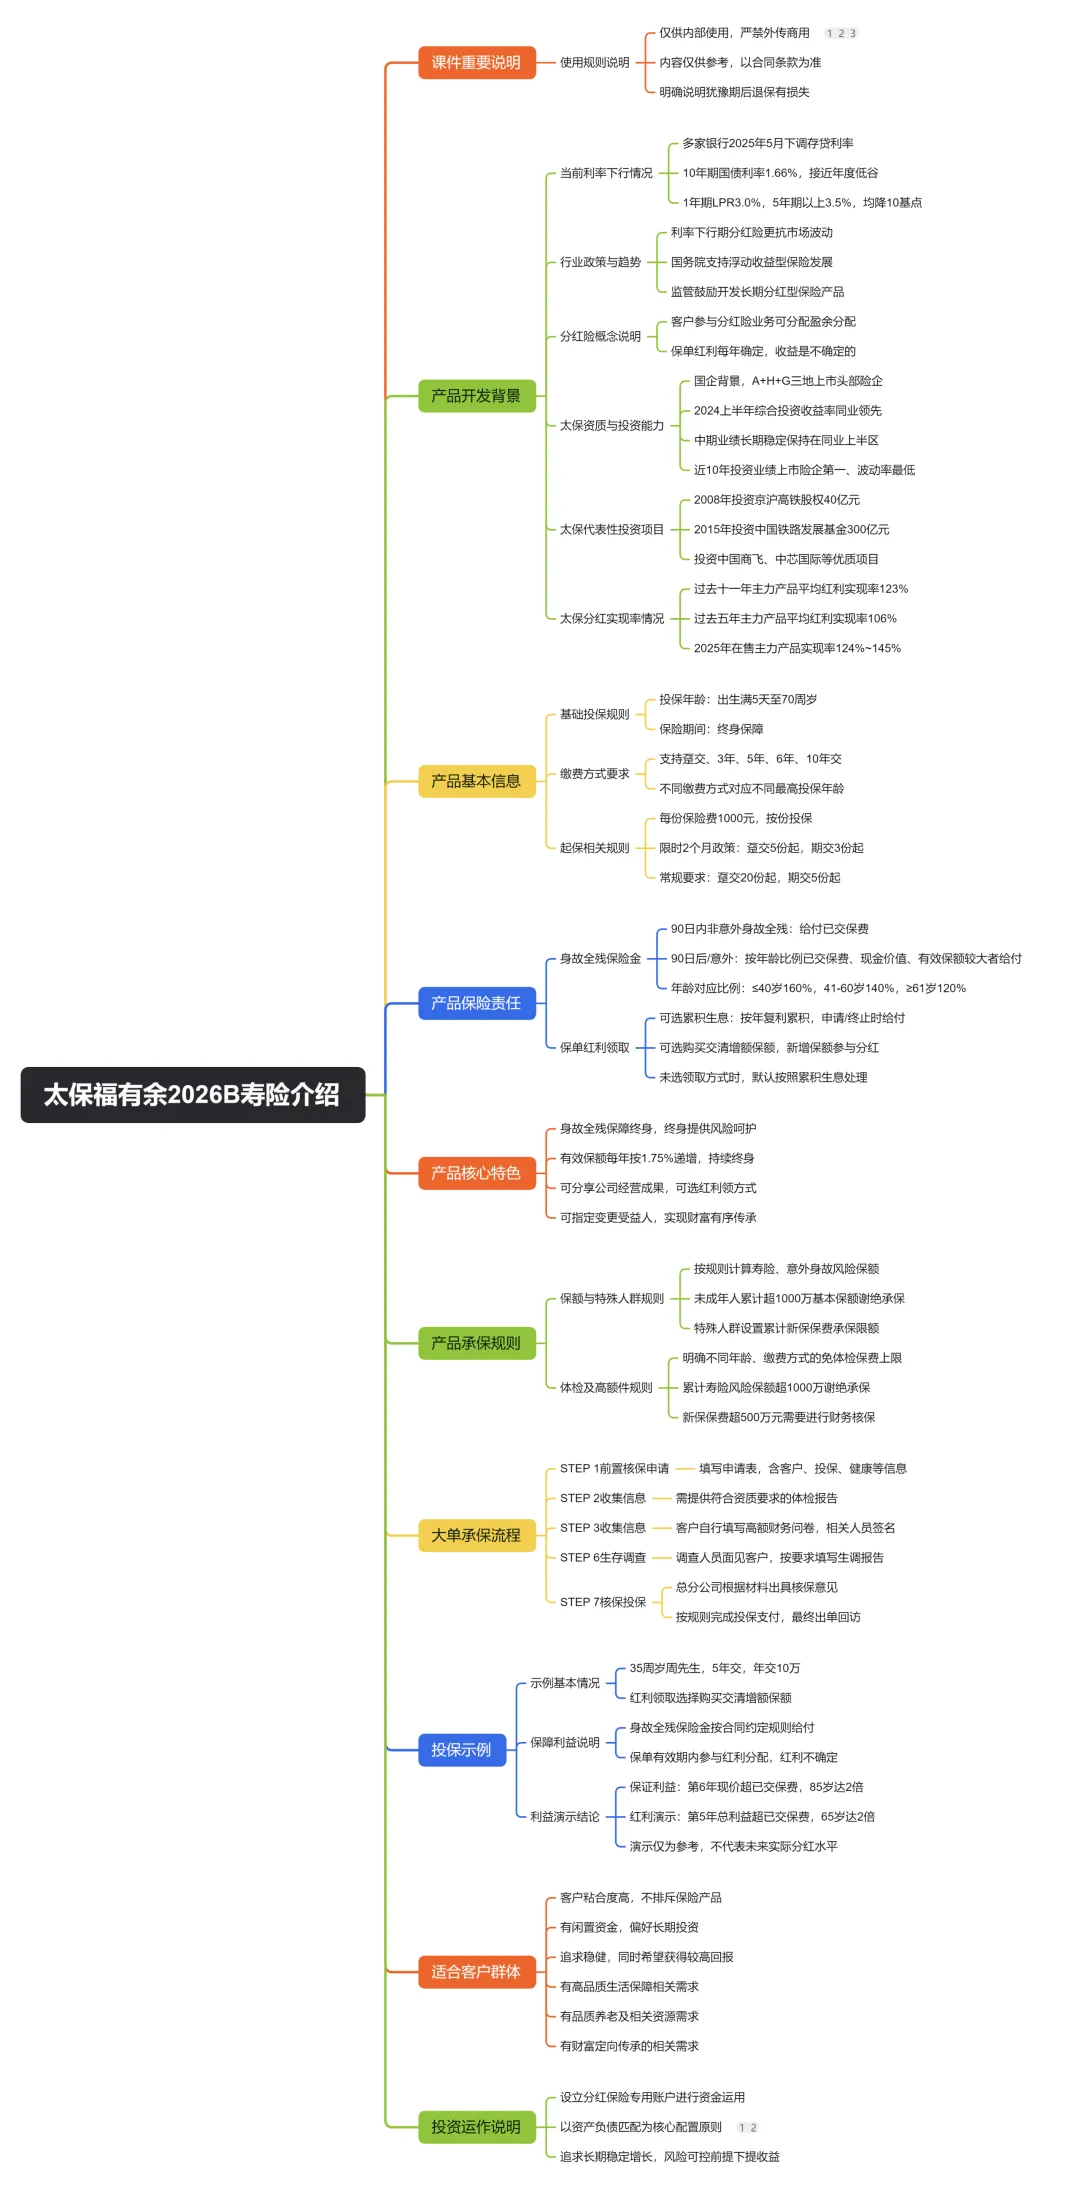
低息时代财富怎么守?太保福有余(2026B)终身寿险(分红型)深度解析
在存款利率持续走低、国债收益不断下探的大环境下,很多人都陷入财富配置的焦虑:钱放银行利息越来越少,理财市场波动起伏大,想要稳健增值,同时兼顾家庭保障、财富传承,到底该选择什么样的工具?
今天我们就结合太平洋人寿最新产品——太保福有余(2026B)终身寿险(分红型),站在市场大环境、产品底层逻辑、产品核心权益、投保规则、适配人群五大维度,带大家读懂这款分红型终身寿险,看懂低息环境下,分红保险的价值所在。
一、读懂时代大背景:我们正处在名副其实的低息时代
整个保险产品的诞生,离不开当下宏观市场环境。银行存款降息、固收产品收益下行,已经成为普通老百姓都能切身感受到的现实,也正是这样的市场环境,让分红型保险重新走进大众视野。
(一)银行存款利率持续下调,稳健理财收益持续走低
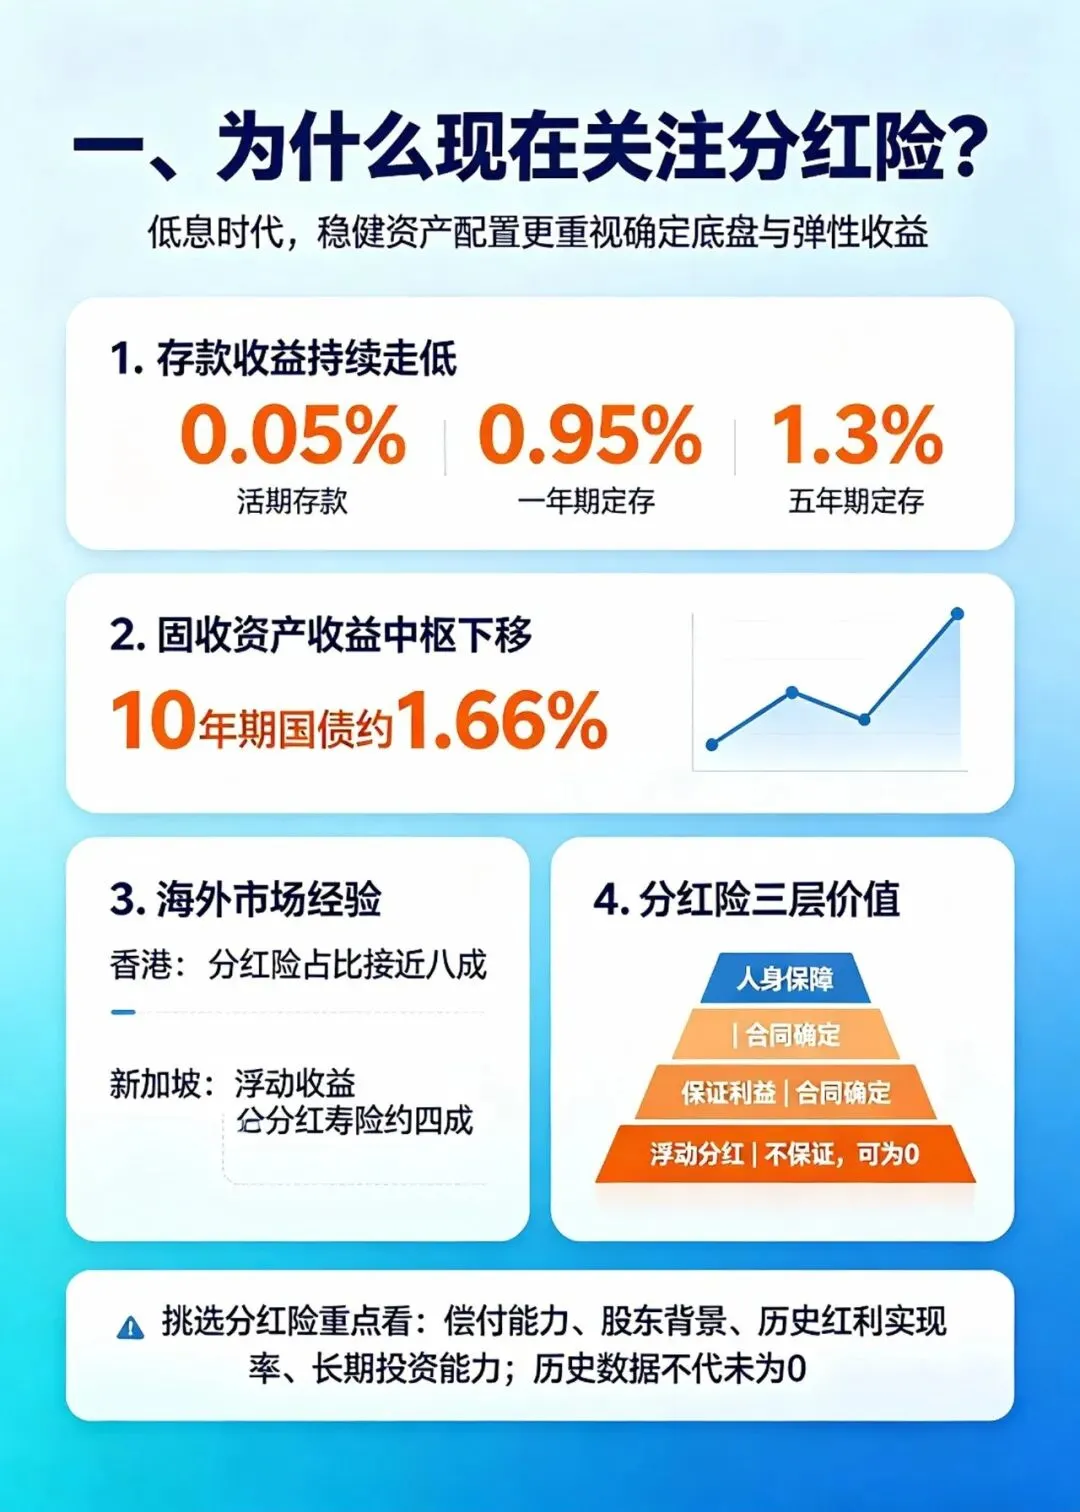
1、2025 年 5 月,国有大行集中下调人民币存款利率,活期利率降至0.05%;一年期定期存款利率降到0.95%,五年期定期存款仅1.3%。定期存款的收益空间被大幅压缩,把钱存在银行,想要依靠利息实现财富保值变得越来越难。2、除存款之外,市场基准资产同样收益下行,10 年期国债利率回落至 1.66% 附近,接近阶段低位。作为国内低风险资产的风向标,国债收益下行,意味着整个固收大类资产收益中枢下移。3、LPR 同步下调,市场整体资产回报率下降。不管是存款、国债,还是各类理财,想要找到确定性高、长期收益可观的产品,难度越来越大。
(二)海外市场经验:低利率环境,分红险是主流选择
放眼海外成熟保险市场,当市场进入低息周期,分红保险会成为寿险市场的主力产品。1、香港保险市场:非投连寿险业务中,分红险业务占比接近八成,是当地家庭长期资产配置的首选工具。2、新加坡保险市场:浮动收益类分红寿险,长期占据寿险市场近四成份额。海外市场用实际数据证明:面对利率波动,分红险兼顾确定保障+ 浮动收益,能够更好抵御市场利率震荡。
(三)国内市场发展:分红险经历沉浮,政策层面大力支持浮动收益保险
1、国内分红险最早在 2000 年问世,2009‑2012 年分红险市场占比一度超过 80%;后续随着高预定利率传统寿险兴起,分红险市场份额回落。2、国家出台顶层文件支持浮动收益保险发展。《国务院关于加强监管防范风险推动保险业高质量发展的若干意见》明确提出,推进产品转型升级,支持浮动收益型保险发展。3、国家金融监督管理总局下发文件,鼓励保险机构开发长期分红保险产品,给分红险的发展提供政策支撑。
(四)分红险底层原理:三重价值,保障+ 确定利益 + 浮动红利
分红保险简单理解,就是保险公司把分红业务经营产生的可分配盈余,按照约定比例分给保单持有人,一份保单同时拥有三层价值:1、人身保障:合同白纸黑字约定的身故、全残保障责任,是保险的基础底盘。2、保证利益:不受分红影响,写进保险合同的确定权益,不受市场行情波动影响。3、浮动分红收益:分享保险公司经营盈余,分红收益不保证,有可能为零。每年保险公司会根据实际经营情况确定分红方案,保单持有人每年可以收到红利通知书,知晓当年分红情况。
重点提醒:分红险好不好,本质比拼的是保险公司硬实力。挑选分红险,重点要看这4 个维度:保险公司偿付能力与风控评级、股东背景、历史红利实现率、长期投资能力。历史的分红实现率只代表过往经营水平,不能保证未来分红表现。
二、太保硬核实力:为什么要关注太保的分红产品?
分红险保单往往持有几十年,分红收益高度依赖保险公司经营实力。中国太保作为国内头部保险集团,国企背景,三地上市,是分红业务的重要底气。
(一)股东背景雄厚:国企背景,三地上市世界500 强企业
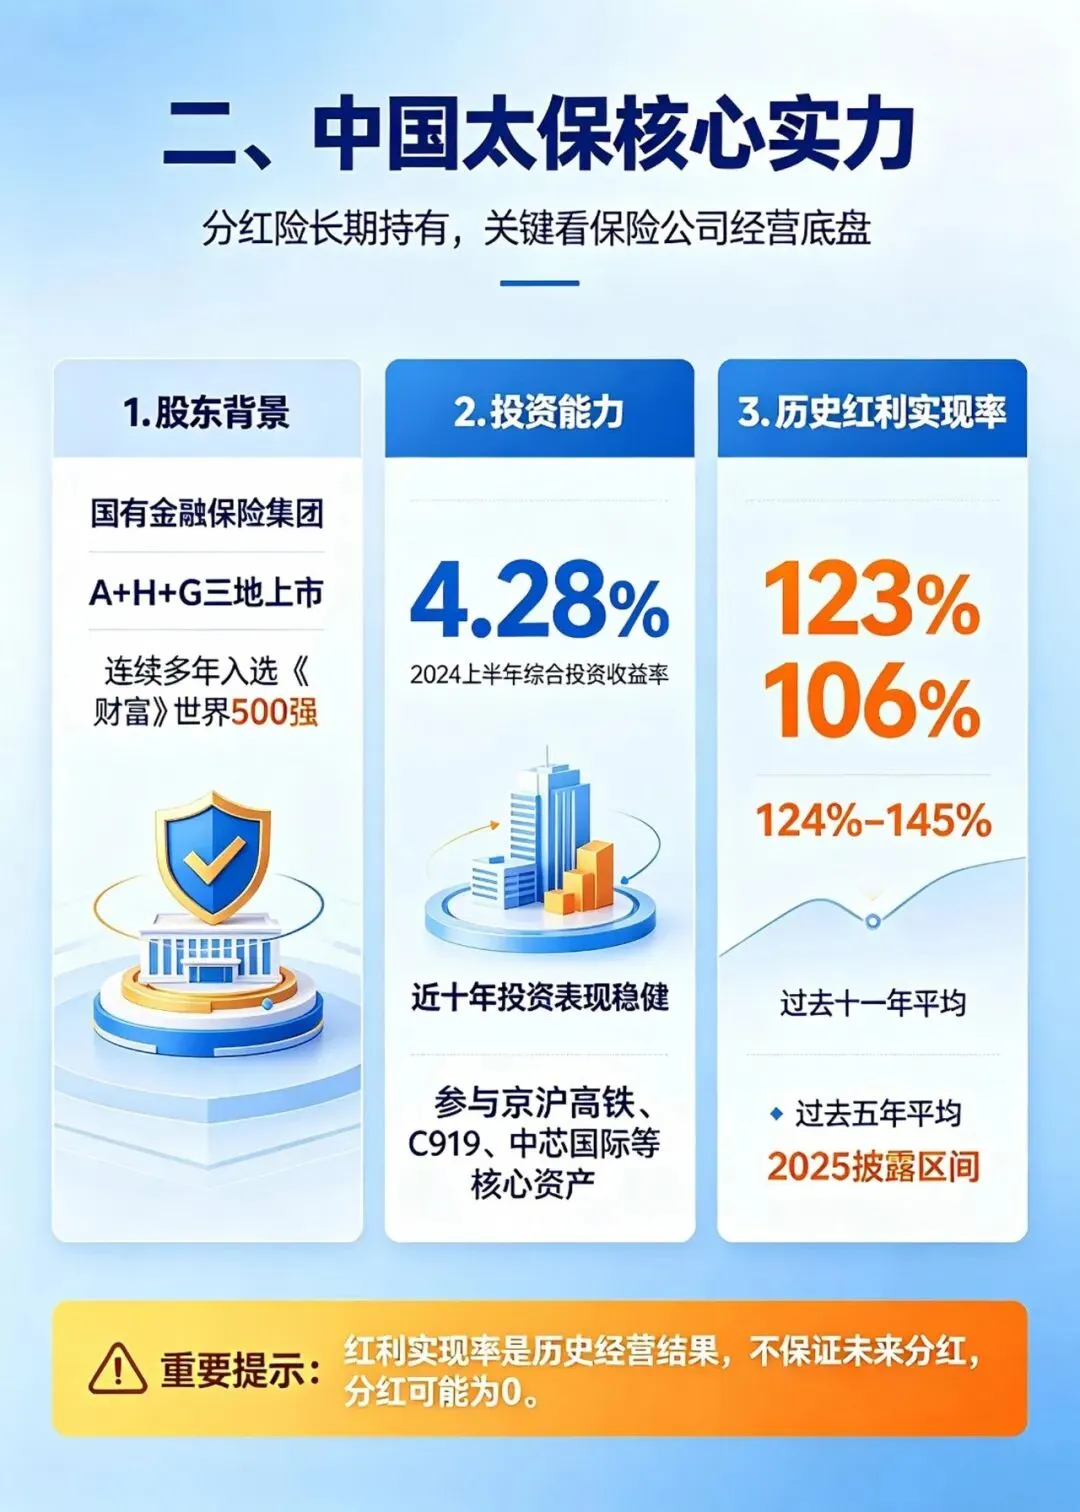
1、中国太平洋保险集团,上海市国资委监管的国有金融保险集团,连续多年入选《财富》世界 500 强。2、实现 “A+H+G” 三地上市:上交所 A 股、香港联交所 H 股、伦敦交易所 G 股,治理结构公开透明。3、成立时间 1991 年,发展三十余年,属于国内老牌头部险企,经营底盘稳固。
(二)投资能力突出:长短期投资业绩在行业保持领先
1、短期维度:2024 上半年综合投资收益率达到4.28%,在上市保险同业中处于领先梯队。2、中长期维度:近十年综合投资收益率、夏普比率表现优异,投资波动率低,兼顾收益与风险控制。3、重仓国家核心资产:参与京沪高铁、中国铁路发展基金、中国商飞 C919 项目、中芯国际等国家级重点项目投资。大类资产配置立足长久期,追求稳健持续的投资回报,为分红业务盈余创造基础。
(三)分红业务历史表现亮眼
1、长期维度:过去十一年主力分红产品,平均红利实现率123%。2、中期维度:过去五年主力产品平均红利实现率106%(包含监管限高令影响阶段)。3、短期维度:2025 披露在售主力产品红利实现率区间 124%‑145%,在头部险企当中表现靠前。
三、太保福有余(2026B)终身寿险(分红型)产品核心解读
太保福有余(2026B)终身寿险(分红型),是一款终身型分红寿险,把确定身故全残保障、保额递增、浮动分红、财富传承功能集合在一起。
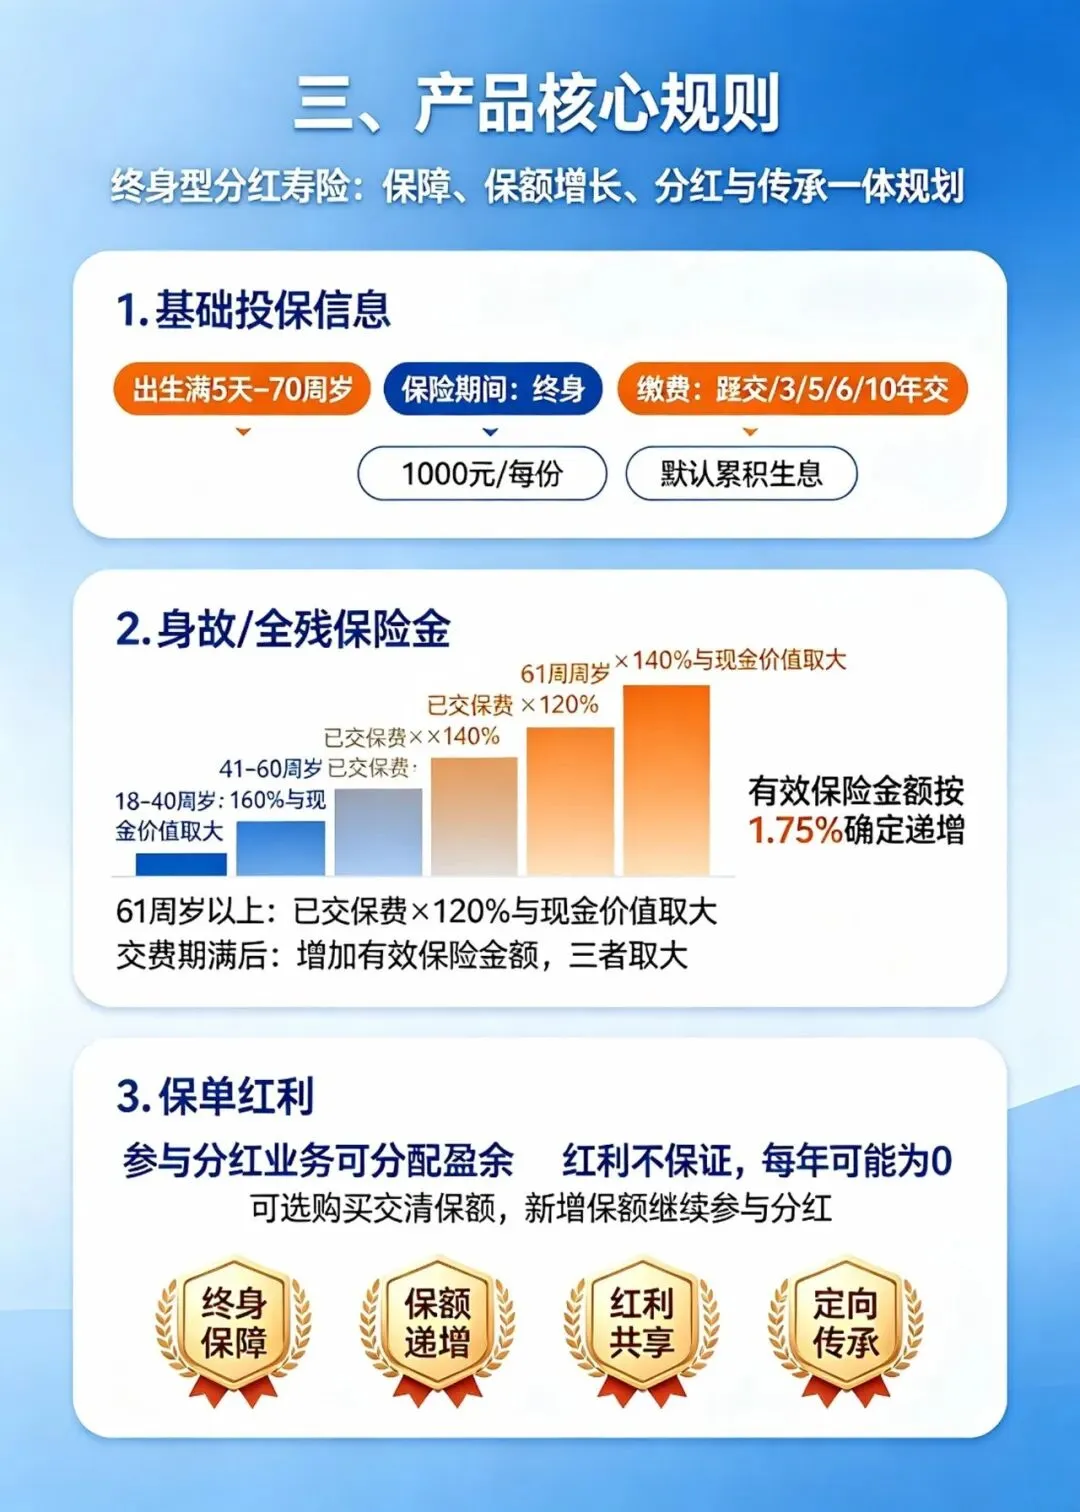
(一)产品基础投保信息
1、投保年龄:出生满 5 天‑70 周岁。2、保险期间:终身。保单保障伴随被保人的一生。3、缴费方式:支持趸交、3 年交、5 年交、6 年交、10 年交多种选择。不同缴费期限,投保年龄上限有差异。
•趸交、3 年、5 年交:0‑70 周岁
•6 年交:0‑65 周岁
•10 年交:0‑62 周岁4、每份保费 1000 元,有起保份数要求,分为限时政策和常规政策。5、红利领取方式:投保时二选一,默认累积生息。①累积生息:红利留在保险公司,按公布红利累积利率复利计息;②购买交清保额:红利直接买额外的保险金额,新增保额同样参与分红。
(二)核心保险责任一:身故/ 全残保险金
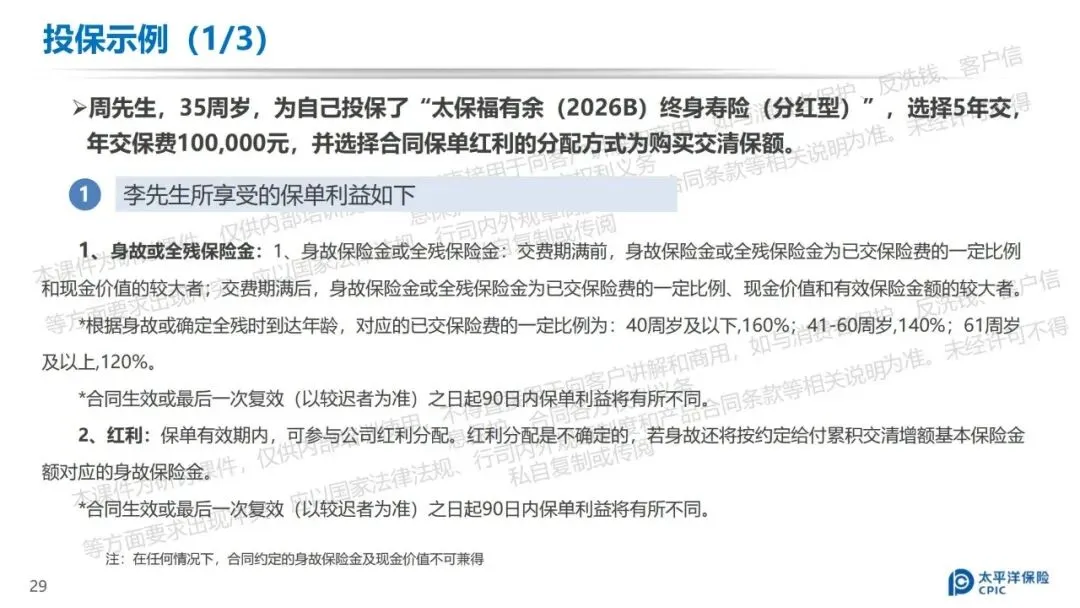
这款产品基础责任是身故与全残保障,赔付规则和被保人身故时年龄、是否缴完保费挂钩,赔付取多项当中的较大者。1、等待期规则:合同生效或最后复效起 90 天内,非意外导致身故 / 全残,赔付已交保费;意外导致身故全残,无 90 天等待期限制。2、交费期满之前赔付规则:
•18‑40 周岁:已交保费 ×160%、现金价值二者取大;
•41‑60 周岁:已交保费 ×140%、现金价值二者取大;
•61 周岁以上:已交保费 ×120%、现金价值二者取大;3、交费期满之后赔付规则:在上面基础上,增加有效保险金额作为对比项,三项取金额最大一项进行赔付。4、未成年人赔付:未成年人身故赔付规则按照监管要求执行。
(三)核心保险责任二:保单红利
1、本合同属于分红保险合同,投保人有权参与分红业务可分配盈余的分配。红利不保证,每年红利有可能是0。2、每年保单周年,保险公司根据分红业务实际经营状况确定分红方案,每个保单年度向投保人发送红利通知书。3、如果选择购买交清保额:红利转化成交清增额基本保额,新增保额每年参与分红。不同年龄段身故,交清增额保额对应的赔付规则不一样。交费期满之后,交清增额保额本身还会按照约定系数复利增长。
(四)四大产品特色
1、身故全残保障,终身呵护。保单终身有效,一辈子拥有身故、全残风险兜底。2、保额年年递增,持续终身。基础有效保险金额按照1.75%确定比例终身递增,对冲利率周期波动。如果红利选择购买交清保额,还会叠加红利带来保额增长。3、尊享保单红利,共赢未来。在合同保证利益之外,可以共享保险公司分红业务经营成果,红利两种领取方式灵活选择。4、财富有序传承,福泽绵延。可以指定、变更身故受益人,约定受益顺序和受益份额,实现定向财富传承,把资产给到想给到的人。
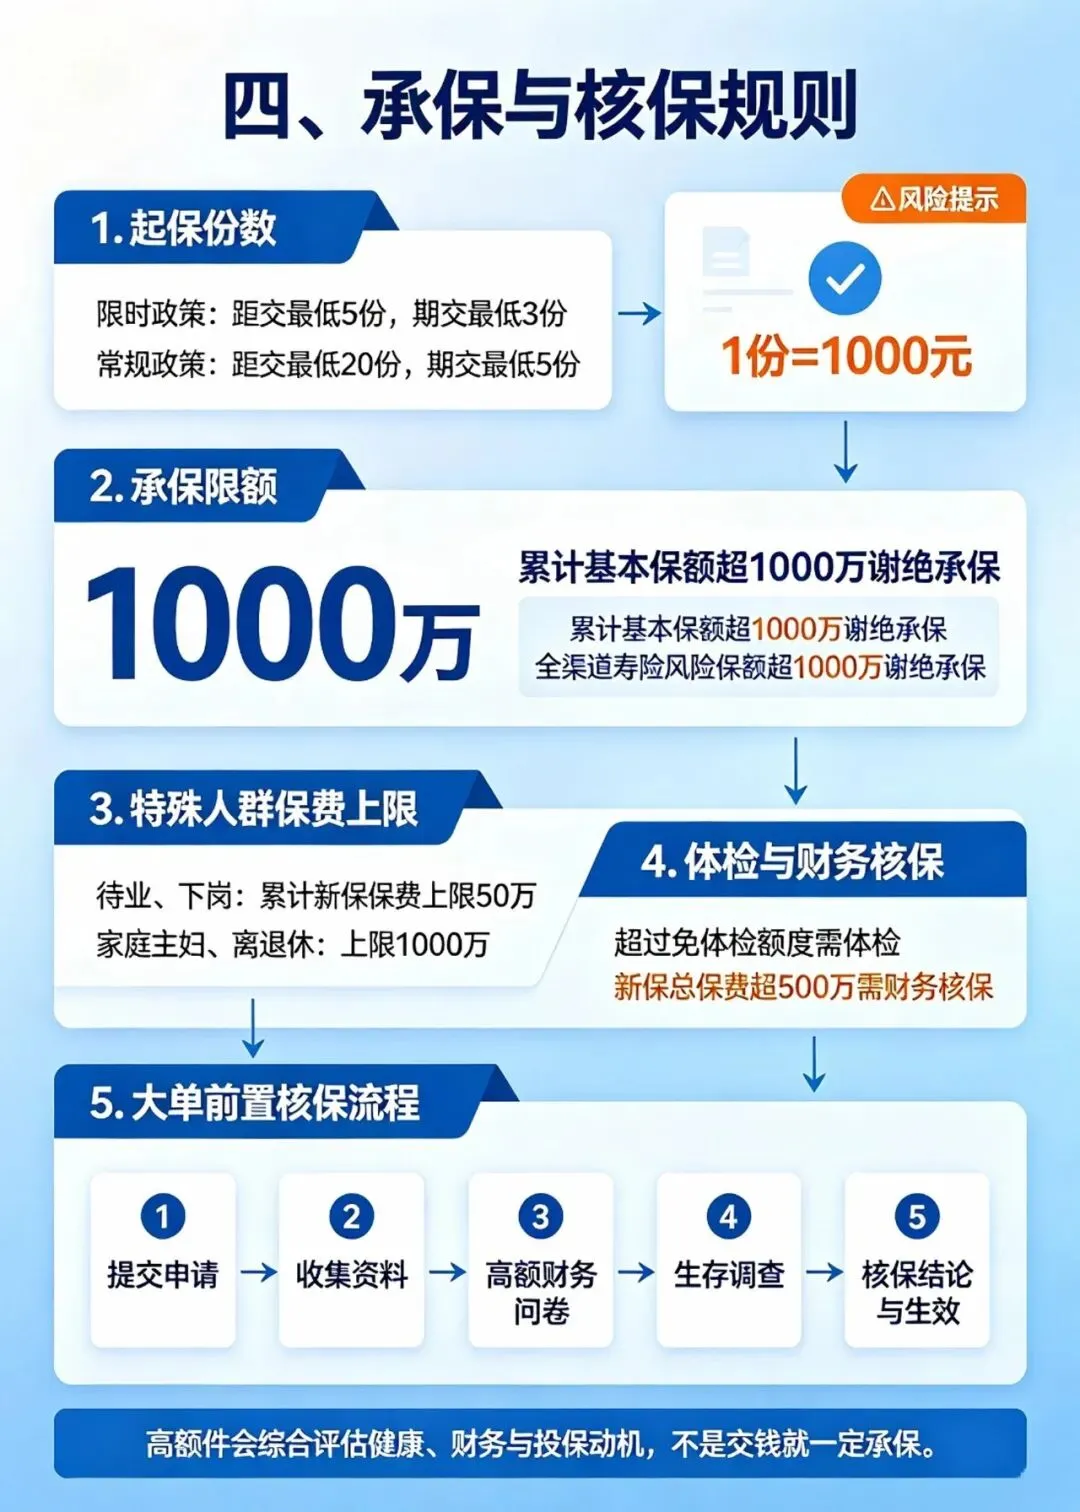
(五)承保的关键规则(投保前必须了解)
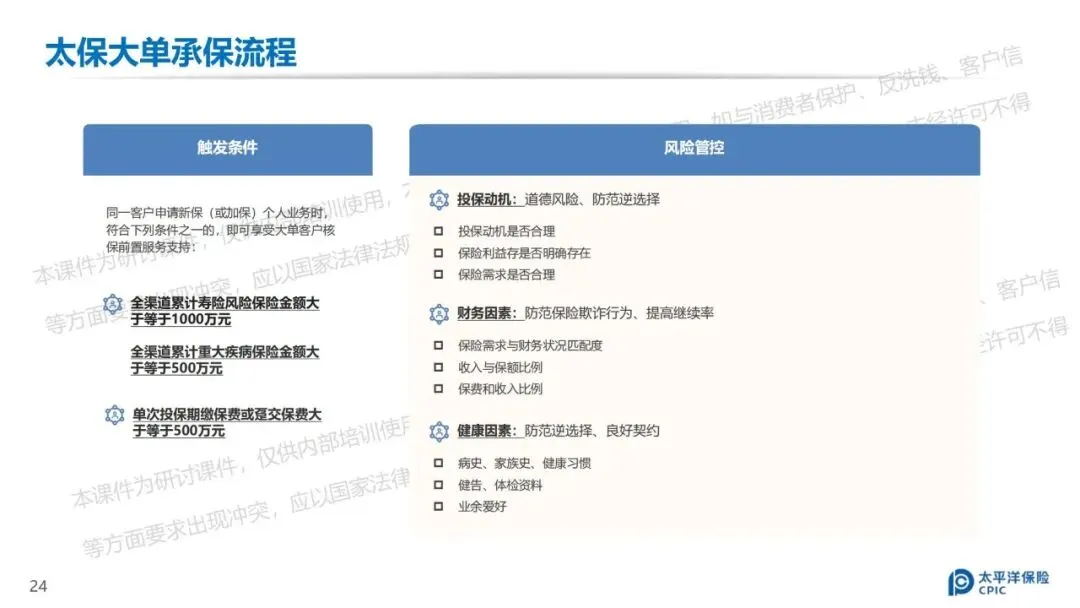
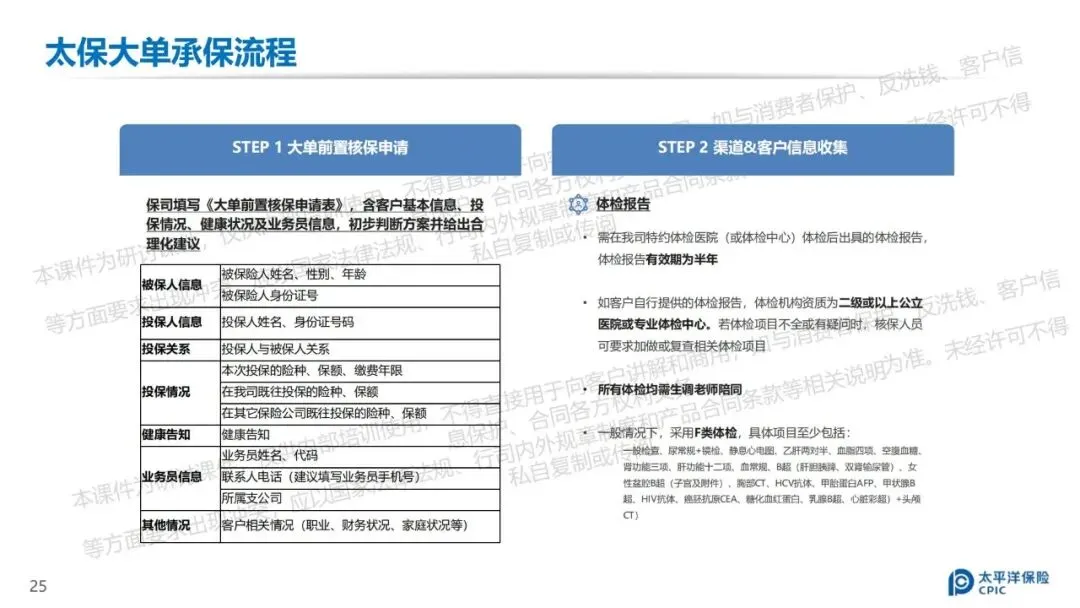
1、保额上限:本产品累计基本保额超过 1000 万谢绝承保;全渠道累计寿险风险保额超过 1000 万无法承保。2、特殊人群保费限额:待业、下岗人员累计新保保费上限 50 万;家庭主妇、离退休人员上限 1000 万。3、免体检与高额件规则:不同年龄、不同缴费方式,设置免体检保费上限。超过免体检额度,需要体检;新保保费超过 500 万,需要做财务核保。4、大单前置核保服务:累计寿险风险保额≥1000 万,或者单次保费≥500 万,可以启动大单前置核保流程,包含资料收集、体检、财务问卷、生存调查等环节。
四、真实投保示例看懂利益,分清保证利益与分红演示
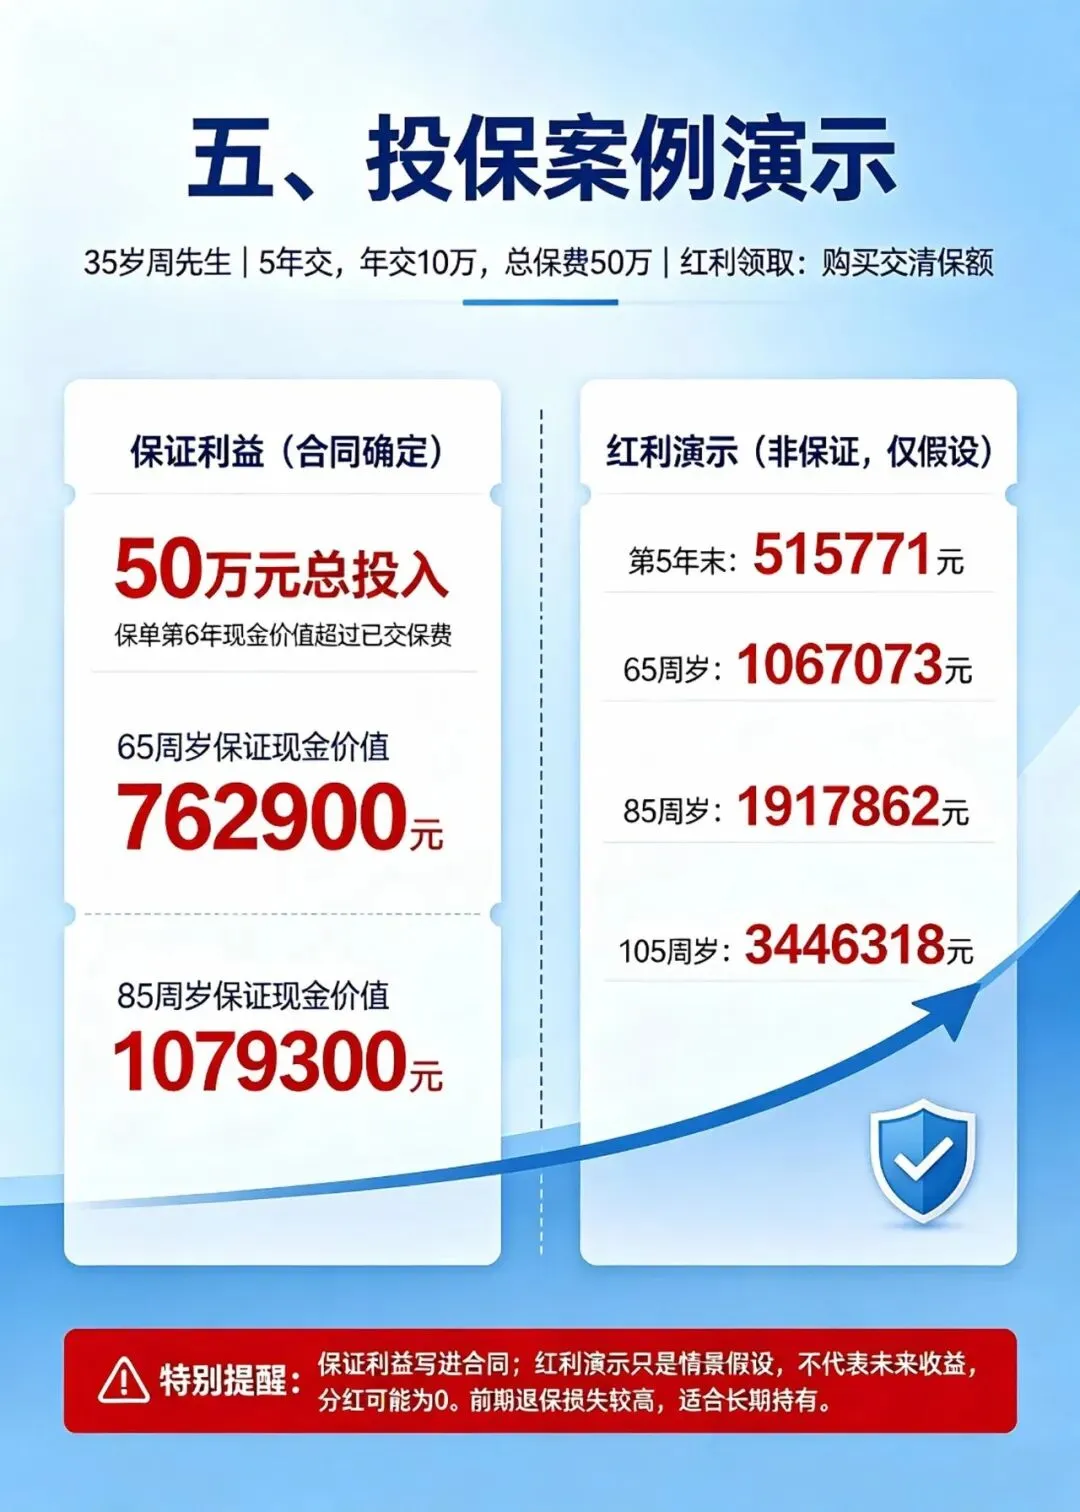
我们以课件内案例来直观理解产品:周先生,35 周岁,给自己投保太保福有余(2026B),5 年交费,每年交 10 万元,总累计保费 50 万元,红利领取方式选择购买交清保额。
(一)保证利益部分(合同确定)
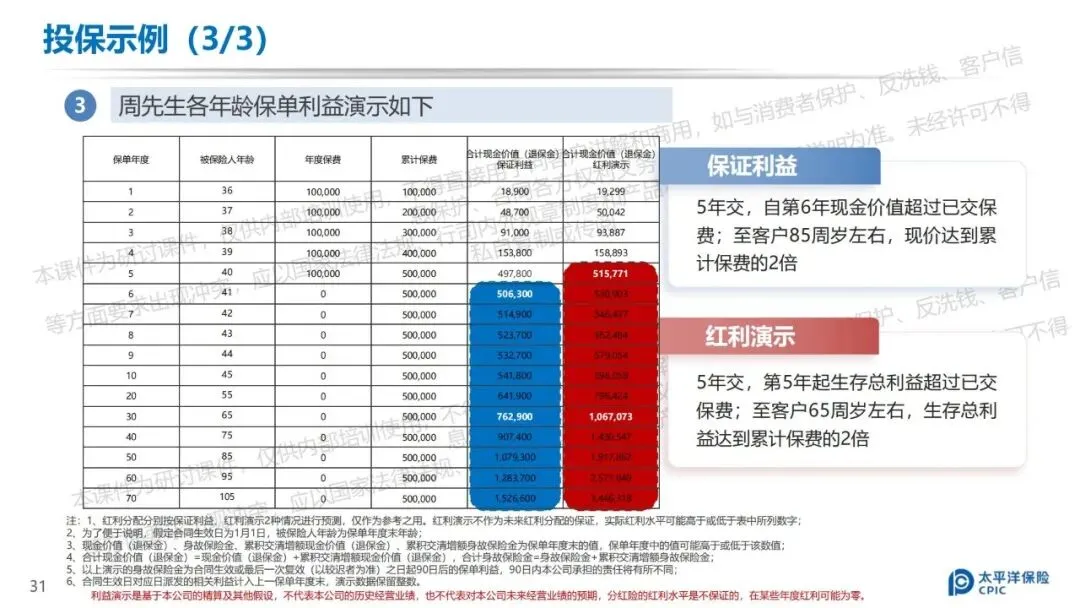
1、缴费期 5 年,每年投入 10 万,合计投入 50 万;保单第 6 年,现金价值超过已经交的保费。2、保单第 30 年(周先生 65 岁),保证现金价值 762900 元;保单第 50 年(周先生 85 岁)保证现金价值 1079300 元,保证部分现价达到总保费 2 倍以上。3、身故保障按照合同约定规则赔付,终身有效。前期退保现金价值低,如果中途退保,会产生资金损失。
(二)红利演示情景(非保证)
在演示假设情景下,叠加交清增额红利之后:1、第 5 保单年度末,合计现金价值 515771 元,已经超过总投入保费;2、65 周岁,合计现金价值 1067073 元;3、85 周岁,合计现金价值 1917862 元;4、105 周岁,合计现金价值 3446318 元。
五、这款产品适合什么样的客户?哪些人可以重点考虑
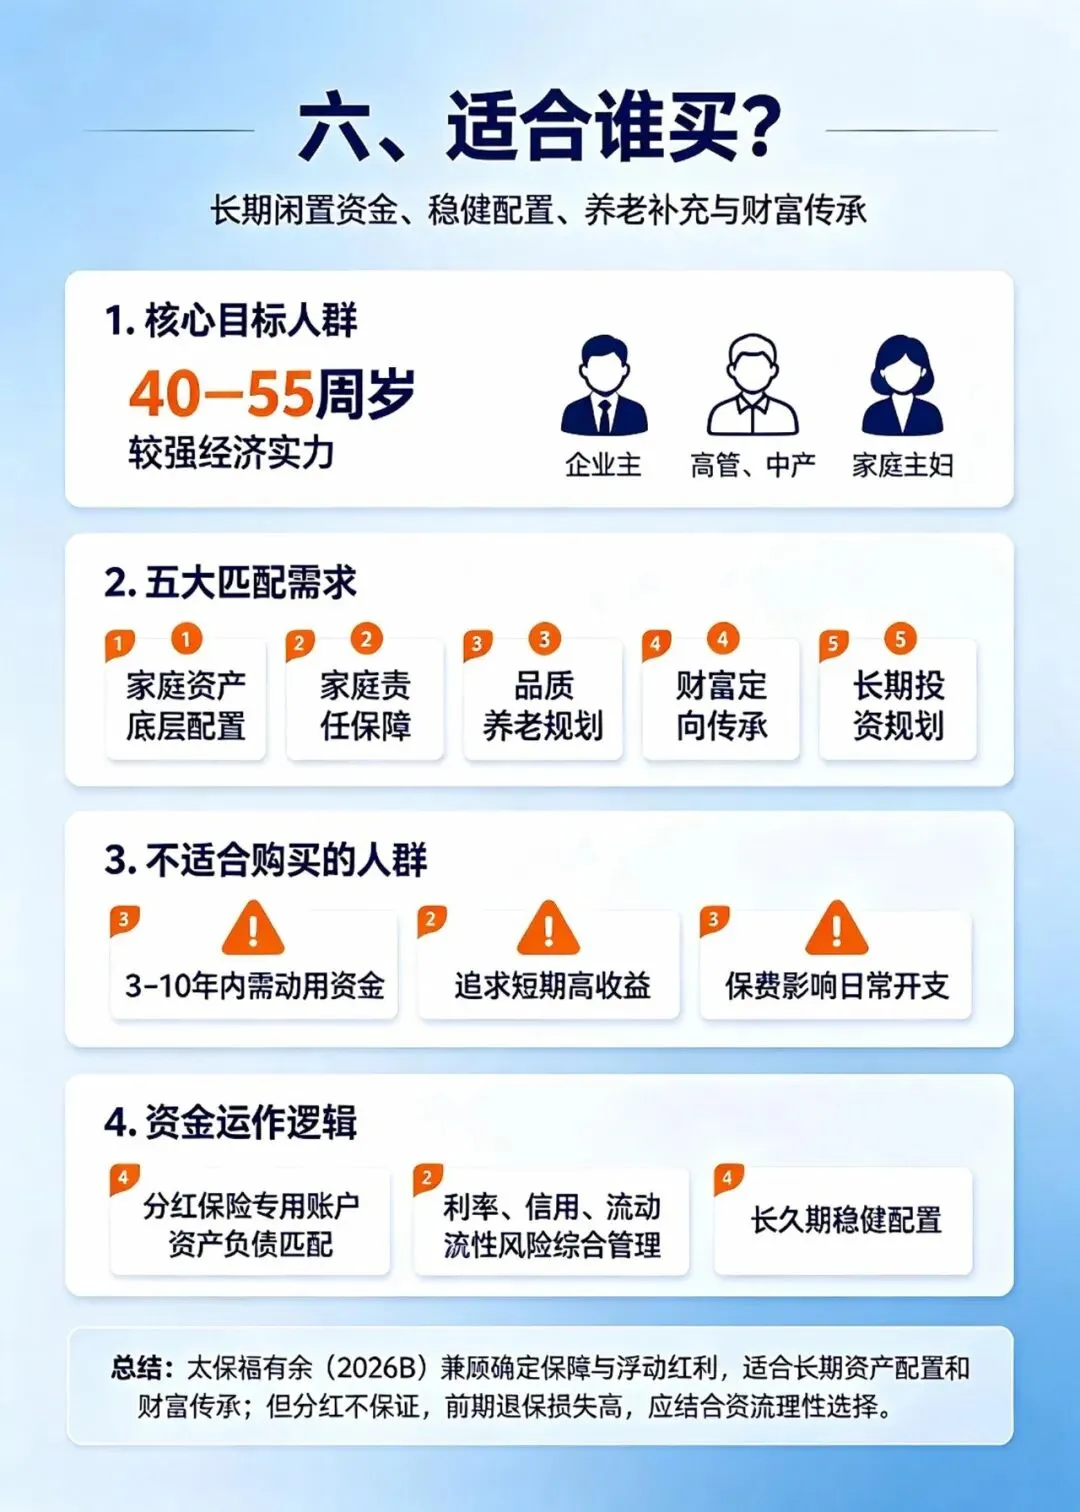
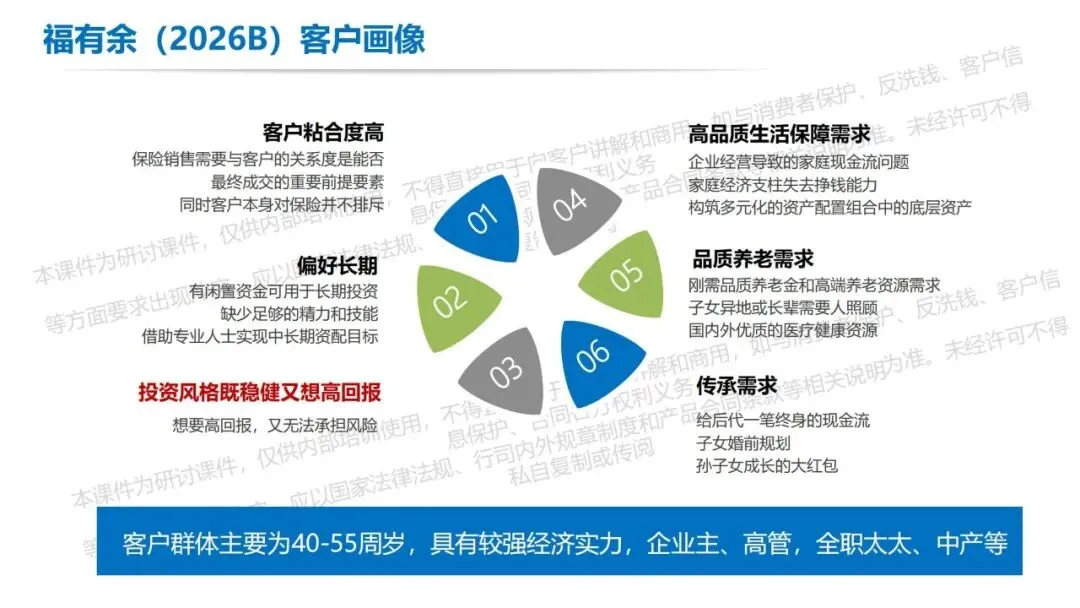
太保福有余(2026B),属于长期分红型终身寿险,资金流动性前期偏弱,适合手里有闲置长期资金的人群。课件给出典型客户画像:
(一)核心目标人群画像
主要集中在40‑55 周岁,具备较强经济实力,包含企业主、企业高管、中产、全职家庭主妇等。
(二)五大核心需求匹配
1、家庭资产底层配置需求面对利率下行,希望做多元化资产配置,追求稳健,不想承担股市、基金大幅波动风险,把分红寿险当做家庭资产压舱石。2、家庭责任保障需求担心家庭经济支柱发生意外,希望通过保单的身故全残责任,给家庭留下确定的兜底资金;防范企业经营风险牵连家庭资产。3、品质养老规划需求希望储备一笔稳健的资金,未来用作养老补充;想要锁定长期资产,为高品质养老生活做准备。4、财富定向传承需求希望把资产定向给到子女、孙辈,做好子女婚前财产规划,给到后代稳定资产,避免财产纠纷,实现福泽后代。5、长期投资需求手上有长期闲置资金,没有精力钻研复杂投资,既想要稳健底盘,又希望有机会分享保险公司经营红利,接受收益不完全确定,能够长期持有保单。
(三)不适合购买的人群
1、短期 3‑10 年内需要动用这笔钱,希望灵活支取资金;2、追求短期高收益,无法接受分红收益不确定,甚至分红为零;3、预算紧张,交完保费之后,影响家庭日常开支。
(四)产品资金运作逻辑
保险公司专门设立分红保险专用账户进行资金运作。遵循资产负债匹配原则,综合考量利率、信用、流动性各类风险,做大类资产配置,追求长期稳定的投资收益,为分红来源打下基础。
简短总结
低息环境下,太保福有余(2026B)分红终身寿险,兼顾确定保障与浮动红利,适合长期资产配置与财富传承。但分红不保证,前期退保损失高,务必结合自身现金流情况理性选择。
完整版下载请点击文末“阅读原文”
免责声明
我们尊重知识产权、数据隐私,只做内容的收集、整理及分享,报告内容来源于网络,报告版权归原撰写发布机构所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
整理于“365康养宝”(知识星球)
扫描下方二维码加入,即可下载
精选报告推荐
1.转发收藏:79家公司2011-2024年度分红保险红利实现率及官方查询网址全集(截至20251102)
2.国家金融监督管理总局.商业健康保险高质量发展15条(金发〔2025〕34号)及解读PPT
3.第四套中国人身保险业经验生命表(2025)及监管新规解读及25页解读PPT
4.独家:参与国家医保局.商保创新药目录价格协商的24款药品名单(附表格及申报PPT)
免费查看及下载更多高清完整版报告

