别被PPT骗了!核聚变一度电一毛钱?2030年是里程碑,2050年才是生意
- 2026-09-18 13:03:32
先交代「一度电一毛钱」是怎么来的。以及为什么它既是真的,又是假的。
D-T聚变的燃料成本,从原材料角度看确实约等于零。一升海水含约0.033克氘——全烧光的能量当量约300升汽油。海里有的是。锂是产氚的母材,地壳丰度不低,玻利维亚的乌尤尼盐沼底下埋着全球已探明锂储量的最大一块。原料端看,没毛病,燃料几乎不要钱。
但你的电价,不是燃料成本。是所有东西加在一起除以发电量。
算电价就像算你每天的开销:你买菜的支出 =(房租摊销 + 水电煤气 + 菜钱)÷ 天数。菜钱趋近于零是没错,但是房租才是大头。聚变装置也是这个道理。一台装置花多少钱建、几年建好、一年能发多少天、几十年里要换几次第一壁、每次换壁停机多久——这些才是电费的大头。
东吴证券2025年中做过一个测算。托卡马克路线,假设Q=30:初始投资1100亿元人民币,年运行超过200天,度电成本约0.3元/度。磁惯性约束路线,假设Q=3:初始投资58.2亿,度电成本约0.27元/度。对比——煤电约0.5元+/度,中国裂变核电约0.3到0.4元/度。
如果这些数字真能实现,聚变会直接杀进基荷能源腹地——比煤便宜。
但停一下。这个模型要同时满足好几个条件:Q≥30被稳定维持(目前在D-T实测纪录是JET的0.67)、容量因子接近60%、第一壁在全生命周期只换一两次、氚增殖比≥1.15在真实中子环境下跑通。任何一项松动了——第一壁实际每两三年就得换一次,每次停机四到六个月——0.3元瞬间翻倍,连煤都打不平。
尤其第一壁寿命。前面篇3我已经讲过了——这是一个理论假设,不是已验证的工程参数。全人类没有D-T聚变装置连续运行过两年以上。所有关于第一壁能用几年的模型,都是蒙特卡洛模拟加材料辐照实验加外推。经验数据——零。
问题不是东吴证券的模型算错了。是输进去的数本身就是估的。没有一个数来自任何长期运行过的聚变电厂——因为根本没这东西。
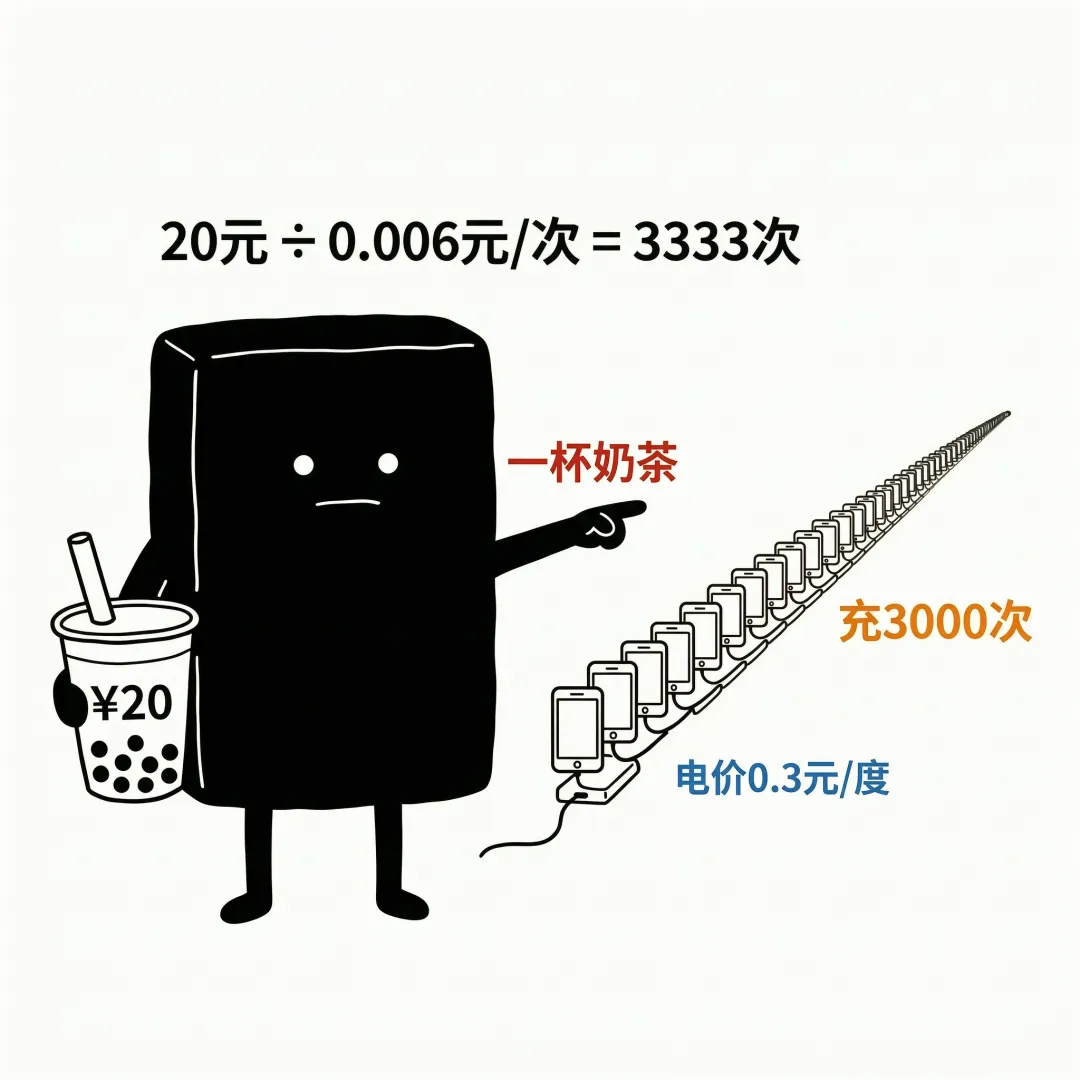
换个角度理解0.3元。你给手机充满一次电大约用掉0.02度电。如果聚变电价真做到0.3元一度,充满一次的电费——0.6分钱。你点一杯奶茶的钱按20块算,够充3000多次手机。这就是「电便宜到不需要省」的直觉。前提是——0.3元这个数是准的。现在还不准。
给你一组公平的对比数据。2024年Lazard全球LCOE(平准化度电成本,第17版)。陆上风电无补贴平均成本约50美元/兆瓦时。大型光伏约61美元。天然气联合循环约76美元。煤电约118美元。裂变核电约182美元。
过去15年,光伏成本跌了约88%,风电跌了约70%。这两种技术现在在大多数市场都比煤便宜。但它们有一个电网工程师每晚失眠都在想的问题——太阳不出来,电没了。风不刮,电也没了。储能能补几小时,补不了季节性的连阴天。
聚变是基荷。24小时,365天,不用燃料卡车排队进站。如果真能做到0.3元/度——光伏和风电是扛不住的,因为光伏还要加储能。
但它现在做不到。不是Q值差一截——而是从「等离子体在真空中烧着」到「电网上多了一度电」之间的每一个子系统,都还没被串起来跑过。加热、第一壁热移除、氚增殖包层、热电转换、远程维护——这五大件目前一个都没在聚变环境中联调过。SPARC是第一个打算全部串起来跑Q>1的。ARC是第一个打算把蒸汽轮机接上去的。
CFS说ARC在2030年代初400兆瓦并网。Helion跟微软说的是2028年50兆瓦。TAE说2026年50兆瓦。MIT对聚变资本成本的预测基准——2035年水平每千瓦11000美元,比裂变核电贵一截。低成本情景——每千瓦2800美元,比什么基荷技术都便宜。同一个技术、同一个研究团队、同一个报告,两个情景差了3.9倍。不是因为算不清——是没人知道规模化之后到底是什么价格。
长期来看,聚变是有可能成为最便宜基荷电力的。短期来看——在SPARC真正跑到Q>1、ARC真正跑到并网之前——任何「聚变马上比煤便宜」的说法,都是营销,不是分析。
好。前面五篇你看完了。最后这一篇我不给你结论。我给你一套验货方法。你拿着去找任何一家聚变公司,不管是中国的、美国的、上市的还是没上市的,用它做四道安检。
第一道。装置建了吗?放电了吗?没建装置、没有等离子体的——不管融了多少钱,不管站了多少个发布会的台,不管CEO穿什么牌子的西装——他不做聚变工程。他做的是融资工程。建了、跑了、有中性束或者回旋管加热功率数据了——再往下聊。
第二道。核心参数公开了吗?三重积多少、哪种Q、电子密度、离子温度、约束时间多长、维持了多久。这些数字如果没发过同行评审论文——那它的数据质量跟你看的这篇公众号差不多。同行评审不等于正确。但它至少说明有独立审稿人看了方法论和数据,没找到致命的自洽漏洞。新闻稿连这一步都没有。
第三道。他说的是哪种Q?等离子体Q?工程Q?靶丸Q?三者差了不止一个数量级。他不主动说——你就问。支支吾吾?那这个Q就不是你能投资的Q。
第四道。他的时间表对标的谁?ITER的速度(最慢但最扎实)?SPARC的速度(快但有HTS和ITER数据库垫着)?还是自己凭空写出来的?一个从来没建过托卡马克、没跑过高密度等离子体的团队,说「三年内Q>1」——你得问:凭什么你的团队比全球做托卡马克物理做了60年的所有人加起来还快好几倍?新的物理机制是什么?这个机制有没有被独立模拟或实验检验过?如果这串问题一个都答不上来——你不是在投聚变。你是在买彩票。
不是说新路线一定比老路线慢。是说「我只用比别人少得多的时间和钱,搞定别人花了几十年几百亿美元还没搞定的问题」——这个叙事在硬科技史上的准确率,非常低。你愿意押,可以。别骗自己说这叫判断力。这叫博。
最后。回到那座珠峰。
我们第一篇说过,ITER是修路队,私营公司是冲刺者,HTS带材是氧气瓶,Q值是海拔。现在在山脚下往上看,修路队搭到了Q>10的营地(预计2039年),轻装冲刺者们在Q>1刚出大本营(预计2027年),氧气瓶年产3100公里但需要数万公里。登顶——Q>30、氚自持、度电成本比煤便宜——还要几十年。
知道这些,不是让你焦虑。是让你心里有数。
好。回到最开始的问题。人类为什么非要造太阳?
我给你一个我自己经常翻出来看的数字。全球大概还有7.5亿人用不上电。不是贵——是电网根本没接。不是付不起电费——是根本没有电。如果聚变在2050年前后真把成本干到了0.3元以下——全天候的、不排碳的——那这批人最大的基础设施欠账,不是给他们建多少煤电厂和输电线。是给他们一栋房子配一个小型聚变电站。靠海水和锂矿,让一座小城24小时有电。
这个技术如果要等50年——那2070年出生的小孩一睁眼,就是「电不要钱」的世界。他不需要知道什么是阶梯电价,什么是拉闸限电,什么是开着空调吃土。他理解的能源,就像我们今天理解的自来水——开了就有。
这个叙事不是为了让你去买什么。是让你在读完六篇之后,心里有一杆自己的秤。秤的那一头放的不是「涨不涨」。是「要不要继续关注」。
「热核聚变将在人类需要它的时候实现。也许再早一点点。」 ——列夫·阿尔齐莫维奇
阿尔齐莫维奇说这句话的时候是1970年代初。今天全球电力需求正在因为AI算力爆炸和电气化转型,以几十年来最快的速度增长。IEA预测2030年全球数据中心用电量可能翻番。AI本身在拉动「需要它的时候」。
聚变不会在2030年改变你的电费单。
我愿意赌的是——它会在2050年让你的孙子转过头问你:爷爷,以前电真的是按字收钱的?
本文仅为技术路径分析,不构成投资建议。LCOE数据:Lazard 2024 LCOE+ (v17.0)。聚变LCOE估算:东吴证券(国内机构自行测算,非国际同行评审)。各公司商业化时间点为自行宣称,未经独立验证。

